Fitch Ratings повысило прогноз по росту мировой экономики
Цена на нефть ожидается на уровне $70 за баррель
Изображение создано при помощи ИИ
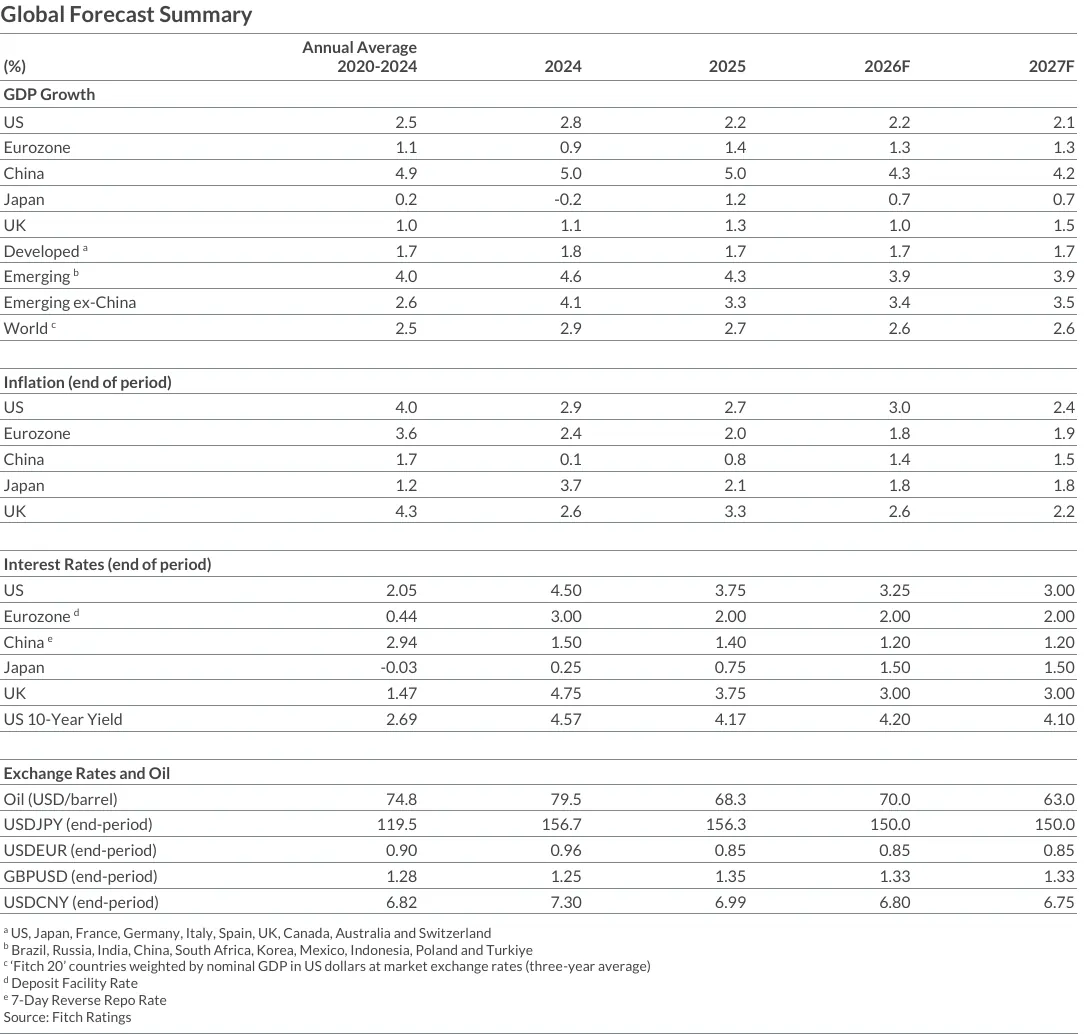
Согласно обновлённому глобальному экономическому прогнозу Fitch Ratings, глобальная экономика демонстрирует устойчивость к геополитическим и торговым шокам. Рост мирового ВВП в 2026 году ожидается на уровне 2,6 %, что на 0,2 п.п. выше декабрьского прогноза. Улучшение связано с сильным потреблением в США, устойчивым экспортом Китая и резким ростом инвестиций, связанных с искусственным интеллектом, а также увеличением мировых продаж полупроводников. Также Fitch повысило прогноз средней цены на нефть Brent на 2026 год до $70 за баррель (с $63 в декабре) на фоне геополитической напряжённости на Ближнем Востоке. В базовом сценарии это не окажет значительного влияния на глобальный рост. Однако в случае устойчивого роста цен на нефть до 95-100 долларов мировой ВВП может снизиться примерно на 0,4 %, а инфляция в США и ЕС вырасти на 1,3-1,5 п.п. Ключевыми рисками для мировой экономики остаются возможный энергетический шок, неопределённость торговой политики США и сохраняющиеся дисбалансы в китайской экономике. В то же время рост инвестиций в технологии ИИ и устойчивость мировой торговли продолжают поддерживать глобальную экономическую динамику.
Мировая экономика устояла, несмотря на череду геополитических шоков и потрясений в политике США. Мировой рост составил 2,7 % в 2025 году, что близко к его среднему многолетнему значению. Предполагая, что недавний скачок цен на нефть будет относительно кратковременным, аналитики Fitch Ratings ожидают лишь незначительного замедления в 2026 году — до 2,6 % (пересмотрено с 2,4 % в декабрьском прогнозе). Всплеск инвестиций, связанных с ИИ, значительные бюджетные дефициты в США и Китае, а также рост потребления в США за счёт доходов на фондовом рынке помогли компенсировать влияние повышения американских тарифов в прошлом году.
Эксперты отмечают, что рост потребления в США в 2026 году, вероятно, замедлится, поскольку слабость рынка труда оказывает давление на доходы домохозяйств, однако бюджетный дефицит США вновь расширяется. По оценке авторов отчёта, рост ВВП США в 2026 году составит 2,2 % (прогноз пересмотрен в сторону повышения с 2 % в январском обновлении) и останется без изменений по сравнению с прошлым годом.
Согласно прогнозу аналитиков, рост экономики еврозоны составит 1,3 % (без изменений по сравнению с декабрьским прогнозом) и окажется немного ниже уровня прошлого года. Более высокие цены на энергоносители становятся новым сдерживающим фактором, однако базовые тенденции роста постепенно улучшаются, поскольку Германия начинает восстанавливаться на фоне смягчения фискальной политики.
Эксперты также прогнозируют, что рост экономики Китая замедлится до 4,3 % после 5 % в 2025 году (прогноз повышен с 4,1 % благодаря устойчивому экспорту).
Исходя из предположения, что скачок цен на нефть будет относительно кратковременным, мировой экономический рост в этом году должен продолжиться устойчивыми темпами. Однако сценарий, при котором цены на нефть поднимутся до $100 долларов США и закрепятся на этом уровне, станет значительным неблагоприятным шоком для мирового предложения, — прокомментировал прогноз Брайан Култон, главный экономист Fitch Ratings.
Прогнозируется, что рост на развивающихся рынках, за исключением Китая, почти не изменится по сравнению с прошлым годом и составит 3,4 % в 2026 году, при этом Бразилия и Индия замедлятся, а рост в Мексике, Южной Африке и Корее ускорится, причём Корее помогут стремительно растущие мировые продажи полупроводников. Среди развивающихся рынков у Мексики и Польши наблюдается значительный рост на 0,4 п.п., а у Индии и Индонезии — пересмотр на +0,3 п.п.
Сводка мирового прогноза
Шок цен на нефть
Цены на нефть выросли на $20за баррель до примерно $90 (Brent) с тех пор, как США и Израиль атаковали Иран в конце февраля, поднявшись на $10 за баррель в предыдущие недели по мере роста премий за геополитический риск. Это отражает последствия конфликта для добычи и экспорта нефти странами Совета сотрудничества арабских государств Персидского залива (ССАГПЗ), включая перебои в поставках через Ормузский пролив, что эквивалентно 20 % мирового потребления нефти.
Базовое предположение Fitch в этом прогнозе заключается в том, что цены на нефть останутся в диапазоне $90-100 в течение марта — пока пролив остаётся фактически закрытым около месяца — прежде чем упадут до середины $60 ко второму полугодию 2026 года на фундаментально перенасыщенном рынке. Это подразумевает среднегодовую цену в $70 в 2026 году по сравнению с $63 декабрьском прогнозе. Мы полагаем, что этот пересмотр не окажет существенного влияния на глобальный рост, инфляцию или денежно-кредитную политику, — говорится в докладе.
Однако существует огромная неопределённость, и сохраняется возможность более длительных перебоев в поставках нефти и значительного ущерба производственным мощностям на Ближнем Востоке. В предыдущие периоды конфликтов в регионе цены на нефть поднимались выше $100за баррель в сегодняшних ценах. Если цена на нефть вырастет до $95-100 и останется на этом уровне, мировой ВВП может сократиться примерно на 0,4 % по сравнению с базовым сценарием через четыре квартала, а инфляция в ЕС и США может вырасти на 1,3-1,5 п.п. Из экономик Fitch20 сильнее всего пострадает рост крупнейших импортёров нефти, включая Японию, Корею и Турцию.
Сценарий более высоких цен на нефть
Влияние роста цен на нефть на $30 за баррель на ВВП, п.п. спустя четыре квартала
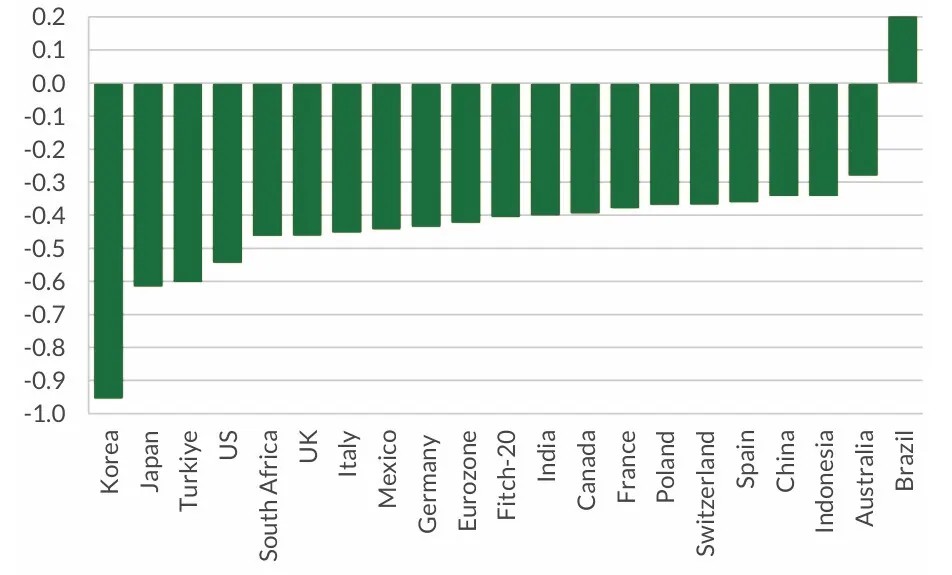
Источник: Fitch Ratings, Oxford Economics GEM
Неопределённость по тарифам США снова растёт
Отмена Верховным судом США тарифов IEEPA вновь открыла неопределённость в отношении торговой политики США. Временный тариф по Разделу 122 (S122) на уровне 15 % оставит общую эффективную тарифную ставку (ETR) США на уровне 11,3 %, что близко к декабрьскому предположению аналитиков.
Мировая торговля оживилась в 2025 году, несмотря на скачок ETR США. Это отчасти отразило высокую импортоёмкость инвестиций в ИТ с учётом географической концентрации мирового производства полупроводников.
Дональд Трамп и официальные лица США наметили переход к общему тарифу в 15 %. Это влечёт серьёзные сдвиги для партнёров: ETR Китая снизится до 23 % (с 29 %), а Бразилии — до 14 % (на 15 п.п.). Но решение Верховного суда создаёт неопределённость относительно того, что последует через 150 дней — вероятно, это будет смесь тарифов по Разделу 301 для отдельных торговых партнёров и больше тарифов по Разделу 232 на конкретные товары, отметили аналитики.
Мировая торговля ускоряется на удивление быстро
Рост мировой торговли заметно ускорился до 4,7 % в 2025 году с 2,8 % в 2024 году. Это было неожиданно, учитывая замедление роста мирового ВВП и скачок ETR США на 11 п.п. до самого высокого уровня с 1941 года. С 2015 года объёмы мировой торговли имели тенденцию расти медленнее, чем мировой ВВП, поскольку тренд на углубление глобализации цепочек поставок забуксовал. Многие опасались, что деглобализация ускорится по мере того, как США будут возводить торговые барьеры, но в 2025 году отношение мировой торговли к ВВП выросло на 2 п.п.
Бум ИИ в развитых странах спровоцировал всплеск импорта: в США закупки оборудования ИКТ выросли на 73 % (до $675 млрд), а мировые продажи чипов — на 37 %, что компенсировало эффект торговых барьеров. Доминирование Тайваня и Кореи в производстве полупроводников повысило торговую интенсивность мирового ВВП. Параллельно цепочки поставок удлинились: доля Китая в импорте США упала до 9 % за счёт перенаправления экспорта через Вьетнам и Таиланд. Это оживило торговлю внутри Азии, при этом совокупный импорт США и Европы остался стабильным.
Внутренние дисбалансы Китая достигают новых максимумов
Экономика Китая демонстрирует растущий разрыв между внешними успехами и внутренней слабостью: при сильном экспорте внутренний спрос стагнирует, а инвестиции падают. Это создаёт дефляционное давление, вынуждая страну полагаться на бюджетный дефицит и внешние рынки. Из-за коллапса рынка недвижимости и низкого доверия потребителей норма сбережений домохозяйств подскочила до 35,3 %, что делает экономику зависимой от государственного стимулирования.
Структурные дисбалансы привели к рекордному профициту частного сектора, который достиг 11,3 % ВВП в 2025 году и останется высоким в 2026-м. Огромный избыток средств у населения с лихвой перекрывает заимствования корпораций. В результате рост профицита текущего счёта до 3,7 % и расширение бюджетного дефицита до 7,6 % лишь подчёркивают неспособность внутреннего рынка поглотить производимые ресурсы.
Торговый дефицит США сохраняется, несмотря на повышение тарифов
Торговый дефицит США сохраняется из-за нехватки национальных сбережений: расходы страны стабильно превышают доходы. Хотя частный сектор генерирует избыток сбережений (около 4 % ВВП), его недостаточно для покрытия огромных государственных заимствований, достигающих 7-8 % ВВП. В результате дефицит текущего счёта остаётся на уровне 3-4 %. Ситуация вряд ли изменится в ближайшее время, так как для этого потребовалось бы резкое сокращение бюджетного дефицита или значительное падение частного потребления, что пока маловероятно, считают аналитики.
Замедление роста зарплат поддерживает дальнейшее снижение ставок ФРС
Федеральная резервная система США сохранила ставки на уровне 3,75 % на январском заседании после снижения на трёх предыдущих. Это отчасти отразило ослабление опасений резкого ухудшения ситуации на рынке труда, а также свидетельства того, что потребительские расходы удержались в конце 2025 года.
Хотя прогнозные заявления, сопровождавшие январское решение, были менее «голубиными», мы всё ещё ожидаем ещё двух снижений в этом году. Базовая инфляция ИПЦ в последние месяцы была ниже ожидаемой, снизившись до 2,5 % в годовом исчислении в феврале. Цены на базовые товары сдерживались падением цен на подержанные автомобили, в то время как инфляция услуг снизилась за счёт расходов на жильё (аренду) и другие услуги. Предпочитаемый ФРС показатель базовой инфляции на основе расходов на личное потребление (PCE) остаётся более устойчивым и в декабре немного вырос до 3 % в годовом исчислении. Разрыв с ИПЦ отчасти отражает меньший вес жилья (аренды) и больший вес медицинских счетов в корзине PCE. Тем не менее, ослабление инфляционного давления на рынке труда должно со временем снизить как PCE, так и ИПЦ, — пишут аналитики.
Номинальный рост заработной платы снижался по всем трём основным показателям. Индикатор роста зарплат ФРБ Атланты — на который не влияют структурные сдвиги в составе рабочей силы — упал до 3,6 % в январе, что является самым низким показателем с июня 2021 года и соответствует темпам, наблюдавшимся до постпандемического всплеска инфляции. Охлаждение роста зарплат отражает смягчение баланса спроса и предложения на рынке труда: отношение количества вакансий к безработице упало ниже 0,9 — уровня, который в последний раз наблюдался в 2016 году (за исключением короткого периода в разгар пандемии). Поскольку все показатели теперь ниже 4 %, инфляция заработной платы вернулась к темпам, соответствующим целевому показателю инфляции в 2 %, если учитывать трендовую производительность.
Мы всё ещё ожидаем некоторого повышательного давления на инфляцию базовых товаров в США в ближайшие несколько месяцев, что отражает задержку переноса тарифов в цены. Но мы снизили наш прогноз инфляции ИПЦ на конец 2026 года до 3 %. Замедление роста зарплат должно заставить ФРС более спокойно относиться к перспективам инфляции в сфере услуг, где затраты на рабочую силу играют особенно большую роль.
Эксперты полагают, что ФРС снизит ставки ещё на 50 б.п. — до 3,25 %, уровня, находящегося в пределах диапазона оценок нейтральной ставки. Пересмотр базового предположения по цене на нефть, по оценке авторов отчёта, не окажет достаточно сильного влияния на инфляцию, чтобы изменить траекторию мировой денежно-кредитной политики. ФРС, ЕЦБ и Банк Англии, вероятно, рассмотрят такой шок как разовый скачок уровня цен, который не будет иметь продолжающихся «вторичных эффектов» для инфляции. Широкое инфляционное давление сегодня значительно слабее, чем в конце 2022 года, когда резко выросли цены на газ в Европе, считают авторы. Однако в неблагоприятном сценарии, рассматриваемом аналитиками, рост цен на нефть может добавить около 1,5 п.п. к инфляции в США и сделать ФРС значительно более осторожной в вопросе дальнейшего снижения ставок.