Финансовый рынок продолжает ждать сохранения базовой ставки
Снижение ожидается лишь в среднесрочной перспективе.
Аналитический центр Ассоциации финансистов Казахстана (АФК) опубликовал результаты очередного опроса профессиональных участников финансового рынка в отношении некоторых индикаторов в апреле 2026 года.
В этом опросе участвуют профессиональные участники финансового рынка, представители банковских, страховых, брокерских организаций, сотрудники аналитических и казначейских подразделений.
В апреле участники финансового рынка пересмотрели свои макроэкомические прогнозы на фоне, в первую очередь, роста цен на нефть. Так, прогноз цены Brent на год вперёд повышен до $83,7 за баррель ($71,5 ранее) из-за рисков перебоев поставок, связанных с конфликтом на Ближнем Востоке, что перевешивает ожидания роста предложения со стороны ОПЕК+.
Улучшение внешней конъюнктуры отразилось на прогнозе экономического роста: ожидания по ВВП через 12 месяцев повышены до 5,0 % (4,8 % ранее). При этом с начала года экономика страны показывает слабую динамику (краткосрочный экономический индикатор за январь-февраль 2026 года составил всего 100,2 %). Но более высокая цена на нефть увеличивает экспортную выручку, улучшает торговый баланс и одновременно расширяет фискальные возможности за счёт роста нефтяных поступлений, что традиционно поддерживает внутренний спрос.

Позитивные внешние изменения также транслировались в валютные ожидания. В перспективе одного месяца аналитики ожидают курс USDKZT на отметке ₸490,1 за $1 (₸508,2 месяцем ранее). На горизонте года средняя оценка составляет ₸526,3 за $1 (₸542,1 ранее). Курсовые ожидания на год вперёд показывают самый низкий показатель с ноября 2024 года. В АФК напоминают, что на стороне тенге также выступают регулярные конвертации инвалюты в рамках операций НБРК (~$1,0 млрд в апреле) и субъектами КГС, а также продолжающийся приток средств нерезидентов в ГЦБ РК.
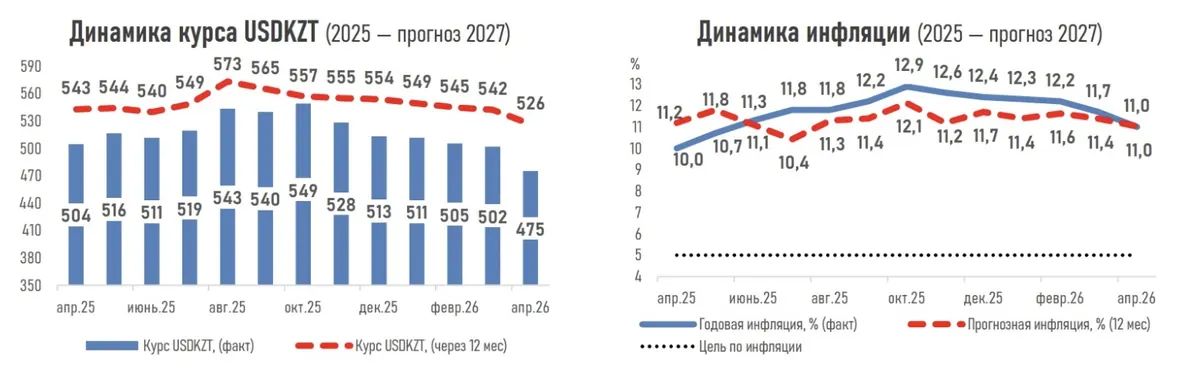
На фоне укрепления курса (на 8 % c начала года) и резкого замедления месячной динамики ИПЦ (до 0,6 в марте с 1,1 в феврале) инфляционные ожидания на год вперёд снизились до 11 % (11,6 % ранее). Более сильный тенге ограничивает импортируемую инфляцию, а замедление месячных темпов роста цен формирует предпосылки для начала цикла снижения базовой ставки во втором полугодии.
Большинство респондентов (82 %) ожидают сохранения базовой ставки на уровне 18 % на предстоящем 24 апреля заседании НБРК. Несмотря на улучшение динамики инфляции, её уровень по-прежнему существенно превышает целевой ориентир, а также сохраняются проинфляционные риски со стороны регулируемых тарифов и возможного роста цен на ГСМ.
При этом потенциал смягчения денежно-кредитной политики остаётся ограниченным. В среднесрочной перспективе опрошенные эксперты ожидают снижения базовой ставки до 16,5 % (ранее — 16,75 %). В таком случае реальная ставка в экономике составит 5,5 % против текущего значения в 7,0 %, немного снижая привлекательность вложений в тенге.
Оригинал: https://the-tenge.kz/articles/finrinok-obnovil-svoi-makroprognozi