Глобальная инфляция может подскочить до 5,2 %
Аналитики Euromonitor International рассмотрели три сценария для мировой экономики
Изображение: snowing/Magnific
Конфликт между США/Израилем и Ираном, приведший к блокаде Ормузского пролива, парализовал важнейший энергетический коридор и спровоцировал новый виток кризиса. Из-за роста издержек и геополитики прогнозы роста для всех 10 крупнейших экономик мира в отчёте Euromonitor International были пересмотрены в сторону понижения, а прогнозы по инфляции — в сторону повышения. Как отметили авторы доклада, центральные банки связаны по рукам. Высокая инфляция не позволяет активно смягчать монетарную политику, из-за чего у властей остаётся всё меньше инструментов для стимулирования падающего экономического роста. Аналитики представили три сценария дальнейшего развития событий. Первый сценарий, «Быстрая деэскалация», предполагает завершение войны во втором квартале 2026 года, падение цен на нефть на 30 % ниже базового уровня, замедление инфляции до 4,1 % и укрепление мирового ВВП до 3,2 % в 2027 году. Второй, «Шок эскалации», моделирует резкое обострение конфликта, при котором цены на нефть и газ взлетают на 40 % и 50 % выше базы, инфляция в 2026 году подскакивает до 5,2 %, а глобальный рост падает до 2,7 % в 2026-2027 годах. Третий сценарий, «Затяжной сбой в Ормузском проливе», прогнозирует вялотекущий кризис до середины 2028 года с хронически высокими ценами на энергию, что сильнее всего ударит по экономике в 2027 году, замедлив мировой ВВП до 2,6 % при инфляции в 4,2 %.
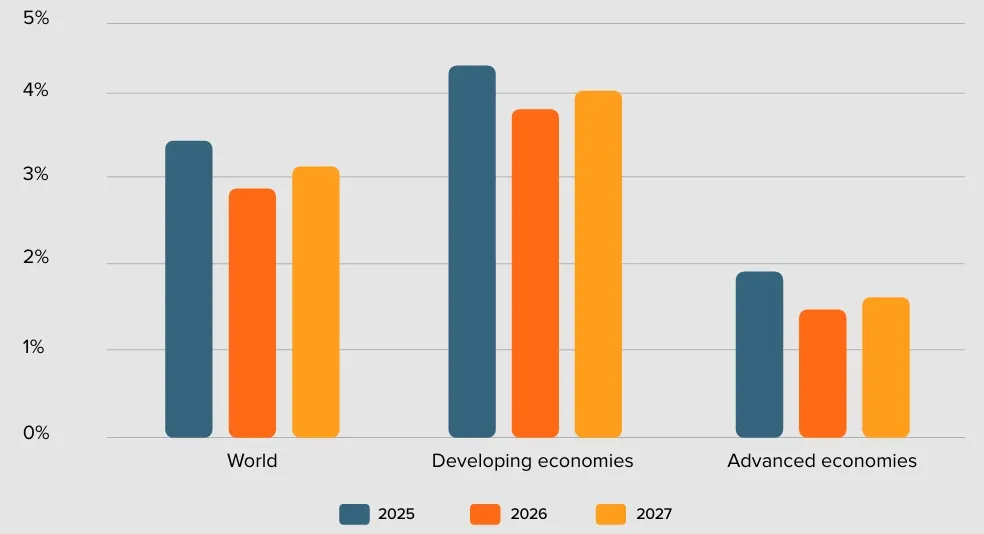
В рамках базового сценария рост мирового реального ВВП в 2026 году составит 2,9 %, замедлившись по сравнению с 3,4 % в 2025 году, после чего восстановится до 3,1 % в 2027 году. Война между США/Израилем и Ираном, а также блокада Ормузского пролива стали основными катализаторами последнего пересмотра прогнозов в сторону понижения. Перебои в мировых поставках энергоносителей ослабляют деловую уверенность и снижают покупательную способность во всех регионах, что негативно сказывается на перспективах.
Рост реального ВВП
Источник: макроэкономическая модель Euromonitor International, база данных Passport («Экономика, финансы и торговля»)
Примечание. Данные начиная с 2026 года являются прогнозными, обновлены 4 мая 2026 года; региональные агрегированные показатели рассчитаны с использованием весов паритета покупательной способности (ППС).
Экономическая динамика как на развитых, так и на развивающихся рынках замедлится по сравнению с 2025 годом. Рост реального ВВП развивающихся экономик в этом году составит 3,8 %. Ожидается, что Южная и Юго-Восточная Азия по-прежнему будут лидировать в глобальном росте, однако темпы расширения умеренно снизятся на фоне более слабого внешнего спроса и более высоких цен на нефть. Прогноз для Китая также ухудшается из-за сдержанного внешнего спроса, но политическая поддержка и его производственная база должны помочь сохранить относительную стабильность.
Согласно прогнозам, рост развитых экономик в 2026 году составит 1,5 %. США остаются одним из наиболее устойчивых рынков благодаря стабильному внутреннему спросу и меньшей зависимости от импортируемой энергии, поскольку страна является чистым экспортёром.
Все 10 крупнейших экономик (США, Китай, Япония, Германия, Индия, Великобритания, Франция, Бразилия, Италия и Канада) столкнулись с пересмотром прогнозов роста на 2026 год в сторону понижения. Регионы, зависящие от импорта энергоносителей и внешнего спроса — особенно Великобритания и Еврозона — испытывают наиболее сильный удар на фоне растущих издержек и ослабления торговли. Рынки с диверсифицированными источниками энергии и сильным внутренним потреблением лучше подготовлены к тому, чтобы поглотить этот шок. Риски для глобального роста продолжают смещаться в сторону ухудшения ситуации. Усиление геополитической напряжённости может ещё больше повлиять на экономическую активность.
Прогнозы инфляции
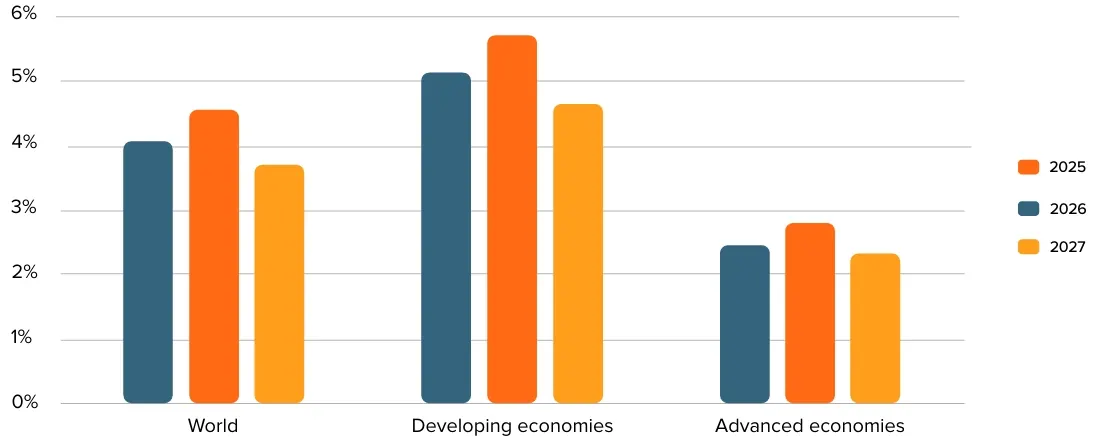
В рамках базового сценария мировая инфляция вырастет до 4,6 % в 2026 году (по сравнению с 4,1 % в 2025 году) и снизится до 3,7 % в 2027 году.
Инфляция
Источник: макроэкономическая модель Euromonitor International, база данных Passport («Экономика, финансы и торговля»)
Примечание. Данные начиная с 2026 года являются прогнозными, обновлены 4 мая 2026 года; региональные агрегированные показатели рассчитаны с использованием весов паритета покупательной способности (ППС).
Война с Ираном спровоцировала крупный энергетический кризис, возобновив инфляционное давление. Блокада Ормузского пролива нарушила работу критически важного энергетического коридора, и более высокие цены на нефть каскадом отражаются на транспортных, производственных и продовольственных расходах. Для бизнеса это означает более масштабный шок, который сжимает маржу. Энергоёмкие и зависимые от импорта сектора сталкиваются с наиболее сильным прямым давлением издержек при ограниченных возможностях компенсировать этот рост.
Прогнозируется, что инфляция в развитых странах в этом году достигнет 2,8 %, оставаясь более сдержанной благодаря большей доле услуг в ВВП по сравнению с развивающимися странами. Ожидается усиление ценового давления, особенно на рынках, импортирующих энергоносители и имеющих значительную производственную базу. Для развивающихся стран инфляция в 2026 году составит 5,7 %. Промышленность, сельское хозяйство и транспорт составляют значительную долю их ВВП, что увеличивает уязвимость к волатильности рынка нефти. Слабые валюты и ограниченные фискальные возможности ещё больше снижают способность поглощать более высокие затраты на энергию, подчеркнули авторы отчёта.
Все 10 крупнейших экономик столкнулись с пересмотром прогнозов инфляции на 2026 год в сторону повышения. Растущие издержки и возобновившееся ценовое давление ограничивают возможности для смягчения монетарной политики, оставляя у директивных органов меньше вариантов для поддержки слабеющего роста при одновременном управлении инфляционными рисками.
Война в Иране: Глобальные макроэкономические сценарии
Война в Иране знаменует собой четвёртое крупное экономическое потрясение менее чем за два десятилетия, отметили аналитики. Авторы отчёта выделили три сценария, чтобыпомочь оценить риски, протестировать устойчивость и подготовиться к потенциальным исходам.
1. Быстрая деэскалация
Более быстрый путь к стабилизации определяет сценарий «Быстрой деэскалации», при котором война в Иране завершится во втором квартале, цены на энергоносители резко упадут, а торговые пути нормализуются к концу 2026 года. Рост мирового реального ВВП в 2026 году будет соответствовать базовому уровню в 2,9 % и укрепится до 3,2 % в 2027 году. Инфляция замедлится до 4,1 % в 2026 году, после чего существенно упадёт до 2,6 % в 2027 году. Экономики, импортирующие энергоносители, быстрее всего почувствуют облегчение от снижения давления издержек, в то время как рост уверенности поддержит более быстрое восстановление на рынках, ориентированных на торговлю.
В сценарии «Быстрой деэскалации» надёжное прекращение огня во втором квартале снизит геополитический риск, что позволит торговым путям в Персидском заливе открыться раньше, а условиям судоходства — улучшиться во втором полугодии. Цены на нефть упадут на 30 % ниже базового уровня, а инфляционное давление ослабнет по мере снижения затрат на энергию, транспорт и сырьё. Этот сценарий помогает определить, где могут возникнуть позитивные сдвиги, если условия стабилизируются быстрее, чем ожидалось, при этом цепочки поставок, логистика и энергетические рынки будут нормализоваться постепенно.
2. Шок эскалации
«Шок эскалации» наносит резкий, опережающий удар, снижая рост мирового реального ВВП до 2,7 % в 2026 и 2027 годах. Инфляция взлетит до 5,2 % в 2026 году и до 4,2 % в 2027 году, поскольку более высокие производственные затраты распространятся на промышленный, грузовой и сельскохозяйственный сектора. Этот сценарий вызывает самый острый, но кратковременный всплеск, и к 2028 году инфляция упадёт ниже базового уровня.
Импортёры энергоносителей (Еврозона, Великобритания, Япония) столкнутся с наиболее резким немедленным спадом на фоне скачка инфляции и ослабления спроса, в то время как экспортёры, такие как США и Бразилия, окажутся в относительно более защищённом положении.
В сценарии «Шока эскалации» конфликт обостряется во втором квартале, нанося временный, но существенный ущерб производственной, экспортной или логистической инфраструктуре на Ближнем Востоке. Цены на нефть и газ подскочат на 40 % и 50 % выше базового уровня соответственно. Деэскалация начнётся в середине 2026 года, при этом затяжная война за пределами первого полугодия не предполагается. Этот сценарий тестирует устойчивость к краткосрочным шокам и наиболее актуален для секторов, подверженных внезапным скачкам цен, сбоям в поставках и ужесточению финансовых условий.
3. Затяжной сбой в Ормузском проливе
«Затяжной сбой в Ормузском проливе» — это сценарий меньшей интенсивности, но большей продолжительности, который тормозит глобальную активность. Рост реального ВВП упадёт ниже базового уровня до 2,8 % в 2026 году. Более серьёзный удар придётся на 2027 год, когда рост снизится до 2,6 %. Инфляция поднимется до 4,5 % в 2026 году и до 4,2 % в 2027 году — это менее заметное, но более стойкое давление из-за узких мест в судоходстве и повышенных цен на энергоносители.
Тех же импортёров энергоносителей (Еврозону, Великобританию, Японию) это затронет сильнее всего, но со временем эффект распространится, постепенно оказывая давление на более широкий спектр рынков, включая такие более устойчивые страны, как США.
В рамках сценария «Затяжного сбоя в Ормузском проливе» перебои продолжатся вплоть до второго квартала 2028 года. Активная фаза войны утихнет, но морская торговля и энергетические потоки в Персидском заливе останутся ограниченными после третьего квартала ещё на восемь кварталов. Хрупкое прекращение огня сохраняется, крупной эскалации не происходит, однако постоянные риски безопасности продолжают влиять на судоходство через Ормузский пролив. Цены на энергоносители не подскакивают так резко, но остаются повышенными дольше. Этот сценарий проверяет маржинальную выносливость бизнеса на случай, если повышенные затраты на энергию и транспорт сохранятся в течение нескольких лет, а не кварталов. Эти допущения помогают оценить среднесрочное давление на покупательную способность потребителей, операционные расходы и уверенность в региональных инвестициях.
Глобальный базовый прогноз и альтернативные сценарии
Рост ВВП/Инфляция
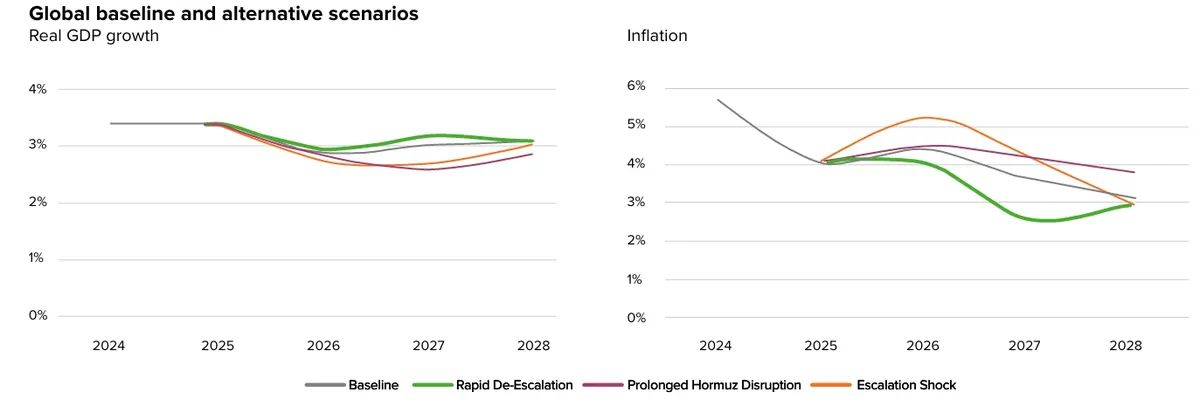
Источник: макроэкономическая модель Euromonitor International, база данных Passport («Экономика, финансы и торговля»)
Примечание. Данные начиная с 2026 года являются прогнозными, обновлены 4 мая 2026 года.
Региональные обзоры
США
Рост реального ВВП США замедлится до 1,8 % в 2026 году, что указывает на более мягкое, но устойчивое расширение экономики. Инфляция снова идёт в рост после кратковременного замедления в начале этого года; свежий прогноз составляет 3,1 %.
Инвестиции остаются неравномерными: расходы на искусственный интеллект и центры обработки данных поддержали показатели первого квартала, в то время как строительная активность ослабла, а политическая неопределённость негативно сказалась на деловой уверенности. Потребительские расходы теряют импульс, поскольку инфляция подрывает реальные доходы, а бремя долгов домохозяйств и практически стагнирующий рост реальной заработной платы ограничивают дискреционный спрос (расходы на товары не первой необходимости).
Растущие затраты на энергоносители из-за войны в Иране перекладываются на операционные расходы и ценообразование, усиливая инфляционное давление. Будучи чистым экспортёром энергии с низким уровнем зависимости от внешней торговли, США лучше подготовлены к поглощению внешних шоков, а внутренний спрос и глубина финансовых рынков обеспечивают дополнительный буфер.
Еврозона
Внешние встречные ветры останавливают хрупкое восстановление еврозоны. Кризис в Ормузском проливе наложил энергетический и торговый шок на замедление экспорта, уже вызванное тарифами США. Прогноз роста реального ВВП на 2026 год был снижен до 1 %. Инфляция прогнозируется на уровне 2,7 % после пересмотра в сторону повышения. Более высокие цены на энергоносители обращают вспять прежнюю дезинфляцию. Устойчивые потребительские расходы, туризм и государственные инвестиции удерживают активность на плаву, чему способствуют низкая безработица и рост реальной заработной платы.
Зависимость от энергоносителей является самой уязвимой точкой. Почти стопроцентная зависимость от импорта энергии и ограниченное внутреннее предложение усиливают побочные эффекты от блокады Ормузского пролива, усугубляя уже существующие негативные факторы со стороны торговой политики США и вялого промышленного спроса. Более высокие затраты на импорт сжимают потребительский спрос, ограничивают инвестиции и ослабляют ценовую конкурентоспособность промышленных товаров. Экспортная зависимость делает блок крайне уязвимым и вынужденным реагировать на любые сбои в торговле.
Китай
Траектория Китая смещается от широкомасштабного роста к более целевой модели, направляемой государственной политикой. Рост реального ВВП в 2026 году прогнозируется на уровне 4,3 %. Инфляция остаётся скромной — 1,1 %, несмотря на блокаду Ормузского пролива.
Инвестиции в основной капитал остаются главным двигателем роста, концентрируясь в высокотехнологичном производстве и инфраструктуре ИИ. Потребительские расходы остаются сдержанными даже несмотря на меры политической поддержки. Осторожность при найме сотрудников и продолжающееся падение цен на жильё сдерживают общую уверенность.
Избыточные промышленные мощности продолжают ограничивать возможности установления цен, сокращая маржу в производственном секторе, даже несмотря на то, что затраты на сырьё и материалы остаются под контролем. Слабый спрос со стороны домохозяйств усиливает эту динамику, поскольку осторожные потребители сопротивляются росту цен. Риски носят преимущественно косвенный характер. Благодаря диверсифицированным источникам поставок нефти и значительным стратегическим запасам, прямое энергетическое воздействие сбоев в Ормузском проливе является управляемым. Более серьёзная угроза исходит от ослабления мирового спроса, что ограничивает экспортные возможности.