Кредиты в экономике: итоги месяца
Внутренний спрос поддерживает оживление корпоративного кредитования.
Кредиты в экономике продемонстрировали по итогам февраля умеренное восстановление: после январского сокращения совокупный объём кредитов увеличился на 0,4 %, или на ₸164,9 млрд, достигнув ₸43,2 трлн. Однако текущая динамика остаётся более сдержанной по сравнению с прошлым годом (за аналогичный период 2025 года прирост составлял 1,0 %).
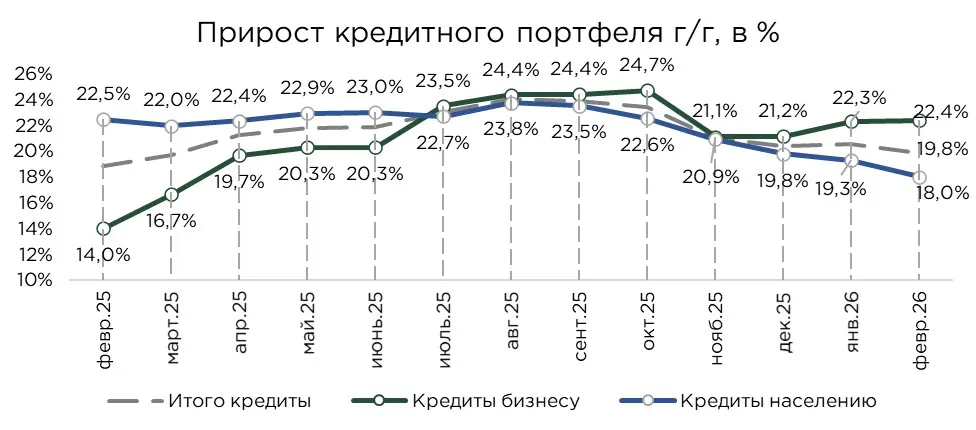
Годовая динамика также свидетельствует о некотором замедлении. По итогам февраля совокупный объём кредитов вырос на 19,8 % в годовом выражении против 20,6 % месяцем ранее. Основной вклад в это замедление по-прежнему вносит розничный сегмент, где темпы роста последовательно снижаются с августа 2025 года.
В корпоративном сегменте, напротив, с ноября прошлого года наблюдается восстановление кредитной активности. Темпы роста постепенно ускоряются и приближаются к ранее достигнутым максимумам, когда в октябре 2025 года годовой прирост корпоративных кредитов составлял 24,7 %.
Источник: данные НБРК, расчёты THE TENGE
В целом, несмотря на наблюдаемое замедление, темпы расширения кредитного портфеля остаются двузначными, продолжая формировать проинфляционные риски через канал совокупного спроса, но уже не через прямое финансирование потребительского спроса населения, а через инвестиционный спрос и обороты бизнеса.
Текущие параметры роста свидетельствуют о том, что принимаемые меры по сдерживанию кредитной экспансии дают ограниченный эффект на совокупный кредитный спрос и больше направлены на точечное перераспределение кредитных потоков между сегментами без охлаждения кредитной экспансии в целом.
Источник: данные НБРК
Основной прирост кредитного портфеля в феврале был обеспечен розничным сегментом: его объём увеличился на ₸124,9 млрд, что соответствует 75,7 % совокупного месячного прироста. Общий объём выдачи розничных кредитов за месяц несколько вырос и достиг ₸1,3 трлн (+4,7 % м/м). Однако, несмотря на этот прирост, показатель остаётся ниже уровня аналогичного периода прошлого года на 9,3 %. Сдержанная динамика во многом объясняется действующими регуляторными ограничениями на расширение потребительского кредитования, которые нацелены на снижение долговой нагрузки домохозяйств и ограничение проинфляционных рисков.
В то же время наибольший объём новых выдач по-прежнему приходится на корпоративный сегмент, где за февраль было выдано ₸1,7 трлн кредитов. Объём выдач в данном сегменте кредитования превышает уровень прошлого года на 6,4 %.

Источник: данные НБРК, расчёты THE TENGE
С учётом высокой волатильности месячных показателей и выраженной сезонности, особенно в декабре-январе, для более корректной оценки тенденций целесообразно опираться на сглаженные индикаторы. В этом контексте наиболее показательным является средний объём кредитных выдач за последние три месяца.
Средний объём выдачи за 3 месяца по итогам февраля составил ₸3,6 трлн против ₸3,1 трлн годом ранее, сохраняя свои повышенные значения, прежде всего, за счёт корпоративного кредитования.

Источник: данные НБРК, расчёты THE TENGE
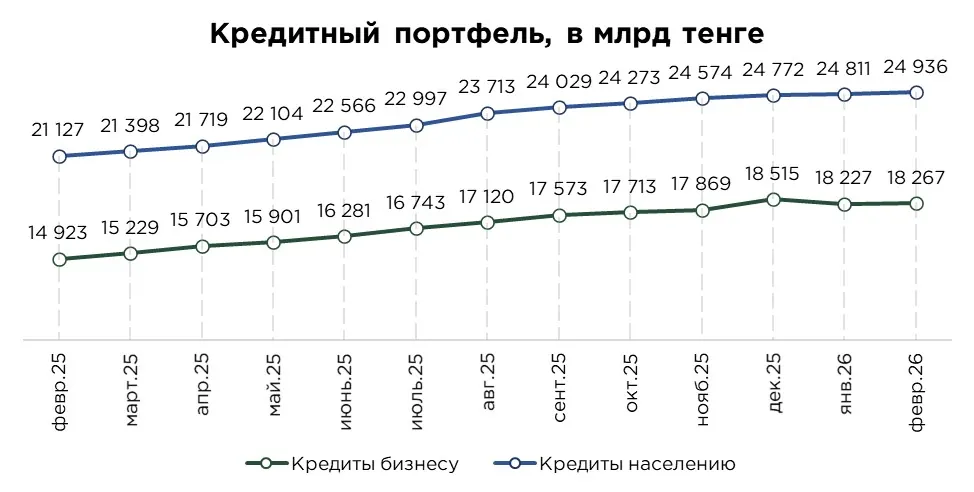
В совокупности розничный кредитный портфель по итогам февраля увеличился на 0,5 % и достиг ₸24,9 трлн, сохранив умеренную положительную динамику. Вместе с тем, по сравнению с аналогичным периодом прошлого года, темпы его расширения выглядят более сдержанными. Во многом это связано с действием регуляторных ограничений и замедлением роста в потребительском сегменте.
Корпоративный кредитный портфель, в свою очередь, вырос на 0,2 %, составив ₸18,3 трлн. Несмотря на более низкий месячный прирост по сравнению с розничным направлением, корпоративный сегмент продолжает демонстрировать устойчивость и сохраняет значимую роль в поддержании общего объёма кредитования экономики. При этом его динамика также не выглядит столь выраженной, как годом ранее.
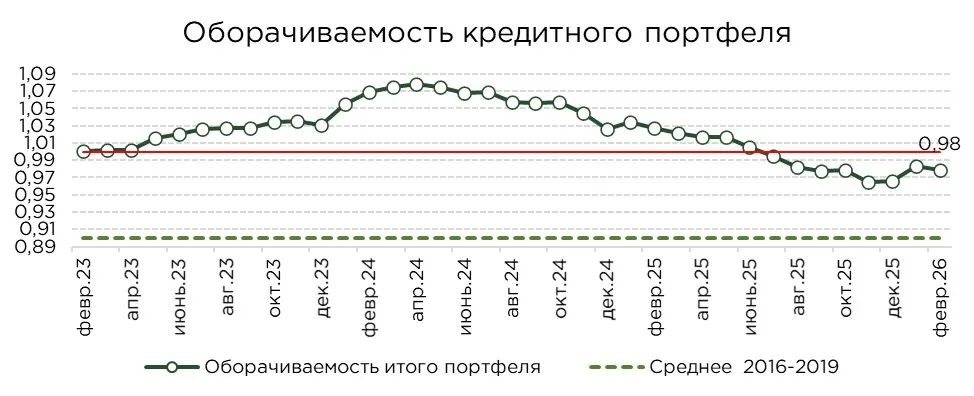
Коэффициент оборачиваемости совокупного кредитного портфеля на конец февраля 2026 года сложился на уровне 0,98.
Значение данного показателя, близкое к единице, означает, что объём кредитов, выданных за последние 12 месяцев, практически сопоставим с текущим размером всего кредитного портфеля. Иначе говоря, при коэффициенте 1 можно говорить о том, что портфель в условном выражении полностью проходит цикл обновления в течение года.
По сравнению с январём, когда наблюдалось некоторое ускорение оборачиваемости, в феврале показатель незначительно снизился.
Источник: данные НБРК, расчёты THE TENGE
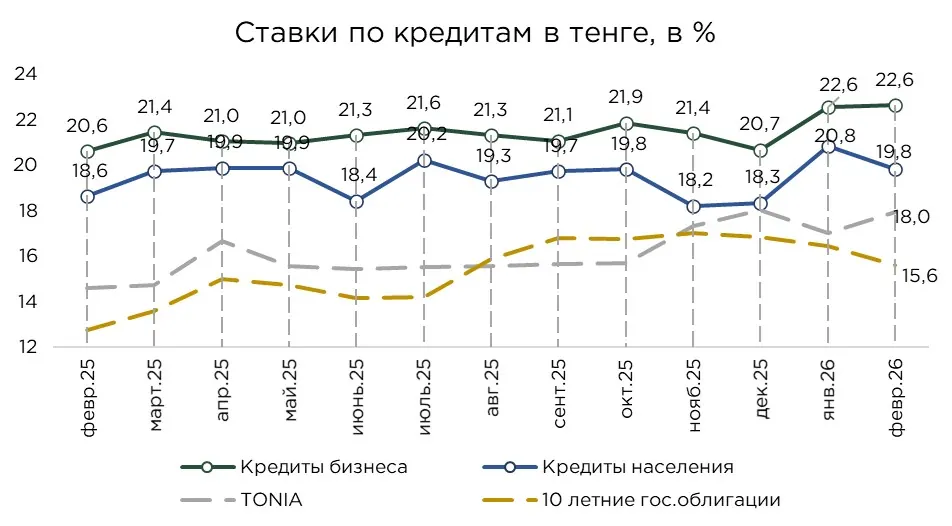
В феврале средневзвешенная ставка по выданным кредитам продолжила расти и составила 18,9 %, увеличившись на 0,1 п.п. по сравнению с январём. В годовом выражении удорожание займов оказалось еще более заметным — на 0,7 п.п.
В разрезе сегментов ситуация складывалась разнонаправленно. Средняя ставка по корпоративным кредитам в тенге выросла на 0,1 п.п., достигнув 22,6 %, тогда как в розничном сегменте, напротив, произошло снижение на 1,0 п.п., до 19,8 %. В результате разрыв между стоимостью корпоративного и розничного кредитования сохранился, причём корпоративные займы остаются более дорогими. Во многом это связано со структурой самого корпоративного портфеля, где существенную долю занимают краткосрочные кредиты на пополнение оборотных средств, как правило, со сроком обращения около полугода.
На этом фоне отличается снижение доходности государственных ценных бумаг, которое при этом не транслируется в удешевление банковского кредитования, несмотря на восприятие доходностей по ГЦБ в качестве ориентира стоимости займов. Это указывает на сохраняющийся разрыв между динамикой безрискового сегмента и условиями финансирования реального сектора.
Таким образом, кредитные риски внутри экономики по-прежнему оцениваются банками значительно выше индикативных тенговых доходностей.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/dinamika-kreditovaniya-za-mesyats