Динамика кредитного портфеля: тенденции месяца
Замедление потребительского сегмента, ускорение корпоративного кредитования формируют новую конфигурацию банковского роста в 2026 году.
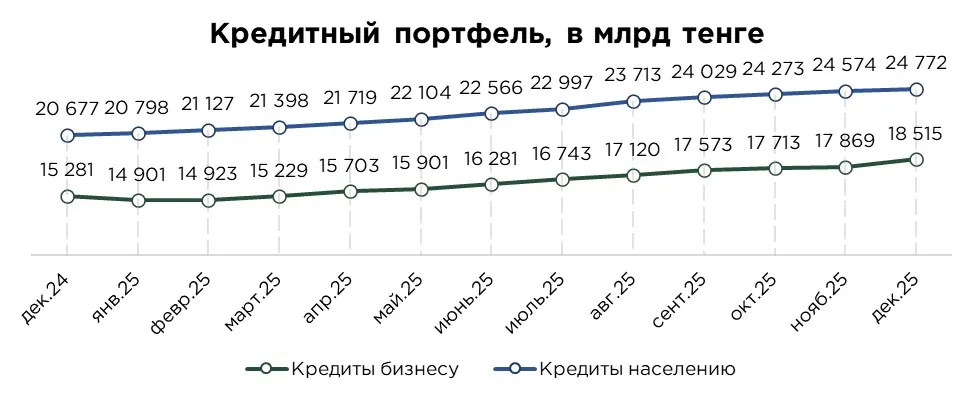
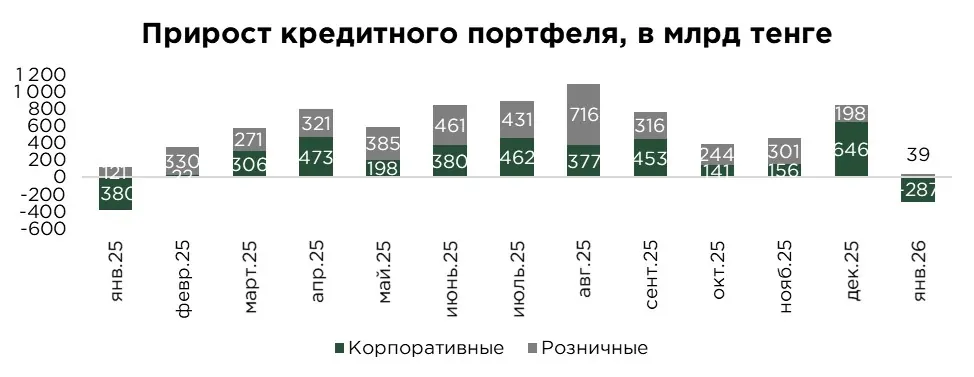
Совокупный кредитный портфель банковского сектора по итогам января продемонстрировал умеренное сокращение на 0,6 % м/м, сформировавшись на уровне ₸43,0 трлн на конец месяца. В целом, подобное сокращение портфеля характерно для начала года.
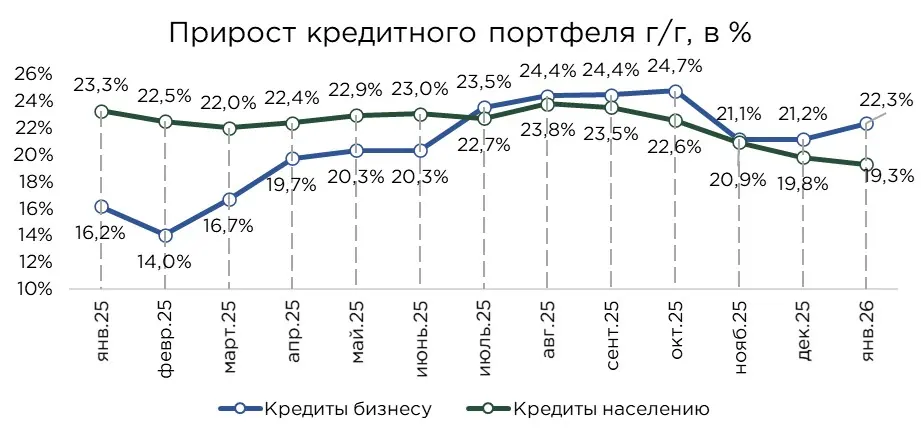
Общий кредитный портфель увеличился на 20,6 % г/г. При этом корпоративный портфель вырос на 22,3 % г/г, опережая розничный сегмент, где прирост составил 19,3 % г/г.
Столь значительный годовой прирост кредитования усиливает проинфляционные риски через канал совокупного спроса и инвестиционной активности. Несмотря на отдельные признаки замедления в краткосрочной динамике, текущие параметры роста указывают на ограниченную эффективность мер, направленных на сдерживание кредитной экспансии, прежде всего, в корпоративном сегменте.
Источник: данные НБРК, расчёты THE TENGE
В целом, по динамике кредитного портфеля формируется тренд на постепенное замедление совокупных темпов роста, прежде всего, за счёт снижения активности в розничном сегменте. Если в январе 2025 года годовой прирост розничного кредитного портфеля составлял 23,3 %, то к январю 2026 года он снизился до 19,3 %.
Корпоративный сегмент, напротив, демонстрирует ускорение с 16,2 % г/г в январе 2025 года до 22,3 % г/г в январе 2026 года.
Источник: данные НБРК
Январское сокращение совокупного кредитного портфеля во многом объясняется замедлением динамики корпоративного сегмента, прежде всего, за счёт снижения объёмов новых выдач бизнесу. В январе 2026 года корпоративные кредиты были выданы на сумму ₸1,6 трлн, что почти вдвое ниже декабрьского уровня.
В розничном сегменте объём выдач составил ₸1,3 трлн, что на 2,0 % ниже прошлогоднего значения. Сдержанная динамика объясняется, в первую очередь, действующими регуляторными ограничениями на расширение потребительского кредитования, направленными на снижение долговой нагрузки домохозяйств и ограничение проинфляционных рисков.
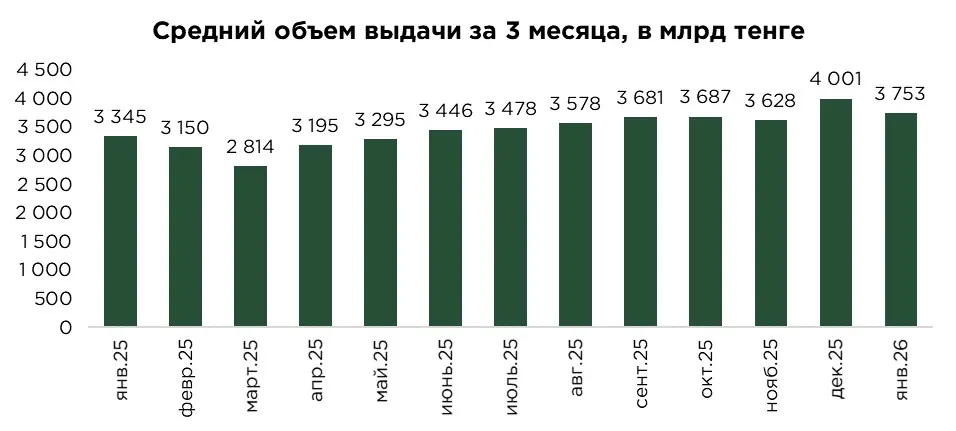
С учётом высокой волатильности месячных показателей и выраженной сезонности (особенно в декабре–январе) для более корректной оценки тенденций целесообразно опираться на сглаженные индикаторы. В этой связи показателен средний объём кредитных выдач за последние три месяца. По итогам января он составил ₸3,8 трлн против ₸3,3 трлн годом ранее. Без учёта декабрьского выброса мы по-прежнему фиксируем продолжение кредитной экспансии в экономике. Однако теперь акцент расширения смещён с розничного на корпоративное кредитование, при этом общий проинфляционный эффект со стороны кредитного канала, несмотря на сдерживающую денежно-кредитную политику, только увеличился.
Источник: данные НБРК, расчёты THE TENGE
По итогам января совокупный розничный кредитный портфель составил ₸24,8 трлн, продемонстрировав символический прирост на 0,2 % м/м. Столь сдержанная динамика объясняется январской стагнацией потребительского сегмента.
Дополнительным подтверждением разворота в розничном сегменте выступает динамика выдач. Объём потребительских кредитов в январе оказался на 5,8 % ниже уровня аналогичного периода прошлого года. Однако, при этом выдача ипотечных займов за тот же период увеличилась на 22 % г/г.
Рост потребительского кредитования замедляется под воздействием административных и макропруденциальных ограничений, тогда как ипотечный портфель продолжает расширяться благодаря бюджетным механизмам поддержки и программам субсидирования. Формируется довольно искажённое представление, когда один вид кредитования признается «вредоносным» и административно ограничивается, но взамен ему сознательно стимулируются иные сегменты. В конечном же итоге общий объём кредитного влияния на совокупный спрос практически не меняется, и даже расширяется, подменяя лишь сегменты, в рамках попыток по ручному управлению кредитным рынком.
Как результат, в корпоративном сегменте, напротив, фиксируется более активная динамика. Прирост портфеля составил 22,3 % г/г, а объём выдач увеличился на 49,7 % по сравнению с аналогичным периодом прошлого года. В целом, расширение корпоративного кредитного портфеля во многом опирается на валютные кредиты, выдача по которым увеличилась на 260,6 % г/г.
Источник: данные НБРК, расчёты THE TENGE
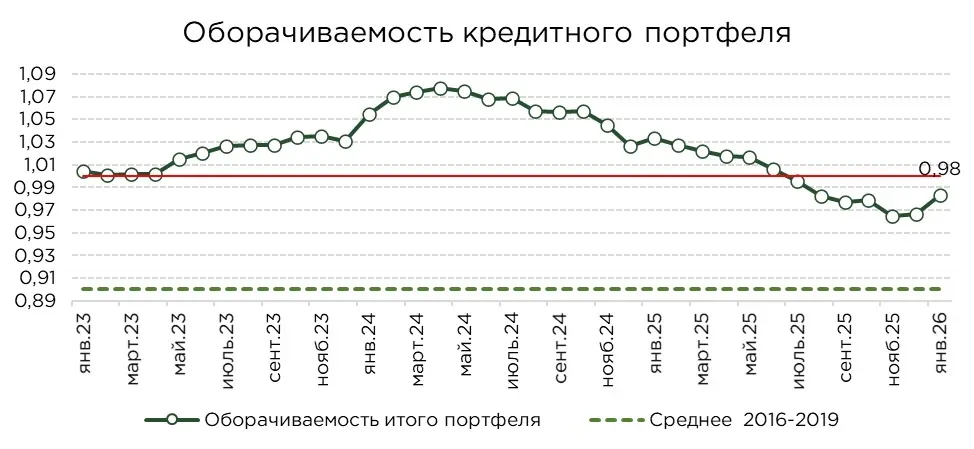
По итогам января коэффициент оборачиваемости совокупного кредитного портфеля составил 0,98. Пороговое значение коэффициента в 1 указывает, что весь объём кредитного портфеля равен выдаче за 12 месяцев. Иными словами, портфель условно «обновляется» в течение года.
После локального минимума, зафиксированного в ноябре прошлого года (порядка 0,96–0,97), показатель вновь вернулся к росту, отражая преобладающее влияние краткосрочных кредитов в январской кредитной активности.
Источник: данные НБРК, расчёты THE TENGE
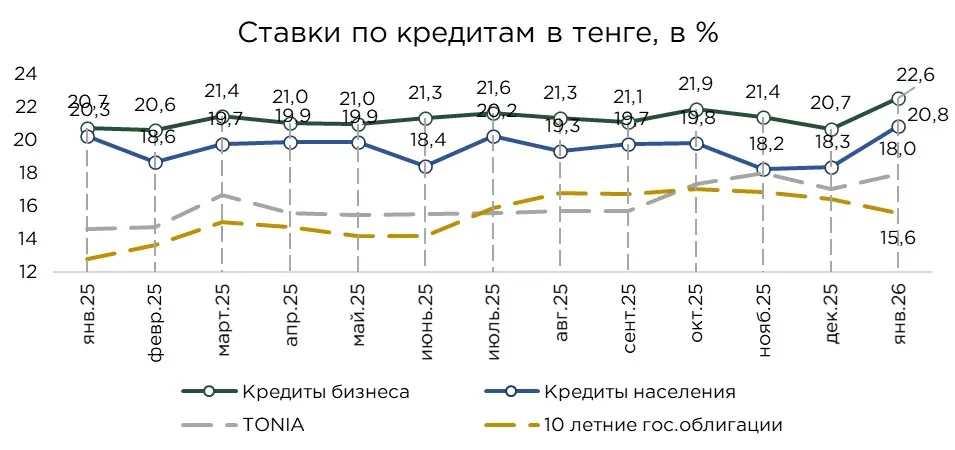
В январе средневзвешенная ставка по кредитам продемонстрировала заметное удорожание на 1,9 п.п. по сравнению с декабрём, достигнув 18,8 %. Подобная динамика отражает сезонную коррекцию после декабрьского всплеска льготных и квазибюджетных выдач, а также снижение доли субсидируемых программ в общем объёме кредитования. В годовом сопоставлении, напротив, фиксируется умеренное снижение средней ставки на 0,8 п.п. По тенговым займам рост оказался ещё более выраженным, за месяц ставка увеличилась на 2,0 п.п., а в годовом выражении на 1,2 п.п.
Средняя ставка по корпоративным кредитам в тенге увеличилась на 1,9 п.п., достигнув 22,6 %. В розничном сегменте прирост составил 2,5 п.п., при уровне 20,8 %. Существенную роль в январском удорожании сыграло снижение объёмов льготного кредитования.
В результате наблюдалось расширение спреда между базовой ставкой и фактической стоимостью банковского кредитования. При этом ставки по корпоративным займам остаются несколько выше розничных, что объясняется значительной долей краткосрочных кредитов на пополнение оборотных средств со средним сроком около шести месяцев.
Примечательно, что снижение доходностей по государственным ценным бумагам не сопровождается снижением ставок кредитования, что в очередной раз подчёркивает сильный разброс между всё ещё высокими рисками внутри экономики и спекулятивным спросом на безрисковые активы при поддержке высокой базовой ставкой и укрепляющегося курса.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/dinamika-kreditnogo-portfelya-za-mesyats