Депозиты в экономике: динамика изменений месяца
Что стоит за январским сокращением депозитов.
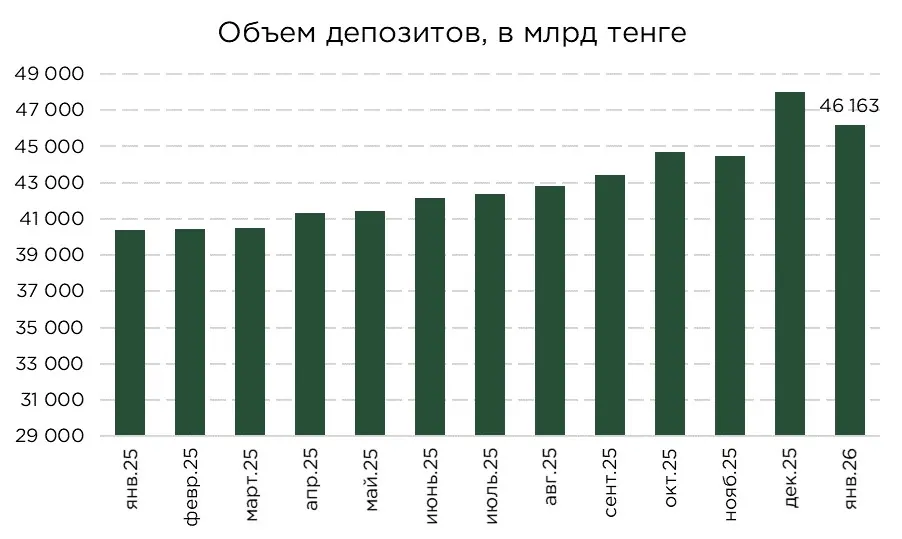
По итогам января зафиксировано сезонное сокращение совокупного объёма депозитной базы после традиционного декабрьского пика. Общий объём депозитов составил ₸46,2 трлн, снизившись на ₸1,8 трлн, или на 3,8 % по сравнению с декабрём.
В целом, подобная динамика характерна для начала года. В то же время, обращает на себя внимание более выраженный масштаб январской коррекции по сравнению с аналогичным периодом прошлого года, когда снижение составляло только ₸882,7 млрд, или 2,1 %.
Источник: НБРК
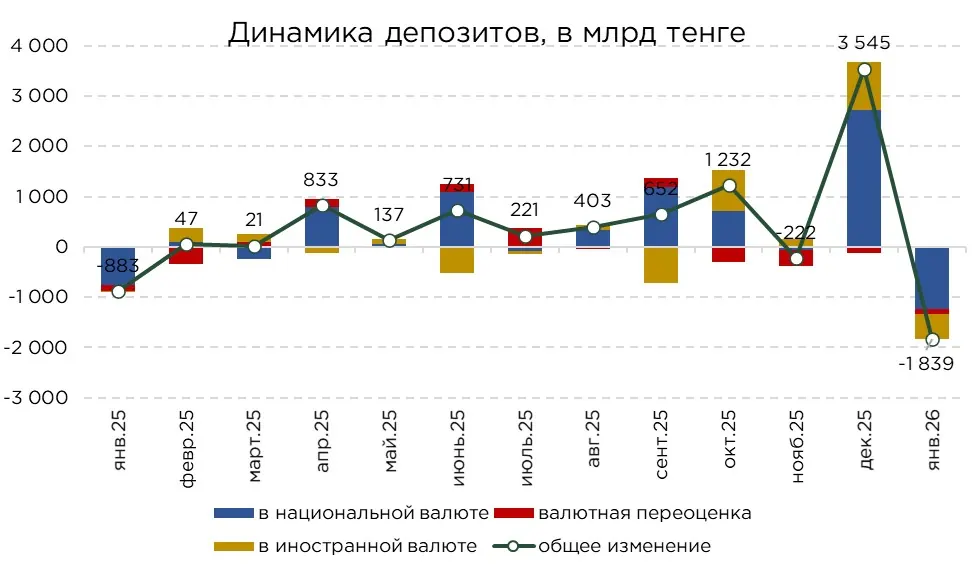
В январе динамика тенговых средств заметно ослабла. Отток составил ₸1,2 трлн, или 3,3 % за месяц, что обеспечило 67,2 % совокупного сокращения депозитной базы по системе. Наибольшее снижение зафиксировано в корпоративном сегменте -₸959,8 млрд (−5,9 %). Тенговые средства населения сократились на ₸276,6 млрд (−1,3 %).
Сокращение затронуло и валютные вклады, объём которых уменьшился на ₸602,9 млрд (−5,9 %) за месяц. Основной вклад вновь пришёлся на корпоративный сектор (-₸692,9 млрд), тогда как в розничном сегменте, несмотря на отрицательную валютную переоценку вследствие укрепления тенге, зафиксирован прирост валютных депозитов населения на ₸90,0 млрд.
Источник: НБРК, расчёты THE TENGE
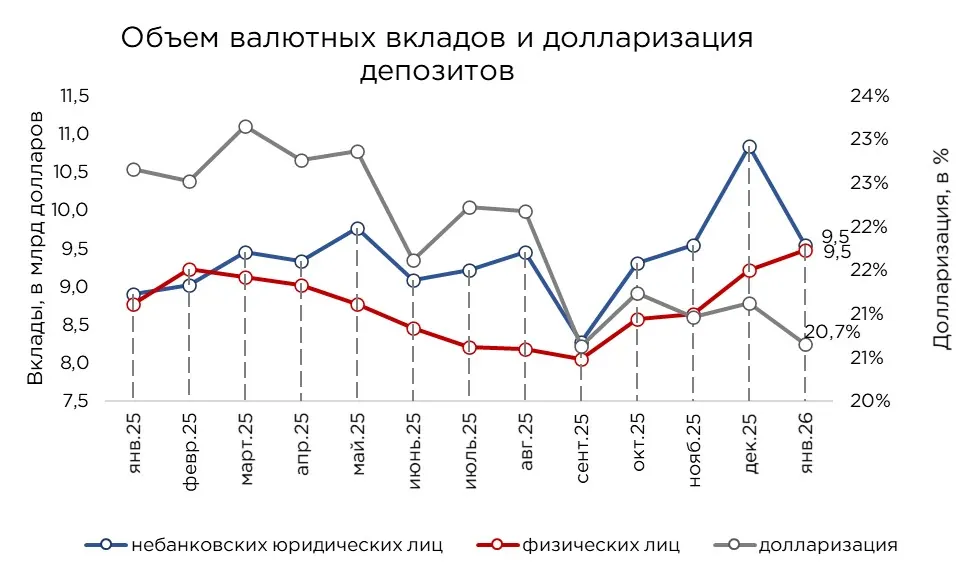
В долларовом выражении объём валютных депозитов по итогам января составил $19,0 млрд, продемонстрировав сокращение на $1,0 млрд, или 5,1 % за месяц. Основной вклад в снижение вновь внёс корпоративный сегмент, где валютные средства бизнеса сократились на $1,3 млрд (−11,9 %). В то же время в розничном сегменте вклады увеличились на 2,8 %, или на $0,3 млрд.
Исторически именно корпоративные клиенты формировали основной прирост валютной депозитной базы, тогда как население в условиях высокой доходности тенговых инструментов и относительной стабильности курса предпочитало конвертацию в национальную валюту. Однако в текущих условиях наблюдается изменение поведенческой модели. Несмотря на рекордно высокие процентные ставки по тенговым инструментам и укрепление курса, домохозяйства, напротив, увеличивают долю валютных сбережений.
Если рассматривать динамику в более широком временном горизонте, процесс наращивания валютных вкладов, как со стороны бизнеса, так и населения фактически начался ещё в сентябре прошлого года. При этом, корпоративный сектор демонстрировал более выраженный прирост, что к концу года привело к заметному превышению объёма валютных средств бизнеса над розничным сегментом. Январская коррекция нивелировала это расхождение, вернув объёмы валютных депозитов бизнеса к уровням, сопоставимым с депозитами населения.
Как правило, столь резкое сокращение валютных средств корпоративного сектора наблюдается в периоды активизации инвестиционных циклов, когда компании используют ранее аккумулированную валютную ликвидность для покупки оборудования.
Однако подобная динамика выглядит нетипичной для января, который традиционно характеризуется сдержанной деловой активностью и осторожным началом инвестиционного цикла. Тем не менее, в текущем году предприятия продемонстрировали опережающую инвестиционную активность, направив средства на приобретение оборудования уже в начале года. При этом финансирование, судя по слабой динамике инвестиционного кредитования, осуществлялось преимущественно за счёт собственных накоплений, а не за счёт привлечённых банковских ресурсов.
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
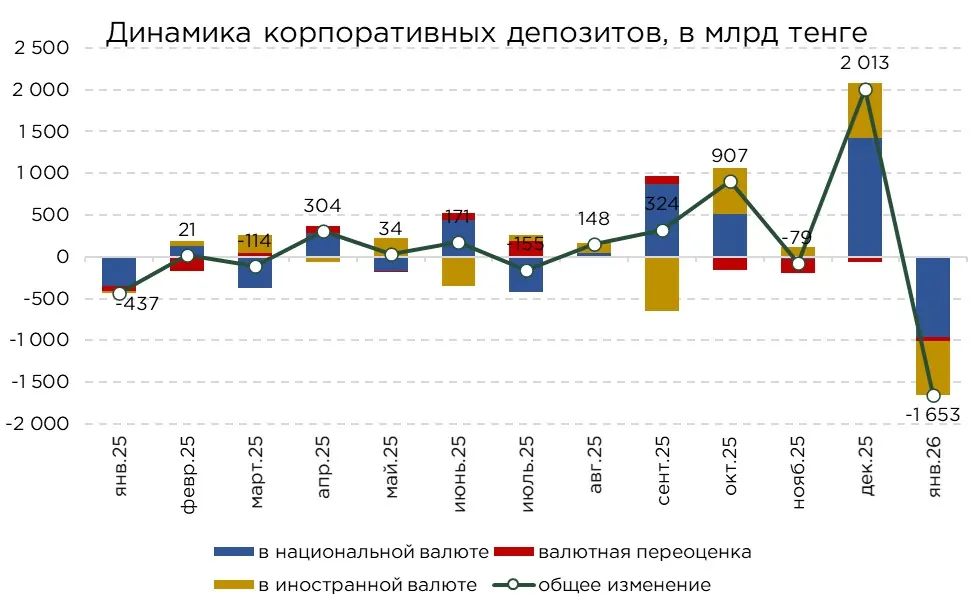
В январе корпоративные вклады продемонстрировали заметное сокращение -₸1,7 трлн, или −7,6 %, и составили ₸20,1 трлн. По сравнению с январём прошлого года, текущее сокращение было намного значительным (-₸437,0 млрд, или −2,3 %). Сокращение затронуло как тенговые депозиты (-₸959,8 млрд), так и валютные (-₸692,9 млрд). При этом порядка ₸48,9 млрд снижения валютных вкладов объясняется отрицательной валютной переоценкой на фоне укрепления тенге.
Отметим и сочетание снижения депозитов с относительно сдержанной кредитной динамикой, традиционно наблюдаемой в начале года. Отсутствие активного прироста кредитного портфеля при одновременном сокращении корпоративных остатков на счетах указывает на использование компаниями ранее накопленной ликвидности.
Кроме того, учитывая зафиксированное в январе ускорение инвестиционной активности, можно предположить, что часть валютной ликвидности была направлена на инвестиционные цели.
Источник: НБРК, расчёты THE TENGE
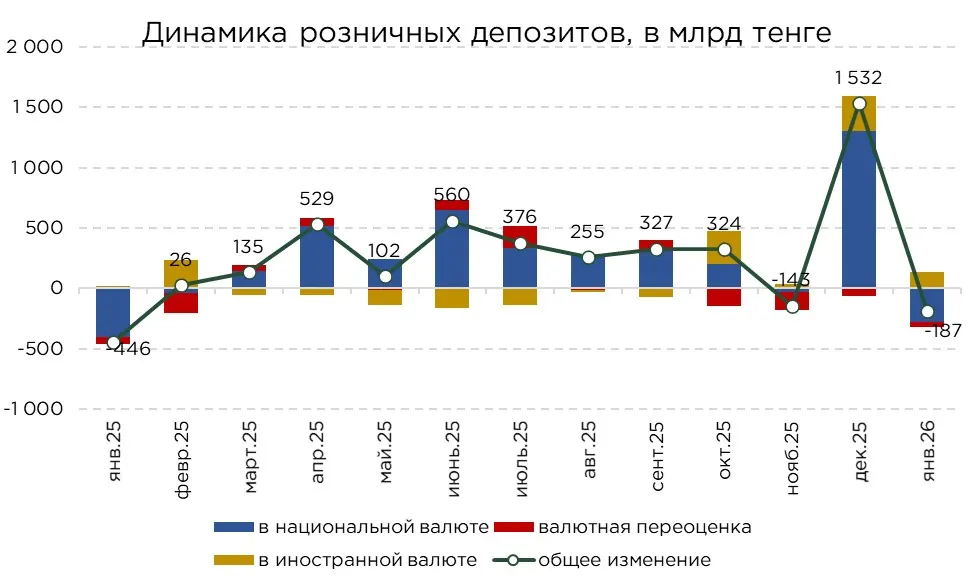
Объём депозитов населения по итогам января составил ₸26,0 трлн. За январь отметилось сокращение на ₸186,6 млрд, или на 0,7 %. В целом, сокращение было сдержанным, по сравнению с корпоративным сегментом.
Также, как и по депозитам бизнеса, отмечается сокращение депозитов в тенге (-₸276,6 млрд, или 1,3 %), тогда как валютные депозиты выросли на ₸90,0 млрд. При этом, без учёта отрицательной валютной переоценки, прирост валютной составляющей был бы выше, составив ₸131,5 млрд. Таким образом, домохозяйства не сокращали валютную позицию при крепком курсе, как это происходило ранее, а, напротив, использовали его как возможность для наращивания валютных накоплений.
Источник: НБРК, расчёты THE TENGE
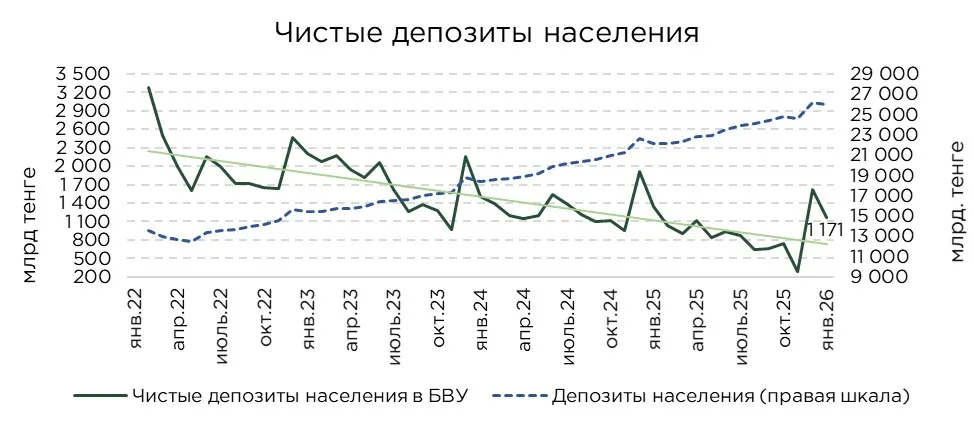
В более широком контексте наблюдается постепенное ухудшение баланса домохозяйств. Несмотря на номинальный рост депозитного портфеля в последние годы, показатель чистых депозитов населения (депозиты за вычетом кредитов населению) демонстрирует устойчивую тенденцию к снижению. Ключевым фактором выступает опережающий рост розничного кредитования, прежде всего, потребительского.
На протяжении предыдущих лет доступное потребительское кредитование фактически выполняло функцию сглаживания текущих расходов. Домохозяйства могли финансировать покупки за счёт заёмных средств, одновременно сохраняя часть доходов на депозитах, что формировало одновременный рост как активов, так и обязательств. Однако ужесточение регуляторных мер, направленных на охлаждение розничного кредитования, изменило поведенческую модель. Ограничение темпов выдачи потребительских займов вынуждает население чаще использовать собственные накопления для финансирования текущего потребления, что сокращает возможности для формирования новых сбережений.
Источник: НБРК, расчёты THE TENGE
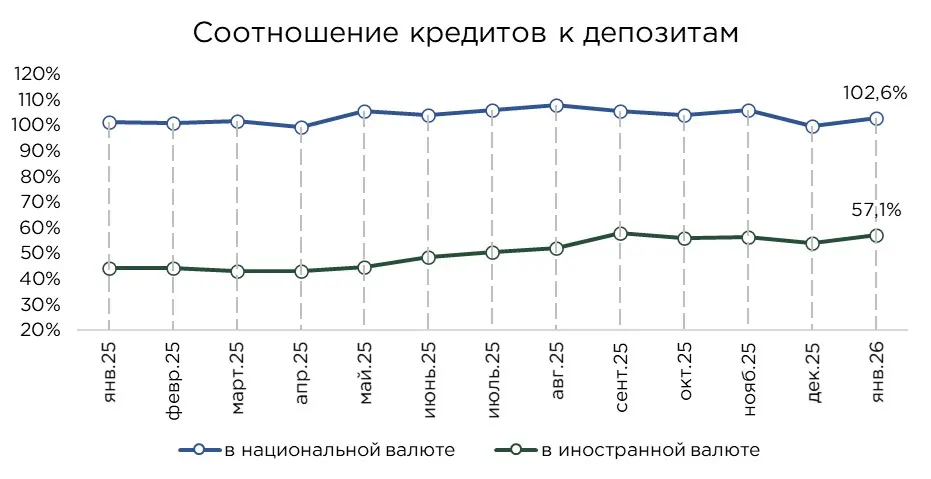
Значительное сокращение депозитной базы в январе закономерно отразилось на динамике коэффициента LDR (соотношение кредитов к депозитам), усилив дисбалансы в структуре фондирования банковского сектора. По итогам месяца соотношение по тенговым кредитам и депозитам достигло 102,6 %, тогда как в валютном сегменте показатель составил 57,1 %.
В то же время валютный сегмент демонстрирует противоположную картину. При коэффициенте 57,1 % объём валютных депозитов значительно превышает валютное кредитование, формируя избыточные валютные резервы по системе. Данная структура во многом является следствием проводимой макропруденциальной политики, направленной на дедолларизацию экономики, ограничение валютного кредитования заёмщиков без валютной выручки и снижение системных валютных рисков. В результате банки аккумулируют валютные пассивы при ограниченных возможностях их размещения.
Источник: НБРК, расчёты THE TENGE
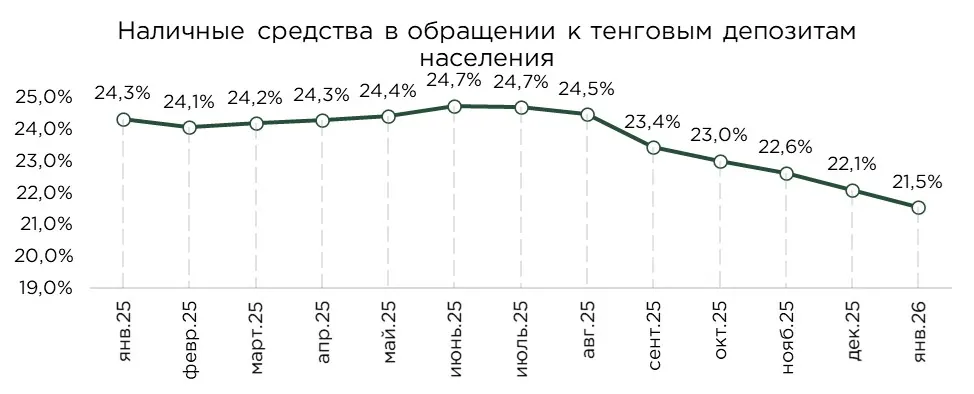
Соотношение наличных денег в обращении к тенговым депозитам населения в январе составило 21,5 %. В целом, отмечается тренд на снижение данного показателя. Снижение коэффициента отражает последовательный переток ликвидности из наличного оборота в банковскую систему.
Отдельно стоит отметить, что в условиях усиления налоговой нагрузки и ужесточения фискального администрирования можно было ожидать роста предпочтений в пользу наличных расчётов и расширения теневого оборота. Однако январские данные не подтверждают подобного сценария, заметного увеличения доли наличности не произошло.
Источник: НБРК, расчёты THE TENGE
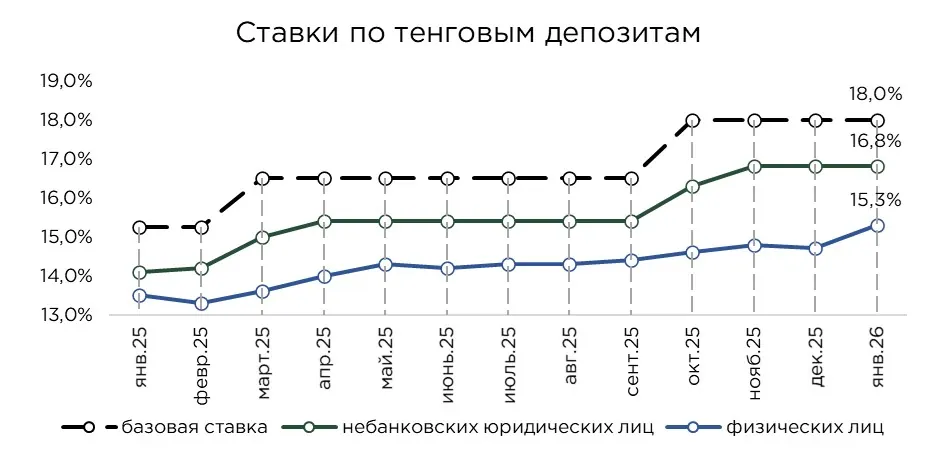
В январе процентная политика банковского сектора в целом сохраняла стабильность. Средневзвешенные ставки по корпоративным депозитам остались на уровне декабря — 16,8 % годовых, тогда как по розничным вкладам наблюдалось незначительное повышение на 0,6 п.п., до 15,3 %.
Относительно более низкий уровень ставок в розничном сегменте во многом объясняется значительной долей депозитов, аккумулированных в системе жилищных сбережений через Отбасы банк, где ставки традиционно ниже рыночных, это статистически влияет на средний показатель по системе.
Источник: НБРК, расчёты THE TENGE
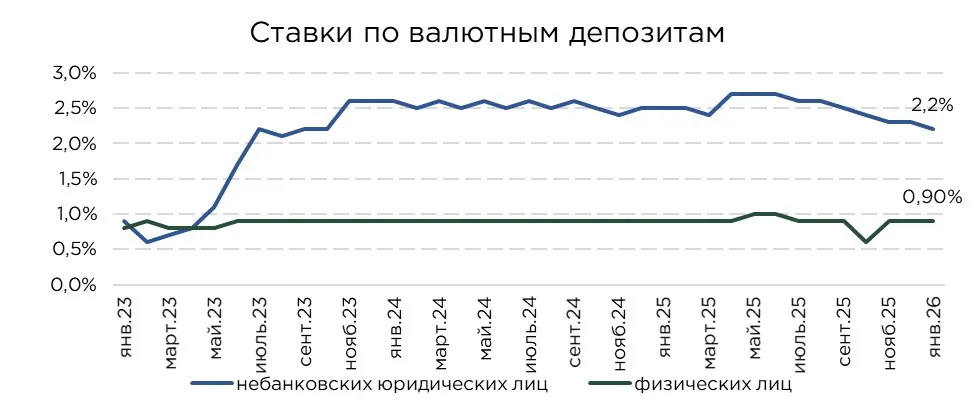
Валютный сегмент депозитного рынка в январе также продемонстрировал относительную стабильность процентных условий. Ставки по корпоративным вкладам в иностранной валюте незначительно снизились на 0,1 п.п., тогда как по розничным депозитам сохранились на уровне 0,9 % годовых.
В розничном сегменте ставка вблизи 1 % удерживается уже продолжительное время. В корпоративном сегменте ситуация несколько иная. Начиная с февраля 2023 года наблюдался заметный рост ставок по валютным депозитам бизнеса, после чего сформировался устойчивый спред между корпоративными и розничными ставками, который в среднем составляет порядка 1,5 п.п.
Источник: НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/depoziti-v-ekonomike-izmeneniya-mesyatsa