Мэа: спрос на нефть не вернётся к уровню 2025 года даже в 2027
Дизельный рынок останется напряжённым дольше всех

Изображение: Magnific
Мировой спрос на нефть в 2026 году, по обновлённому сегодня прогнозу Международного энергетического агентства, сократится на 2,6 млн баррелей в сутки в годовом выражении, в том числе на 2,5 млн б/с в IV квартале, на фоне войны с Ираном, перебоев с поставками нефтепродуктов, роста цен на топливо и ухудшения экономических перспектив. Около четверти снижения придётся на дизельное топливо. В 2027 году ожидается частичное восстановление спроса на 2 млн б/с, однако потребление останется на 620 тыс. б/с, или на 0,6 %, ниже уровня 2025 года. Мировое предложение нефти в сентябре выросло на 2,5 млн б/с, до 102,3 млн б/с, преимущественно благодаря странам Персидского залива. Тем не менее по итогам 2026 года оно сократится в среднем до 100,7 млн б/с, а в 2027 году увеличится на 7,7 млн б/с Возобновившиеся атаки в регионе делают перспективы восстановления нестабильными, отметили аналитики МЭА в октябрьском отчёте о нефтяном рынке. Рынок дизельного топлива остаётся напряжённым: в сентябре мировой экспорт сократился на 700 тыс. б/с в годовом выражении, поскольку потеря 1,3 млн б/с поставок из России и с Ближнего Востока была компенсирована лишь частично. Наблюдаемые мировые запасы нефти за месяц уменьшились на 10 млн барр., а с конца февраля оказались ниже на 509 млн барр. (в пересчёте на суточный показатель — 2,4 млн б/с). Сокращение запасов на суше, в том числе в Китае, было преимущественно компенсировано увеличением объёмов нефти в пути. На фоне возобновления боевых действий на Ближнем Востоке, ускорения закупок азиатскими НПЗ, атаки на саудовский нефтепровод Восток-Запад 11 сентября и резкого роста стоимости фрахта цена North Sea Dated в сентябре поднялась на 29 %.
Восстановление поставок нефти с Ближнего Востока в сентябре шло полным ходом: экспорт сырой нефти из стран Залива приближался к довоенному уровню. Однако недавняя эскалация атак на региональную энергетическую инфраструктуру и танкерное судоходство грозит сорвать дальнейший рост, отметили аналитики МЭА. В то же время рекордные танкерные ставки удорожили доставку сырой нефти и снизили маржу НПЗ. Фьючерсы на нефть Brent с начала сентября подорожали на 13 %, до примерно $107/барр. Физические эталонные сорта выросли гораздо сильнее: North Sea Dated прибавила 43 %, до $134/барр., а другие североморские сорта торгуются по цене до $160/барр.
Экспорт сырой нефти из стран Залива, лидером среди которых является Саудовская Аравия, в сентябре подскочил на 4,4 млн б/с, до 13,9 млн б/с, достигнув более 75 % довоенного уровня, поскольку предложение уверенно восстанавливалось, а запасы сокращались. Активные перевалки с судна на судно в Оманском заливе помогли увеличить общие потоки нефти через Ормузский пролив на 3,7 млн б/с, до 10,9 млн б/с, а быстрое возобновление потоков по нефтепроводу Восток-Запад увеличило общий объём экспорта в обход пролива на 970 тыс. б/с, до 5,6 млн б/с.
Мощный отскок повысил оценку мирового предложения на 3 кв. 2026 г. на 190 тыс. б/с по сравнению с прошлым месячным докладом. Однако из-за обострившихся опасений за безопасность на фоне усилившихся атак хуситов в регионе в октябре мы оставили прогнозы на оставшуюся часть года практически без изменений. Таким образом, мировое предложение нефти, как ожидается, в среднем составит 101,4 млн б/с во втором полугодии против 96,4 млн б/с во 2 кв. 2026 г.
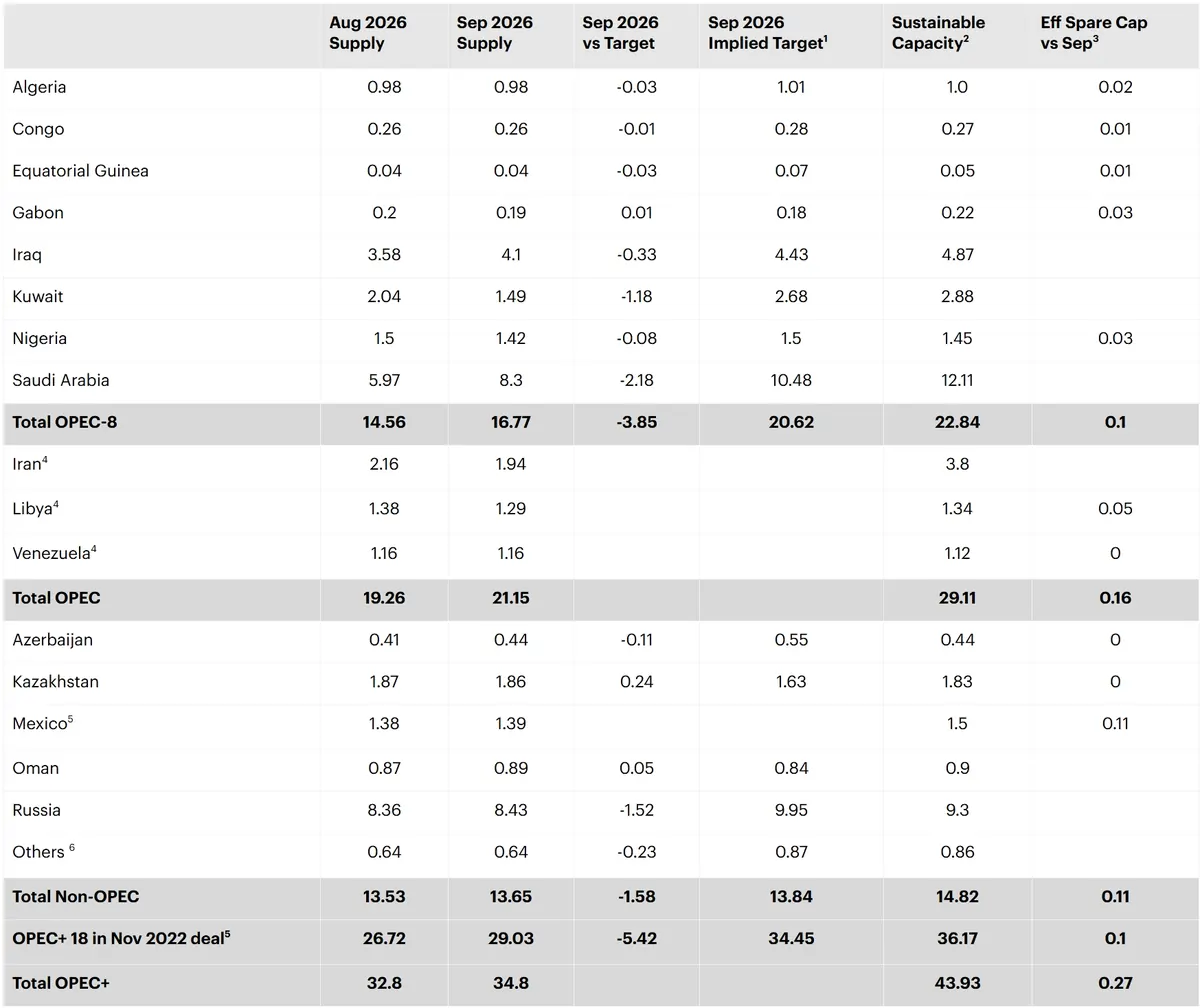
Добыча сырой нефти ОПЕК+, млн б/с
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и пересмотренные, дополнительные объёмы сокращения компенсаций. 2. Уровень мощности может быть достигнут в течение 90 дней и поддержан в течение длительного времени. 3. Исключает законсервированные объёмы иранской и российской нефти. 4. Иран, Ливия, Венесуэла освобождены от сокращений. 5. Мексика исключена из соответствия требованиям ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Поставки нефтепродуктов и СУГ с Ближнего Востока выросли намного медленнее, чем потоки сырой нефти, и остаются меньше половины довоенных уровней. Поставки нефтепродуктов в сентябре выросли на 210 тыс. б/с, до 1,9 млн б/с, а СУГ — на 90 тыс. б/с, до 670 тыс. б/с (при довоенных уровнях 4,7 млн б/с и 1,5 млн б/с соответственно). Продолжающиеся перебои с экспортом с Ближнего Востока, усугублённые снижением поставок из России и некоторых азиатских стран, сократили мировую доступность дизельного топлива/газойля на 1,5 млн б/с во 2 кв. 2026 г. и на 1,7 млн б/с в 3 кв. 2026 г. по сравнению с аналогичными периодами прошлого года, подвергнув рынки дизельного топлива экстремальному давлению, подчеркнули авторы отчёта.
Хотя мировые цены на дизельное топливо снизились с рекордных максимумов свыше $200/барр., достигнутых в сентябре, эталонные цены по-прежнему почти вдвое превышают цену сырой нефти и их докризисные уровни. Рекордные цены на дизельное топливо уже оказывают широкое влияние на экономику: они повышают стоимость товаров и влияют на реальные доходы, экономическую активность и инфляцию.
После сокращения в годовом выражении на 5 млн б/с во 2 кв. 2026 г. и на 3,7 млн б/с в 3 кв. 2026 г. мировой спрос на нефть в 4 кв. 2026 г. снизится на 2,5 млн б/с. Это приведёт к годовому снижению мирового спроса на 2,6 млн б/с, до 102,4 млн б/с, поскольку высокие цены и ухудшение экономических перспектив в ряде стран сдерживают потребление.
Несмотря на снижение спроса, балансы нефтяного рынка, по прогнозу, останутся дефицитными до конца года, а ограниченные поставки средних дистиллятов, вероятно, сохранятся вплоть до 2027 г. Мировые наблюдаемые запасы нефти по данным МЭА в сентябре незначительно снизились: рост объёмов нефти на воде на 103 млн барр. на фоне резкого увеличения экспорта из стран Залива был с избытком перекрыт дальнейшим сокращением запасов на суше на 113 млн барр. Совокупные мировые наблюдаемые запасы к концу сентября были на 509 млн барр. ниже довоенных уровней, а запасы на суше держались на самых низких уровнях как минимум с 2016 г. Поскольку оставшиеся резервы системы продолжают истощаться, то при отсутствии урегулирования конфликтов на Ближнем Востоке нефтяные рынки в ближайшие месяцы могут столкнуться с новыми потрясениями, прежде чем в 2027 г. возникнет возможный профицит, считают аналитики.
Напряжённость на рынке газойля/дизельного топлива сохранится и в 2027 г.
Мировые рынки газойля в 3 кв. 2026 г. ужесточились вопреки сезонным закономерностям, поскольку затяжные перебои с экспортом с Ближнего Востока и из России вынудили сокращать запасы. В сочетании с гораздо более значительным, чем обычно, снижением запасов во 2 кв. 2026 г. это лишило мировые рынки газойля жизненно важного запаса прочности накануне пика зимнего спроса. Более высокие цены ослабили спрос, поскольку потребители отложили чувствительные к цене закупки печного топлива. И наоборот, относительно неэластичный по цене спрос на дизельное топливо остаётся сильным благодаря правительственным мерам, направленным на смягчение влияния высоких цен на потребителей. Снижение запасов, стремительный рост крэк-спредов и усиление бэквордации сигнализируют о необходимости дополнительных поставок. Однако даже при ожидаемом быстром восстановлении объёмов переработки к концу года предложение газойля не покрывает спрос в 4 кв. 2026 г., что говорит о том, что восполнение утраченных запасов сверх обычных сезонных колебаний маловероятно до второго полугодия 2027 г.
Оптовые цены на дизельное топливо в середине сентября превысили $200/барр. в Сингапуре и достигли рекордных $220/барр. в Европе и США, подтолкнув розничные цены к историческим максимумам в большинстве крупных экономик. Высокие цены на нефтепродукты обеспечили НПЗ исключительно высокую маржу в 3 квартале 2026 года, однако рост стоимости сырья и фрахта начал её сокращать: крэк-спреды на дизельное топливо для европейских НПЗ снизились со $100/барр. до почти $60/барр. к началу октября. Дальнейшее удорожание доставки может вновь повысить цены на дизельное топливо в Европе, Африке и Латинской Америке. На фоне ухудшения экономических перспектив и рекордных цен спрос на дизельное топливо сокращается: после падения на 1,1 млн б/с в годовом выражении во 2 квартале, до 28,5 млн б/с, в 3 квартале он снизился ещё на 750 тыс. б/с, до 28,7 млн б/с. Особенно заметно ослабло потребление газойля вне транспортного сектора: в странах ОЭСР за пять месяцев по июль оно сократилось на 8 % в годовом выражении. Несмотря на необходимость пополнения запасов перед зимним сезоном в Северном полушарии, снижение мирового спроса на газойль в 4 квартале, по прогнозу, ускорится до 1 млн б/с в годовом выражении.
Предложение газойля также резко сократилось из-за войны на Ближнем Востоке, снижения загрузки НПЗ в регионе и уменьшения экспорта нефтепродуктов из Азии. Мировое производство составило в среднем 26,4 млн б/с во 2 квартале — на 1,5 млн б/с меньше, чем годом ранее, а в 3 квартале, по оценкам, снизилось на 1,7 млн б/с, до 27,2 млн б/с. Ограничение потоков сырой нефти через Ормузский пролив сократило переработку в Китае, Индии и Южной Корее. Дополнительное давление оказало падение производства и экспорта российского газойля из-за повреждений НПЗ в результате атак украинских беспилотников. Кроме того, стремление НПЗ увеличить выпуск авиационного топлива сократило выход газойля, а перебои с поставками сырья вынудили предприятия перерабатывать менее подходящие для их технологических конфигураций сорта нефти.
Сокращение выпуска на НПЗ резко снизило мировой экспорт газойля до в среднем 4,7 млн б/с за первые девять месяцев 2026 г., что на 10 % ниже уровня аналогичного периода прошлого года. Предварительные данные о торговле показывают, что в сентябре потоки снизились до 4,7 млн б/с, почти на 700 тыс. б/с меньше, чем годом ранее. Совокупный чистый экспорт с Ближнего Востока и из России упал на 1,3 млн б/с, до 820 тыс. б/с в сентябре, то есть более чем на 60 % в годовом выражении. Хотя США и Китай увеличили экспорт на 610 тыс. б/с по сравнению с аналогичным периодом прошлого года, объёмы снизились на 150 тыс. б/с по сравнению с августовским пиком и не смогли компенсировать потери Ближнего Востока и России.
Поскольку сокращение предложения опережает ослабление спроса, запасы газойля в странах ОЭСР в июле снизились до 565 млн барр. — на 5 % ниже докризисного уровня и минимума с ноября 2023 года. В 3 квартале 2026 года мировой рынок газойля, по оценкам, перешёл к дефициту около 100 тыс. б/с против пополнения запасов на 880 тыс. б/с годом ранее. Сокращение запасов может ускориться в октябре из-за сезонного роста спроса и плановых ремонтов НПЗ. Удорожание сырья и рекордные фрахтовые ставки снизили рентабельность переработки за пределами Северной Америки, а дальнейшее ухудшение маржи может вынудить НПЗ в Азии и Европе сократить производство. Несмотря на ожидаемое восстановление переработки к концу года, рынок остаётся уязвимым к новым перебоям, включая возможные ураганы в Мексиканском заливе США. Смягчение ограничений на экспорт российского дизельного топлива вряд ли существенно увеличит предложение из-за нехватки действующих мощностей российских НПЗ, тогда как опасения по поводу поставок китайских нефтепродуктов ослабли после возобновления выдачи экспортных лицензий, подчеркнули аналитики МЭА.
Рост мирового выпуска на НПЗ вернёт рынок газойля/дизельного топлива к профициту в 1 кв. 2027 г., подняв запасы примерно в соответствии с обычными сезонными закономерностями. Однако этого будет недостаточно, чтобы компенсировать дефицит, накопленный в 2026 г. В результате баланс рынка газойля останется напряжённым вплоть до 2027 г. и будет зависеть от восстановления поставок нефтепродуктов с Ближнего Востока. В противном случае для балансировки рынков может потребоваться дальнейшее сокращение спроса, которое повлечёт за собой тяжёлые экономические издержки, — заключили аналитики МЭА. — На этом непростом фоне 2 октября лидеры «Большой семёрки» объявили о своём обязательстве ускорить поставки согласованных объёмов в рамках Коллективных действий МЭА от 11 марта, отдав приоритет скорейшему выпуску на рынок дизельного топлива в ближайшие недели.
Оригинал: https://the-tenge.kz/articles/mea-1026