Итоги валютного, долгового и денежного рынков за неделю
Что способствует продолжению тренда на укрепление национальной валюты.
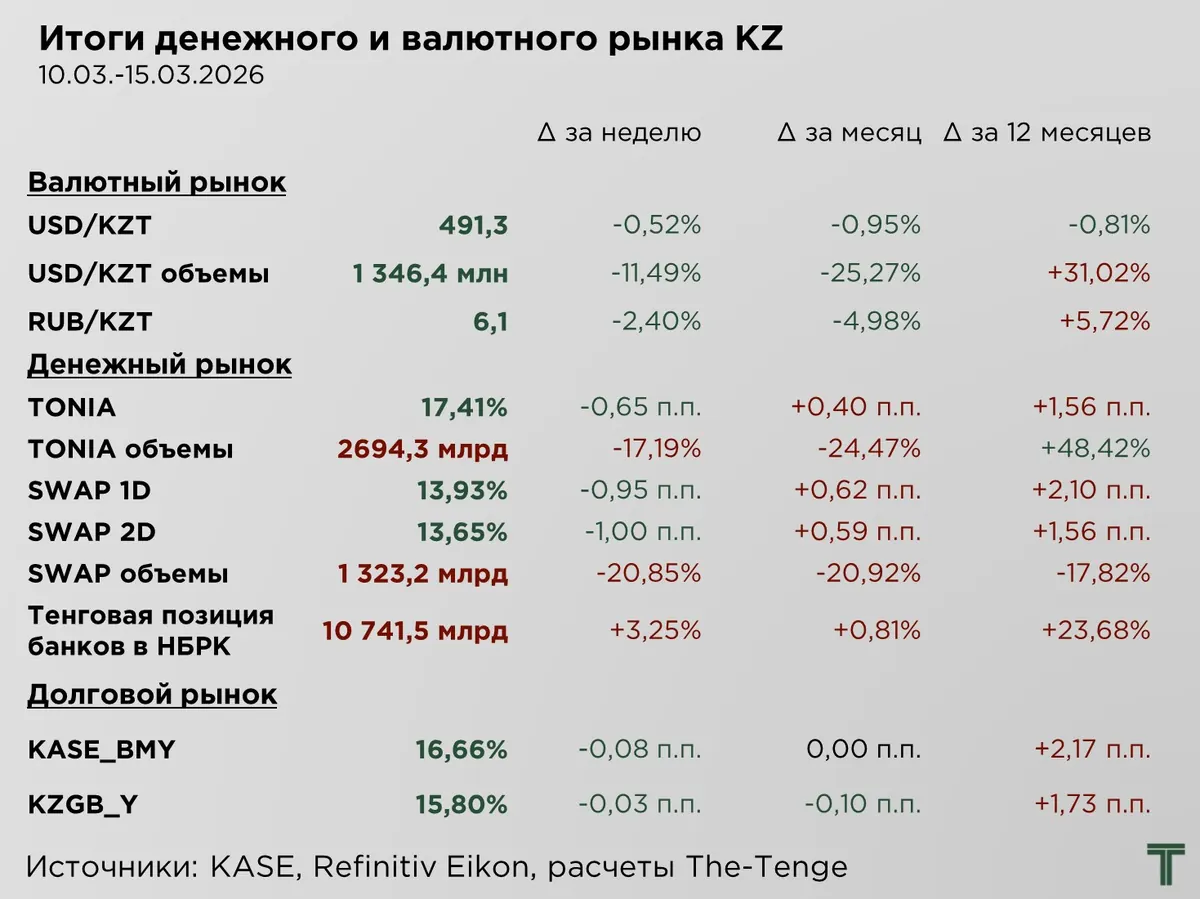
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошлой неделе курс тенге продолжил демонстрировать укрепление на 0,5 %, или на ₸2,6 за $1, достигнув уровня ₸491,3 за $1. При этом объём торгов на валютном рынке сократился на 11,5 %, что во многом объясняется сокращённой рабочей неделей.
Примечательно, что укрепление тенге происходит на фоне глобального укрепления доллара США, сопровождающегося ослаблением большинства мировых валют по отношению к американской валюте и вызванного бегством мировых инвесторов в наличный доллар на фоне эскалации ситуации с Ормузским проливом.
Несмотря на достаточно активный исход инвесторов с развивающихся рынков и, как результат, распродаж активов в национальных валютах при росте спроса на доллар, тенге остаётся безопасной гаванью.
Текущее укрепление тенге в значительной степени обусловлено шоком нефтяного рынка. На фоне обострения геополитической напряжённости на Ближнем Востоке стоимость нефти превысила отметку $100 за баррель, а прогнозы аналитиков всё больше смещаются в сторону того, что это может оказаться устойчивым среднесрочным уровнем. В результате Казахстан является одной из немногих стран временных выгодоприобретателей от этой ситуации.
Однако, участники валютного рынка закладывая текущую нефтяную премию в тенге, в значительно меньшей степени учитывают риски ограниченной возможности для расширения добычи нефти и уязвимости транспортной структуры. Более того, по данным января-февраля физические объёмы добытой нефти на 23 % меньше объёмов аналогичного периода прошлого года.
Несмотря на преобладающее негативные настроения касательно текущей мировой ситуации и желание мировых инвесторов уходить в доллар, сокращая, как текущие, так и ожидаемые инвестиции на казахстанском валютном рынке по-прежнему остаются элементы административного поддержания предложения валюты за счёт экспортной выручки. Это как обязательная конвертация валютной выручки квазигосударственным сектором, так и постоянная конвертация трансфертов Национального фонда, а также зеркалирование операций с золотом.
В результате рост нефтяных цен увеличивает приток экспортной валютной выручки, часть которой подлежит обязательной продаже на внутреннем валютном рынке.
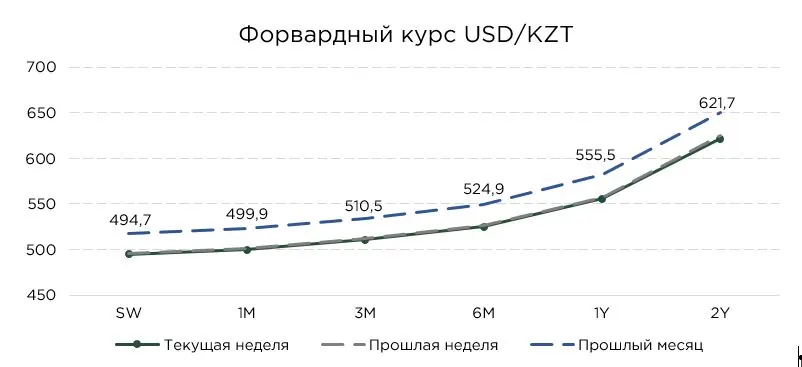
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Переход глобальных инвесторов в режим risk-off на прошлой неделе сопровождался ростом доходностей как на рынке тенговых государственных ценных бумаг, так и на рынке казначейских облигаций США, где динамика повышения ставок носила более выраженный характер. Усиление осторожности участников рынка и перераспределение портфелей в сторону более консервативных активов традиционно приводит к повышению требуемой премии за риск. Больший шок в облигациях США относительно роста тенговых доходностей, напротив, привёл к небольшому укреплению форвардного курс относительно значений предыдущей недели.
Однако, несмотря на наблюдаемую корректировку рыночных ожиданий, участники валютного рынка по-прежнему не рассматривают текущие уровни курса как устойчивые в среднесрочной перспективе. Форвардные котировки указывают на сохранение ожиданий постепенного ослабления национальной валюты. Согласно параметрам форвардной кривой, рынок закладывает формирование курса в диапазоне ₸521–551за $1 на горизонте 6–12 месяцев,
Денежный рынок
На денежном рынке наблюдалось снижение объёмов спроса на операции РЕПО, что выражалось в сокращении объёмов и ставки. Ставка TONIA сократилась на 0,65 п.п., составив 17,4 %, тем самым продолжая движение вблизи нижней границы процентного коридора базовой ставки. При этом, несмотря на текущую корректировку, уровень ставок по-прежнему остаётся выше значений как месячной, так и годовой давности.
Таким образом, отмечается стабилизация спроса на краткосрочную тенговую ликвидность. К тому же, происходит продолжение роста тенговой позиции банков второго уровня, которая за неделю выросла на 3,25 %. Таким образом, профицит тенговой ликвидности в системе вновь возрос до локального максимума.
Кроме того, в условиях усиления risk-off настроений происходит снижение интереса к тенговым активам и как следствие, уменьшение спроса на финансирование новых кэрри-трейд позиций через денежный рынок.
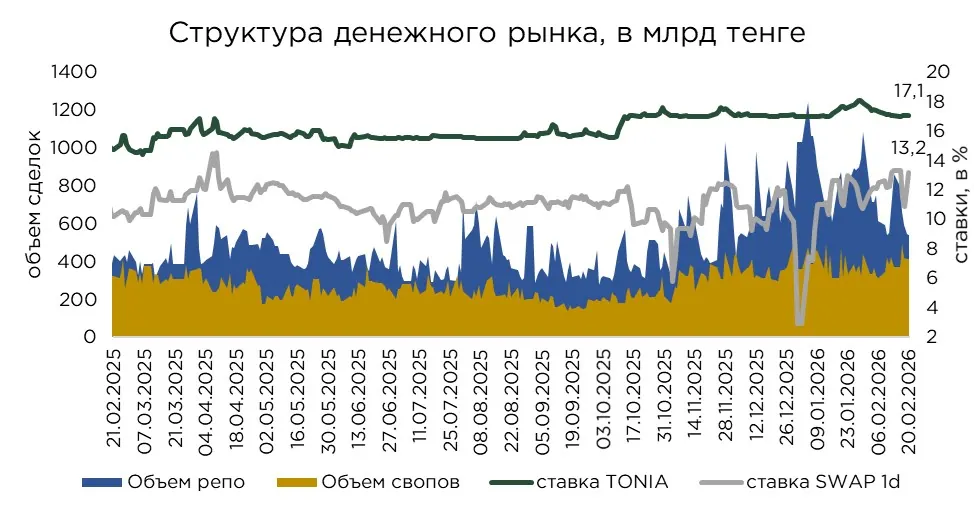
На этом фоне ставки по однодневным операциям своп снизились на 0,95 п.п., а по двухдневным на 1,00 п.п.. В целом, несмотря на недельное снижение, доходность по свопам остаётся выше в месячной и годовой динамике. Подобная динамика может свидетельствовать о том, что часть крупных корпоративных участников рынка в текущих условиях воздерживается от прямой продажи иностранной валюты для финансирования текущих операций. Вероятно, компании предпочитают сохранять валютную ликвидность, ожидая возможной коррекции курса в сторону ослабления тенге.
Долговой рынок
На рынке государственных ценных бумаг в последние недели наблюдается усиление risk-off настроений, что, по нашему мнению, отражается в постепенном снижении интереса нерезидентов к локальным долговым инструментам. На этом фоне увеличивается требуемая инвесторами премия за риск, что приводит к росту доходностей по государственным облигациям. Подобная динамика фиксируется уже вторую неделю подряд, вновь вернув тренд на рост доходностей тенговых долговых инструментов, после продолжительного периода их снижения.
Наиболее выраженный рост доходностей отмечается в сегменте 3- и 5-летних государственных облигаций, которые традиционно выступают ключевыми инструментами для стратегий кэрри-трейд. Именно этот участок кривой доходности наиболее чувствителен к изменениям настроений иностранных инвесторов, ориентированных на извлечение доходности за счёт процентного дифференциала.
Дополнительным фактором, влияющим на структуру спроса на государственные облигации, выступают ожидания относительно дальнейшей траектории денежно-кредитной политики Национального банка. В риторике регулятора всё более заметны сигналы, допускающие возможность смягчения процентной политики на одном из ближайших заседаний при сохранении благоприятной инфляционной динамики. В подобных условиях участники рынка начинают постепенно перестраивать структуру своих портфелей, увеличивая интерес к более длинным выпускам государственных облигаций.
В случае продолжения данного процесса частичный выход инвесторов из стратегий кэрри-трейд будет сопровождаться закрытием тенговых позиций, что, в свою очередь, приведёт к увеличению предложения национальной валюты на валютном рынке. В такой ситуации давление со стороны оттока портфельного капитала может частично нивелировать поддерживающий эффект от роста мировых цен на нефть, ограничивая потенциал для большего укрепления тенге.
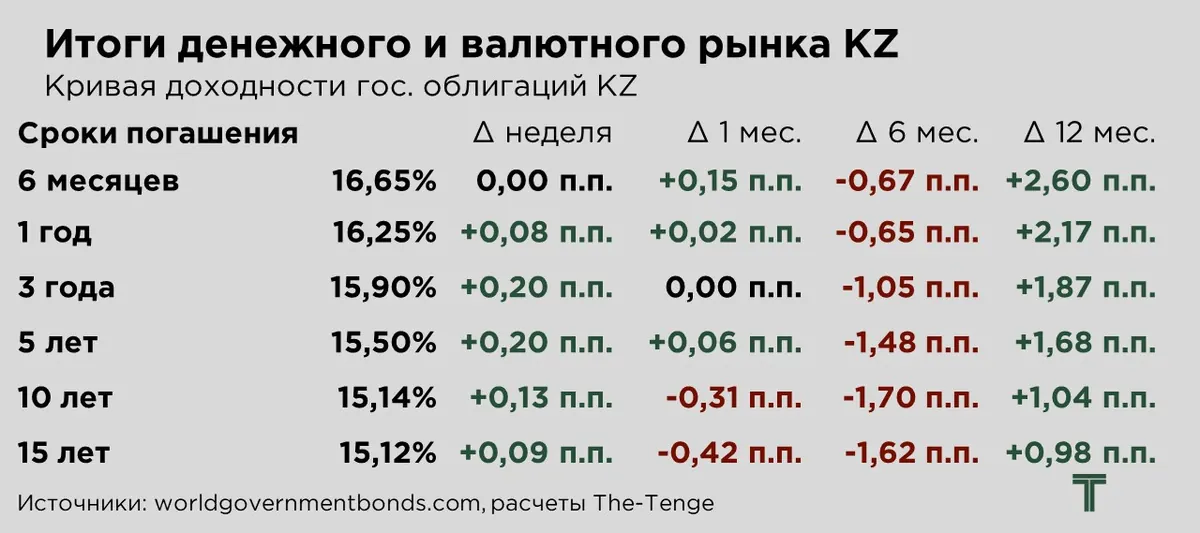
На корпоративном долговом рынке наблюдалось незначительное снижение доходностей. В частности, индикатор доходности корпоративных облигаций основной площадки KASE (BMY) сократился на 0,08 п.п. Индикатор доходности государственных облигаций KZGB_Y также продемонстрировал умеренное снижение на 0,03 п.п.
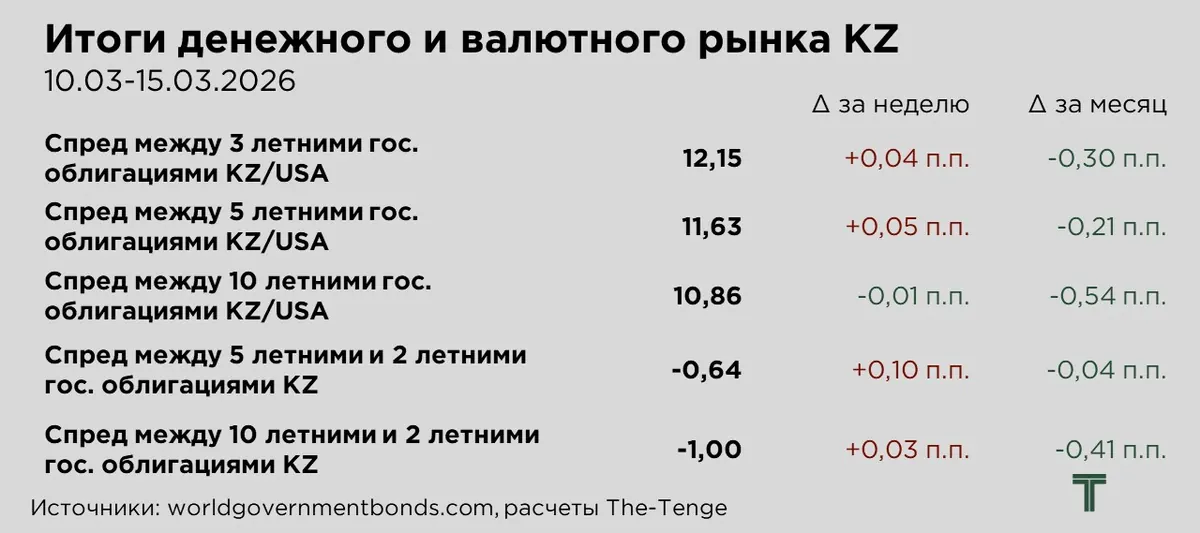
На рынке казахстанских тенговых государственных облигаций продолжает наблюдаться сужение спреда между доходностями 5-летних и 2-летних бумаг, а также между 10-летними и 2-летними облигациями. При этом кривая пока еще сохраняет инвертированный вид, при котором краткосрочные инструменты торгуются с более высокой доходностью по сравнению с длинными выпусками. Таким образом, инвесторы закладывают сценарий, при котором текущий уровень процентных ставок является близким к циклическому максимуму, а в среднесрочной перспективе ставки могут начать снижаться.
В то же время наблюдается расширение спреда между доходностями государственных облигаций Казахстана и США как в 3-летнем, так и в 5-летнем сегментах. Расширение данного дифференциала обусловлено более быстрым ростом доходностей по среднесрочным и длинным казахстанским бумагам по сравнению с американскими. В целом, инвесторы начинают закладывать дополнительную премию за риск по локальным активам. Усиление волатильности на глобальных рынках, пересмотр ожиданий по потокам капитала и неопределённость относительно устойчивости притока средств в тенговые инструменты формируют необходимость более высокой доходности для компенсации рисков и общего негативного фона на мировых рынках.
Внешние условия
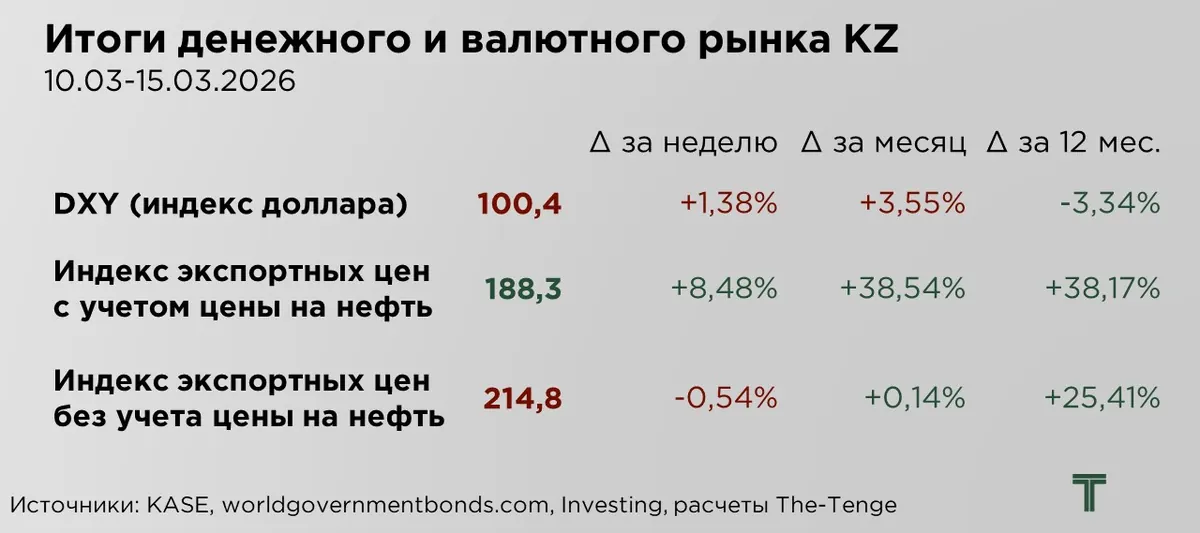
В целом внешнеэкономическая конъюнктура на прошлой неделе носила смешанный характер. С одной стороны, наблюдалось укрепление доллара США, тогда как с другой стороны фиксировался существенный рост мировых цен на нефть, что формировало разнонаправленное влияние на валюты сырьевых экономик.
Укрепление доллара во многом было обусловлено повышением уровня глобальной неопределённости. Эскалация конфликта на Ближнем Востоке усилила спрос инвесторов на активы-убежища в условиях роста стагфляционных рисков, к которым традиционно относятся доллар США, что привело к укреплению американской валюты на мировом рынке.
Дополнительную поддержку доллару оказали и макроэкономические данные из США. Опубликованная в пятницу статистика показала, что потребительские расходы в январе выросли несколько сильнее ожиданий рынка. В сочетании с сохраняющимся инфляционным давлением и продолжающейся геополитической напряжённостью это усилило ожидания экономистов о том, что ФРС, вероятно, сохранит текущие уровни процентных ставок на более длительный период и не будет спешить с возобновлением цикла их снижения.
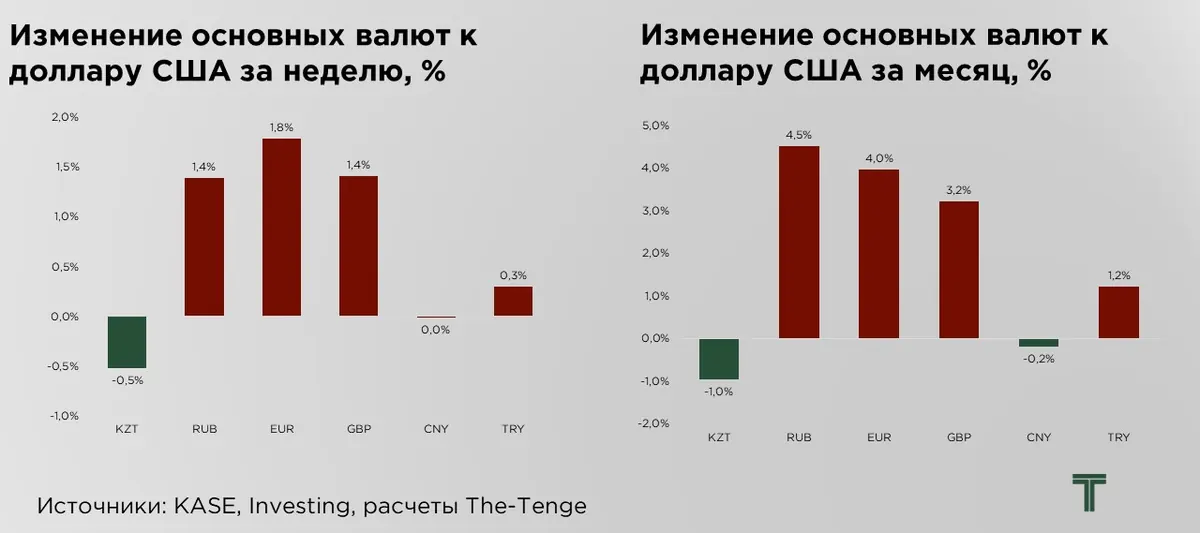
В сравнении с большинством валют развивающихся и развитых стран на прошлой неделе тенге продемонстрировал умеренное укрепление, что выделяет его динамику на фоне общей ситуации на глобальном валютном рынке.
По итогам прошедшей недели российский рубль продемонстрировал ослабление, снизившись на 1,4 %. Основным фактором данной динамики стало изменение параметров бюджетной политики и связанная с этим корректировка операций на валютном рынке.
В частности, в связи с планируемым пересмотром базовой цены на нефть в бюджетном законодательстве, Минфин РФ, приняло решение не проводить в марте 2026 года операции по покупке или продаже иностранной валюты и золота на внутреннем валютном рынке в рамках бюджетного правила.
Фактически данное решение привело к временной паузе в операциях по валютным интервенциям, которые ранее выступали важным стабилизирующим элементом валютного рынка. В предыдущие периоды продажи валюты со стороны государства обеспечивали дополнительное предложение иностранной валюты и тем самым сглаживали колебания курса.
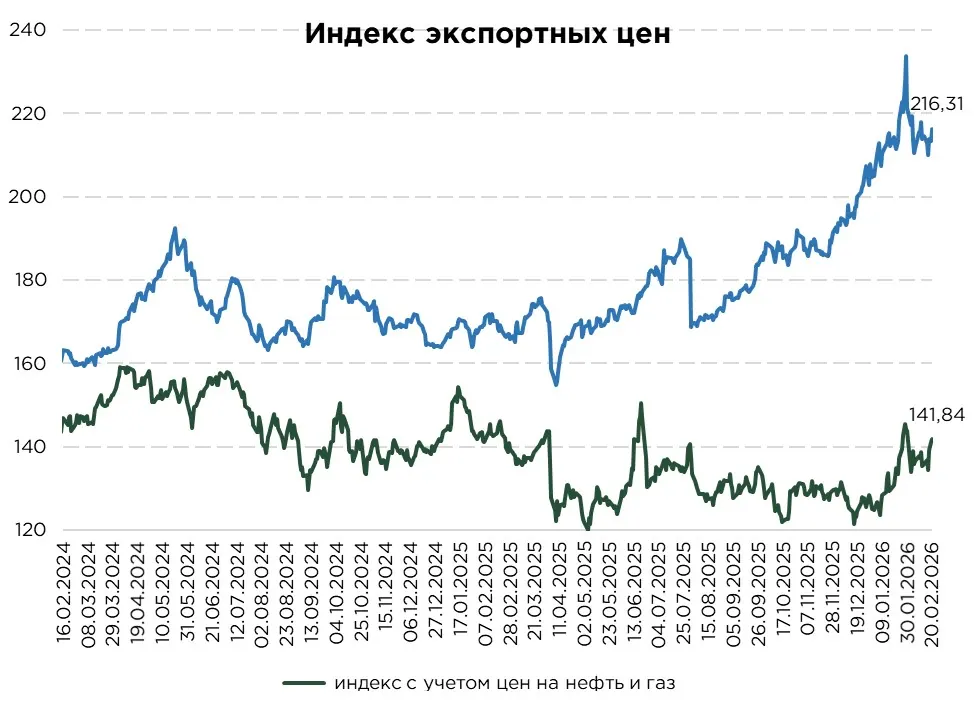
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа увеличился на 8,5 % (+38 % за месяц), установив очередной локальный максимум. Ключевым драйвером столь значительного роста стало резкое удорожание нефти на мировых рынках. В совокупности с сохраняющимися ожиданиями относительно высоких процентных ставок внутри страны это выступает одним из основных факторов текущего укрепления курса тенге.
Главным источником роста цен на энергоносители выступает резкое обострение геополитической напряженности на Ближнем Востоке. Эскалация конфликта между США, Израилем и Ираном оказывает заметное влияние на глобальные сырьевые и финансовые рынки. Усиление военных действий повышает риски перебоев в поставках энергоресурсов, что немедленно отражается в росте нефтяных котировок. Особое внимание участников рынка приковано к ситуации вокруг Ормузского пролива, через который проходит около 20 % мировых поставок нефти. Усиление военной активности и ответные удары Ирана беспилотниками по американским и израильским объектам резко повысили риски для судоходства в данном регионе.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа снизился на 0,5 %. Подобная динамика во многом была обусловлена укреплением доллара США и ростом геополитической напряжённости на Ближнем Востоке, что усилило волатильность на сырьевых рынках. В условиях укрепления доллара металлы становятся более дорогими для покупателей, использующих другие валюты, что снижает внешний спрос и оказывает сдерживающее влияние на их мировые цены. Дополнительно на промышленный металлы влияет рост негативных ожиданий касательно общемировой экономической активности и соответственно спроса на них.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/chto-podderzhivaet-ukreplenie-tenge