Итоги валютного, долгового и денежного рынков за неделю
Крупная налоговая неделя, приток нерезидентов в ГЦБ и благоприятный внешний фон поддержали укрепление теңге.
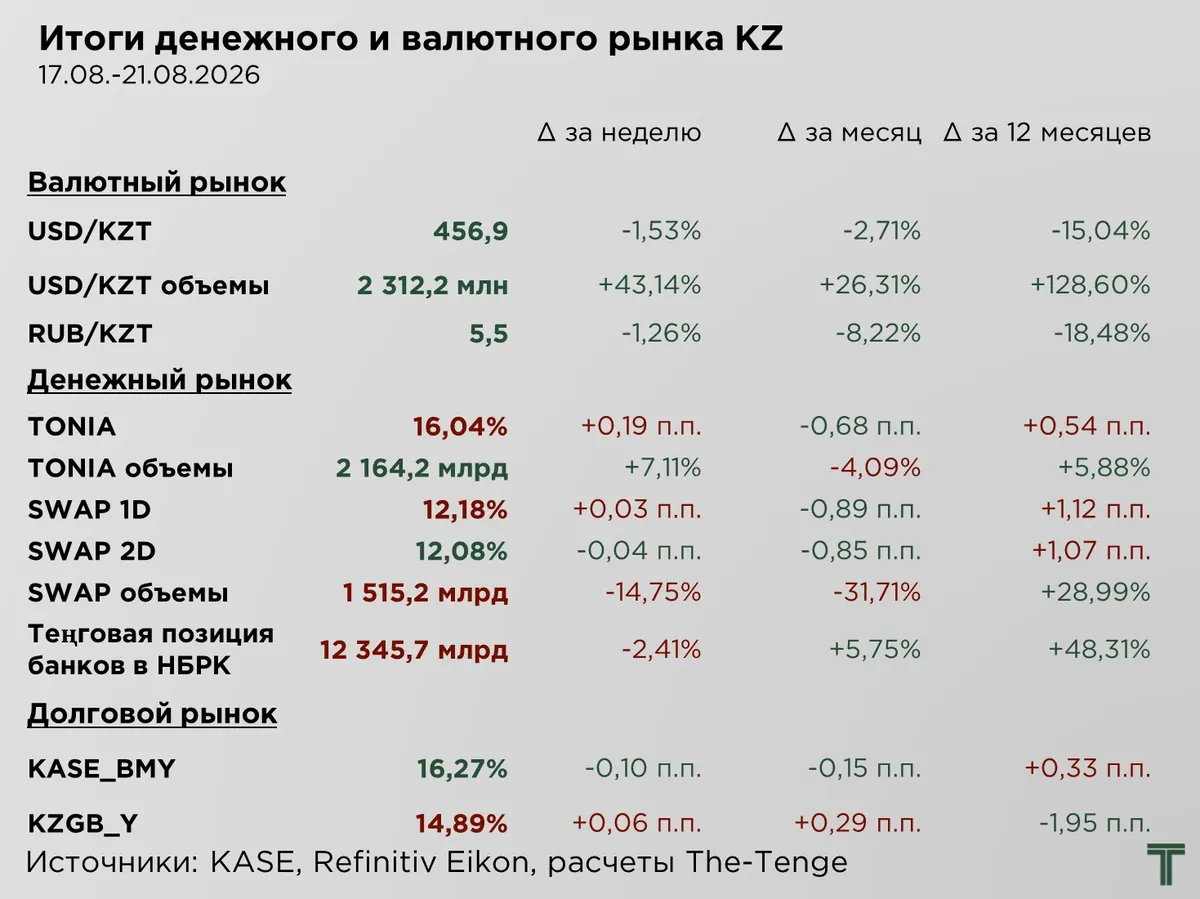
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
По итогам прошлой недели теңге укрепился к доллару на 1,5 %, или на ₸7,1, до ₸456,9 за $1, что является минимальным значением обменного курса за последние 12 месяцев. Одновременно объём торгов увеличился на 43,1 % относительно прошлой недели и на 26 % относительно недельных объёмов месяцем ранее.
Увеличение объёма торгов на рынке является следствием влияния основного внутреннего фактора укрепления теңге в виде приближения большой налоговой недели. В преддверии бюджетных платежей экспортёры наращивают конвертацию валютной выручки для формирования необходимого объёма теңговой ликвидности, что увеличивает предложение иностранной валюты на внутреннем рынке и оказывает поддержку обменному курсу.
Дополнительный спрос на теңге формируют иностранные инвесторы, проявляющие повышенный интерес к казахстанским государственным ценным бумагам. Привлекательность рынка поддерживается высокой номинальной доходностью теңговых инструментов и значительным дифференциалом процентных ставок по отношению к большинству других экономик. Даже после недавнего снижения базовой ставки доходность казахстанских ГЦБ остаётся достаточно высокой для операций кэрри-трейд.
Благоприятно на динамике теңге отразились и внешние факторы. Ослабление доллара на мировом рынке снизило давление на валюты развивающихся стран, тогда как рост цен на нефть улучшил ожидания относительно экспортной выручки и притока валюты в Казахстан. Совпадение сезонного налогового фактора, спроса нерезидентов на ГЦБ и благоприятной внешней конъюнктуры обеспечило выраженное укрепление теңге при одновременном росте торговой активности.
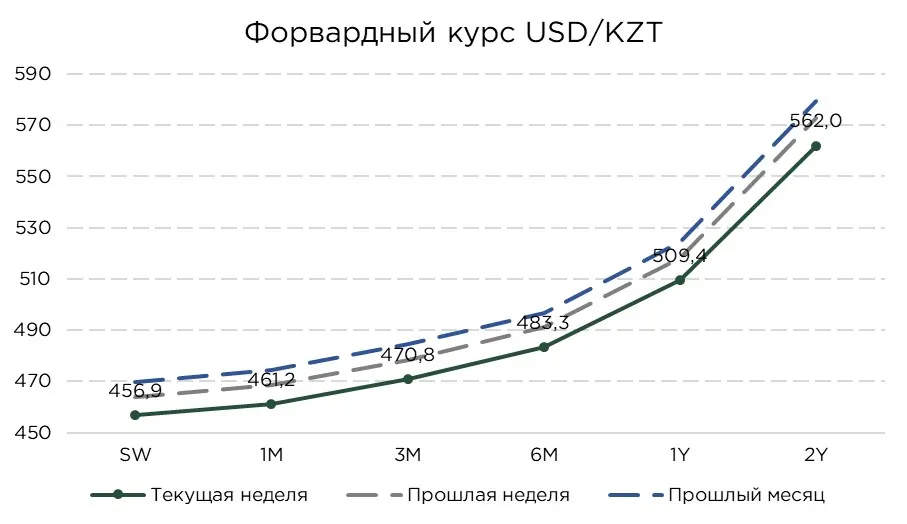
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
За прошедшую неделю расчётные форвардные котировки по паре USD/KZT снизились. Основное влияние оказало укрепление теңге на спот-рынке, а дополнительным фактором стало снижение доходности казахстанских государственных облигаций.
Несмотря на смещение кривой вниз, её форма существенно не изменилась. Форвардные котировки по-прежнему повышаются по мере увеличения срока контракта.
При текущем спот-курсе и сложившемся соотношении ставок расчётный курс на один месяц составляет около ₸461,2 за $1, что на 0,9 % выше текущего уровня. Шестимесячное значение расчётного форвардного курса находится на уровне ₸483,3 за $1 и предусматривает ослабление теңге на 5,8 %. На горизонте одного года форвардный курс достигает примерно ₸509,37 за $1, что соответствует разнице в 11,5 % относительно спот-курса.
Денежный рынок
На денежном рынке усилился спрос на теңговую ликвидность по мере приближения крупной налоговой недели. Ставка однодневного РЕПО выросла на 0,19 п.п., а объём торгов увеличился на 7,1 %. По итогам недели ставка РЕПО достигла 16,04 %, оставаясь на 0,71 п.п. ниже базовой ставки, установленной на уровне 16,75 %.
Рост стоимости краткосрочного фондирования связан с подготовкой компаний к налоговым выплатам. Перечисление средств в бюджет сокращает объём свободной ликвидности в банковской системе и усиливает давление на ставки денежного рынка. По мере прохождения налогового периода ставка РЕПО может приближаться к значению базовой ставки.
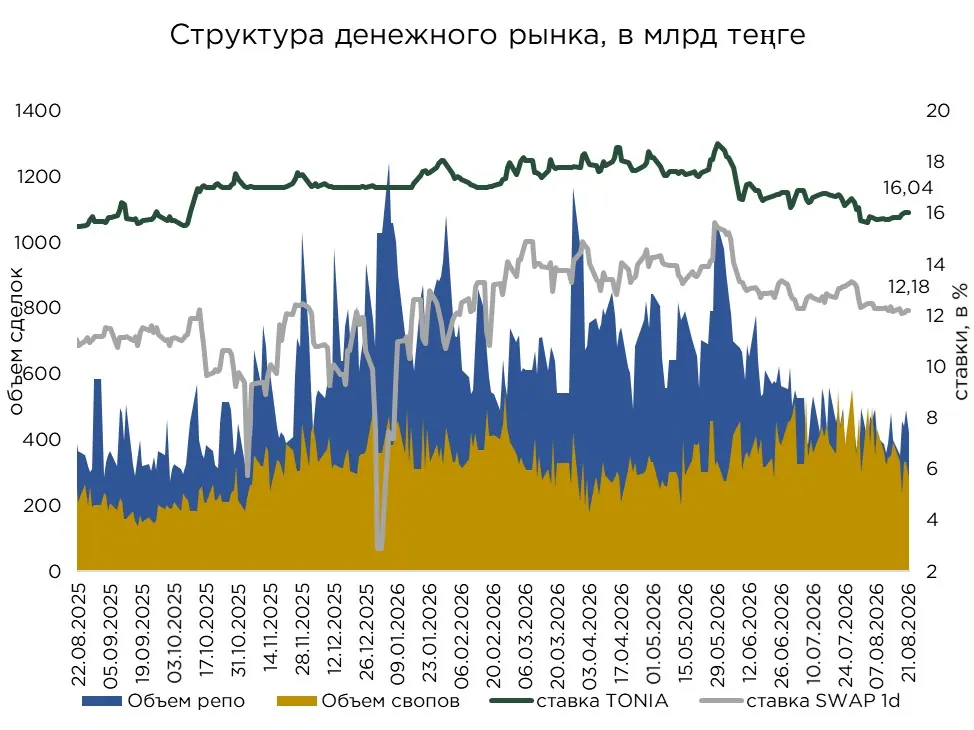
На фоне увеличения спроса на теңговую ликвидность активность на рынке валютных свопов, напротив, снизилась. За неделю ставка по двухдневным операциям уменьшилась на 0,04 п.п., тогда как по однодневным свопам она выросла на 0,03 п.п.. Общий объём торгов сократился на 14,75 %.
Разнонаправленная динамика ставок при заметном снижении оборотов указывает на отсутствие устойчивого давления в этом сегменте. Участники рынка предпочитали привлекать краткосрочное тенговое фондирование через рынок РЕПО, тогда как потребность в получении теңге под залог иностранной валюты оставалась ограниченной.
Долговой рынок
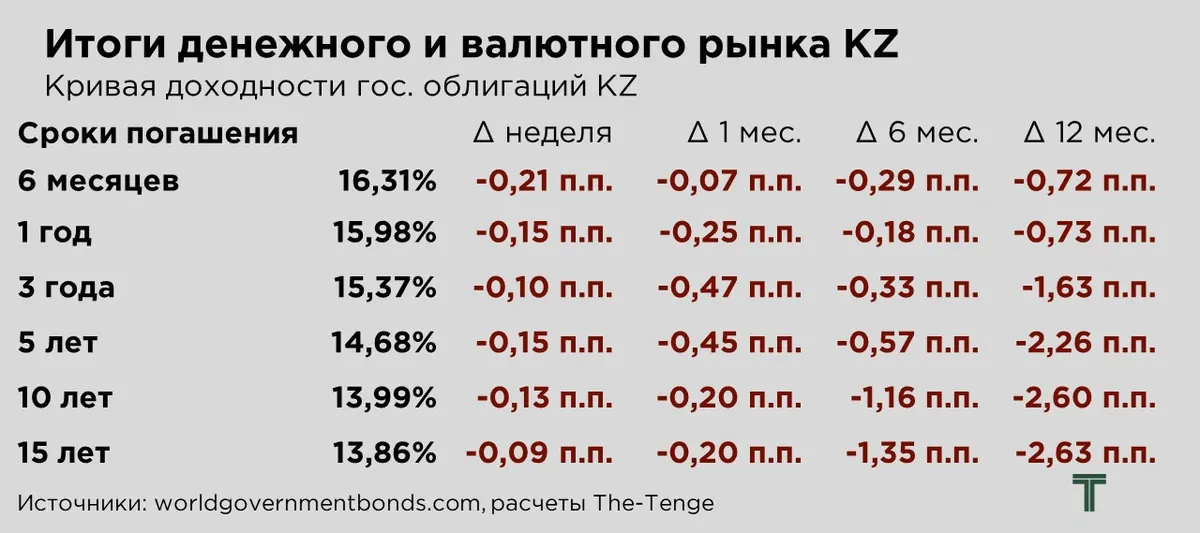
Кривая доходности теңговых ГЦБ сохраняет выраженно инвертированную форму, при этом разрыв между коротким и длинным сегментами продолжает увеличиваться. Доходность на коротком конце удерживается вблизи 16,3 %, тогда как на дальнем конце она снизилась до 13,86 %. Усиление инверсии связано, прежде всего, с более быстрым снижением доходностей долгосрочных бумаг.
Текущая конфигурация кривой отражает различия в ожиданиях участников рынка по отдельным временным горизонтам. Высокая доходность краткосрочных облигаций соответствует действующему жёсткому уровню базовой ставки и сохраняющейся стоимости краткосрочного фондирования. Более низкие ставки на длинном конце указывают на то, что рынок ожидает постепенного замедления инфляции и последующего смягчения денежно-кредитной политики. В целом, рынок на фоне предстоящего заседания НБРК ожидает снижение базовой ставки, что и отражается увеличением спроса на ГЦБ и соответственное снижение доходности.
На прошедшей неделе спрос на ГЦБ усилился, что привело к снижению доходностей сразу в нескольких сегментах кривой. Наиболее заметная динамика наблюдалась в краткосрочных бумагах, доходность шестимесячных облигаций сократилась на 0,21 п.п., годовых на 0,15 п.п.. Снижение также затронуло средне- и долгосрочный сегменты. Доходности пятилетних и десятилетних выпусков уменьшились на 0,15 и 0,13 п.п. соответственно.
В корпоративном долговом сегменте доходности также снизились. За неделю индекс доходности облигаций основной площадки KASE_BMY сократился на 0,10 п.п.. В то же время индекс доходности государственных облигаций KZGB_Y вырос на 0,06 п.п..
Незначительный масштаб изменений указывает на сохранение относительной стабильности долгового рынка. Ожидания постепенного снижения инфляции и последующего смягчения денежно-кредитной политики, вероятно, уже в значительной степени отражены в текущих котировках. Поэтому для дальнейшего устойчивого снижения доходностей рынку потребуются дополнительные сигналы, подтверждающие замедление инфляционного давления и дополнительных сигналов о продолжении цикла снижения базовой ставки от регулятора.
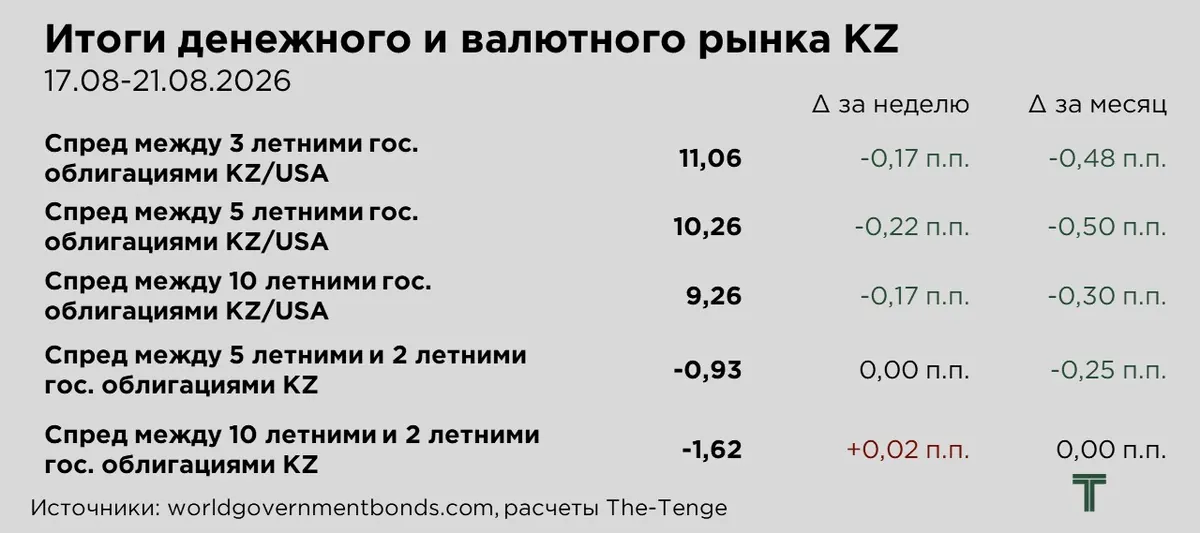
На прошлой неделе спред между доходностью казахстанских и американских государственных облигаций сузился по всей сопоставимой части кривой. По трёхлетним бумагам разница сократилась на 0,17 п.п., по пятилетним на 0,22 п.п., а по десятилетним на 0,17 п.п.. Наиболее выраженное движение вновь наблюдалось в среднем сегменте.
На внутреннем рынке инверсия между пятилетними и двухлетними участками осталась на уровне прошлой недели. А по десятилетним и двухлетним спред сузился на 0,02 п.п..
Внешние условия
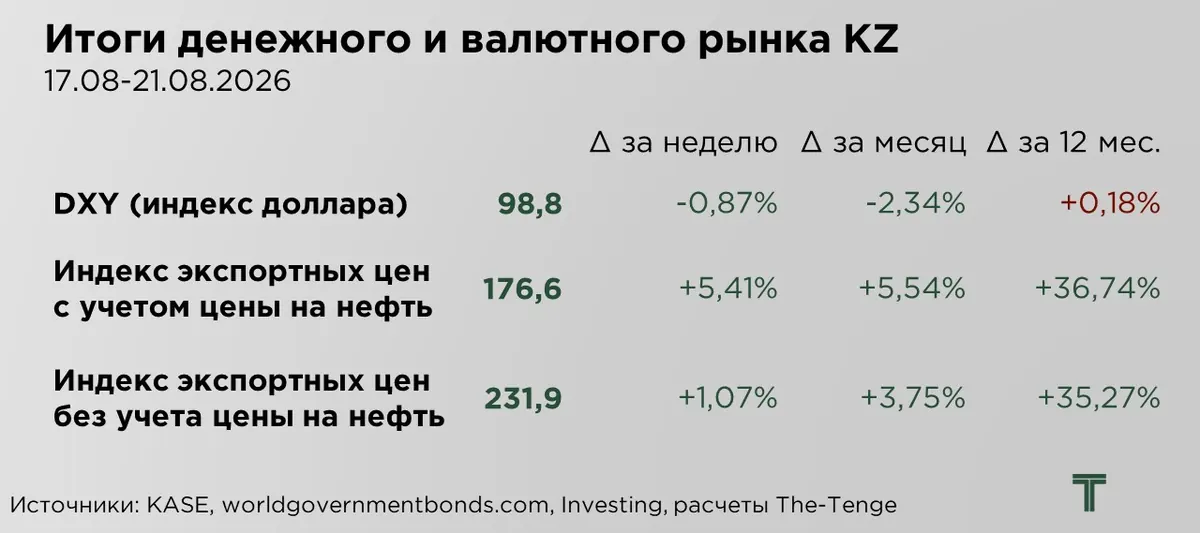
По итогам прошлой недели индекс доллара снизился на 0,87 %. Давление на американскую валюту оказали опасения по поводу ускорения инфляции на фоне роста цен на нефть, а также увеличение долговых заимствований крупнейшими технологическими компаниями для финансирования инвестиций в инфраструктуру искусственного интеллекта.
Дополнительным фактором стало решение Министерства финансов США увеличить объём обратного выкупа долгосрочных государственных облигаций как минимум с $2 млрд до $4 млрд. Данная мера поддержала цены на длинные казначейские бумаги и привела к снижению их доходности, ослабив привлекательность долларовых активов.
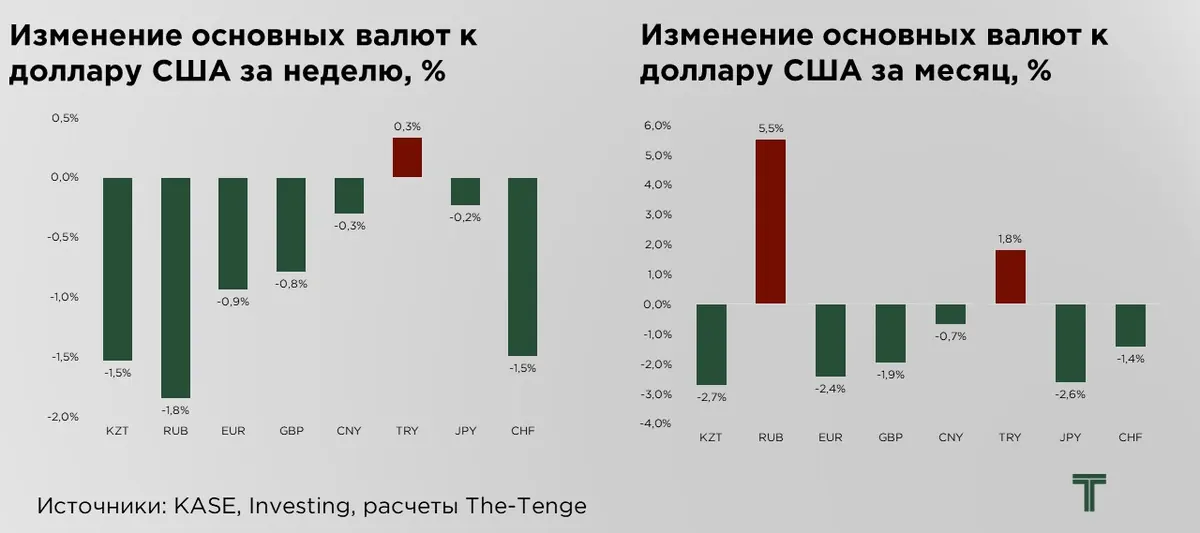
На прошлой неделе отмечалось укрепление большинства валют по отношению к доллару, на фоне ослабления самого доллара. Рубль прервал серию снижений и укрепился к доллару на 1,8 %. Поддержку российской валюте оказали высокие цены на нефть и приближение августовского налогового периода, традиционно сопровождающегося ростом продаж валютной выручки экспортёрами. При этом теңге также укрепился к рублю, несмотря на положительную динамику российской валюты относительно доллара.
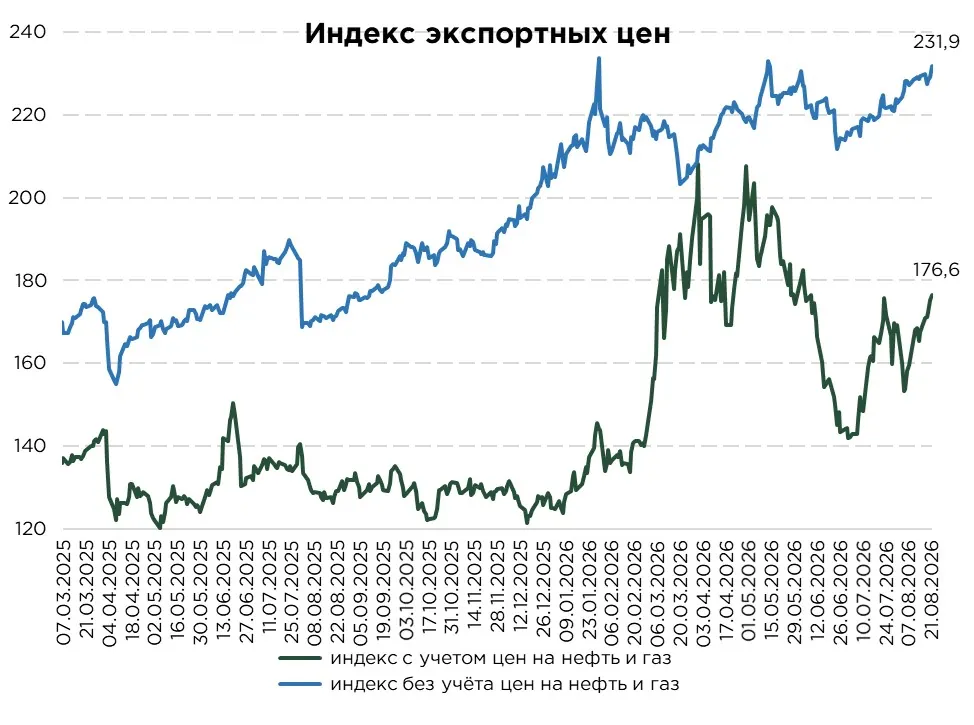
За неделю индекс экспортных цен Казахстана с учётом нефти и газа вырос на 5,4 %. Основным фактором стало удорожание нефти, котировки которой заметно повысились вторую неделю подряд. Поддержку рынку оказывает сохраняющаяся напряжённость между США и Ираном вокруг Ормузского пролива. Отсутствие признаков компромисса усиливает опасения относительно возможных перебоев в поставках энергоресурсов.
Индекс экспортных цен без учёта нефти и газа увеличился на 1,1 %. Рост обеспечило, преимущественно, удорожание цветных металлов на фоне активизации спекулятивного спроса. Сокращение доступного предложения за пределами Китая усилило опасения по поводу потенциального дефицита, несмотря на увеличение запасов внутри страны.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/chto-podderzhalo-tenge-na-nedele