BMI: рост мировых продаж авто замедлится до 1,9 % из-за войны США и Ирана
Неопределённость заставляет потребителей выбирать гибриды или подержанные авто
 Изображение: tawatchai07/Freepik
Рост мировых продаж автомобилей в 2026 году окажется слабее, чем в 2025 году, из-за пересмотра прогнозов в сторону понижения для ряда рынков региона MENA. Сокращение продаж, которое теперь ожидается в этом регионе, ставит его на последнее место в мире, в то время как Африка к югу от Сахары станет самым быстрорастущим региональным рынком второй год подряд. Хотя оба сегмента пострадают от ухудшения настроений, сегмент легковых автомобилей будет незначительно опережать сегмент коммерческого транспорта ещё один год. Эти и другие выводы представлены в отчёте BMI (Fitch Solutions) о состоянии глобального автомобильного рынка. Главный виновник замедлениев темпов роста глобальных продаж — конфликт между США и Ираном, начавшийся в феврале 2026 года. Эффект двойного удара создают и пошлины протекционистской политики США. Главным трендом остаётся переход на электромобили, однако высокая стоимость владения и волатильность цен на топливо заставляют потребителей всё чаще смотреть в сторону гибридов или подержанных авто.
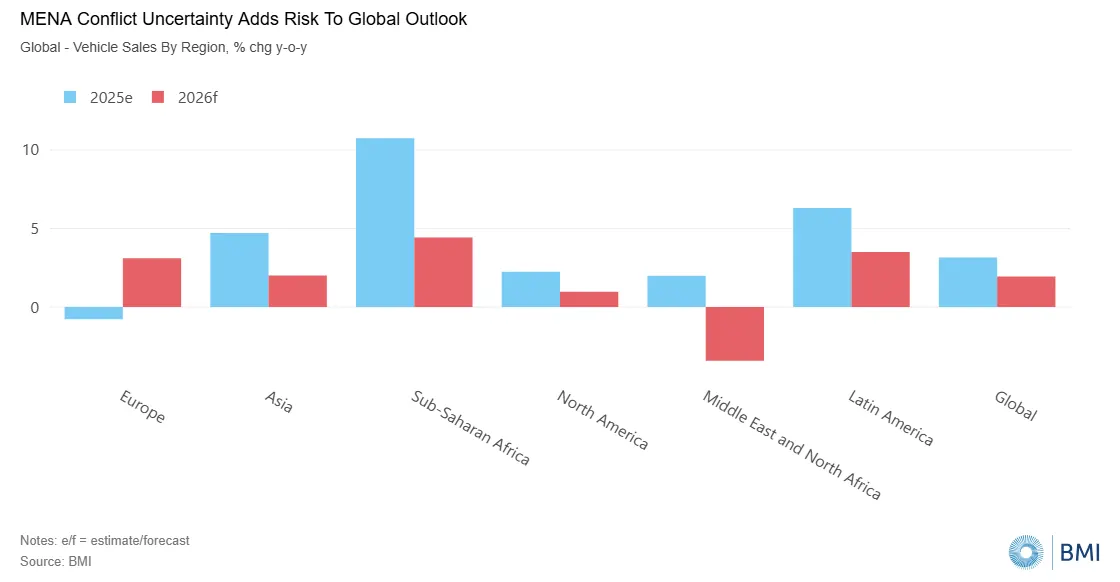
Мировые продажи автомобилей по регионам, % г/г
Источник: BMI
Согласно новому прогнозу Business Monitor International, аналитическое крыло группы Fitch, мировые продажи автомобилей в 2026 году вырастут всего на 1,9 %, что является пересмотром в сторону понижения по сравнению с предыдущим прогнозом в 2,6 %. Это во многом обусловлено целым рядом корректировок для стран Ближнего Востока и Северной Африки (MENA) в результате конфликта между США и Ираном и его последствий для остальной части региона. Совокупный эффект этих изменений таков: аналитики ожидают, что продажи в регионе MENA в 2026 году сократятся на 3,4 %.
Это ставит регион на последнее место в мире, хотя изначально мы ожидали, что он станет глобальным лидером. Столь слабые перспективы MENA означают, что лидером по темпам роста второй год подряд станет Африка к югу от Сахары (SSA) с показателем 4,4 %. Тем не менее, мы подчёркиваем наличие значительных рисков снижения прогноза как для MENA, так и для всего мира, поскольку конфликт затянулся дольше, чем предполагал наш базовый сценарий.
После небольшого опережения в сегменте легковых автомобилей (PV), отмеченного в 2025 году, авторы отчёта ожидают сохранения этой динамики и в 2026 году, несмотря на то, что на оба сегмента повлияет ослабление потребительской и деловой уверенности. Аналитики прогнозируют, что восстановление сегмента коммерческого транспорта (CV) продолжится с ростом на 1,6 % по сравнению с ростом на 2,1 % в легковом сегменте.
Помимо последствий войны между США и Ираном, мы придерживаемся мнения, что ключевым риском для этого прогноза в 2026 году остаются импортные пошлины, введённые США, несмотря на торговые соглашения, достигнутые между Штатами и рядом ключевых рынков. Помимо прямых пошлин на импортные автомобили, повышающих цены на модели нового года, мы полагаем, что пошлины на комплектующие также увеличат производственные затраты. Вероятнее всего, эти издержки будут переложены на потребителей, что негативно скажется на спросе.
SSA готовится к ещё одному году уверенного роста продаж
Аналитики прогнозируют, что продажи автомобилей в странах Африки к югу от Сахары (SSA) вырастут на солидные 4,4 % в 2026 году, развивая успех после оценочного роста на 10,7 % в 2025 году. Согласно мнению авторов отчёта, после понижения прогноза для региона MENA это сделает SSA лучшим регионом по темпам роста второй год подряд.
По категориям: продажи легковых авто (PV) в 2026 году, по оценкам специалистов, вырастут на 3,8 %, достигнув 778 255 единиц. Эксперты полагают, что этому будет способствовать улучшение макроэкономической ситуации по мере того, как последствия вызванной Эль-Ниньо засухи 2024 года полностью сойдут на нет, а сельскохозяйственное производство нормализуется.
Растущее присутствие доступных китайских и индийских брендов, предлагающих богато оснащённые модели по конкурентоспособным ценам, также демократизирует доступ к новым автомобилям, особенно на рынках, где исторически доминировал подержанный импорт. Кроме того, тенденции урбанизации и расширение платформ такси и каршеринга в таких городах, как Найроби, Лагос и Аккра, стимулируют спрос на надёжные и экономичные легковые авто, так как операторы ищут машины, сочетающие доступность с долговечностью в сложных условиях эксплуатации.
Рост продаж коммерческого транспорта (CV) в SSA ускорится до 4,9 % в 2026 году, продолжая восстановление после спада на 8,4 % в 2024 году и опираясь на прогнозируемое расширение на 3,2 % в 2025 году. Это восстановление пойдёт вслед за укреплением реальной валовой добавленной стоимости в строительной отрасли, рост которой в 2026 году прогнозируется на уровне 5,8 % (против 4,8 % в 2025 году), что значительно выше среднегодового показателя в 2,7 %, наблюдавшегося в 2020-2024 годах. Инвестиции в инфраструктуру масштабируются как в государственном, так и в частном секторах. Мощные вложения в логистику останутся ключевым драйвером спроса на CV, при этом прибрежные рынки позиционируют себя как региональные ворота на фоне растущего мирового интереса к критически важным минеральным ресурсам Африки (кобальт, литий, медь) и создания местных цепочек поставок для электромобилей (EV).
Импульс продаж в Латинской Америке начнёт остывать
На 2026 год аналитики сохраняют прогноз роста продаж автомобилей в Латинской Америке (LatAm) на уровне 3,4 %, при этом объёмы достигнут 6,9 млн единиц. Этот рост будет обеспечен Аргентиной (+13,3 % в годовом исчислении), Мексикой (+2,8 %), Бразилией (+1,1 %), Чили (+5,7 %) и Колумбией (+7,7 %). Эксперты ожидают, что эти пять рынков, на которые приходится 82,6 % общего объёма продаж в регионе, обеспечат прирост в 191 000 единиц (из общих 225 000 дополнительных единиц, прогнозируемых аналитиками на 2026 год по сравнению с показателями 2025-го).
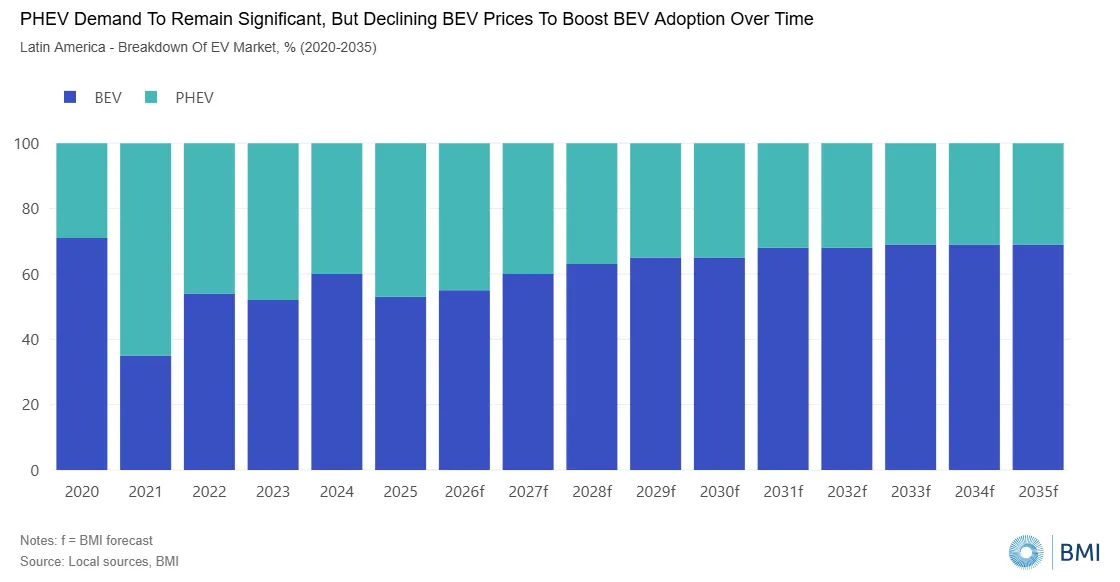
Латинская Америка — Структура рынка электромобилей (EV), % (2020-2035 гг.)
Источник: местные источники, BMI
По мнению авторов отчёта, рынок легковых автомобилей (PV) станет драйвером общего роста: продажи здесь увеличатся на 3,9 % до 4,4 млн единиц. Для рынка коммерческого транспорта (CV) аналитики прогнозируют рост на 2,5 % до 2,5 млн единиц. Для сравнения, в 2025 году общие продажи в Латинской Америке расширились на 6,1 % до 6,6 млн единиц. Ключевыми рынками, обеспечившими этот рост, по данным экспертов, были Аргентина (+42,5 %), Бразилия (+2,1 %), Колумбия (+26,5 %) и Перу (+25,3 %).
Мы ожидаем, что проникновение электромобилей в Латинской Америке останется относительно низким в ближайшие годы по сравнению с Европой, Азией и Северной Америкой. Однако наш прогноз стал умеренно более позитивным благодаря активному росту китайских брендов электромобилей по всему региону. Это приведёт к высоким темпам роста в среднесрочной перспективе.
В 2025 году продажи легковых электромобилей (включая BEV —электромобили на аккумуляторах и PHEV — подзаряжаемые гибриды) в Латинской Америке выросли на 36,1 % до 252 866 единиц, превысив прогноз в 28,1 %. Это означает, что объёмы продаж электромобилей в регионе в 2025 году были в 12 раз выше, чем в 2021 году. Аналитики ожидают, что темпы роста останутся довольно высокими: 33,3 % в 2026 году, 44,6 % в 2027-м, 18,2 % в 2028-м и 19,4 % в 2029-м. Тем не менее, доля электромобилей на рынке легковых авто Латинской Америки будет расти медленно, достигнув 7,7 % в 2026 году и 17,5 % к 2030 году. По оценкам, в 2025 году уровень проникновения составил 6,0 %.
Объёмы продаж в Европе восстановятся за счёт электромобилей
В 2026 году аналитики прогнозируют восстановление продаж автомобилей в Европе на 3,1 % до 20,1 млн единиц. Специалисты придерживаются мнения, что европейский авторынок поддержат более низкие затраты на финансирование, чем в последние годы. В результате, по оценкам экспертов, относительно дешёвые кредиты повысят доступность легковых и коммерческих авто, помогут сократить затянувшиеся циклы замены парка и укрепят уверенность розничных покупателей. При этом экономический рост на многих европейских рынках в 2026 году останется несколько сдержанным: рост ВВП еврозоны ожидается на уровне лишь 1,4 %, что соответствует уровню 2025 года.
Мы также видим риски, связанные с ближневосточным конфликтом, так как высокие цены на нефть могут повернуть вспять процесс дезинфляции и заставить Европейский центральный банк занять менее мягкую позицию в денежно-кредитной политике.
Разбивка прогноза по Европе на 2026 год: продажи легковых авто (PV) вырастут на 3,1 % (после 0,9 % в 2025 году), а продажи CV — на 3,3 % (уверенное восстановление после падения на 8,8 % в 2025 году). При этом общие объёмы продаж останутся на 6,5 % ниже допандемийного уровня.
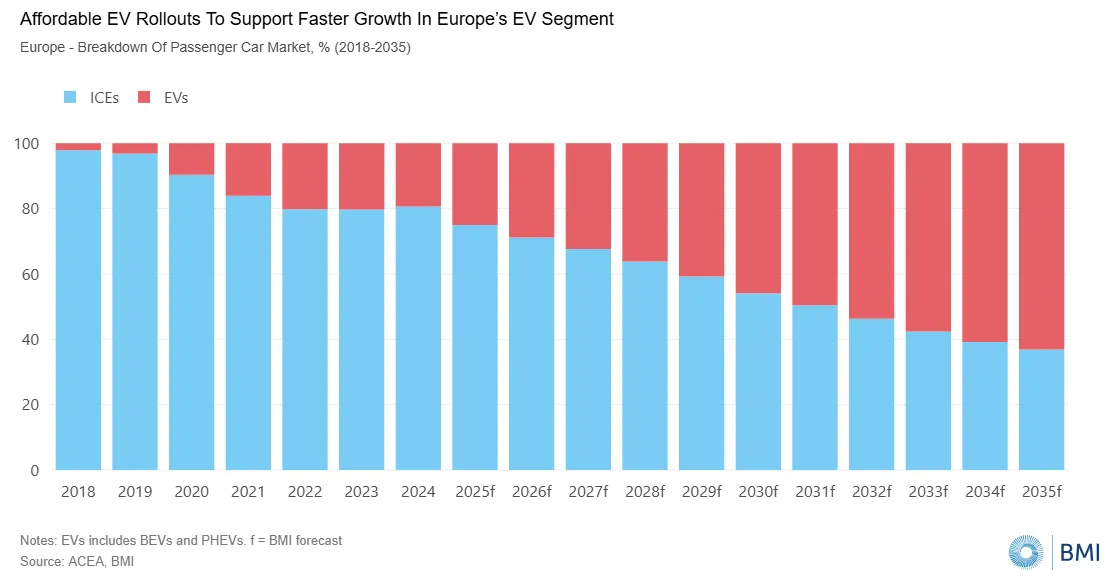
Европа — Структура рынка легковых автомобилей, % (2018-2035 гг.)
Источник: ACEA, BMI
Ожидается, что рынок электромобилей в Европе ускорится в 2026 году и вырастет на 18,7 % до 4,8 млн единиц. Этому поспособствует большой поток новых моделей от известных европейских производителей (OEM) и достижение ценового паритета с аналогами на ДВС, особенно в сегментах B и C (хетчбэки и компактные кроссоверы).
Более широкое использование литий-железо-фосфатных аккумуляторов также должно помочь таким компаниям, как Volkswagen, Renault и Stellantis, предложить более конкурентоспособные электромобили с адекватным запасом хода. Модели, ожидаемые в 2026-2027 годах, включая Volkswagen ID.1 и ID.Polo, Renault 5 E-Tech, а также Citroën e-C3, Peugeot E-208 и Fiat Panda EV, должны поддержать спрос за счёт лучшего соотношения цены и качества. Лояльность к европейским брендам также поможет им защитить свою долю от китайских конкурентов.
Помимо электромобилей, аналитики ожидают, что гибриды (мягкие и полные) продолжат отвоёвывать долю рынка в Европе, в основном за счёт бензиновых и дизельных моделей. Покупателей всё больше привлекают топливная эффективность, отсутствие страха перед малым запасом хода и более стабильная остаточная стоимость по сравнению с чистыми электромобилями.
Волатильность цен на топливо добавляет рисков продажам в Азии
Аналитики BMI прогнозируют, что общие продажи автомобилей в Азии вырастут на 2,1 % в 2026 году до 51,2 млн единиц. Этот прогноз остаётся неизменным, но баланс рисков смещается в сторону ухудшения, так как конфликт между США и Ираном повышает вероятность энергетического и транспортного шока. Чем дольше длится конфликт, тем выше риск эскалации, которая приведёт к сбоям в Ормузском проливе, усилит волатильность цен на топливо, ограничит доступность нефтехимической продукции и повысит вероятность остановок производства из-за нехватки энергии.
Региональные показатели в 2026 году выявят явных лидеров и отстающих. Самый сильный рост ожидается в Шри-Ланке (+52,4 %), за ней следуют Афганистан (+11,2 %), Бруней (+9,4 %), Камбоджа (+7,5 %) и Филиппины (+7,2 %). Слабейшим рынком станет Гонконг (−13,0 %); показатели Японии (+1,4 %), Сингапура (+1,4 %), Южной Кореи (+1,7 %) и материкового Китая (+1,7 %) также будут ниже среднего по региону.
Энергетические риски могут усилить нестабильность на быстрорастущих рынках с низким запасом прочности, где рост цен на заправках быстрее подорвёт спрос. Крупные же рынки лучше справятся с краткосрочными сбоями за счёт запасов и административных мер.
Реакция правительств на риск перебоев с топливом становится всё более оборонительной и краткосрочной: приоритет отдаётся внутренним поставкам в ущерб региональному балансу. Это повышает риск фрагментации цепочек поставок. Рынки с большими резервами (Япония, Южная Корея, Тайвань, Австралия, Китай) полагаются на складские запасы и чрезвычайные полномочия, что временно стабилизирует ситуацию внутри, но ограничивает предложение для соседей-импортёров. Напротив, такие страны, как Филиппины, Пакистан, Бангладеш и Мьянма, более подвержены мерам подавления спроса, таким как нормирование и ограничение мобильности, что ударит по продажам авто и сервисной деятельности.
Продажи в Северной Америке адаптируются к тарифной среде
Аналитики прогнозируют рост продаж автомобилей в Северной Америке всего на 1,0 % в 2026 году. Рынок адаптируется после ажиотажа 2025 года, когда потребители совершали покупки заранее, предвидя введение пошлин в США.
В США мы ожидаем более умеренный рост продаж лёгких автомобилей, чем 2,9 % в 2025 году. Общий объём продаж лёгких авто вырастет на 1,4 % до 16,5 млн единиц. Мы по-прежнему ожидаем чуть более сильного роста в сегменте лёгких грузовиков (1,5 %), в то время как продажи легковых авто (PV) вырастут на 1,0 %. Высокие пошлины продолжат давить на настроения из-за роста цен и возможных сбоев в цепочках поставок. По отраслевым отчётам, средняя цена автомобиля в 2026 году может превысить $50 000.
Эксперты отметили дополнительные риски из-за конфликта на Ближнем Востоке, создавшего волатильность на рынке нефти. Если цены на топливо останутся высокими, потребители могут либо перейти на более экономичные модели (что поддержит сегмент PV), либо уйти на рынок подержанных машин. В некоторых случаях они могут вовсе отложить крупные покупки из-за неуверенности.
Для рынка Канады ожидается снижение на 2,6 % в 2026 году (предыдущий прогноз предполагал рост на 1,4 %). Пересмотр связан с тем, что 2025 год завершился слабее ожидаемого. Хотя эффект высокой базы теперь меньше, слабый макроэкономический фон и риски из-за конфликта на Ближнем Востоке ухудшают прогноз. Риск сбоев в цепочках поставок усугубился из-за перекрытия ключевого торгового пути для таких компонентов, как сера (для батарей) и алюминий.
Прогноз для MENA ухудшается по мере затягивания конфликта
Аналитики пересмотрели в сторону понижения прогнозы роста продаж автомобилей на краткосрочную и среднесрочную перспективу для большинства рынков региона MENA на фоне продолжающейся войны между США/Израилем и Ираном, начавшейся 28 февраля 2026 года. Наибольшие изменения внесены в прогноз на 2026 год.
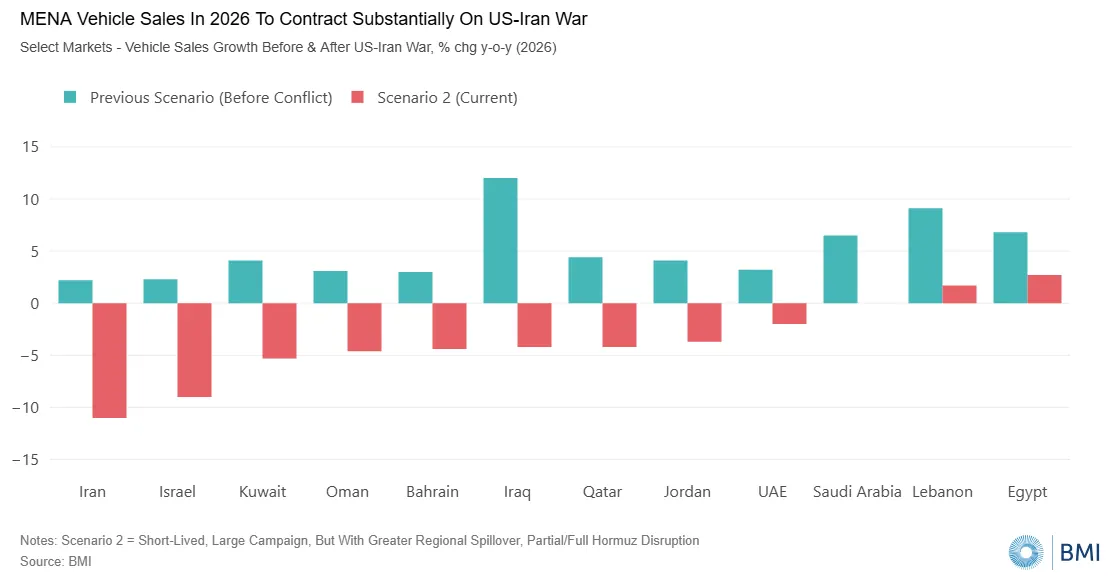
Теперь мы ожидаем, что общие продажи в регионе MENA сократятся на 3,4 % до 3,9 млн единиц (ранее ожидался рост на 4,5 %). Для Ирана прогноз изменён с роста на 2,2 % на падение на 10,9 %. Для стран Совета сотрудничества арабских государств Залива (ССАГЗ) теперь ожидается снижение на 1,1 % вместо роста на 5,3 %.
Отдельные рынки — Рост продаж автомобилей до и после начала войны между США и Ираном, % г/г (2026 г.)
Источник: BMI
Примечание. Бирюзовые столбцы: Предыдущий сценарий (до конфликта). Красные столбцы:Сценарий №2 = Краткосрочная масштабная кампания, но с более серьёзными региональными последствиями и частичным/полным перекрытием Ормузского пролива.
В странах ССАГЗ ожидается спад в туризме и логистике, рост стоимости страхования военных рисков и фрахта, отметили авторы отчёта. Катар, Кувейт и Саудовская Аравия наиболее чувствительны к перебоям в Ормузском проливе. ОАЭ обладают диверсифицированными логистическими мощностями, но также не застрахованы от приостановок работы портов. Ситуация в Красном море и Суэцком канале увеличивает сроки поставок и конечные цены в автосалонах. Однако эксперты полагают, что ОАЭ и Саудовская Аравия восстановятся быстрее, если транспортное сообщение и воздушное пространство откроются оперативно.
В целом для региона MENA мы снизили прогнозы из-за рисков в узких местах морских путей и падения доверия потребителей. В текущем сценарии большинство рынков региона столкнётся либо с резким замедлением роста, либо с серьёзным сокращением продаж. Израиль и Иран испытают наиболее глубокий спад как прямые участники конфликта.