Отчёт ОПЕК: нефтедобыча стран картеля в марте упала на 7,8 млн б/с
На фоне глобального шока Казахстан впервые с ноября вернулся к штатным показателям
Изображение: Astrid Schmid/Pixabay
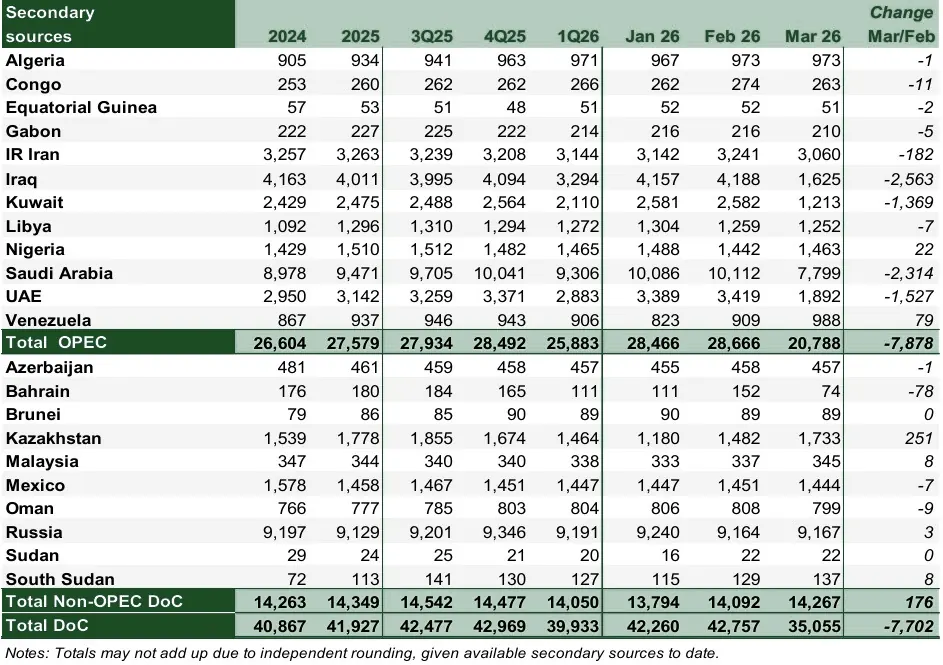
Общий объём добычи членов Организации стран-экспортёров нефти рухнул на 7,88 млн б/с, что стало крупнейшим одномоментным падением в современной истории. Основной удар пришёлся на ключевых игроков Персидского залива: Ирак потерял более 2,5 млн б/с, Саудовская Аравия — 2,3 млн б/с, а Кувейт и ОАЭ суммарно сократили поставки почти на 2,9 млн б/с из-за блокировки экспортных путей и переполнения хранилищ. В свою очередь показатели Казахстана демонстрируют выраженную стабилизацию. В марте республика увеличила добычу на 251 тыс. б/с, достигнув отметки 1,733 млн б/с. Этот результат не только стал максимумом за последние четыре месяца, но и ознаменовал полное восстановление отрасли после зимних аварий на месторождении Тенгиз и ремонтных работ на терминалах КТК. Благодаря восстановлению Казахстан вернулся к крупнейшим нарушением квот по добровольному сокращению нефтедобычи. Так, в марте добыча оказалась почти в два раза выше установленного лимита производства на уровне 960 тыс. б/с.
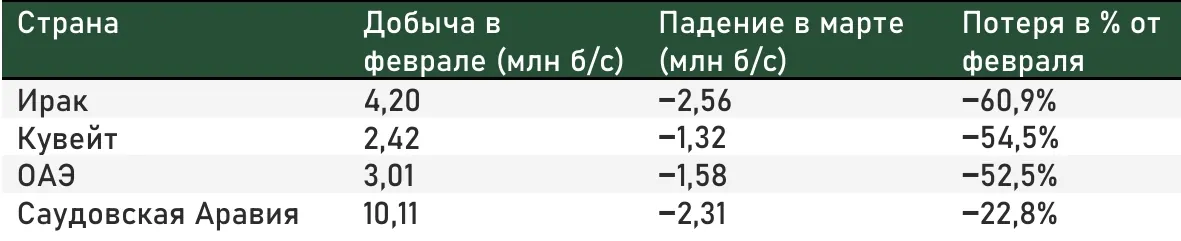
Согласно данным из ежемесячного отчёта ОПЕК за апрель, общая добыча стран ОПЕК в марте рухнула на 7,88 млн баррелей в сутки (б/с) или на 27,5 %. Основной причиной стала эскалация конфликта между США/Израилем и Ираном, которая привела к фактической блокаде Ормузского пролива. Наиболее критическое падение зафиксировано у ключевых экспортёров региона. Так, крупнейшая потеря пришлась на Ирак — 2,56 млн б/с, это больше 60 % от производства нефти в стране месяцем ранее. Также значительно добыча упала в Саудовской Аравии — на 2,31 млн б/с, опустившись до уровня 7,8 млн б/с. ОАЭ и Кувейт суммарно лишились порядка 2,9 млн б/с.
Источник: по данным ОПЕК
На фоне ближневосточного хаоса, Казахстан стал одним из главных драйверов восстановления в марте. После затяжной полосы неудач — аварий на Тенгизе и перебоев в работе терминалов КТК — республика впервые за четыре месяца практически вернулась к среднегодовому показателю 2025 года, нарастив добычу на 251 тыс. б/с или на +16,9 % к февралю. Достигнув показателя 1, 733 млн б/с, страна впервые с ноября прошлого года вернулась к штатным операционным мощностям и к «традиционным» превышениям квот в рамках сделки ОПЕК+. Так, учитывая утверждённые в начале месяца планы по компенсациям, Казахстан должен был добывать в марте не более 960 тыс. б/с, что почти вдвое меньше фактического показателя. При этом к маю добыча нефти в нашей республике должна сократиться и вовсе до 710 тыс. б/с.
Среди других стран, сумевших восстановить добычу нефти в марте — Венесуэла. Производство выросло в стране на 9,1 %, до 0,95 млн б/с.
Добыча сырой нефти странами ОПЕК+ на основе данных из вторичных источников, тыс. б/с
Источник: ОПЕК
Движение цен на сырую нефть
В марте стоимость корзины ОПЕК (ORB) увеличилась на $48,46 за баррель по сравнению с предыдущим месяцем и составила в среднем $116,36 за баррель. Цена ближайшего фьючерсного контракта на нефть марки ICE Brent выросла на $30,23 за баррель по сравнению с предыдущим месяцем, составив в среднем $99,60 за баррель, а цена ближайшего фьючерсного контракта на нефть марки NYMEX WTI выросла на $26,48 за баррель по сравнению с предыдущим месяцем, составив в среднем $91 за баррель. Цена ближайшего фьючерсного контракта на нефть марки GME Oman выросла на $56,14 за баррель по сравнению с предыдущим месяцем, достигнув $124,56 за баррель. Спред между ближайшими фьючерсами Brent–WTI увеличился на $3,75 за баррель по сравнению с предыдущим месяцем, составив в среднем $8,60 за баррель. Кривые спроса всех основных эталонных фьючерсов на сырую нефть — ICE Brent, NYMEX WTI и GME Oman — резко пошли вверх, а календарные спреды между ближайшими фьючерсными контрактами перешли в стадию более глубокой бэквордации. Хедж-фонды и другие управляющие денежными средствами стали проявлять всё больше оптимизма в отношении нефти, резко увеличив свои чистые длинные позиции на фоне перебоев с поставками и роста цен на нефть.
Баланс спроса и предложения
Прогнозы мирового спроса на нефть на 2026 и 2027 годы оставлены без изменений: ожидается рост на 1,4 млн б/с и 1,3 млн б/с соответственно, где основной прирост обеспечат страны вне ОЭСР (1,3 млн и 1,2 млн б/с), тогда как в странах ОЭСР спрос увеличится лишь на 0,1 млн б/с в оба периода.
Прогнозы роста добычи жидких углеводородов в странах не-ОПЕК+ сохранены на уровне 0,6 млн б/с как для 2026, так и для 2027 года: основными драйверами станут Бразилия, Канада, Аргентина, а также США (в 2026 г.) и Катар (в 2027 г.). В странах-участницах сделки ОПЕК+ ожидается стабильный рост добычи NGL и нетрадиционного сырья на 0,1 млн б/с ежегодно — до 8,8 млн б/с в 2026-м и 8,9 млн б/с в 2027 году. При этом в марте фактическая добыча сырой нефти в рамках ОПЕК+ рухнула на 7,70 млн б/с, составив в среднем 35,06 млн б/с.
Прогноз спроса на нефть стран ОПЕК+ остаётся неизменным: в 2026 году он составит 42,9 млн б/с, а в 2027-м — 43,6 млн б/с. В обоих случаях ожидается рост на 0,6 млн б/с по сравнению с предыдущими годами.
Рынки нефтепродуктов и нефтепереработка
В марте маржа переработки резко выросла во всех основных регионах в связи с резким сокращением выпуска продукции и ростом крэк-спредов на средние дистилляты, которые достигли многолетних максимумов. Ограничения торговых потоков и сокращение объёмов переработки на нефтеперерабатывающих заводах к востоку от Суэцкого канала создали дополнительное давление на маржу нефтепродуктов на фоне сезона масштабного технического обслуживания заводов. Эта ситуация привела к росту цен на нефтепродукты, который опережал рост цен на сырьё, что повысило прибыльность нефтепереработки. На побережье Мексиканского залива США рост наблюдался по всей номенклатуре нефтепродуктов, в основном за счёт средних дистиллятов. В Роттердаме прибыль компенсировала убытки по бензину и мазуту с низким содержанием серы, в то время как в Сингапуре все продукты, кроме средних дистиллятов, показали убытки, так как резкий рост цен на сырьё ограничил дальнейший потенциал роста экономики азиатской нефтепереработки.
Рынок танкерных перевозок
В марте перебои в торговле и действия по поиску альтернативных источников поставок подтолкнули спотовые ставки фрахта на танкеры для перевозки сырой нефти («грязные» танкеры) до рекордных уровней. На маршруте из Западной Африки на Восток спотовые ставки фрахта на танкеры класса VLCC выросли на 34 % по сравнению с прошлым месяцем. Спотовые ставки фрахта на танкеры класса Suezmax на маршруте с побережья Мексиканского залива США в Европу подскочили на 104 % по сравнению с предыдущим месяцем. Ставки на танкеры класса Aframax были особенно высокими к западу от Суэцкого канала: на внутрисредиземноморском маршруте рост составил 68 %, в то время как на маршруте из Индонезии на Восток рост был более ограниченным — 8 % по сравнению с февралём. Спотовые ставки фрахта на танкеры для перевозки нефтепродуктов («чистые» танкеры) также укрепились, прежде всего на маршрутах к западу от Суэцкого канала, где они выросли в среднем на 86 % по сравнению с предыдущим месяцем. На маршрутах к востоку от Суэцкого канала также наблюдался рост — на 54 % за тот же период.
Торговля сырой нефтью и нефтепродуктами
Импорт сырой нефти в США в марте оставался стабильным по сравнению с предыдущим месяцем и составил 6,6 млн б/с. Экспорт сырой нефти из США упал ниже уровня прошлого года, составив в среднем 3,8 млн б/с. Экспорт нефтепродуктов из США был исключительно высоким и составил в среднем 7,4 млн б/с. В феврале импорт сырой нефти в европейские страны ОЭСР вернулся в диапазон пятилетних значений.
В феврале импорт сырой нефти вернулся в диапазон средних пятилетних значений благодаря восстановлению поставок из Казахстана. Импорт нефтепродуктов в регион также вырос на фоне увеличения притока авиакеросина, — отметили авторы отчёта.
Импорт нефтепродуктов в европейский регион ОЭСР также укрепился. Импорт сырой нефти в Японию в феврале превысил средний пятилетний показатель и составил 2,6 млн б/с. Экспорт нефтепродуктов из Японии оставался на верхней границе пятилетнего диапазона, несмотря на снижение по сравнению с прошлым месяцем из-за ослабления интенсивного оттока бензина и газойля. Импорт сырой нефти в Китай в феврале составил в среднем 12,6 млн б/с, что значительно выше пятилетнего диапазона для этого месяца. Импорт нефтепродуктов в Китай резко вырос благодаря мощному притоку сырья. Импорт сырой нефти в Индию в феврале превысил 5 млн б/с на фоне скачка импорта из России. Импорт нефтепродуктов в Индию снизился с высоких уровней, но остался на верхней границе пятилетнего среднего значения.
Движение коммерческих запасов
Предварительные данные за февраль 2026 года показывают, что коммерческие запасы нефти в странах ОЭСР увеличились на 6,2 млн баррелей по сравнению с предыдущим месяцем и составили 2 826 млн баррелей. При таком уровне коммерческие запасы в странах ОЭСР были на 89,8 млн баррелей выше, чем в прошлом году, и на 38,5 млн баррелей выше последнего пятилетнего среднего значения, но на 93,9 млн баррелей ниже среднего значения за 2015-2019 годы. Что касается компонентов, запасы сырой нефти увеличились на 42,9 млн баррелей, в то время как запасы нефтепродуктов сократились на 36,7 млн баррелей по сравнению с предыдущим месяцем. Коммерческие запасы сырой нефти в странах ОЭСР составили 1 366 млн баррелей. Это на 53,2 млн баррелей выше по сравнению с аналогичным периодом прошлого года и на 11,1 млн баррелей выше последнего пятилетнего среднего значения, но на 81,4 млн баррелей ниже среднего значения за 2015-2019 годы. Общие запасы нефтепродуктов в странах ОЭСР в феврале составили 1 460 млн баррелей. Это было на 36,6 млн баррелей выше по сравнению с аналогичным периодом прошлого года и на 27,4 млн баррелей выше последнего пятилетнего среднего значения, но на 12,5 млн баррелей ниже среднего значения за 2015-2019 годы. С точки зрения количества дней форвардного покрытия, коммерческие запасы в странах ОЭСР в феврале увеличились на 0,5 дня по сравнению с предыдущим месяцем и составили 62,5 дня. Это на 1,9 дня выше, чем в феврале 2025 года, на 0,3 дня выше последнего пятилетнего среднего показателя и соответствует среднему значению за 2015-2019 годы.
Оригинал: https://the-tenge.kz/articles/opek-0426