Кредиты в экономике: итоги месяца
Бизнес вернулся к наращиванию заимствований, однако основной вклад в рост по-прежнему обеспечили кредиты населению.
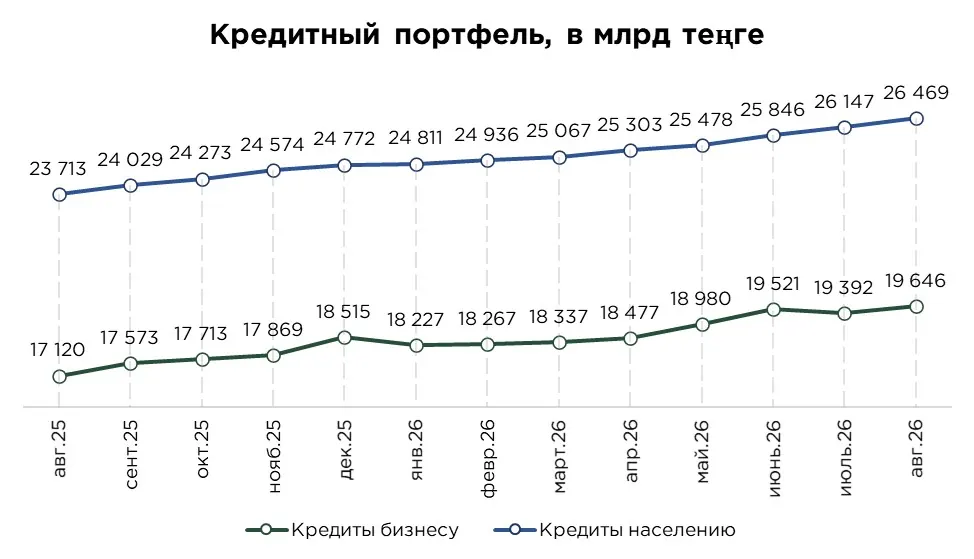
Рост кредитного портфеля в августе ускорился, после июльского замедления. За месяц его объём увеличился на 1,3 %, или ₸575,9 млрд, и достиг ₸46,1 трлн. Более половины прироста обеспечили кредиты населению. Одновременно восстановился рост кредитования бизнеса после его просадки в июле.
Источник: данные НБРК, расчёты THE TENGE
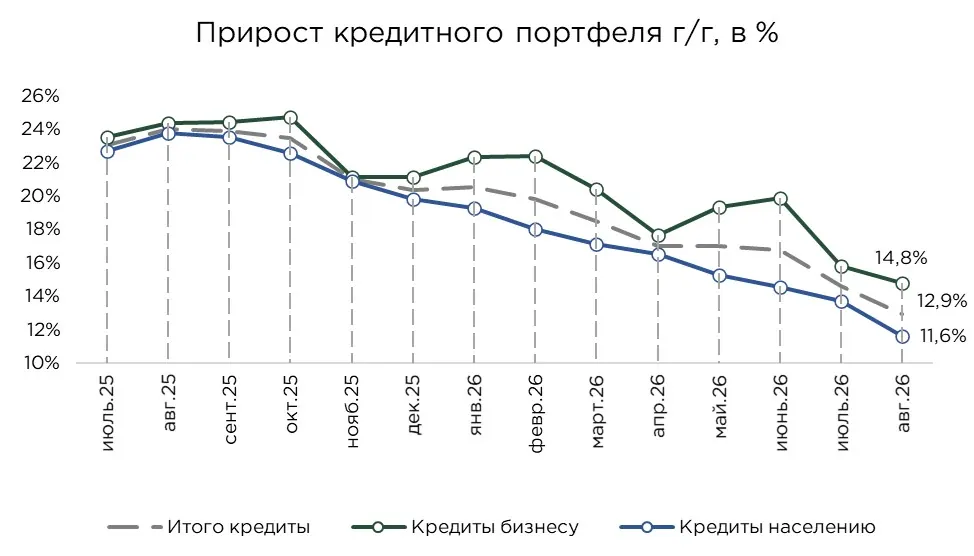
Несмотря на августовское ускорение, месячный прирост остался ниже прошлогоднего уровня: в августе 2025 года он составлял 2,8 %. Подобная тенденция к замедлению темпов роста наблюдается с сентября прошлого года. Наиболее выражен этот тренд в розничном сегменте: на конец августа кредиты населению выросли на 11,6 % год к году, а с начала года темп их роста снизился на 8,2 п.п.
Кредитование бизнеса растёт быстрее розничного сегмента и опережает общий показатель. Разрыв между годовыми темпами роста кредитов бизнесу и населению увеличился с 1,4 п.п. в начале года до 3,1 п.п. в августе. При этом динамика корпоративного портфеля остаётся более волатильной, крупные проектные займы, выдачи в рамках государственных программ и их неравномерные погашения заметно влияют на показатель от месяца к месяцу. В совокупности, жёсткие денежно-кредитные условия и пруденциальные ограничения сдерживают розничный сегмент сильнее, тогда как кредитование бизнеса продолжает получать поддержку, в том числе через различные государственные и квазигосударственные инициативы.
Источник: данные НБРК
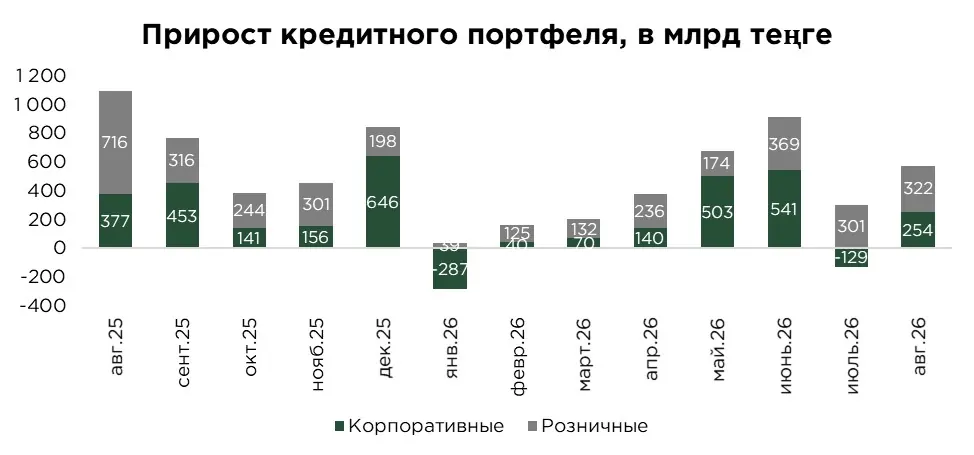
Прирост кредитов населению в августе вновь превысил ₸300 млрд. Основной вклад внесли потребительские займы, объём которых увеличился на ₸204,7 млрд, обеспечив более половины прироста розничного портфеля.
Дополнительную поддержку оказало ипотечное кредитование, объём которого вырос на ₸121,8 млрд, хотя его месячный прирост несколько замедлился по сравнению с прошлыми периодами этого года.
Ускорение потребительского кредитования связано, в том числе, с повышенными сезонными расходами домохозяйств перед началом учебного года. Динамика ипотеки, в свою очередь, по-прежнему во многом зависит от выдач в рамках льготных программ.
Корпоративный кредитный портфель после июльского сокращения вернулся к росту и увеличился в августе на ₸253,6 млрд. Августовское восстановление указывает на возобновление спроса компаний на финансирование в третьем квартале, однако месячный прирост пока остаётся ниже пиковых значений мая и июня.
Источник: данные НБРК, расчёты THE TENGE
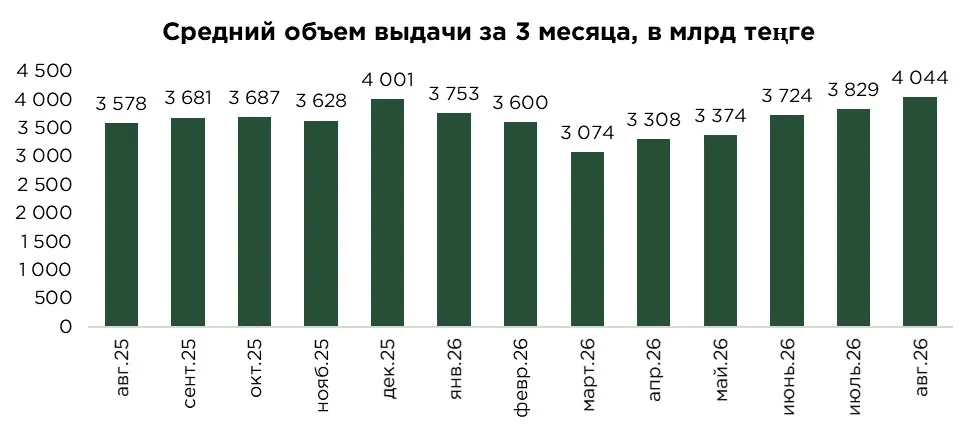
В августе объём выдачи кредитов снизился на 1,1 % по сравнению с июлем и остался ниже июньского уровня. Выдача новых корпоративных кредитов уменьшилась на 0,6 %, розничных на 1,8 %.
После активного роста кредитования в предыдущие месяцы снижение выдач ослабило приток новых займов. Тем не менее, общий кредитный портфель продолжил расти за счёт сокращения объёма досрочных погашений.
При этом средний объём выдачи за 3 месяца достиг ₸4,0 трлн, увеличившись на 5,6 % к предыдущему месяцу и на 13,0 % в годовом выражении. Усреднённый показатель сглаживает месячные колебания, поэтому его рост не противоречит снижению фактических выдач непосредственно в августе. Существенное влияние на него по-прежнему оказывают рекордные объёмы кредитования, зафиксированные в июне.
Источник: данные НБРК, расчёты THE TENGE
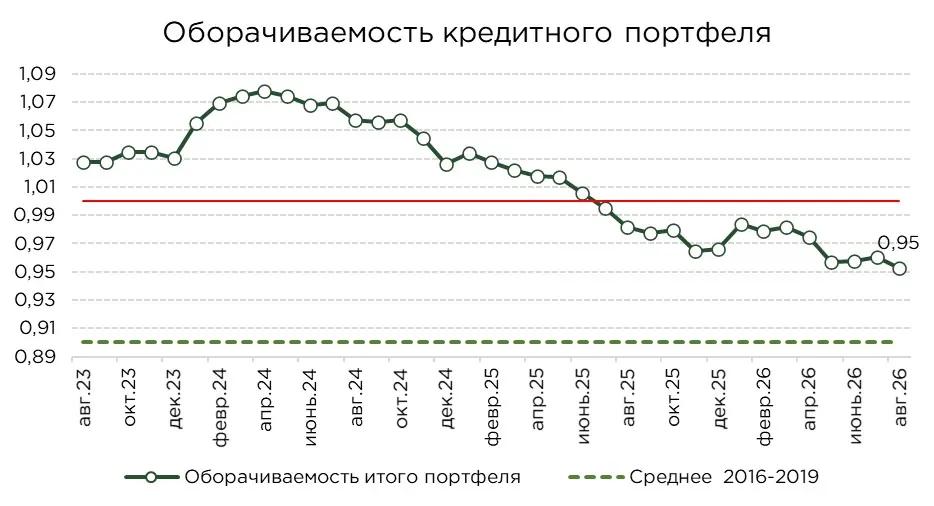
По итогам месяца коэффициент оборачиваемости кредитного портфеля составил 0,95, снизившись на 0,8 % за месяц и на 2,9 % за год. Снижение показателя происходило на фоне сокращения объёмов досрочных погашений и списаний.
Существенное влияние на оборачиваемость оказывает корпоративный сегмент. В его структуре заметную роль играют краткосрочные займы на пополнение оборотных средств, компании привлекают и погашают их в течение сравнительно короткого периода.
Источник: данные НБРК, расчёты THE TENGE
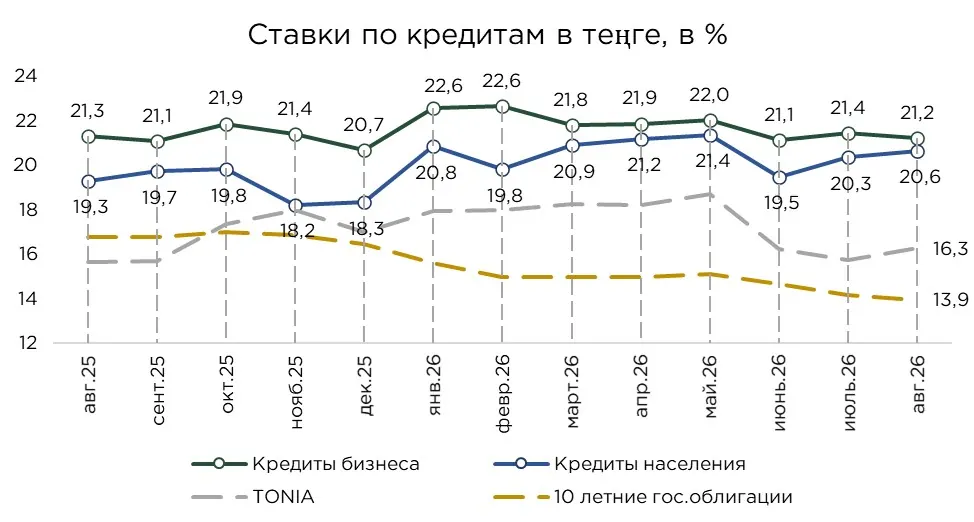
В августе средняя ставка по тенговым кредитам выросла на 0,1 п.п., однако динамика по сегментам различалась. Розничные займы подорожали на 0,3 п.п. до 20,6 %, тогда как ставка по кредитам бизнесу снизилась на 0,2 п.п. до 21,2 %.
На финансовом рынке также наблюдалась разнонаправленная динамика. Ставка однодневного РЕПО за месяц повысилась на 0,5 п.п., в то же время доходность десятилетних государственных облигаций снизилась на 0,2 п.п. на фоне спроса на казахстанские ГЦБ и ожиданий по смягчению денежно-кредитной политики.
В результате разрыв между кредитными ставками и ставками долгового рынка стал ещё больше, что представляет собой определённое рыночное искажение. Безрисковая ставка по тенговым ГЦБ в значительной степени отражает влияние спекулятивной активности, тогда как кредитные ставки продолжают отражать по-прежнему высокие инфляционные и риск ожидания рынка касательно внутренней экономики.
Изменения рыночных ставок передаются в условия кредитования со значительной задержкой. Банкам требуется время, чтобы пересмотреть стоимость фондирования, оценку рисков и ставки по новым займам. Кроме того, в отдельных сегментах связь с рыночными ставками ослабляют льготные программы. Стоимость кредитов в рамках поддержки бизнеса, субсидируемой ипотеки и льготного автокредитования во многом задаётся условиями этих программ, а объём выдач зависит от доступного по ним финансирования.
На кредитную активность влияют и изменения пруденциальных требований. Они определяют, какие заёмщики и в каком объёме могут получить кредит, поэтому снижение ставок само по себе не обязательно ведёт к ускорению роста новых выдач.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/biznes-vnov-narashchivaet-zaimstvovaniya