Медь, уран и калий в дефиците: спрос превысит предложение — прогноз BHP
ИИ, электрификация и энергопереход усиливают традиционный спрос от урбанизации и роста населения
Изображение: rawpixel.com/Magnific
Глобальные рынки ключевых сырьевых товаров приближаются к масштабному структурному дефициту предложения на фоне неизбежного всплеска спроса. Рост населения, глобальная урбанизация и инфраструктурный бум в Индии накладываются на ускоренную электрификацию и развитие ИИ. Масштабные инвестиции в ЦОД и электромобили приведут к тому, что потребление меди к 2050 году превысит 50 млн тонн, а недостаток новых поставок сформирует дефицит в 2,5 млн тонн уже к 2030 году с потенциальным расширением до 10 млн тонн. Как отмечается в последнем экономическом обзоре и прогнозе по рынкам сырья крупнейшей мировой горнодобывающей компанией BHP, каждые $200 млрд новых инвестиций в дата-центры требуют объёма меди, равного добыче нового рудника на 150 тыс. тонн в год. Истощение сельхозугодий нарастит потребность в калии до 100 млн тонн (+70 %), а развитие атомной энергетики для ИИ усилит спрос на уран. На фоне истощения действующих месторождений и необходимости удерживать цены на железную руду выше $80/т CFR из-за инфляции затрат (для 260 млн тонн предложения), ограничения по стороне добычи лишь усугубят разрыв между предложением и растущими потребностями мировой экономики.
Перспективы ключевых товаров BHP остаются сильными благодаря сочетанию фундаментальных факторов и новых «ускорителей». Традиционный спрос подкрепляется урбанизацией, повышением уровня жизни и индустриализацией, где главным двигателем выступает Индия: накопленный запас стали на душу населения там составляет всего 2 тонны против 10 тонн в Китае и 11-13 тонн в развитых странах, а меди — 15 кг против 200 кг. Для масштабного строительства инфраструктуры госрасходы Индии за десятилетие выросли более чем в 4 раза, а темпы строительства шоссе увеличились с 12 до 34 км в день.
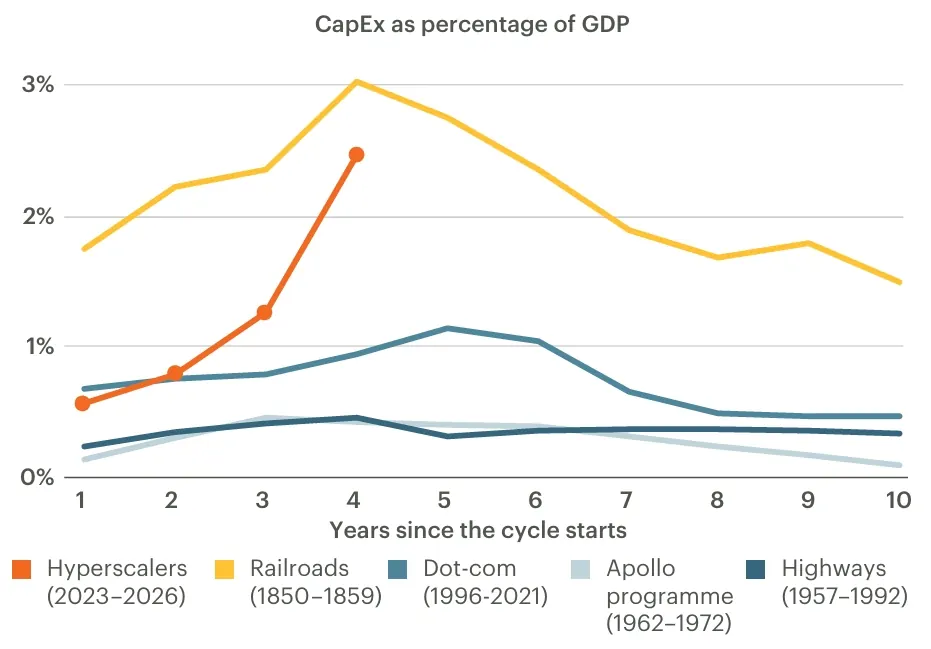
Новым катализатором выступают ИИ, цифровизация и глобальная электрификация. Каждые дополнительные $200 млрд ежегодных инвестиций в ЦОД требуют нового медного рудника на 150 тыс. тонн в год, а CapEx американских гиперскейлеров в 2026 году достигнет $700-800 млрд (2,4 % ВВП США). По данным МЭА, спрос ЦОД для ИИ на электроэнергию вырос на 50 % в 2025 году и удвоится к 2030 году (+500 ТВт·ч). Спрос на медь дополнительно подгревается электромобилями, содержащими в 3 раза больше меди, чем авто с ДВС, и занявшими более 1/5 мирового авторынка.
Масштабное расширение энергосетей под нужды ИИ, ВИЭ и декарбонизации напрямую увеличивает потребление меди, стали и урана. К сети во всём мире уже ожидают подключения проекты суммарной мощностью более 2500 ГВт. В ответ на это Китай увеличивает инвестиции в энергоинфраструктуру на 80 % — до 5 трлн юаней в 2026-2030 годах, а в США сетевой CapEx оценён в $0,55-1,4 трлн на 5 лет. Дополнительно рост интереса к малым модульным реакторам и биотопливу стимулирует спрос на уран и калийные удобрения.
Бум инвестиций в США в исторической перспективе
(Капитальные затраты (CapEx), связанные с ИИ, значительны по историческим меркам)
Источник: Bloomberg, CEIC, Бюро экономического анализа США и анализ BHP
Примечание. График сравнивает капитальные затраты (в % от ВВП) по годам цикла для пяти исторических периодов, включая современные инвестиции гиперскейлеров (2023-2026), эру доткомов, космическую программу «Аполлон», строительство автомагистралей и железных дорог. Самый высокий пик в 3 % ВВП показали железные дороги XIX века, в то время как затраты гиперскейлеров демонстрируют стремительный рост на 4-й год цикла, опережая большинство остальных отраслей.
Перспективы товарно-сырьевого рынка
На этом фоне инвесторы всё больше осознают, что сырьевые товары и диверсифицированные горнодобывающие компании обеспечивают востребованный доступ к долговечным инвестиционным трендам и передовым технологиям. Медь, например, рассматривается некоторыми как инвестиционный инструмент для получения доступа к рынку ИИ, привлекая более широкий класс инвесторов, в том числе через макро-фонды, биржевые фонды (ETF) и фьючерсные контракты.
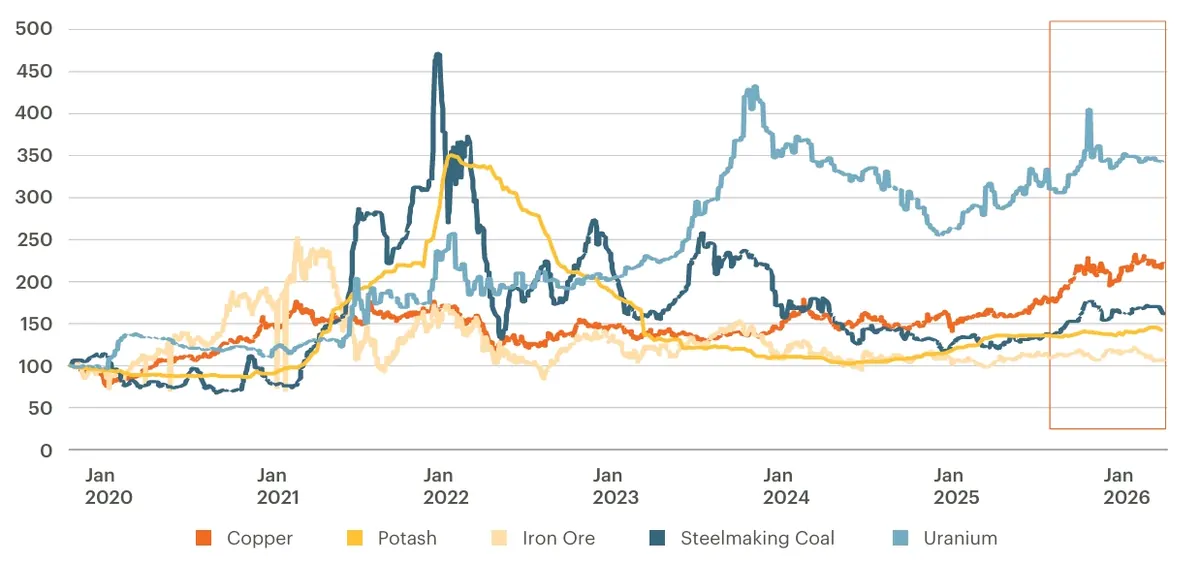
BHP является крупнейшим в мире производителем меди и имеет все возможности извлечь выгоду из будущего развития. В то же время наш диверсифицированный портфель обеспечивает устойчивость денежных потоков во время сырьевых циклов и долгосрочных инвестиционных трендов. В портфеле ключевых товаров BHP рыночные условия остаются благоприятными. Долгосрочные структурные факторы, такие как ИИ и электрификация, способствовали сильным показателям меди с начала 2025 календарного года. Цены на железную руду также оставались устойчивыми благодаря производству стали в Китае и поддержке со стороны предельных издержек. Цены на коксующийся уголь выросли по сравнению с уровнем 2025 года, поскольку высокий импортный спрос со стороны Индии и перебои в поставах ужесточили баланс на морском рынке. Цены на калийные удобрения также восстановились на фоне пополнения запасов в Китае, стабильного мирового потребления и пересмотра ежегодных контрактов в Китае и Индии, — говорится в отчёте компании. — Мы по-прежнему ожидаем, что мировой спрос на медь вырастет до более чем 50 миллионов тонн к 2050 году, при этом нетрадиционный спрос со стороны энергетического перехода и цифровизации будет расти с среднегодовым темпом (CAGR) 6,5 % с 2020 по 2035 год.
Добыча меди на рудниках с трудом успевает за ожиданиями рослого спроса, так как многие действующие рудники сталкиваются со снижением содержания металла в руде и истощением запасов. По оценкам CRU, к 2030 году потребуется более 2,5 миллиона тонн нераспределённых поставок с рудников (т.е. ещё не утверждённых к разработке), чтобы удержать рынок в равновесии. В ближайшее десятилетие этот дефицит может увеличиться до 10 миллионов тонн.
Несмотря на более высокие цены на медь в последние несколько лет, показатели переработки меди и потоки лома оказываются ниже ожиданий. Многие страны принимают меры для обеспечения доступа к стратегическим материалам, что скорее ограничивает, чем стимулирует потоки лома. Например, Регламент ЕС по перевозке отходов ограничит экспорт лома в страны, не входящие в ОЭСР, в то время как США ограничили экспорт высокосортного лома.
Рост цен на медь возобновил дискуссию о её замещении другими металлами (например, алюминием), однако компания BHP ожидает, что в дальнейшем объём меди, необходимый для производства единицы продукции, будет снижаться прежде всего в новых сегментах спроса, таких как электромобили и возобновляемая энергетика, где технологии и конструктивные решения продолжают совершенствоваться. В краткосрочной перспективе стимулы к переходу на альтернативные материалы ограничены низким соотношением цен на медь и алюминий с учётом пошлин и премий, а в долгосрочной — техническими и физическими преимуществами меди в электропроводности, надёжности и компактности. На фоне укрепления рыночных факторов BHP рассчитывает нарастить долевое производство меди примерно до 2 млн тонн в год (~2,5 млн тонн в медном эквиваленте) к 2035 финансовому году, укрепив статус крупнейшего мирового производителя.
Мировой спрос на калийные удобрения продолжает расти, что обусловлено прочными факторами: ростом населения, увеличением потребления белка и истощением запасов калия в почве. Продовольственная и сельскохозяйственная организация ООН (ФАО), ведущий мировой орган по балансу сельскохозяйственных культур и продовольствия, сообщила о формировании структурного дефицита калия во многих регионах.
Истощение калия в почве означает, что для сохранения урожайности требуются большие объёмы калийных удобрений. Нарастающий дефицит неэкологичен, и следует ожидать кардинального изменения норм внесения калия. Мы по-прежнему ожидаем, что спрос на калийные удобрения вырастет примерно на 70 % с начала десятилетия, превысив 100 миллионов тонн к 2050 году.
В течение следующего десятилетия ожидается ввод новых мощностей по производству калия в России, Беларуси, Лаосе и Канаде. Эти проекты необходимы для компенсации истощения действующих активов и удовлетворения растущего спроса. В более долгосрочной перспективе аналитики ожидают, что спрос опередит рост предложения, а цены вырастут, чтобы стимулировать новый раунд расширения мощностей.
Сталь необходима для инфраструктуры, строительства и машиностроения. Она продолжит извлекать выгоду из традиционных драйверов спроса — роста населения, урбанизации и повышения уровня жизни. Сталь также необходима для инфраструктуры декарбонизации. Аналитики ожидают, что спрос на сырьё для производства стали будет устойчивым за счёт роста доменных мощностей в развивающихся странах.
Несмотря на продолжающуюся слабость на рынке недвижимости Китая, производство стали в этой стране остаётся устойчивым на уровне около одного миллиарда тонн в течение семи лет подряд. В будущем растущее внимание страны к передовому производству, цифровизации, современной инфраструктуре и промышленной модернизации, как ожидается, поддержит производство сырой стали примерно на этом уровне до конца десятилетия.
Индия расширила свои мощности по производству стали примерно до 220 млн тонн в год в 2026 финансовом году (рост на 10 % в годовом исчислении) и нацелена на 500 млн тонн в год к 2047 году (~4 % CAGR), большая часть которых будет основана на доменном производстве. Юго-Восточная Азия также становится значительным центром роста: к середине 2030-х годов планируется ввести около 90 млн тонн новых сталелитейных мощностей, около 70 % из которых приходится на доменное производство. Этот рост отражает растущий региональный спрос и усилия по укреплению внутренних производственных мощностей.
На этом фоне мы по-прежнему ожидаем устойчивого спроса на сырьё для производства стали. Что касается железной руды, Индия становится стратегически значимым участником морского рынка. На пике в 2009 году страна экспортировала 98 млн тонн железной руды и импортировала менее 1 млн тонн. Импорт достиг 12 млн тонн в 2025 календарном году, что более чем вдвое превышает показатель предыдущего года, при этом отраслевые консультанты прогнозируют его рост до более чем 80 млн тонн к 2030 году. Наряду с этим, использование лома во всём мире с 2022 календарного года отстаёт от своего долгосрочного тренда роста, что оказывает поддержку спросу на железную руду.
Рынок железной руды вступил в 2026 календарный год с существенно более прочным фундаментом поддержки затрат, чем год назад. По оценкам авторов отчёта, около 260 млн тонн поставок сейчас требуют цен выше $80/т CFR, чтобы оставаться экономически рентабельными (по сравнению с ~180 млн тонн в 2025 календарном году). Это отражает устойчивую инфляцию затрат на энергию и фрахт со времён конфликта на Ближнем Востоке, а также новые объёмы производства в рамках новых африканских проектов и австралийских юниорных горнодобывающих компаний. Для того чтобы цены оставались существенно ниже $80/т CFR, потребуется вытеснение значительного объёма из этих 260 млн тонн более дорогостоящего предложения, что, вероятно, потребует как более слабого спроса на сталь, так и более быстрого роста низкозатратного предложения — комбинация, которую трудно поддерживать с течением времени.
Бассейны поставок как железной руды, так и коксующегося угля сталкиваются с истощением ресурсов при растущей капиталоёмкости, необходимой для поддержания и замещения поставок. В сегменте железной руды затраты 90-го процентиля в четвёртом квартале 2025 календарного года были примерно на 40 % выше в номинальном выражении, чем до пандемии. Традиционные бассейны поставок, вероятно, потребуют больше инвестиций для поддержания производства в условиях снижения качества руды и истощения ресурсов. Wood Mackenzie оценивает, что около 250 млн тонн действующего предложения на морском рынке будет истощено в течение 2026-2035 годов. В сегменте коксующегося угля австралийский экспорт продолжает сталкиваться с трудностями, вызванными геологической сложностью, операционными сбоями и более жесткой регуляторной средой. Эта динамика обеспечивает более высокий уровень поддержки затрат, а также укрепляет стратегическую ценность надёжных и высококачественных поставок железной руды и коксующегося угля.
Уран выиграл от трендов в области энергетической безопасности и центров обработки данных, что повысило роль атомной энергетики в мировой энергетической корзине. Однако аналитики сохраняют осторожность, поскольку атомная энергетика всё ещё сталкивается с проблемами относительно высоких затрат на строительство, сложных нормативных барьеров, длительных сроков реализации и противодействия со стороны общественности. Тем не менее, более высокие цены на уран на фоне улучшения рыночных перспектив и роста интереса инвесторов продолжают поддерживать его роль в качестве ключевого попутного продукта на предприятиях BHP Copper South Australia, заключили эксперты.
Индексы спотовых цен на сырьё (январь 2020 г. = 100)
(Цены на ключевое сырьё BHP оставались благоприятными в 2026 финансовом году)
Источник: BHP, Bloomberg, CRU, Tradetech
Примечание. Индексы включают: Argus Iron Ore 62 % CFR China, HCC PLV FOB Hay Point, LME Copper, Tradetech U308 weekly, CRU Vancouver FOB.
Оригинал: https://the-tenge.kz/articles/bhp-commodity-outlook-26