Инфраструктура ИИ потребует около $6 трлн ежегодной выручки к 2031 году — отчёт BAIN & CO
Чтобы оправдать такие инвестиции, мировой ВВП должен дополнительно расти примерно на 1 % в год
Изображение: DC Studio/Magnific
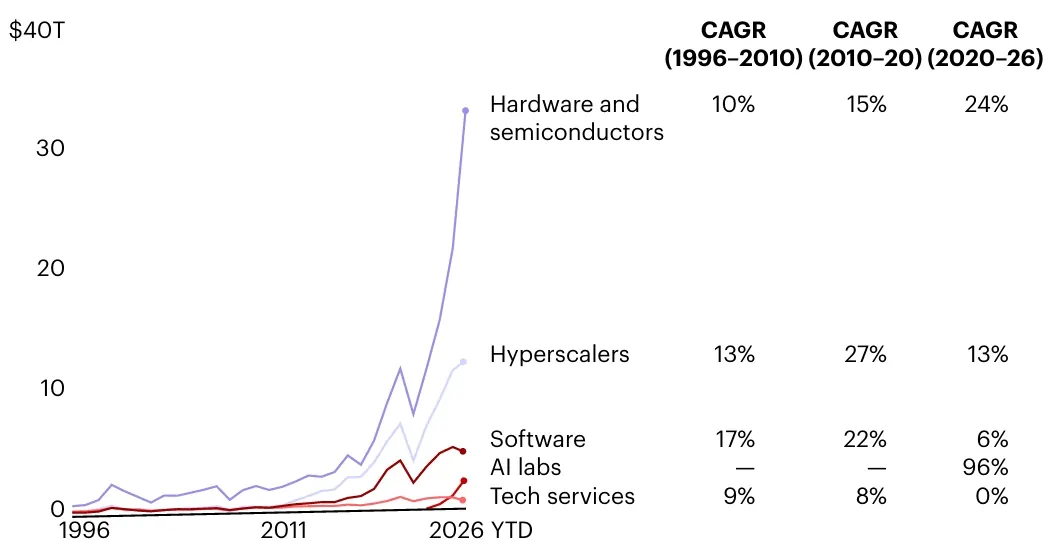
Для финансирования растущего спроса ИИ на вычислительные мощности мировой рынок должен выйти примерно на $6 трлн ежегодной выручки к 2031 году, причём $1,2-1,8 трлн могут обеспечить уже существующие потребительские и корпоративные применения, а ещё около $4,2 трлн — новые направления: разработчики моделей, автономные системы, физический ИИ, робототехника и цифровые двойники, а также новые продукты в здравоохранении, энергетике и других сферах. По данным седьмого ежегодного отчёта Bain & Company о глобальных технологиях, параллельно ИИ стимулирует аппаратный сектор: акции производителей оборудования и полупроводников росли в среднем на 24 % в год в 2020-2026 годах против 6 % у разработчиков ПО, при этом ускоряется развитие HBM, передовой упаковки и специализированных чипов, а геополитические и логистические риски заставляют компании диверсифицировать цепочки поставок. В кибербезопасности ИИ сократил время типичной атаки примерно с четырёх недель до 18 часов, что повышает требования к контролю ИИ-агентов и поставщиков; лидеры уже увеличивают бюджеты на устранение угроз и перераспределяют 20-25 % специалистов на работу с ИИ-инструментами. Наконец, скорость внедрения ИИ становится самостоятельным конкурентным фактором: ведущие лаборатории инвестируют более $9,75 млрд в прикладную инженерную поддержку, а опрос почти 300 IT-руководителей показал ожидания роста скорости релизов на 148 % и производительности разработчиков на 95 % в ближайшие один-два года.
Инвестиции в инфраструктуру ИИ стремительно растут: капитальные затраты Microsoft, Google, Amazon, Meta и Oracle могут достичь $780 млрд в 2026 году, а к 2031 году ежегодные расходы на ИИ-инфраструктуру приблизятся к $1,5 трлн. При доле капитальных затрат около 25 % выручки для финансирования таких вложений потребуется рынок ИИ примерно на $6 трлн в год. Потребительские и корпоративные приложения способны обеспечить $1,2-1,8 трлн, поэтому ещё около $4,2 трлн должны прийти из новых источников экономической ценности, отмечают аналитики отчёта.
Bain выделяет несколько направлений, способных закрыть этот разрыв: поиск и реклама на базе ИИ могут дать $100-200 млрд новой выручки, автономные системы — около $400 млрд, физический ИИ, включая цифровые двойники и робототехнику, — до $900 млрд, а разработка новых продуктов, в частности лекарств, материалов и автономных научных исследований, создаст дополнительные рынки. В итоге устойчивое финансирование ИИ-инфраструктуры потребует примерно 1 процентного пункта ежегодного роста мирового ВВП, то есть одной лишь экономии на существующих рабочих процессах, как утверждают аналитики, будет недостаточно.
Таким образом, исследование Bain определило четыре ключевые категории, которые, вероятно, профинансируют оставшиеся $4,2 трлн новой выручки:
1. Разработчики моделей заменяют поисковые системы и интегрируют рекламу для генерации нового дохода.
2. Всеобщая автономия, особенно в автомобилях, грузовиках и беспилотниках, а также в промышленных системах автоматизации, создаст новые продукты и услуги.
3. Физический ИИ, включая симуляции, цифровые двойники и робототехнику, откроет широкий спектр новых применений в НИОКР (R&D) и производстве.
4. Новые продукты и сценарии использования, которых сегодня не существует, откроют новые рынки и возможности благодаря изобилию интеллекта — они могут включать разработку лекарств, заботу о ментальном здоровье и генерацию энергии.
Одновременно ИИ меняет экономику программного обеспечения и инвестиционные подходы: темпы роста выручки SaaS-компаний снизились примерно с 20 % до 10 % в год, а NRR сократился примерно на 9 п.п. с 2021 года. Рост вычислительных затрат смещает бизнес-модели от подписки за пользователя к оплате фактического использования и результата, снижая предсказуемость традиционных SaaS-метрик. Поэтому при due diligence (детальная проверка компании, актива или партнёра перед сделкой или инвестициями) инвесторам необходимо оценивать, насколько ИИ способен изменить рабочие процессы клиентов и не вытеснит ли он само программное обеспечение.
Для портфельных компаний ИИ становится не просто инструментом повышения эффективности, а фактором перестройки продуктов и бизнес-моделей, отметили эксперты. Bain рекомендует переосмысливать продуктовые стратегии, связывать ИИ непосредственно с конечными результатами клиентов и отдельно измерять доходы и расходы традиционного ИИ, ИИ-надстроек и агентных продуктов. Поскольку стандартные SaaS-показатели — ARR, NRR и валовая маржа — всё хуже отражают экономику ИИ, компаниям также необходимо учитывать инфраструктурные расходы, затраты на сторонние модели и эффективность масштабирования ИИ-продуктов.
Сегодняшние дискуссии зациклены на производительности сотрудников. Экономика инфраструктуры ИИ требует триллионов долларов новой выручки помимо роста производительности. Отрасли необходима волна инноваций, которая затмит всё, что в своё время открыли мобильные и облачные технологии. Инфраструктура ИИ строится с большим опережением кривой спроса, и её устойчивое финансирование потребует добавления примерно 1 % к ежегодным темпам роста мирового ВВП, — заявил Дэвид Кроуфорд, председатель глобальной практики Bain по технологиям.
Аппаратное обеспечение наносит ответный удар в эпоху ИИ
Впервые за многие годы оборудование и полупроводники растут быстрее программного обеспечения — это структурный, а не циклический сдвиг, считают авторы отчёта. Капитальные затраты гиперскейлеров, развитие специализированных облачных платформ и передовых ИИ-моделей резко увеличили спрос на вычислительные мощности, сместив создание стоимости в сторону HBM-памяти, передовой упаковки и специализированных ИИ-чипов. На этом фоне оценки производителей оборудования и полупроводников выросли, тогда как оценки SaaS-компаний снизились в ходе так называемого «SaaS-покалипсиса».
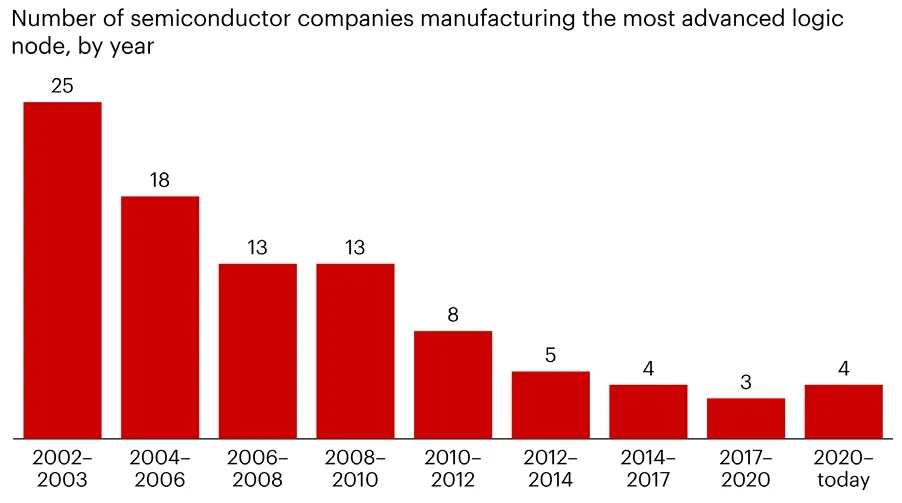
Большинство производителей полупроводников ушли с рынка передовых логических техпроцессов, оставив TSMC, Samsung, Intel и Rapidus
Количество полупроводниковых компаний, производящих самые передовые логические микросхемы, по годам
Источник: Анализ Bain
Примечание. Не включает компании, вышедшие на этот техпроцесс после завершения периода лидерства в области логических техпроцессов
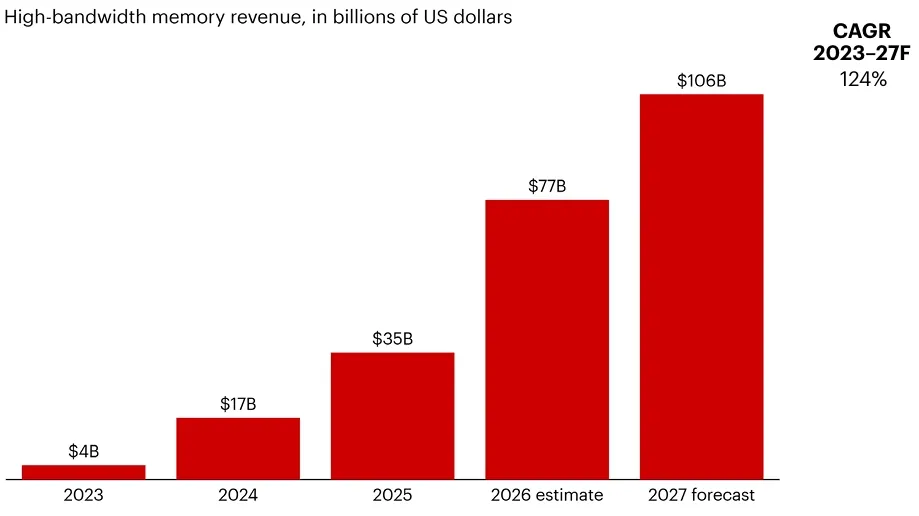
Одним из ключевых узких мест стала память HBM. Samsung, SK Hynix и Micron превратились в стратегических партнёров разработчиков ИИ-дата-центров, а тесная интеграция HBM с логическими кристаллами усложнила замену поставщиков. SK Hynix и Micron в каждом из последних двух кварталов демонстрировали валовую маржу 75-85 %. При этом три крупнейших производителя DRAM направляют большую часть новых мощностей на HBM, ограничивая инвестиции в традиционные DRAM и NAND, что усиливает дефицит и создаёт давление на цены устройств, подчеркнули аналитики. Параллельно передовая упаковка становится отдельным источником производительности и энергоэффективности, позволяя объединять логику, память и ввод-вывод на системном уровне.
Оценки рыночной стоимости аппаратного сектора в последние годы росли значительно быстрее других технологических секторов
Капитализация, в триллионах долларов США
Источники: S&P; Pitchbook; анализ Bain
Примечание. Включает публичные компании, за исключением категории ИИ-лабораторий; категория ИИ-лабораторий включает OpenAI, Anthropic, xAI и другие, а их рыночная стоимость основана на оценках частных инвесторов, за исключением xAI, которая объединилась со SpaceX в феврале 2026 года при оценке в $250 млрд и была включена в данные за 2026 год; все данные по капитализации приведены на 31 декабря соответствующего года; данные S&P Global BMI приведены на 28 мая 2026 года; категория программного обеспечения включает компании сектора IT и отдельные не-IT фирмы с технологическими бизнес-моделями; значения округлены.
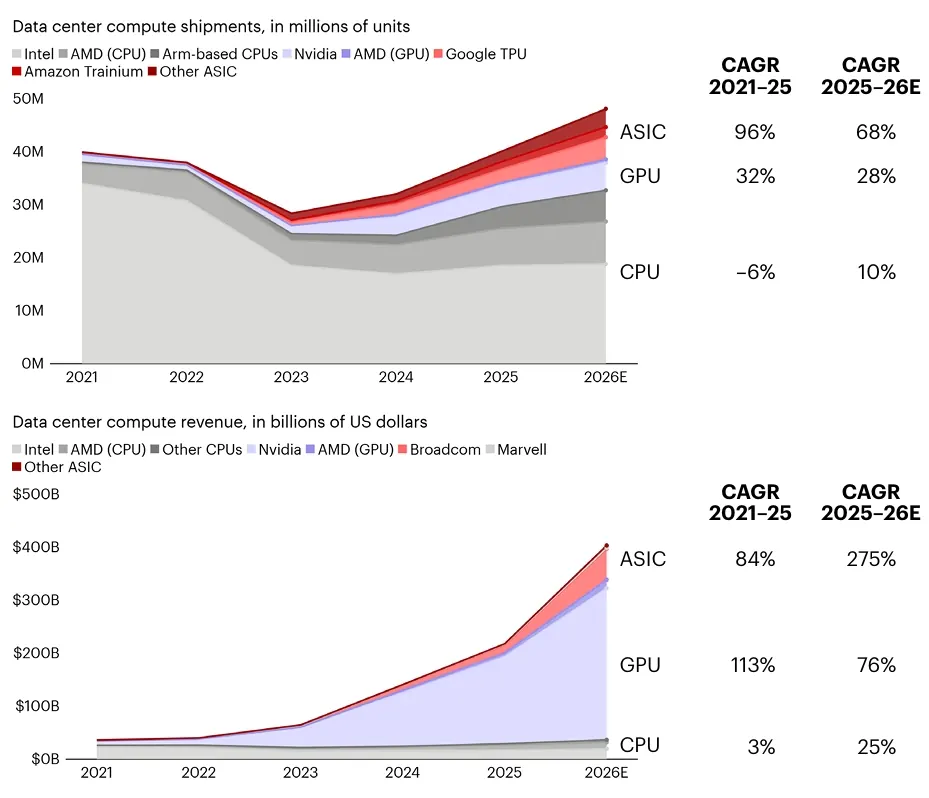
Второй крупный сдвиг — переход специализированных чипов (ASIC) из нишевого сегмента в массовый рынок. Гиперскейлеры и ИИ-компании проектируют ускорители под конкретные нагрузки, что уже стимулировало быстрый рост ASIC-бизнеса Broadcom, а компании вроде Groq и Cerebras заняли специализированные ниши. Экономика кастомных чипов улучшилась благодаря масштабным однородным нагрузкам — обучению, инференсу и агентным системам, высокой 75 %-ной валовой марже готовых GPU и снижению стоимости собственной разработки благодаря чиплетам, передовой упаковке, услугам TSMC и инструментам EDA. При этом разные нагрузки требуют разных архитектур: обучение ориентировано на высокую вычислительную мощность и HBM, инференс — на быструю память, а агентные системы — на эффективное хранение и извлечение растущего контекста.
Полупроводники одновременно становятся стратегическим активом и вопросом управления цепочками поставок. TSMC намерена в 2026 году построить девять новых фаз фабрик — более чем вдвое выше недавнего ежегодного темпа, — а мощности по CoWoS и SoIC увеличить на 80 %, но компания всё равно предупреждает о невозможности полностью удовлетворить спрос. Поэтому бизнес всё чаще диверсифицирует поставщиков и географию производства, учитывая риски природных катастроф, экспортного контроля и геополитической напряжённости вокруг Тайваня. TSMC, в частности, планирует вложить $260 млрд в производство в Аризоне.
Продажи чипов памяти с высокой пропускной способностью (HBM) взлетели в результате бума ИИ-дата-центров
Выручка от памяти с высокой пропускной способностью (HBM) в млрд долларов США
Источники: Анализ Bain; Bank of America; New Street Research
Примечание. Значения округлены.
Для руководителей это означает, что стратегия аппаратного обеспечения больше не может оставаться задачей закупок. Компаниям необходимо принимать на уровне C-suite решения «создавать, покупать или кооперироваться», оценивать архитектуру GPU, CPU и ASIC применительно к конкретным нагрузкам и быть готовыми к большей вертикализации. Заказчики также стремятся работать с производителями чипов напрямую, минуя интеграторов: аналогичный процесс уже заметен в автомобильной отрасли. При этом создание стоимости будет распределяться шире — от Nvidia к разработчикам специализированных чипов, полукастомных решений и инструментов проектирования, утверждают эксперты.
Наконец, закупки и управление поставщиками превращаются в часть корпоративной стратегии: компаниям нужны долгосрочные соглашения, инвестиции в мощности поставщиков и диверсификация по регионам. Государства, в свою очередь, усиливают субсидии, экспортный контроль и требования локализации, рассматривая передовые чипы как стратегическую инфраструктуру. На фоне напряжённости между Востоком и Западом и рисков в регионах с критической инфраструктурой компаниям следует учитывать не только стоимость и доступность чипов, но и географию производства, транспортные узкие места и устойчивость к геополитическим и военным потрясениям.
Это динамичное время для игроков в секторе аппаратного обеспечения. Стратегии цепочек поставок и закупок всё чаще становятся источником конкурентного преимущества: инвестиции в мощности поставщиков, долгосрочные соглашения, вхождения в капитал компаний из цепочки поставок и закупки у множества поставщиков в разных географических регионах занимают высший приоритет в повестке высшего руководства. Кроме того, меняются подходы к продуктовой стратегии. Старая модель, когда один поставщик создаёт инновации и продаёт их всем остальным, уходит в прошлое, а волна вертикализации и полузаказных решений становится всё более распространённой, — отметила Энн Хекер, глобальный руководитель практики Bain по технологиям.
Специализированные чипы завоёвывают всё большую долю на рынке вычислительных решений для дата-центров
Поставки вычислительных мощностей для ЦОД (в млн единиц) / Выручка от вычислительных мощностей для ЦОД (в млрд долларов США)
Источники: Модель TD Cowen по полупроводникам для дата-центров, апрель 2026 г.; Epoch AI; анализ Bain
Примечание. Значения округлены.
Бум дата-центров упирается в дефицит энергии, оборудования и инфраструктуры
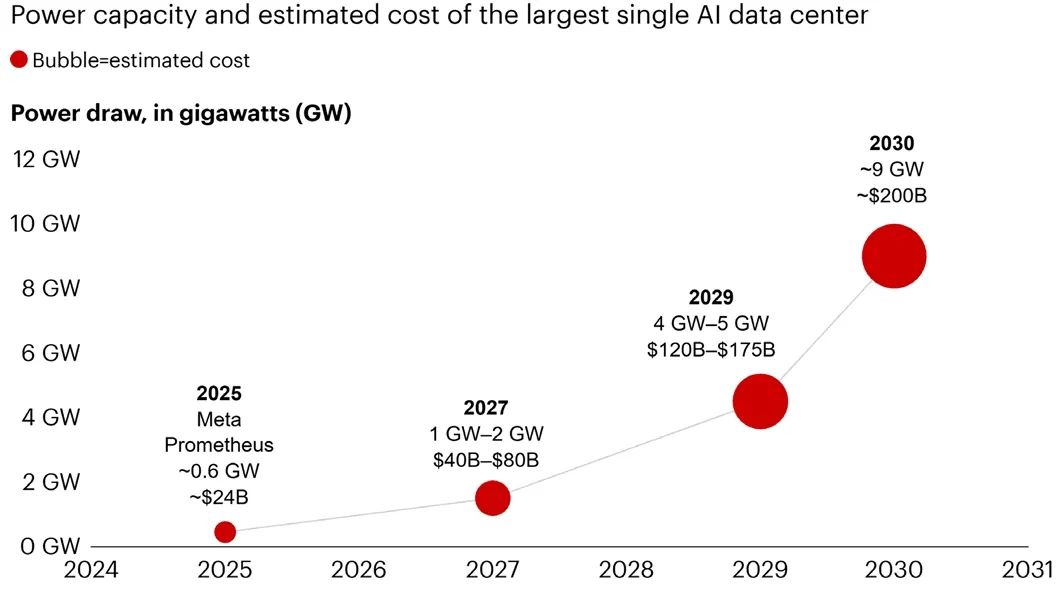
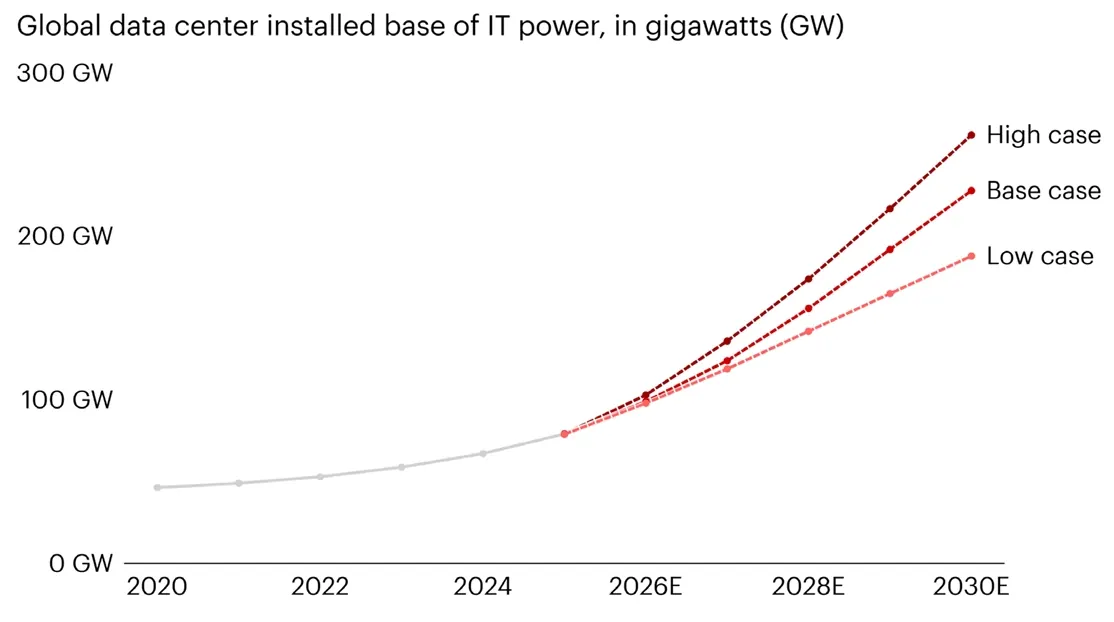
Дата-центры ИИ стремительно превращаются в критическую инфраструктуру, а масштабы строительства растут беспрецедентно: если пять лет назад крупным считался объект мощностью 50 МВт, то теперь гиперскейлеры планируют кампусы от 5 ГВт стоимостью $150-200 млрд каждый. По базовому сценарию Bain, к 2030 году на создание почти 150 ГВт новых вычислительных мощностей потребуется $5-6,5 трлн, что почти утроит мировой объём мощностей за пять лет.
Масштабы и стоимость дата-центров для ИИ стремительно растут, удваиваясь примерно каждые 12-16 месяцев
Энергетическая мощность и оценочная стоимость крупнейшего единичного дата-центра для ИИ
Источник: Bain & Company, Epoch AI
Примечание. Каждая точка данных представляет собой независимую оценку для одного крупнейшего ИИ-дата-центра на тот момент; показатели мощности и стоимости приведены как средние значения опубликованных диапазонов; значения за 2027, 2029 и 2030 годы экстраполированы на основе тренда удвоения
Главное ограничение — не только капитал, но и дефицит ресурсов. Подключение к энергосетям может занимать более четырёх лет, GPU, память и сетевое оборудование бронируются на годы вперёд, а отрасли не хватает электриков, механиков и специалистов по охлаждению. Дополнительным барьером становится регулирование: только в первом квартале этого года местное сопротивление заблокировало или отложило не менее 75 проектов стоимостью $130 млрд, почти сопоставимых с $156 млрд проектов, пострадавших за весь 2025 год. Поэтому, по оценке Bain, точечных решений недостаточно — потребуется системная перестройка инфраструктуры.
Среди возможных направлений — консолидация и совместное финансирование сетей, расширение генерации «за счётчиком», возобновляемая энергетика, накопители, виртуальные электростанции и атомная энергетика. При этом новые крупные ядерные мощности вряд ли появятся раньше середины 2030-х годов. Например, Google финансирует 1,6 ГВт возобновляемой энергии и 300 МВт накопителей для нового дата-центра в Миннесоте, а рынок виртуальных электростанций Северной Америки вырос на 13,7 % до 37,5 ГВт. Ещё более долгосрочными вариантами могут стать орбитальные дата-центры и масштабное государственное участие. США, Южная Корея, ОАЭ, Саудовская Аравия и ЕС уже инвестируют в ИИ-инфраструктуру и чипы, а Китай направляет $295 млрд на строительство ИИ-дата-центров и $740 млрд на модернизацию сетей для передачи возобновляемой энергии. Однако вместе с государственным финансированием растут риски контроля и регулирования, а общественное одобрение становится самостоятельным условием реализации проектов — сообщества всё чаще требуют ограничений по использованию воды, выбросам, шуму и другим экологическим последствиям. Для бизнеса это означает, что доступ к вычислительным мощностям необходимо рассматривать одновременно как стратегический актив и риск цепочки поставок, подчеркнули авторы отчёта. Гиперскейлерам и разработчикам дата-центров эксперты рекомендуют заранее формировать портфель площадок с гарантированным доступом к энергии и общественной поддержкой, регуляторам — создавать понятные правила, а инвесторам — учитывать риски контрагентов и клиентов, дефицит энергии и полупроводников. Поскольку ограничения инфраструктуры сами требуют огромных капиталовложений, они одновременно формируют новые направления для инвестиций и партнёрств.
Критическая IT-мощность дата-центров, как ожидается, вырастет на 20-30 % в ближайшие пять лет
Мировая установленная мощность энергопотребления IT-инфраструктуры дата-центров в гигаваттах (ГВт)
Источник: Модель дата-центров Bain, июль 2026 г.
Примечание. Отражает чистый рост установленной базы; не включает обновление GPU, модернизацию и замену выводимых из эксплуатации мощностей
Агентный ИИ меняет рынок данных и создаёт новый рынок ПО
Стандарт Model Context Protocol (MCP), позволяющий ИИ-агентам подключаться к корпоративному ПО и данным, менее чем за два года вырос до более 20 тыс. серверов. Для компаний главный вопрос теперь не в цене доступа, а в том, какие данные открывать и стоит ли использовать MCP: открытость может повысить интеграцию и удержание клиентов, но одновременно создаёт риски дезинтермедиации, утечек, роста инфраструктурных затрат и регуляторных проблем. Выбор зависит от источника конкурентного преимущества: компании с уникальными данными могут ограничивать доступ, тогда как платформы, ценность которых заключается в управлении рабочими процессами, могут выигрывать от более широкого подключения.
Параллельно агентный ИИ открывает новый рынок размером до $100-200 млрд за счёт автоматизации «межсистемного труда» — дорогостоящей координации между ERP, CRM и другими корпоративными системами. Традиционная автоматизация на основе правил (RPA) сбоит при работе с контекстом и неоднозначностью, тогда как ИИ-агенты способны принимать решения в разнородных средах. Новое конкурентное преимущество смещается от владения отдельными системами учёта к контролю за контекстом межпроцессных решений. Это подталкивает рынок к смене ценообразования в сторону оплаты за конкретные бизнес-результаты, что подтверждается быстрым ростом доходов AI-native платформ и интеграцией агентов крупными игроками.
Потенциал автоматизации сильно различается по функциям: 40-60 % задач могут быть автоматизированы в клиентской поддержке и R&D/инженерии, 35-45 % — в финансах и HR, 30-40 % — в продажах и IT и 20-30 % — в юридической сфере. На результат влияют проверяемость, цена ошибки, доступность цифровых знаний, сложность интеграции, изменчивость процессов и зависимость от физического мира. Для SaaS-компаний это открывает два пути роста: автоматизация собственных процессов с переходом от оплаты за рабочее место к оплате за результат и выход в смежные процессы, где накопленные данные дают преимущество.
Технологические услуги: как взломать код роста на базе ИИ
ИИ переоценивает рынок технологических услуг: заказчики уже закладывают будущий рост производительности в контракты, требуя до 20 % повышения эффективности при продлении соглашений и снижения стоимости новых проектов минимум на 30 %, а иногда до 50 %. При этом ожидаемый прирост производительности в разных направлениях составляет 15-45 %, а ориентир после перестройки моделей поставки — 20-35 %. Однако большинство поставщиков пока не смогли превратить ИИ-платформы в масштабируемую коммерческую модель. На этом фоне отдельные компании, включая Coforge, EXL и Persistent, показали в 2025 году рост до 30 %, но рынок ещё не определил будущих лидеров. Для этого поставщикам необходимо сосредоточиться на конкретных микровертикалях и географиях, становиться партнёрами по трансформации, а не исполнителями ТЗ, и создавать коммерческие команды, способные продавать измеримый бизнес-результат.
Главная задача — перестроить не отдельные инструменты, а всю модель бизнеса: платформы должны обеспечивать реальное качество и глубину услуг, а не просто демонстрировать наличие ИИ и программных агентов. Модели оплаты за затраченное время и ресурсы необходимо дополнять или заменять схемами, при которых вознаграждение зависит от достигнутого результата или полученной клиентом экономии. Одновременно потребуется новая модель партнёрств с крупнейшими облачными технологическими компаниями и разработчиками передовых ИИ-моделей, изменение кадровой структуры и появление новых ролей — например, инженеров по внедрению ИИ, работающих непосредственно с клиентами. Масштабирование рекомендуется проводить последовательно: выбрать несколько наиболее перспективных сегментов, совместно с клиентами разработать инструменты и новый клиентский путь, с нуля перепроектировать процессы оказания услуг и сначала доказать экономию для клиента и рост маржи на одном направлении. После этого проверенную модель можно использовать как основу для масштабирования на другие сегменты.
Кибербезопасность переживает переломный момент
В последнее время резонансные инциденты, особенно связанные с тестированием передовых ИИ-моделей, поставили кибербезопасность во главу угла работы каждого CISO (директора по информационной безопасности). ИИ сократил время, необходимое для типичной кибератаки, с примерно четырёх недель всего до 18 часов, как выяснили аналитики Bain, а распространение ИИ-агентов только расширяет масштаб воздействия. Слабый контроль за агентными системами — явная уязвимость, имеющая вполне понятную причину: отсутствие универсального готового решения от вендоров заставляет многие компании медлить там, где им следовало бы проактивно создавать прагматичный и гибкий подход через комбинацию собственной разработки, покупок и партнёрств.
Опрос CISO, проведённый Bain, также выделил риски цепочки поставок как критическую проблему. Компании должны понимать и контролировать то, как вендоры внедряют ИИ на протяжении всего срока действия контракта, включая изменения в середине цикла и риски со стороны сторонних подрядчиков. Однако, когда вендоры выпускают обновления для моделей и ПО ежедневно, системы надзора, основанные на редких анкетированиях, просто не справляются.
Передовые компании укрепляют операционную модель устранения уязвимостей. Лидеры увеличили бюджеты на устранение угроз (как правило, на двузначный процент), перенаправляя от 20 % до 25 % специалистов по кибербезопасности с других задач на обработку оповещений от сканеров на базе ИИ. Команды DevOps также привлекаются к поиску и снижению рисков. Кроме того, лидеры отдают приоритет действиям в областях с наиболее концентрированными и трудноустранимыми рисками ИИ, включая риски, исходящие от устаревших платформ, сетевых уровней и SaaS-поставщиков.
Скорость освоения ИИ становится новым конкурентным преимуществом
Скорость освоения (темп, с которым компании внедряют ИИ в работу) стала новой переменной в конкурентной борьбе. Чтобы помочь бизнесу ассимилироваться быстрее, ведущие лаборатории инвестируют свыше $9,75 млрд в модели прикладной инженерии. Вендоры также выстраивают уровни приложений и инфраструктуры, которые служат связующим звеном между ИИ и предприятием, превращая интеллект моделей в конкретные бизнес-результаты. Даже несмотря на рост конкуренции между моделями и падение цен за токены, Bain не ждёт превращения больших языковых моделей в обезличенный товар (коммодитизацию).
Наиболее вероятный сценарий мы видим как непрерывный спектр передовых и зрелых моделей. Новые и непроверенные сценарии использования изначально будут отдавать предпочтение передовым моделям, а затем, по мере созревания, скорее всего, мигрируют на более дешёвые альтернативы. Разработчики передовых моделей будут пробиваться к решению более фундаментальных задач, извлекая ценность там, где превосходящий интеллект имеет решающее значение. Тем временем более дешёвые, специализированные и оптимизированные модели будут эффективно обслуживать повседневные задачи, предоставляя сервисы и поддержку, необходимые корпоративным клиентам, — заявил Кроуфорд. — Конечное состояние отрасли ещё далеко от завершения. Мы, скорее всего, движемся к сегментации между передовыми и отстающими моделями либо к расширению самого определения моделей, а не к классическому сценарию превращения продукта в массовый стандарт.
По мере того как компании научатся эффективнее применять нужную модель для конкретной задачи, всплывёт другой вызов — создание инженерных систем управления, которые сделают эти инструменты действенными. Свежий опрос Bain в сфере технологий и инженерии, охвативший 293 высших руководителя IT-направления, показал: респонденты ожидают ускорения релизного цикла на 148 % и роста производительности разработчиков ПО на 95 % в ближайшие один-два года. Это значительно выше прироста производительности, который большинство получает сегодня (от 20 % до 27 % по ключевым метрикам).
Хотя ИИ ускоряет написание кода, он смещает «бутылочные горлышки» в области проверки, координации, качества и управления. Поэтому оптимизация отдельных задач без перестройки полного жизненного цикла разработки ПО (SDLC) лишь перемещает трение, а не улучшает сквозную пропускную способность. Ведущие компании применяют три стратегии: они структурировали знания, от которых зависят ИИ-агенты; они встраивают качество и доверие непосредственно в рабочий процесс; и они управляют жизненным циклом разработки ПО как постоянно совершенствуемым продуктом.
Открытые модели сокращают разрыв в возможностях с проприетарными моделями
Индекс возможностей Epoch (ECI)
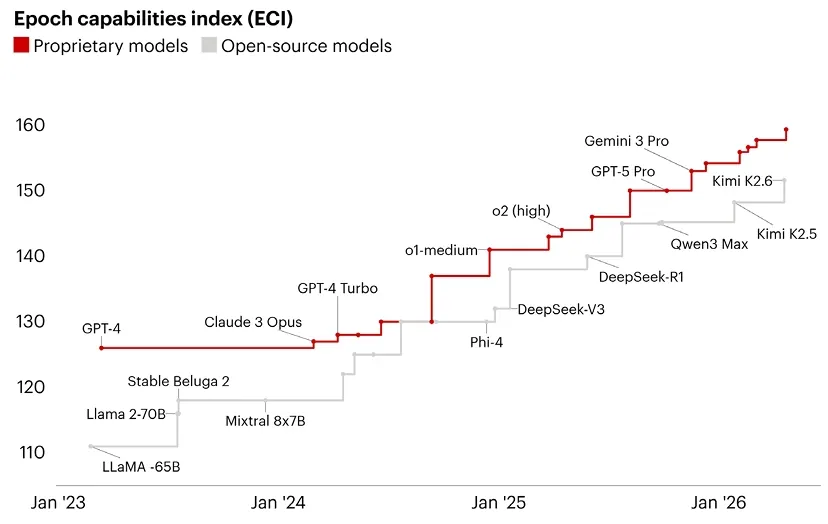
Источник: Bain & Company, Epoch AI
Примечание. Индекс возможностей Epoch (ECI) — это составной показатель, агрегирующий результаты нескольких ИИ-бенчмарков в единую меру общих возможностей.
Оригинал: https://the-tenge.kz/articles/bain-ii-potrebuet-6-trln-yezhegodno-k-2031