В Казахстане в последние пять лет наблюдается агрессивный кредитный бум — отчёт Allianz о благосостоянии в мире
Долги казахстанцев опережают прирост накоплений: по чистым финансовым активам на душу населения республика стала аутсайдером в региональном разрезе
Изображение: jcomp/Magnific
Мировой финансовый рынок в 2025 году продемонстрировал рекордный рост до €268,4 трлн (прирост на 8,6 %), однако реальная покупательная способность домохозяйств из-за инфляции осталась на уровне 2021 года. При этом, как следует из Отчёта о благосостоянии в мире от Allianz за 2026 год, около 80 % прироста глобального финрынка было обеспечено переоценкой стоимости активов на рынках, а не новыми сбережениями. На фоне глобальной тенденции к опережающему росту ценных бумаг и технологического влияния искусственного интеллекта финансовый профиль Казахстана выделяется масштабным валовым ростом активов до €101,3 млрд (с преодолением показателей ряда стран Восточной Европы) и уникально высокой долей пенсионных накоплений (45,3 %) при абсолютном доминировании консервативных банковских депозитов. При этом стремительный кредитный бум и минимальная доля инвестиций в фондовый рынок (0,5 %) создают для казахстанских домохозяйств риски снижения долгосрочной финансовой устойчивости. В целом, глобальная концентрация богатства среди богатейших 10 % населения постепенно снижается, однако внутринациональное неравенство остаётся практически неизменным на протяжении двух десятилетий. Эпоха ИИ в свою очередь несёт угрозу усиления социального неравенства и волатильности, перекладывая риски на плечи рядовых работников и требуя новых политических решений для справедливого распределения экономических благ, утверждают эксперты.
17-е издание отчёта Global Wealth Report от аналитиков Allianz (крупнейшая страховая компания Германии и одна из крупнейших финансовых и страховых групп в мире) изучает ситуацию с активами и долгами домохозяйств почти в 60 странах мира. Нынешний доклад показывает, что в 2025 году благосостояние глобального населения достигло нового рекорда, в то время как рост рынков и развитие искусственного интеллекта делают владение активами всё более важным фактором в определении того, кто выиграет от будущего создания богатства.
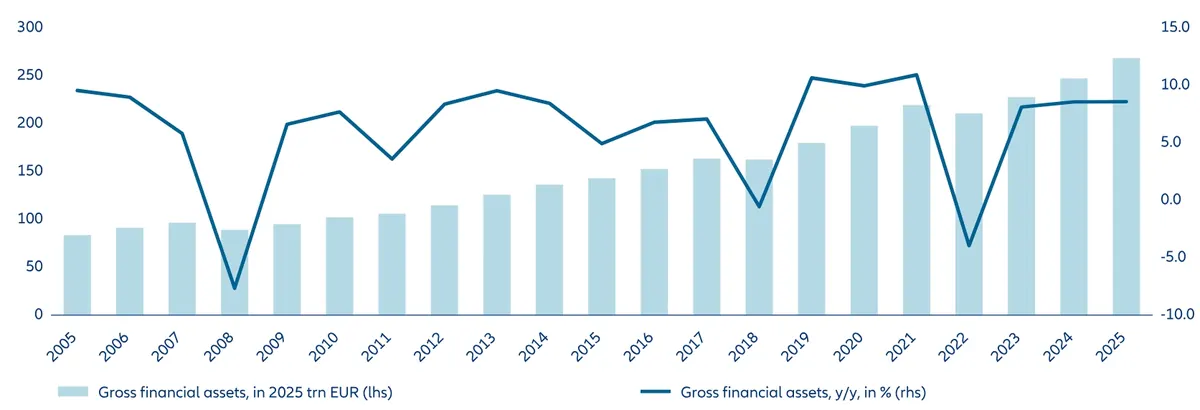
Новый рекордный максимум: валовые финансовые активы в трлн евро за 2025 год и годовое изменение в %
Источники: Евростат, национальные центральные банки, органы финансового надзора, финансовые ассоциации и статистические ведомства, МВФ, LSEG, Allianz Research
В 2025 году глобальные финансовые активы выросли до рекордных €268,4 трлн, увеличившись на 8,6 % по сравнению с предыдущим годом, несмотря на сложный геополитический и экономический фон. Создание мирового благосостояния происходило, как пишут авторы отчёта, «на автопилоте» благодаря рынкам, на которые пришлось 4 из 5 евро дополнительного богатства, в то время как приток новых сбережений сократился на 5,4 % до €4,1 трлн. Тем не менее после учёта инфляции этот рекорд выглядит менее впечатляюще: номинальные финансовые активы с 2019 года выросли почти на 50 %, однако реальный рост составляет всего 23 %, в результате чего покупательная способность превышает уровень 2021 года лишь на 5 %.
В 2025 году мировое благосостояние установило очередной рекорд, но это лишь половина истории, — отметил Людовик Субран, главный экономист и главный инвестиционный директор Allianz. — С 2019 года номинальные финансовые активы выросли на 50 %, однако в реальном выражении, за вычетом инфляции, они увеличились всего на 23 %. Ситуация хуже в Западной Европе, где финансовые активы в реальном выражении выросли на 0,5 % по сравнению с 2019 годом. В Северной Америке этот показатель составляет 21 %, а в Китае — 70 %.
Состав портфеля всё отчётливее определяет, кому достаются плоды прироста благосостояния. В 2025 году ценные бумаги выросли на 12,4 %, более чем в два раза быстрее депозитов (+5,7 %) или страхования и пенсий (+5,0 %), в результате чего их доля в мировых финансовых активах достигла рекордных 46,9 %. Портфели североамериканских домохозяйств с преобладанием ценных бумаг (их доля составляет 60,7 %) помогли региону обеспечить 51,4 % глобального прироста. Реальные финансовые активы региона сейчас на 21 % превышают уровень 2019 года. Западная Европа, напротив, едва восстановила свою покупательную способность с реальным приростом всего в 0,5 %. За последнее десятилетие прирост стоимости за счёт переоценки составил 71 % роста финансовых активов Северной Америки против 36 % в Западной Европе. В результате американские финансовые активы росли на 3,1 процентных пункта быстрее европейских, несмотря на большие усилия европейцев по сбережению по сравнению с уже имеющимися активами, что показывает: сбережения не обязательно означают накопление большего богатства.
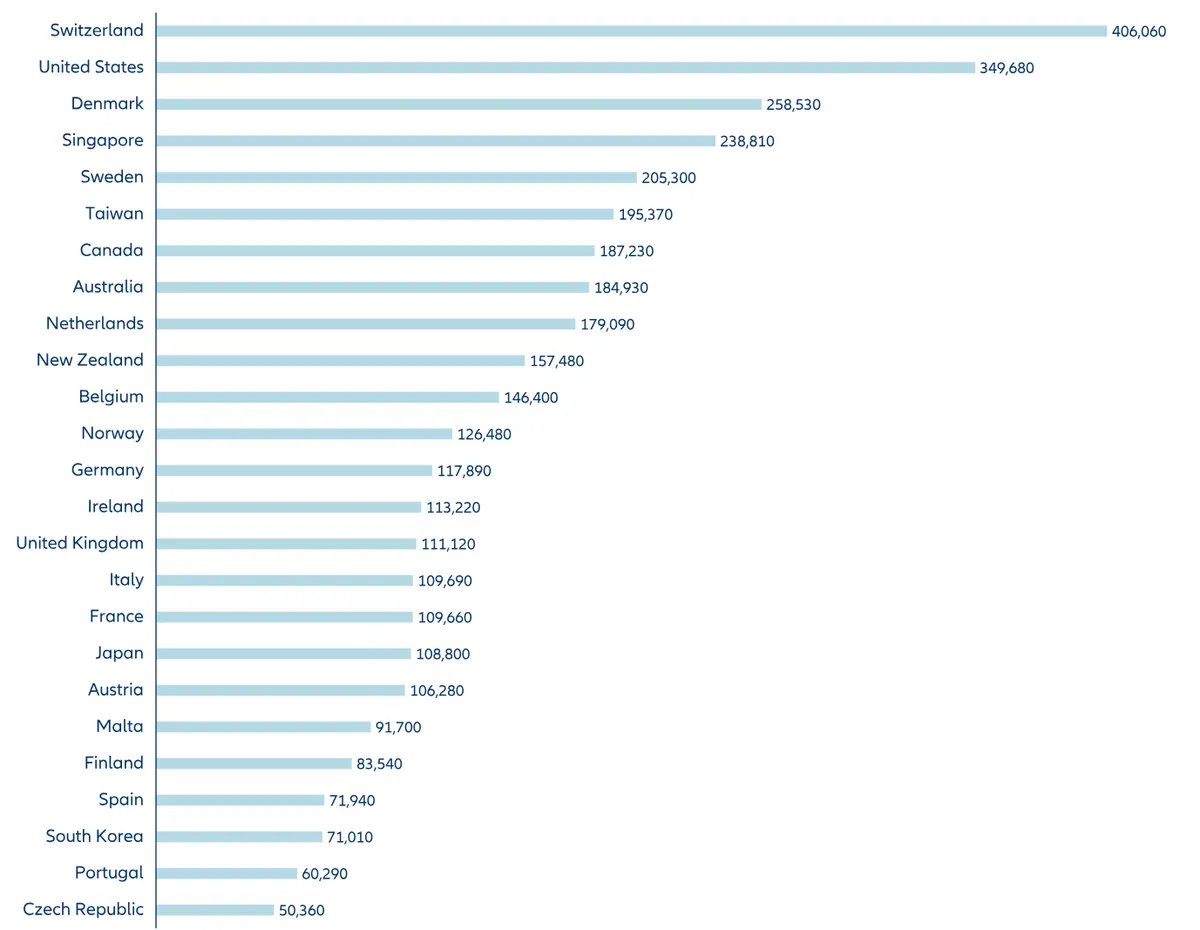
Валовые финансовые активы на душу населения в евро за 2025 год: Топ-25
Источники: Евростат, национальные центральные банки, органы финансового надзора, финансовые ассоциации и статистические ведомства, МВФ, LSEG, Allianz Research
Активы опережали долг, укрепляя балансы домохозяйств. Глобальные обязательства домохозяйств увеличились на 3,4 % до €56,9 трлн, что значительно медленнее роста финансовых активов. Коэффициент долга домохозяйств снизился до 60,9 % от ВВП, оказавшись почти на 13 процентных пунктов ниже пика 2009 года, что отражает как сдержанное заимствование, так и рост номинальной экономической активности. Чистые финансовые активы, соответственно, выросли на 10,1 % до €211,5 трлн. Долг также может влиять на рейтинги благосостояния: хотя швейцарские домохозяйства остаются самыми богатыми в мире по валовым финансовым активам на душу населения, США опережают Швейцарию по чистым финансовым активам на душу населения, так как долг швейцарских домохозяйств на человека более чем в два раза превышает американский уровень.
Глобализация изменила географию благосостояния, но более бедные экономики теряют темпы догоняющего роста. Соотношение средних чистых финансовых активов на душу населения в странах с развитой экономикой и в странах с формирующимся рынком упало с 62 в 2005 году до 21 в 2015 году, но к 2025 году снизилось лишь до 17. Тем не менее на развивающиеся рынки теперь приходится 61,9 % глобального среднего класса по уровню благосостояния и 32,1 % класса с высоким благосостоянием по сравнению с менее чем 2 % у последнего в 2005 году Таким образом, хотя распределение богатства по географии стало гораздо более разнообразным, сам импульс догоняющего развития угас. Торговая фрагментация, ослабление трансграничных инвестиций и перестройка цепочек поставок затрудняют сближение. Цифровые сервисы и «зелёный» переход могут открыть новые возможности, однако их использование будет зависеть от доступа к капиталу, технологиям и навыкам — активам, которые сами по себе распределены неравномерно, подчеркнули аналитики.
Концентрация мирового благосостояния несколько ослабла, но национальное неравенство по уровню богатства за два года практически не сдвинулось с места. На долю богатейших 10 % по-прежнему приходится 85,4 % мировых чистых финансовых активов. Это ниже 91,5 % в 2005 году, но при текущих темпах улучшения глобальной концентрации потребовалось бы почти ещё восемь десятилетий, чтобы приблизиться к уровням, наблюдаемым внутри отдельных стран. Между тем на нижнюю половину населения мира, охваченную отчётом (почти 3 млрд человек), в совокупности не приходится практически никаких чистых финансовых активов. Внутри стран распределение оказалось практически незыблемым: доля, удерживаемая топ-децилем, в 2025 году составила в среднем 60,9 % против 60,4 % в 2005 году, а соотношение среднего к медианному едва изменилось с 3,11 до 3,12. Тем не менее модели владения — это не предопределённость. Некоторые страны демонстрируют возможность улучшений: Нидерланды снизили долю своего топ-дециля на 2,4 процентных пункта до 56,1 %, в то время как соотношение среднего к медианному в Ирландии упало с 4,87 до 3,42. Однако эти исключения не привели к более широкому снижению национального неравенства в благосостоянии.
ИИ как ключевой фактор на фоне замедления роста ВВП
Как пишут авторы отчёта, ИИ может положить конец спокойствию на фронте распределения благ, сместив создание стоимости от труда в сторону капитала, что, в свою очередь, усилит разрыв между наёмными работниками и собственниками. По оценкам Allianz Research, в течение следующих трёх лет ИИ может затронуть почти каждое четвёртое рабочее место в ведущих экономиках, главным образом за счёт реорганизации. Вытеснение может временно опережать создание новых рабочих мест, поскольку компании внедряют технологии быстрее, чем работники успевают переквалифицироваться. Если прирост производительности пойдёт преимущественно на прибыль, а не на заработную плату, владельцы активов могут получить непропорциональную выгоду. Поэтому политика государства должна поддерживать адаптацию работников, избегать налоговых стимулов, поощряющих замену труда, и расширять участие в доходах на капитал, подчеркнули эксперты. В противном случае ИИ может создать существенное богатство, сконцентрировав его плоды в одних руках и породив серьёзные потрясения, что усилит давление на социальную сплочённость.
Прогнозы для мирового благосостояния остаются уверенными, но теперь ИИ таит в себе как потенциал роста, так и риски, которые будут определять ситуацию. Ожидается, что в 2026 году глобальные финансовые активы вырастут примерно на 9 %, в очередной раз значительно превысив долгосрочный показатель в 6,0 %. Дальнейший прирост всё сильнее зависит от того, оправдают ли корпоративные прибыли завышенные ожидания, особенно в отношении ИИ. Рост производительности и прибылей может поддержать подъём. Однако если ожидания опередят экономическую реальность, последовавшая за этим коррекция может выйти далеко за пределы технологических акций.
В негативном сценарии, при котором прибыли разочаруют, а ожидания окажутся слишком оптимистичными, коррекция индекса S&P 500 на 25 % может стереть около $27 трлн из благосостояния американских домохозяйств, что эквивалентно почти 14 % их общей чистой стоимости, а падение доверия и расходов ввергнет экономику США в рецессию. В среднесрочной перспективе ИИ должен оставаться важным драйвером мирового благосостояния, однако этот путь будет более волатильным, отметили аналитики. Фрагментация, устойчивая инфляция и высокий госдолг будут сдерживать доходность, в то время как масштабы и сроки получения выгод от производительности, связанных с ИИ, остаются неопределёнными. В связи с этим исследователи ожидают, что в среднесрочной перспективе годовой рост финансовых активов стабилизируется на уровне около 5-6 %. ИИ сулит значительные перспективы роста, но на превращение этого технологического обещания в прочное и широко разделяемое благосостояние потребуется время, заключили эксперты. При этом история благосостояния, связанного с ИИ, сводится не только к тому, сколько богатства создаётся, но и к тому, кто именно получает эти плоды.
ИИ может стать следующим великим двигателем благосостояния, но ключевой вопрос заключается в том, кто получит свою долю, — сказала Катарина Утермёль, руководитель отдела тематических и политических исследований в Allianz Research. — Поскольку ИИ потенциально смещает создание стоимости в сторону капитала, более широкое участие в доходах на капитал и меры политики, помогающие работникам адаптироваться, станут ключом к тому, чтобы дивиденды от благосостояния на основе ИИ распределялись более широко.
Казахстан: между кредитным бумом и консервативными сбережениями
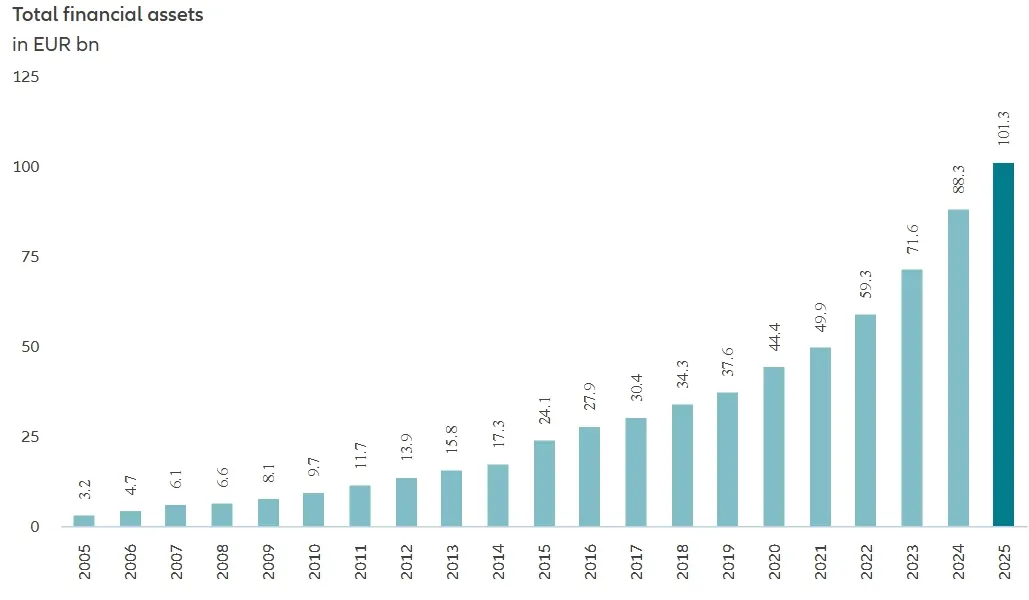
В период с 2005 по 2025 год финансовый профиль населения Казахстана продемонстрировал стремительный рост богатства при одновременном накоплении существенных долговых рисков. Валовые финансовые активы домохозяйств Казахстана в 2025 году по данным аналитиков достигли €101,3 млрд, увеличившись по сравнению с €88,3 млрд в 2024 году (+14,7 %). Это ознаменовало продолжение стремительного роста: за последние 20 лет (с 2005 года, когда активы составляли всего €3,2 млрд) показатель вырос более чем в 31 раз.
Валовые финансовые активы домохозяйств Казахстана в млрд евро
Источники: Allianz Research
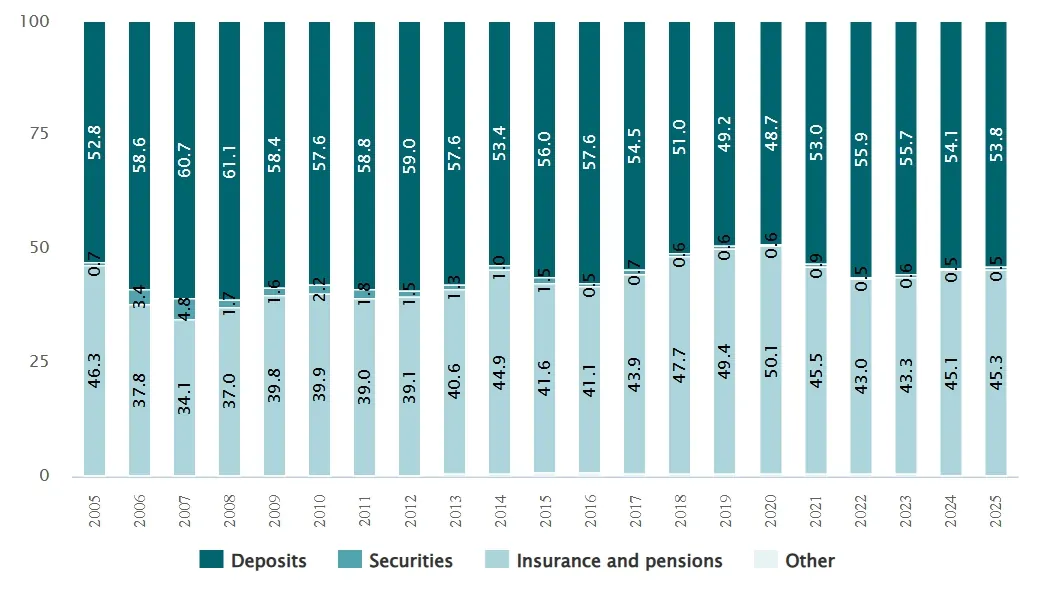
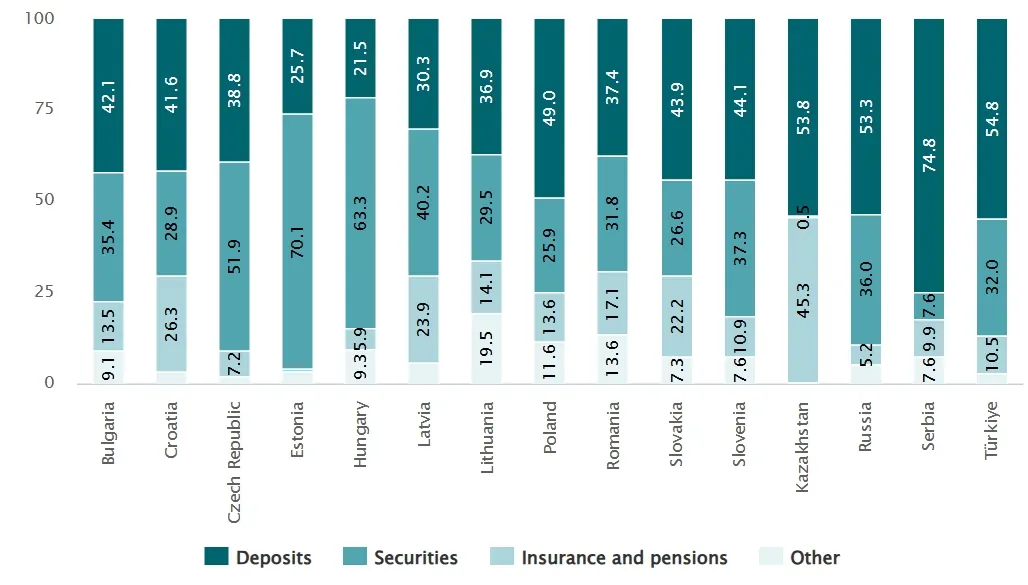
По совокупному объёму активов Казахстан уверенно опережает ряд стран Восточной Европы и Балтии, таких как Эстония (€62,9 млрд), Латвия (€50,7 млрд), Литва (€90,1 млрд) и Словения (€94,6 млрд). В то же время банковские депозиты по-прежнему занимают наибольшую долю в портфеле активов казахстанцев — 53,8 % в 2025 году. Активы страховых и пенсионных фондов составляют 45,3 %, что делает Казахстан лидером региона по доле пенсионно-страховых накоплений. В то же время ценные бумаги занимают крайне малую долю — всего0,5 % от общего объёма активов, что является самым низким показателем среди всех стран, представленных в региональном сравнении (для сравнения, в России этот показатель составляет 36,0 %, в Турции — 32,0 %, а в Чехии — 51,9 %).
Классы активов домохозяйств Казахстана в %: абсолютное преобладание депозитов и пенсионных накоплений при почти полном отсутствии ценных бумаг
Динамика с 2005 года
Сравнение в региональном разрезе показателей за 2025 год
Источники: Allianz Research
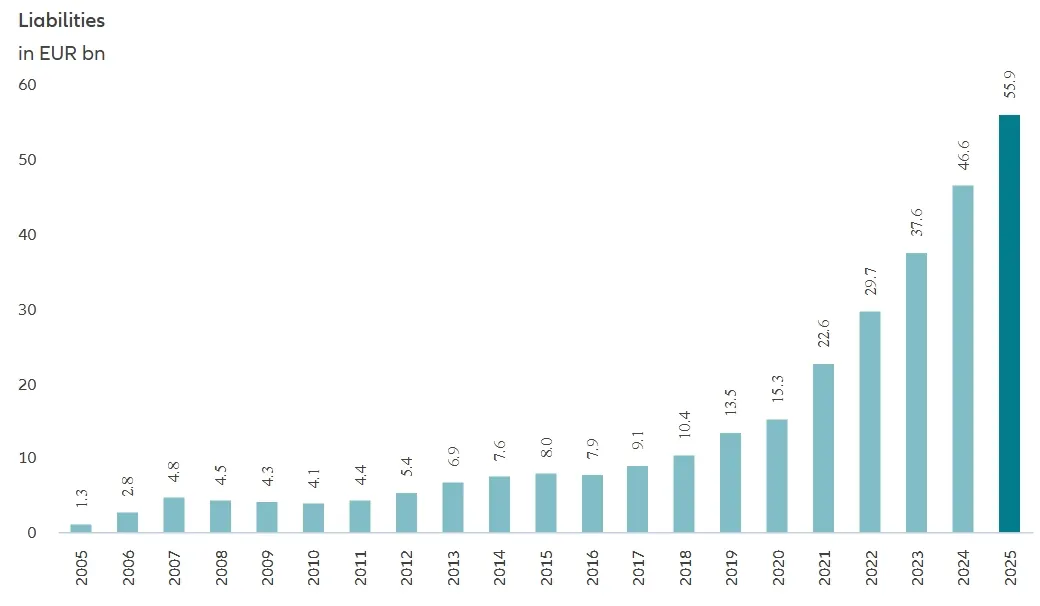
С 2020 года в Казахстане наблюдается агрессивный кредитный бум среди населения. Обязательства домохозяйств в 2025 году выросли до €55,9 млрд по сравнению с €46,6 млрд в 2024 году (+20 %). Долговая нагрузка начала расти опережающими темпами: если в период до 2020 года обязательства держались в пределах €15,3 млрд, то за последующие пять лет они увеличились почти в 3,6 раза. В результате чистые финансовые активы домохозяйств в 2025 году выросли только на 9 % и составили €45,4 млрд по сравнению с €41,7 млрд в предыдущем году. Несмотря на кратковременные колебания и замедления (например, в 2021 году, когда чистые активы снижались с €29,2 до €27,2 млрд на фоне опережающего роста долгов), в долгосрочной перспективе они демонстрируют многократный рост с €1,9 млрд в 2005 году. Однако совокупный объём выглядит крайне скромно на фоне государств Восточной Европы — Польши (€733,9 млрд) или России (€1 499,2 млрд), занимая лишь около 1,1 % от общего регионального показателя Восточной Европы (€4 054,1 млрд).
Обязательства домохозяйств Казахстана в млрд евро: резкий кредитный бум и рост долговой нагрузки граждан после 2020 года
Источники: Allianz Research
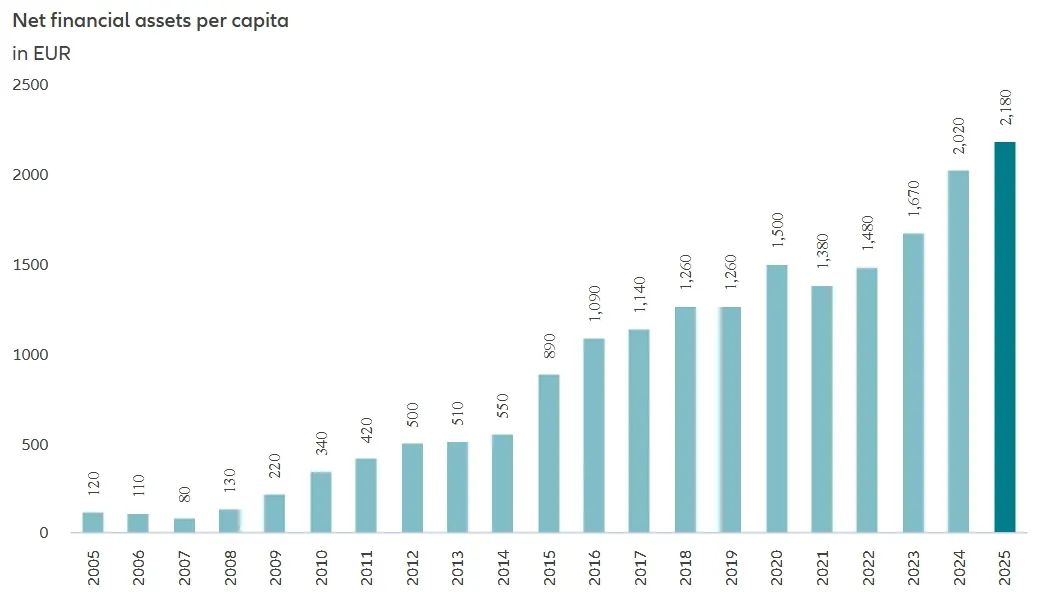
Настоящий структурный разрыв проявляется при расчёте чистых финансовых активов на душу населения, где Казахстан становится чистым аутсайдером региона. В пересчёте на душу населения общие финансовые активы в 2025 году составили €4 860 (против €4 290 в 2024 году и €200 в 2005 году). Обязательства на душу населения выросли до €2 680 по сравнению с €2 260 в 2024 году и всего €80 в 2005 году, причём основной скачок также пришёлся на период после 2020 года. В результате чистые финансовые активы на душу населения достигли €2 180 на человека (по сравнению с €2 020 евро в 2024 году и €120 в 2005 году). Таким образом, долговая нагрузка на человека достигла начинает опережать темпы накопления чистого капитала и снижает общую финансовую устойчивость граждан.
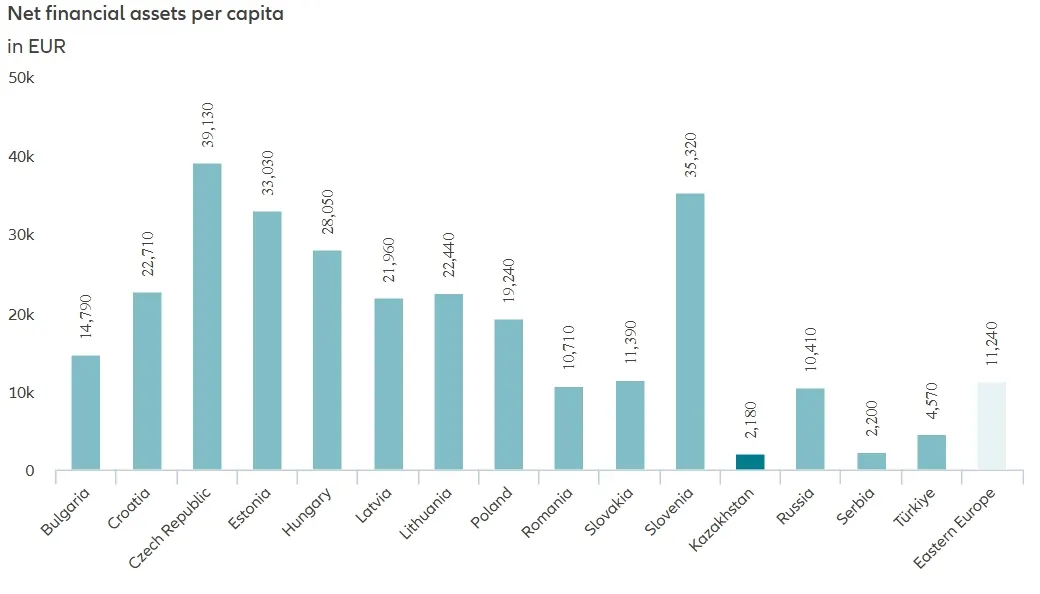
При этом показатель Казахстана по чистым финансовым активам на душу населения стал наименьшим среди представленных стран в региональном сравнении и оказался в 5 раз ниже среднерегионального уровня Восточной Европы (€11 240 на человека) и почти в 18 раз уступает показателю лидера — Чехии (€39 130). Как пример, удельный показатель чистых активов в соседней России составляет €10 410, а в Турции — €4 570, что наглядно подтверждает, как интенсивный долговой бум последних лет и низкое проникновение инвестиционных инструментов размывают накопительный потенциал казахстанских домохозяйств.
Чистые финансовые активы домохозяйств Казахстана на душу населения
Динамика с 2005 года
Сравнение в региональном разрезе показателей за 2025 год
Источники: Allianz Research
Таким образом, как свидетельствуют данные аналитиков, структура накоплений казахстанцев отличается крайне консервативной моделью и абсолютным доминированием банковских депозитов, при этом розничный фондовый рынок остаётся практически неразвитым, долю ценных бумаг в портфеле можно назвать критической. Ключевой институциональной особенностью финансовой системы страны выступает высокий уровень пенсионных и страховых накоплений, составляющих практически половину от всех финансовых активов, что выводит республику в лидеры региона по данному параметру. Устойчивость личного капитала казахстанцев сегодня обеспечивается обязательной пенсионной системой и банковскими вкладами, однако отсутствие у населения культуры инвестирования в фондовый рынок и растущие темпы потребительского кредитования остаются главными вызовами для долгосрочной финансовой стабильности домохозяйств.
Оригинал: https://the-tenge.kz/articles/allianz-wealth-report-kazakhstan-vs-world