Влияние академического образования генеральных директоров на финансовую составляющую в корпоративной экономике
Почему компании под руководством CEO-академики оказываются менее склонны к финансовизации
Изображение: upklyak/Freepik
Несмотря на значительное число работ, посвящённых макроэкономическим причинам корпоративной финансовизации, роль индивидуальных характеристик руководителей в этом процессе до сих пор остаётся сравнительно малоизученной. В этой статье THE TENGE обращается к исследованию, авторами которого являются Бао Ци, Фань Ху и Чэнь Чжан. Опираясь на теорию импринтинга, оно показывает, как академический опыт генерального директора способен влиять на инвестиционное поведение организации. На основе данных по нефинансовым компаниям Китая, котирующимся на рынке A-share в 2010-2022 годах, авторы приходят к выводу, что академический бэкграунд руководителя статистически значимо связан с более низким уровнем корпоративной финансовизации. Наиболее выраженно этот эффект проявляется в негосударственных компаниях и в фирмах с низким аналитическим покрытием. Более того, исследование показывает, что данная взаимосвязь частично проходит через два механизма: снижение управленческой близорукости и увеличение инвестиций в физический капитал.
Авторы отмечают, что по сравнению с расходами на НИОКР или инвестициями в основные средства финансовые активы отличаются более коротким сроком окупаемости, высокой ликвидностью и потенциально большей доходностью. Именно поэтому они нередко становятся особенно привлекательными для компаний в условиях давления на краткосрочные результаты или при наличии у менеджмента стимулов, ориентированных на извлечение быстрой выгоды. Вместе с тем генеральные директора с академическим прошлым, как правило, обладают более высокой аналитической дисциплиной, лучшим пониманием рисков и более выраженной ориентацией на долгосрочное стратегическое развитие. Исследовательская подготовка, по мнению авторов, формирует у таких руководителей установку на устойчивое создание стоимости, инновационное развитие и более ответственное отношение к распределению корпоративных ресурсов. В результате академический опыт способен сдерживать краткосрочное мышление и ослаблять зависимость компаний от финансовых вложений, побуждая их в большей степени направлять ресурсы в реальный сектор деятельности. Таким образом, академический бэкграунд генерального директора рассматривается как важный индивидуальный фактор, способный ограничивать корпоративную финансовизацию. Однако, как подчёркивается в исследовании, систематические эмпирические данные по данному вопросу пока остаются немногочисленными, а влияние так называемого «академического отпечатка» на управленческие решения и финансовое поведение компаний всё ещё требует дальнейшего изучения.
Особую значимость данная тема приобретает в институциональном контексте Китая. Начиная с 1990-х годов рыночные реформы и рост мобильности на рынке труда способствовали переходу значительного числа представителей академической среды в корпоративный сектор, что привело к формированию особой группы руководителей — генеральных директоров с академическим прошлым. В последние годы этот процесс дополнительно усиливается государственной политикой: как центральные, так и местные органы власти создают стимулы для участия учёных и исследователей в корпоративном управлении и предпринимательской деятельности. По данным базы CSMAR, доля листинговых компаний, возглавляемых генеральными директорами с академическим опытом, увеличилась с 12 % в 2010 году до 23 % в 2022 году. Поскольку именно генеральные директора выступают ключевыми архитекторами корпоративной стратегии, формируют организационную культуру и задают ценностные ориентиры компании, их профессиональный и интеллектуальный бэкграунд приобретает принципиальное значение для понимания инвестиционных предпочтений фирмы, её отношения к риску и логики распределения ресурсов.
Теория импринтинга и опыт генерального директора
Теория импринтинга объясняет, каким образом индивиды, организации и целые коллективы приобретают устойчивые характеристики в критические периоды повышенной восприимчивости к внешней среде. Изначально сформировавшись в рамках биологической экологии, впоследствии она получила широкое распространение в организационных исследованиях. В центре данной теории находятся три ключевых элемента: во-первых, наличие критического периода, в течение которого субъект особенно чувствителен к внешним воздействиям; во-вторых, определяющее влияние экономических, технологических, институциональных и культурных условий, преобладающих в этот момент; в-третьих, длительное сохранение сформировавшихся установок и моделей поведения даже после изменения внешней среды. Именно поэтому организации нередко продолжают воспроизводить структуры и практики, сложившиеся под воздействием условий, существовавших в момент их основания, тогда как ранний профессиональный опыт человека способен на долгие годы определять его стиль поведения, подход к принятию решений и профессиональную результативность.
В рамках данной логики академический опыт рассматривается как один из наиболее значимых этапов ранней профессиональной социализации генерального директора. Академическая среда, отличающаяся высокой интеллектуальной дисциплиной, ориентацией на инновации, системным мышлением и глубокой рефлексией, формирует особый «чувствительный период», в ходе которого закрепляются устойчивые когнитивные, профессиональные и ценностные установки. Эти отпечатки впоследствии проявляются в аналитических способностях руководителя, уровне его компетенций, а также в его этических ориентирах. В дальнейшем именно они оказывают влияние на характер стратегических и финансовых решений, принимаемых на уровне компании, в том числе на подходы к финансовым вложениям и распределению корпоративных ресурсов.
Эмпирическая часть исследования основана на выборке компаний, акции которых обращаются на Шанхайской и Шэньчжэньской фондовых биржах класса A. Анализ охватывает период 2010-2022 годов, что позволяет, с одной стороны, учесть последствия существенных изменений в китайских стандартах бухгалтерского учёта, введённых в 2007 году, а с другой — минимизировать искажающее влияние глобального финансового кризиса 2008 года на финансовое инвестиционное поведение компаний. Поскольку исследование сосредоточено на финансовизации нефинансовых предприятий, из выборки были исключены компании финансового сектора и сектора недвижимости, включая организации, работающие в сферах ценных бумаг, банковского дела, страхования и операций с недвижимостью. Кроме того, в соответствии с принятой в литературе исследовательской практикой авторы исключили компании, находившиеся в листинге менее двух лет, а также фирмы, получившие статус ST или *ST в течение рассматриваемого периода. Наблюдения с отсутствующими данными были удалены, а все непрерывные переменные подвергнуты винзоризации на уровне 1 % для снижения влияния выбросов. В результате итоговая выборка составила 22 367 наблюдений формата «компания-год».
Эмпирические показатели
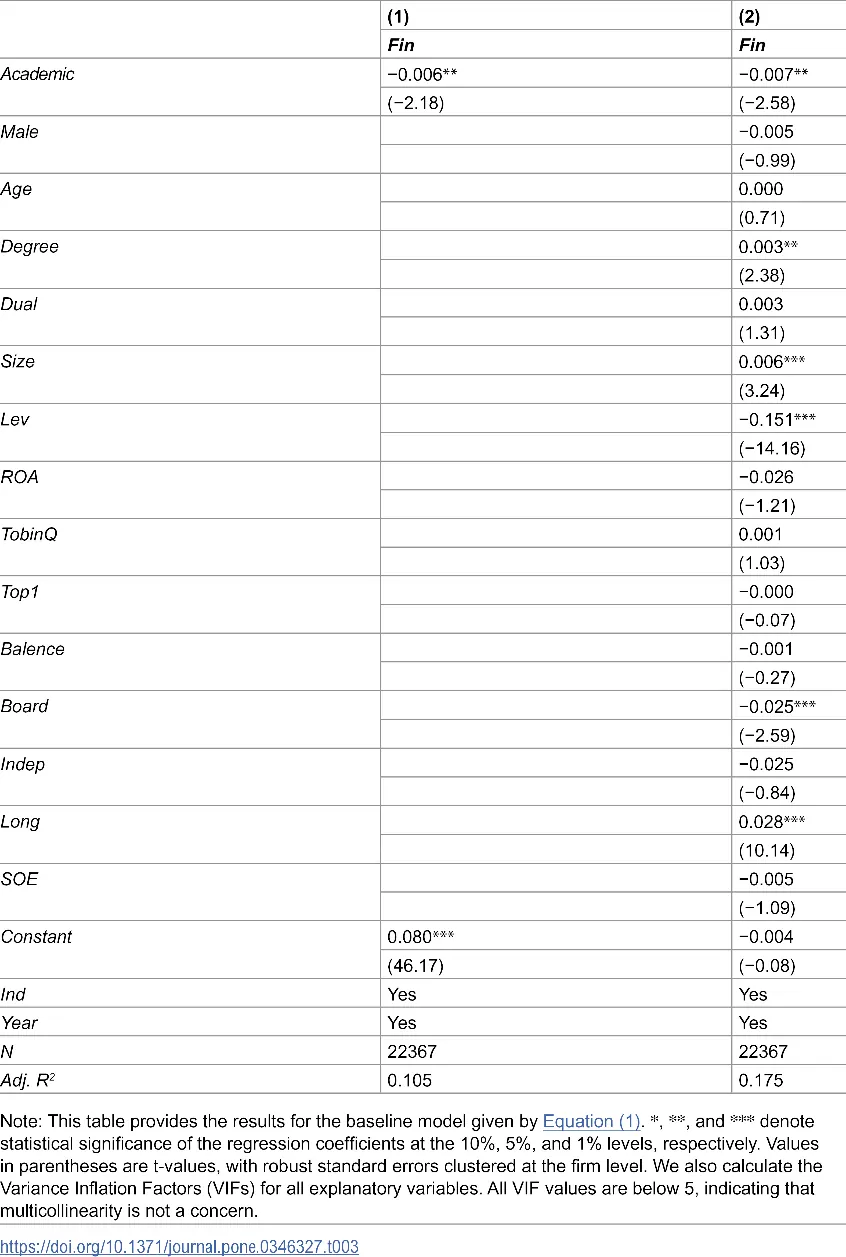
Таблица 1. Влияние академического образования генерального директора на корпоративные финансовые инвестиции компании: результаты оценки на полной выборке
Источник: данные авторов
В таблице представлены результаты регрессионного анализа, оценивающего влияние академического образования генерального директора на поведение компании в сфере корпоративных финансовых инвестиций на основе полной выборки.
Полученные результаты показывают, что коэффициент при переменной, отражающей наличие у генерального директора академического образования, в обоих столбцах является статистически значимым и отрицательным на 5 %-м уровне значимости. В первом столбце, где оценка проводится без включения контрольных переменных, значение коэффициента составляет −0,006. Это свидетельствует о том, что назначение генерального директора с академическим образованием связано со снижением доли финансовых активов в структуре активов компании на 0,6 п.п. С учётом того, что средний уровень финансовизации в выборке составляет 7,8 %, данный эффект эквивалентен сокращению примерно на 7,69 % относительно среднего значения.
Во втором столбце, где в модель включены контрольные переменные, коэффициент при переменной академического образования составляет −0,007. Это указывает на то, что даже после учёта дополнительных факторов наличие у генерального директора академического опыта по-прежнему ассоциируется со снижением доли финансовых активов компании уже на 0,7 п.п. Иными словами, результаты подтверждают устойчивую отрицательную связь между академическим бэкграундом руководителя и склонностью фирмы к финансовизации.
Неоднородное влияние академического образования генерального директора на финансовую составляющую корпорации в зависимости от типа собственности
В китайской экономике руководители негосударственных предприятий, как правило, сталкиваются с более выраженным краткосрочным давлением, чем менеджеры государственных компаний. Подобная институциональная среда усиливает стимулы к выбору решений, ориентированных на быстрый финансовый результат. В этих условиях финансовые активы, обладающие высокой ликвидностью и сравнительно коротким сроком окупаемости, становятся удобным инструментом наращивания краткосрочной прибыли. Как следствие, негосударственные предприятия в большей степени склонны перераспределять ресурсы в пользу финансовых вложений.
На этом фоне значение академического опыта руководителя становится особенно заметным. Сформированные в академической среде когнитивные, аналитические и этические установки способны расширять горизонт управленческого мышления, повышать способность руководителя выявлять качественные возможности для реальных инвестиций и сдерживать поведение, продиктованное узкокорыстными мотивами. Иными словами, академический бэкграунд способствует более взвешенному восприятию рисков и усиливает ориентацию на долгосрочное создание стоимости, а не на извлечение краткосрочной выгоды за счёт финансовых спекулятивных операций.
Именно поэтому в среде негосударственных предприятий, где краткосрочные стимулы к повышению эффективности проявляются особенно сильно, генеральные директора с академическим опытом оказываются лучше подготовленными к тому, чтобы противостоять соблазну избыточной финансовизации. В результате сдерживающее влияние академического опыта на корпоративную финансовизацию в таких компаниях должно проявляться более отчётливо.
Для проверки данной гипотезы авторы проводят регрессионный анализ по подвыборкам, сформированным в зависимости от типа собственности компании.
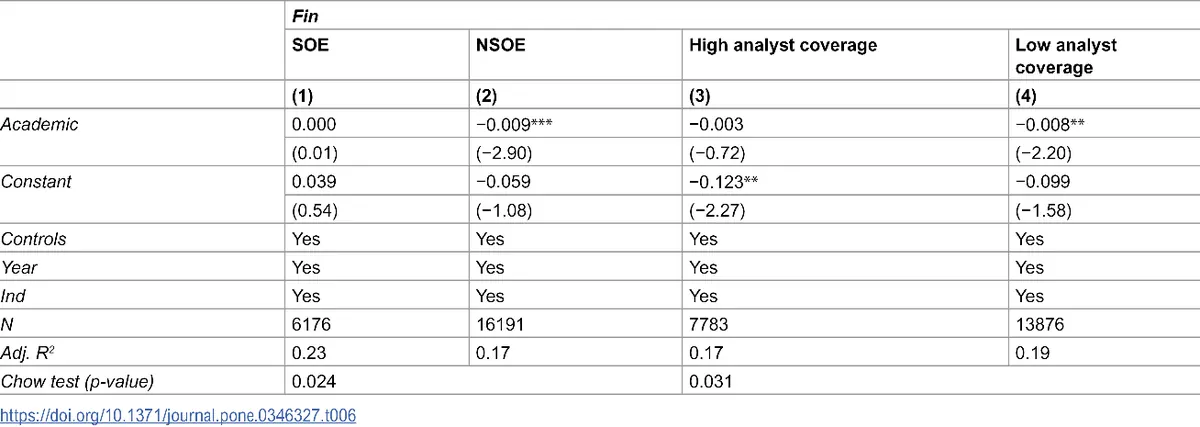
Таблица 2. Регрессионный анализ подвыборок на основе типа собственности
Источник: данные авторов
Для государственных предприятий коэффициент при переменной академического образования оказывается статистически незначимым, что свидетельствует об отсутствии устойчиво выраженной связи между академическим опытом генерального директора и уровнем корпоративной финансовизации в данном сегменте. В то же время для негосударственных предприятий коэффициент при этой переменной является отрицательным и статистически значимым на 1 %-м уровне. Это указывает на то, что академический опыт генерального директора в негосударственных компаниях действительно оказывает заметное сдерживающее влияние на финансовизацию, снижая долю финансовых активов в структуре корпоративных вложений.
Неоднородное влияние академического образования генерального директора на финансовую составляющую деятельности компаний в зависимости от аналитиков, проводивших анализ
Аналитическое покрытие играет важную роль в системе внешнего корпоративного контроля. Обладая профессиональными знаниями и аналитическими инструментами, финансовые аналитики собирают, обрабатывают и интерпретируют как финансовую, так и нефинансовую информацию о компаниях, а затем транслируют её инвесторам и другим участникам рынка. Тем самым они способствуют снижению информационной асимметрии и повышают прозрачность корпоративной деятельности.
В то же время руководители с академическим образованием, как правило, характеризуются более высокой самодисциплиной, выраженной ориентацией на долгосрочные цели и более рациональным стилем принятия решений. Их аналитическая подготовка и этическая чувствительность позволяют в большей степени сдерживать конфликты интересов и снижать риск оппортунистического поведения. При высоком уровне аналитического покрытия менеджмент находится под более пристальным внешним наблюдением, вследствие чего механизмы внешнего контроля сами по себе способны ограничивать склонность руководителей к действиям, ориентированным на краткосрочную выгоду.
Однако в условиях низкого аналитического покрытия интенсивность внешнего мониторинга ослабевает, а проблема информационной асимметрии становится более выраженной. В такой среде вероятность краткосрочного и корыстно мотивированного поведения менеджеров возрастает. Именно здесь академический опыт генерального директора приобретает особую значимость: связанные с ним внутренняя дисциплина, осмотрительность и ориентация на долгосрочное создание стоимости начинают выполнять функцию альтернативного механизма корпоративного управления. Иными словами, при слабом внешнем контроле академический бэкграунд руководителя способен частично компенсировать недостаток мониторинга и сдерживать стремление к решениям, приносящим личную или краткосрочную выгоду в ущерб долгосрочной стоимости компании.
Эффект замещения инвестиций в физический капитал на финансовую составляющую
Академический опыт способствует формированию системного мышления, стратегической последовательности и более высокой этической ответственности, что в целом ориентирует генеральных директоров на создание долгосрочной корпоративной стоимости, а не на достижение краткосрочных финансовых результатов. Руководители с таким бэкграундом, как правило, в большей степени склонны отдавать приоритет инвестициям в материальный капитал — инфраструктуру, оборудование, производственные мощности и технологии, — которые, хотя и приносят отдачу не сразу, формируют основу для устойчивых конкурентных преимуществ в будущем.
При этом в условиях ограниченности корпоративных ресурсов финансовые вложения и инвестиции в материальные активы нередко выступают как взаимозаменяемые направления распределения капитала. Иными словами, увеличение ресурсов, направляемых на развитие реального сектора деятельности компании, объективно сокращает возможности для наращивания финансовых активов. Следовательно, генеральные директора, ориентированные на расширение инвестиций в материальный капитал, с большей вероятностью будут снижать долю финансовых вложений в структуре активов компании.
Обсуждение и заключения
Академический опыт генерального директора представляет собой важный этап его профессионального становления, оказывающий существенное влияние на когнитивные установки, набор компетенций и моральные ориентиры руководителя. Именно эти характеристики в дальнейшем во многом определяют стиль управления компанией и логику принятия стратегических решений. Рассматриваемое исследование, опирающееся на теорию импринтинга, посвящено анализу взаимосвязи между академическим бэкграундом генерального директора и инвестиционным поведением нефинансовых компаний. На основе данных по китайским нефинансовым предприятиям, котирующимся на рынке A-share в 2010-2022 годах, авторы показывают, что наличие у генерального директора академического опыта статистически значимо снижает уровень финансовизации нефинансовых компаний.
При этом исследование отдельно рассматривает неоднородность данного эффекта в двух измерениях — по типу собственности компании и по уровню внимания со стороны аналитиков. Результаты свидетельствуют о том, что сдерживающее влияние академического опыта генерального директора на корпоративную финансовизацию проявляется особенно отчётливо в негосударственных предприятиях, а также в компаниях с более низким уровнем аналитического покрытия. Кроме того, с использованием модели опосредованного воздействия авторы анализируют два возможных механизма, через которые академическое образование руководителя влияет на структуру корпоративных активов: снижение управленческой близорукости и стимулирование инвестиций в физический капитал. Полученные оценки подтверждают, что оба канала действительно выступают частичными медиаторами во взаимосвязи между академическим опытом генерального директора и финансовой структурой компании.
В более широком смысле результаты исследования показывают, что руководители с академическим опытом в меньшей степени склонны к спекулятивной краткосрочной финансовой активности, что, в свою очередь, ограничивает масштабы корпоративной финансовизации. Тем самым исследование вносит вклад не только в литературу по корпоративным финансам, но и в развитие теории импринтинга. Авторы подтверждают, что академическая среда действительно может рассматриваться как особый период формирования, оставляющий устойчивые когнитивные, профессиональные и моральные отпечатки. Эти отпечатки проявляются в том, как генеральные директора воспринимают риски, соотносят краткосрочные и долгосрочные цели и придерживаются этических стандартов при принятии корпоративных решений.
В отличие от иных типов формирующего опыта, например военного или политического, академический отпечаток в большей степени связан с аналитической строгостью, обоснованностью суждений и ориентацией на общественную ответственность. Именно эти качества способствуют выбору более устойчивых, а не спекулятивных стратегий развития. Дополнительный анализ гетерогенности показывает, что влияние академического опыта на корпоративное управление особенно заметно в условиях более слабого внешнего контроля, в частности при низком внимании аналитиков, а также в ситуациях более высокого давления на результаты, что характерно для негосударственных предприятий. Это позволяет сделать вывод о том, что самодисциплина и долгосрочная ориентация, сформированные в академической среде, в определённой степени способны заменять формальные институциональные механизмы сдерживания. При недостаточной эффективности внешнего управления именно эти внутренние качества руководителя помогают ограничивать краткосрочное мышление и снижать вероятность оппортунистического поведения.
В целом исследование демонстрирует, что академический опыт генерального директора представляет собой особый управленческий отпечаток, имеющий значимые последствия для финансового поведения корпораций. Смещая фокус анализа с макроуровневых институциональных факторов на микроуровневые характеристики руководителя, авторы углубляют понимание того, каким образом когнитивные и ценностные установки менеджмента формируют корпоративную стратегию. В практическом плане полученные выводы важны как для самих компаний, так и для государственной политики, поскольку подчёркивают стратегическую ценность лидерства, основанного на знаниях, в продвижении более устойчивой модели экономического развития.
Оригинал: https://the-tenge.kz/articles/ceo-akademiki-menee-sklonni-k-finansovizatsii