3 сценария. Энергетический шок, промышленный дефицит и возврат к углю
Аналитики Argus оценили комплексное влияние войны на Ближнем Востоке на сырьевые рынки
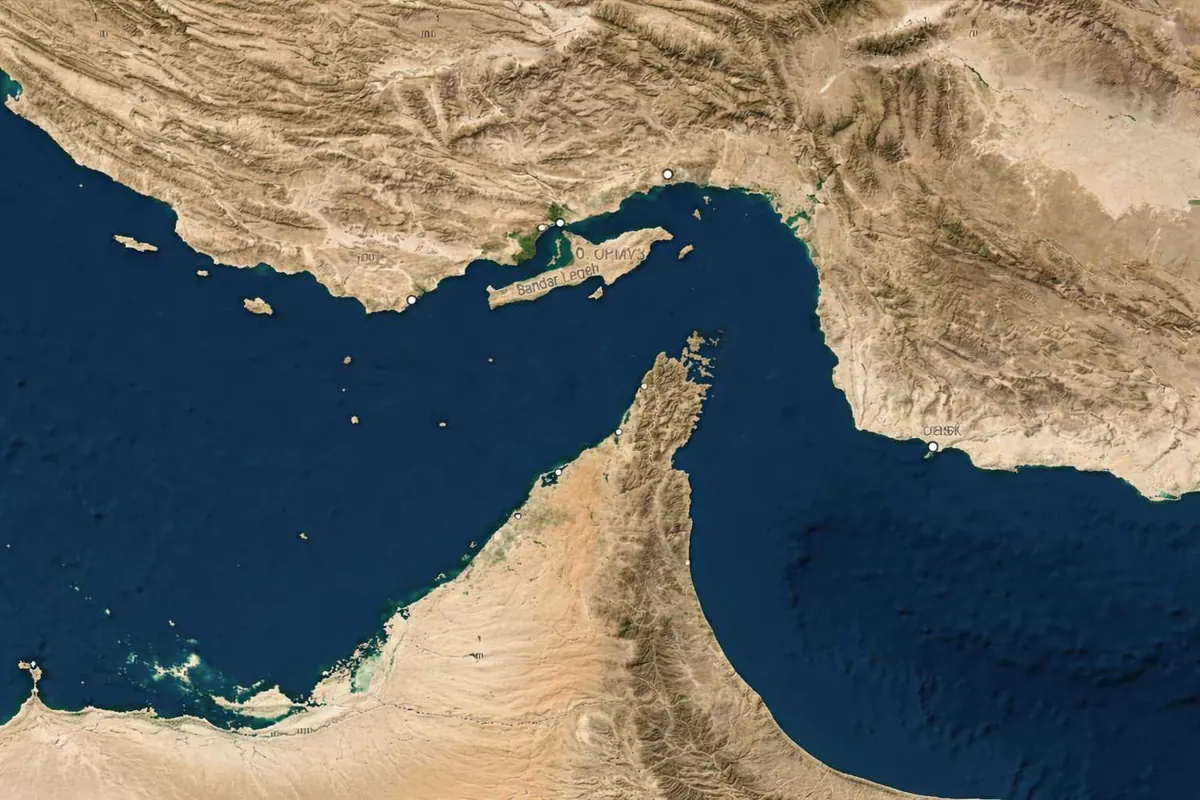
Изображение сгенерировано ИИ
Глубина потрясений на мировых рынках будет прямо пропорциональна длительности блокады Ормузского пролива, через который проходит почти треть морского экспорта сырой нефти и пятая часть мировых поставок СПГ. Как отмечается в обзоре Argus Analytics «Кросс-товарная оценка ближневосточного конфликта», наиболее критический удар придётся по рынкам авиакеросина, серы и СУГ, где Ближний Восток выступает доминирующим мировым поставщиком. Дефицит аммиака и серы спровоцирует резкий рост цен на карбамид и фосфаты, подрывая продовольственную безопасность из-за недоступности удобрений для фермеров. В металлургическом секторе высокие затраты на энергию приведут к остановке европейских электросталеплавильных заводов и временному росту спроса на железную руду из Бразилии. Затяжной конфликт длительностью до полугода запустит процесс деиндустриализации Европы и заставит правительства многих стран официально отказаться от экологической повестки ради выживания экономики. Основной груз инфляционного шока ляжет на плечи импортозависимых развивающихся стран и экспортный сектор Китая, чувствительный к стоимости фрахта. В конечном счёте, катастрофические экономические последствия станут главным стимулом для принуждения сторон к миру, так как цена продолжения войны станет неприемлемой для всех глобальных игроков, считают аналитики.
Война на Ближнем Востоке уже оказала огромное влияние на товарно-сырьевые рынки, которые столкнулись с высокой волатильностью. Экономические последствия кризиса напрямую связаны с ростом цен на энергоносители и повышением стоимости фрахта. За первую неделю конфликта ставки фрахта танкеров для перевозки нефти увеличились на 35-115 %. Рост цен на энергоносители был не столь резким, но также значительным: фьючерсы на нефть Brent подорожали на 15 %, фьючерсы на газойль — на 40 %, на авиакеросин на базисе FOB в Европе — на 50 %, а фьючерсы на природный газ на торговой площадке TTF — на 60 %.
Для долгосрочной оценки структурных последствий для мировой экономики потребуется больше времени и ясности. Очевидно, что экономики Ирана и Ближневосточного региона в целом сталкиваются с существенным ущербом инфраструктуре и негативным влиянием на торговый баланс, будучи не в состоянии получать доходы от высоких цен на энергоносители, пока пути сбыта заблокированы. Однако, поскольку на Ближний Восток приходится лишь 3 % номинального мирового ВВП, влияние на рост глобального ВВП может быть ограниченным, — отметил Саймон Моррис, руководитель аналитического отдела Argus. — Ожидаемо, наиболее существенно пострадают товары, тесно связанные с нефтью и газом, в то время как сектора, ориентированные на энергетический переход, увидят менее драматичные последствия.
Любой затяжной шок цен на энергоносители, вероятно, окажет наибольшее неблагоприятное воздействие на развивающиеся страны с высокой зависимостью от импорта и большим госдолгом, особенно на те, что уже борются с высокой инфляцией. Негативные последствия будут вызваны не только устойчиво высокими ценами, но и потенциальным укреплением доллара США. Китай, как значительный импортёр сырья с Ближнего Востока, чья промышленность ориентирована на экспорт, также окажется весьма уязвим к росту затрат на фрахт, увеличению сроков поставок и удорожанию импортного сырья. Хрупкий европейский производственный сектор, уже подорванный последствиями конфликта на Украине, снова столкнётся с высокими ценами на природный газ, которые при сохранении динамики неизбежно повлекут за собой рост региональных цен на электроэнергию. Напротив, экономика США, имеющая доступ к сравнительно дешёвым местным энергоресурсам, меньше пострадает от инфляционного давления, напрямую связанного с войной в Заливе, даже если «тарифная» инфляция в 2026 году проявится сильнее, чем в 2025.
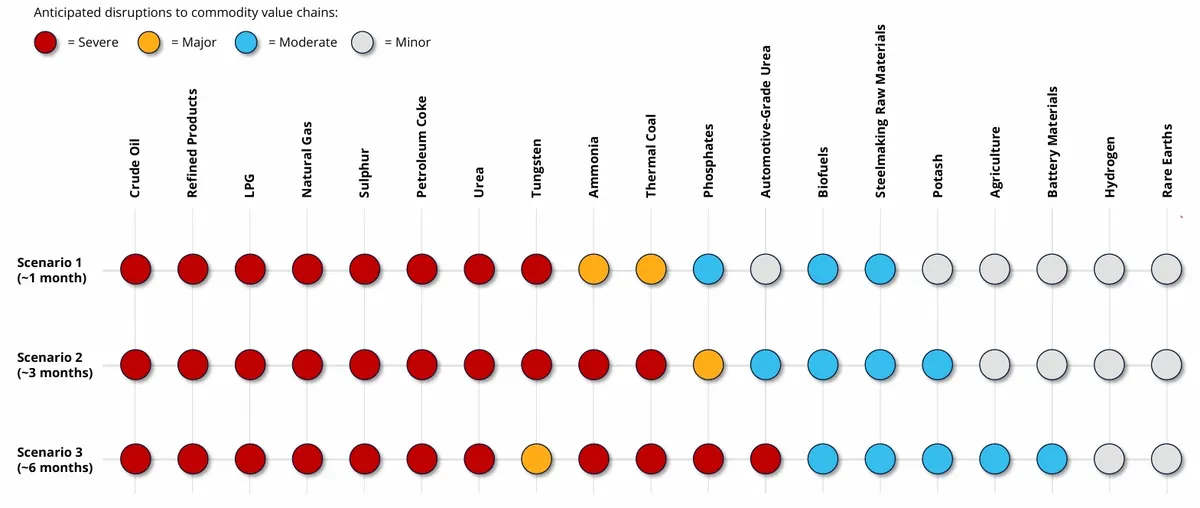
Несмотря на активные спекуляции, освещение в СМИ и правительственные брифинги, чёткого пути к миру и достоверных оценок продолжительности конфликта по-прежнему нет. Аналитики Argus рассмотрели вероятные последствия для каждого товара в рамках трёх сценариев: прекращение боевых действий в течение 1) одного месяца; 2) трёх месяцев; или 3) шести месяцев.
Сводка последствий по сценариям
Ожидаемые перебои в цепочках создания стоимости сырьевых товаров
Источник: Argus Media group
Примечание. Графика представляет собой матрицу, где по горизонтали указаны три сценария длительности конфликта (1 месяц, 3 месяца и 6 месяцев), а по вертикали — основные товарные группы. Красный цвет означает критические сбои и экстремальный рост цен, жёлтый — серьёзное влияние на логистику и рыночную конъюнктуру, синий маркер указывает на умеренное воздействие, которое можно частично компенсировать запасами, в то время как серый круг отмечает незначительные последствия для устойчивых товаров. Так, статус критически важного для работы современных дизельных двигателей Automotive-Grade Urea (реагент AdBlue), на графике меняется с незначительного на критический из-за дефицита и удорожания природного газа, необходимого для его производства при затяжном конфликте.
Сырая нефть
Транзит нефти через Ормузский пролив в 2025 году составил в среднем около 14 млн б/с, что составляет почти треть мирового морского экспорта сырой нефти. Эффективная блокада этого водного пути Ираном станет мощнейшим дестабилизирующим фактором для мирового рынка нефти. Хотя почти 90 % этого объёма направляется на восток от Суэца, мировые рынки — особенно средне- и тяжелосернистых сортов — будут испытывать сильное давление, пока движение судов ограничено.
1. Воздействие: Критическое (1 месяц)
Несколько дополнительных источников поставок могли бы компенсировать потери через Ормузский пролив. Трубопровод «Восток-Запад» в Саудовской Аравии оптимистично имеет 3 млн б/с свободных мощностей, но это потребует направления нефти в Красное море, где также наблюдаются перебои из-за действий хуситов в Йемене. Трубопровод Хабшан — Фуджейра в ОАЭ мощностью 1,5 млн б/с имеет около 500 000 б/с свободных мощностей, но сама Фуджейра также подверглась атаке. Кроме того, на рынок могут вернуться до 1,5 млн б/с нефти из СНГ, находящейся под санкциями США, так как Индия выражает намерение возобновить закупки сорта Urals. Распечатывание стратегических резервов в США, других странах ОЭСР и Китае также может помочь смягчить дефицит. Тем не менее, мировой рынок нефти останется дефицитным. Цены должны будут вырасти почти до $100 за баррель, чтобы вызвать разрушение спроса, достаточное для балансировки рынка, — аналогично ценовому пику в июне 2022 года.
2. Воздействие: Критическое (3 месяца)
На фоне сильного роста цен на рынок выходят дополнительные объёмы добычи из стран вне ОПЕК. Рост добычи сланцевой нефти в США замедлился в прошлом году, так как цены WTI упали ниже уровня безубыточности для некоторых операторов. При ценах $100+ за баррель стимулируется дополнительный рост добычи в США по сравнению с небольшим снижением в первом сценарии. Относительно короткие сроки освоения (6-8 месяцев) приведут к росту добычи сланца в США начиная с третьего квартала 2026 года. Между тем, рост в Бразилии, Гайане и Канаде поможет сбалансировать рынок.
3. Воздействие: Критическое (6 месяцев)
Цены на нефть закрепятся на уровне ~$100 за баррель, вызывая значительный ответ со стороны сланцевого сектора США. Такие цены также окажутся достаточными, чтобы стимулировать американские и западные компании нарастить активность или войти в Венесуэлу с потенциалом увеличения добычи там на 300-500 тыс. б/с к концу 2026 года. Дальнейшее разрушение спроса из-за заоблачных цен будет играть решающую роль в балансировке рынка.
Нефтепродукты
Рынок средних дистиллятов наиболее подвержен рискам из-за сбоев поставок через Ормузский пролив, причём авиакеросин особенно уязвим. Авиакеросин является третьим по объёму нефтепродуктом, торгуемым через пролив после нафты и СУГ, обеспечивая примерно 22 % мирового экспорта керосина в 2025 году. Большая часть этих объёмов идёт на запад, что делает Европу крайне уязвимой, так как почти половина её импорта авиакеросина зависит от транзита через пролив.
1. Воздействие: Критическое (1 месяц)
Перебои совпадают с весенними ремонтами НПЗ в Азии и Европе, что уже сузило рынок. Цены на средние дистилляты в Европе остаются высокими для привлечения арбитражных партий. Закрытие воздушного пространства сдерживает авиатрафик и замедляет рост спроса, но этого недостаточно для компенсации дефицита предложения. Рост ценовой премии на керосин побуждает НПЗ производить больше керосина в ущерб дизельному топливу. Азиатский рынок нафты сильно зависит от поставщиков из Персидского залива, поэтому дефицит и рост стоимости сырья заставляют нефтехимические компании снижать загрузку крекинг-установок. Спрос на бункерное топливо на Ближнем Востоке сократится на 3,4 млн тонн в 2026 году.
2. Воздействие: Критическое (3 месяца)
Происходит быстрая перестройка торговых потоков дизеля и керосина: Европа наращивает импорт из Северной Америки, Азиатско-Тихоокеанского региона и, возможно, Нигерии (НПЗ Данготе). Аналогично активизируются потоки нафты в Азию из Северной Америки, Европы и СНГ. Цены на дизель стабилизируются по мере ребалансировки, но общий рост цен на нефть будет тянуть стоимость всех продуктов вверх. Вероятно государственное вмешательство (субсидии, потолки цен, налоговые льготы) для смягчения шока. Мировой спрос на конвенциональное бункерное топливо сократится на 4,7 млн тонн.
3. Воздействие: Критическое (6 месяцев)
Продолжающееся сокращение авиатрафика на Ближнем Востоке снижает рост мирового спроса на керосин в 2026 году до уровня ниже 100 000 б/с (против 250 000 б/с до конфликта). Поставки нефти в Азию ограничены даже после использования резервов. Сокращение притока тяжёлых и средних сортов из Залива снижает выход дизеля на азиатских НПЗ, что заставляет правительства ограничивать экспорт нефтепродуктов для приоритетного обеспечения внутреннего рынка. Темпы роста мирового ВВП замедляются, углубляя падение спроса на нефтепродукты.
Сжиженный углеводородный газ
Рынки СУГ и нафты столкнутся с одними из самых значительных перебоев, учитывая центральную роль Персидского залива. Около 28 % мирового морского экспорта СУГ и 37 % потоков нафты проходят через Ормузский пролив.
1. Воздействие: Критическое (1 месяц)
Прекращение потоков через пролив резко сужает мировое предложение. Эталонный индекс цен Argus AFEI подскочил на $128/т после закрытия — рекордный дневной рост. Индия наиболее уязвима, так как её неэластичный спрос со стороны населения покрывается за счёт ближневосточных поставок. Азиатский нефтехимический сектор будет с трудом перекладывать затраты на сырьё на конечных потребителей, что вынудит снижать загрузку мощностей.
2. Воздействие: Критическое (3 месяца)
Торговые потоки масштабно перестраиваются. Из-за того, что часть крупных танкеров (VLGC) заблокирована в проливе, а пополнения флота в ближайшее время не ожидается, ставки фрахта испытывают сильное давление вверх. С приходом лета в Северном полушарии наступит некоторое облегчение благодаря снижению спроса на отопление. Дополнительные поставки из США могут частично компенсировать потери, но бутан, скорее всего, будет торговаться с более широкой премией к пропану.
3. Воздействие: Критическое (6 месяцев)
Высокие цены отпугивают покупателей, что задерживает начало сезонного накопления запасов СУГ. Некоторое облегчение может принести расширение терминала Neches River компании Enterprise в США на 360 000 б/с. Со стороны логистики в этот период ожидается поставка новых танкеров VLGC, что может помочь снизить стоимость фрахта.
Природный газ / СПГ
Через Ормузский пролив проходит 82,6 млн т/год СПГ (20 % мировых поставок). Китай, Индия, Южная Корея, Тайвань, Пакистан и Бангладеш наиболее уязвимы к срыву поставок из Катара. США уже максимизировали экспорт СПГ и не могут нарастить его в ответ на скачок цен, но трейдеры будут перенаправлять грузы туда, где платят больше.
1. Воздействие: Критическое (1 месяц)
Азиатские покупатели вынуждены частично замещать потерянные объёмы, что временно делает цены на СПГ в Северо-Восточной Азии выше европейского индекса TTF. Цены на газ должны вырасти до уровня €55-70/МВт·ч, чтобы стимулировать переход на другие виды топлива и ограничение спроса. В случае открытия пролива и перезапуска завода Рас-Лаффан цены упадут до середины диапазона €30/МВт·ч.
2. Воздействие: Критическое (3 месяца)
Отсутствие катарского СПГ в течение всего весеннего окна закачки вынуждает перенести спрос на инъекции в хранилища на третий квартал. Европейские ПХГ войдут в зиму 2026-27 годов с уровнем заполнения значительно ниже 90 %. Разрушение спроса начинается при ценах выше €70/МВт·ч. Геополитическая премия за риск прочно укоренится в форвардной кривой.
3. Воздействие: Критическое (6 месяцев)
Европа входит в зиму с критически низким уровнем запасов. Бессрочная задержка расширения мощностей Катара лишает рынок ключевого механизма балансировки. Резко возрастает риск рецессии в Европе, энергоёмкие отрасли ускоряют перенос производств за рубеж. Ввод новых мощностей из Канады, США и Мексики лишь частично смягчит цены до уровня €50-55/МВт·ч.
Сера
Экспорт серы через Ормузский пролив составил около 19,5 млн тонн в 2025 году (почти половина мировой торговли). Региональный сбой, даже кратковременный, ударит по ценам в условиях уже дефицитного рынка.
1. Воздействие: Критическое (1 месяц)
Удары дронов вывели из строя НПЗ Рас-Танура в Саудовской Аравии, Катар приостановил производство серы. Это приведёт к росту цен свыше $600/т FOB с пиком около $650/т в апреле. Запрет на экспорт из СНГ (который вряд ли снимут в марте) усугубляет ситуацию.
2. Воздействие: Критическое (3 месяца)
Альтернативные источники не могут восполнить дефицит. Китай, Бразилия и Марокко смогут оставаться вне рынка часть марта, но затем будут вынуждены закупать объёмы по любым ценам для пополнения запасов. Ожидается разрушение спроса в секторе фосфорных удобрений при ценах выше $600/т.
3. Воздействие: Критическое (6 месяцев)
Цены на серу останутся высокими и достигнут пика в районе $700/т. Отсутствие ближневосточных поставок усилит конкуренцию за тонны из Северной Америки и Центральной Азии.
Нефтяной кокс
Хотя Ближний Восток занимает небольшую долю в поставках анодного кокса, сбои повлияют на поставки сырья в Китай. Около 2,8 млн т/год топливного кокса идёт из Залива индийским цементным заводам. Дорогое тяжёлое сырьё приведёт к облегчению корзины нефти в США, что снизит выход кокса.
1. Воздействие: Критическое (1 месяц)
Поставки среднесернистого анодного кокса из Кувейта, ОАЭ и Омана прекратятся, что поддержит цены на GPC (графитированный петкок). В США снижение объёмов переработки тяжёлой нефти приведёт к сокращению производства кокса, что резко поднимет цены на топливный кокс.
2. Воздействие: Критическое (3 месяца)
Длительный дефицит нефти приведёт к снижению загрузки независимых НПЗ в Китае, что сократит выпуск анодного кокса. Длительный период высоких цен приведёт к разрушению спроса, прежде всего в стекольной промышленности Китая и цементном секторе Индии и Турции.
3. Воздействие: Критическое (6 месяцев)
Длительные перебои могут привести к сокращению производства алюминия в странах Залива. Другие регионы могут попытаться увеличить выпуск, но дефицит анодного кокса ограничит их возможности.
Карбамид (Мочевина)
Продолжительность войны определит масштаб скачка цен. Ближневосточные производители экспортируют около 20 млн т/год (треть мирового экспорта). Любой длительный сбой имеет колоссальные последствия.
1. Воздействие: Критическое (1 месяц)
Краткосрочный дефицит. Экспортная база Катара и Ирана означает, что даже временные простои влияют на доступность спотовых партий. Импортозависимые регионы, скорее всего, отложат покупки до стабилизации.
2. Воздействие: Критическое (3 месяца)
Надежды на экспорт из Китая остаются лишь надеждами. Поскольку 85 % газа для производства карбамида в Индии — это импортный СПГ, существует реальный риск расширения дефицита, если Индия не сможет заменить катарский газ. В Египте производство также под угрозой из-за сокращения импорта газа из Израиля.
3. Воздействие: Критическое (6 месяцев)
Длительный период высоких цен возвращает проблему доступности удобрений на первый план. Покупатели уже начали сопротивляться ценам в $500/т CFR, но значения FOB уже значительно превысили этот уровень.
Фосфаты — DAP/MAP
Воздействие на рынок DAP/MAP не было мгновенным, так как сейчас низкий сезон, а мощности в Иордании и Саудовской Аравии пока не затронуты. Но блокада пролива и дефицит серы и аммиака могут разрушить рынок.
1. Воздействие: Умеренное (1 месяц)
Низкий сезон смягчает удар. Однако с приближением посевной в Индии цены будут расти быстрее из-за дефицита серы и аммиака. Марокканская OCP (Office Chérifien des Phosphates — госкомпания и крупнейший в мире производитель фосфатов и удобрений на их основе) уже придерживает предложения из-за опасений по поводу сырья.
2. Воздействие: Серьёзное (3 месяца)
Второй квартал — ключевой период потребления. Закрытие пролива ограничит поставки, а дефицит сырья заставит многих производителей сократить загрузку. Производство OCP (26 % мирового экспорта) окажется под угрозой из-за 100 % зависимости от импорта серы и аммиака.
3. Воздействие: Критическое (6 месяцев)
Ожидания резкого снижения цен во втором полугодии 2026 года из-за возвращения китайских объёмов не оправдаются. Затяжной конфликт удержит цены на серу на высоком уровне. Разрушение спроса станет значительным в Европе, Латинской Америке и Юго-Восточной Азии.
Энергетический уголь
На Ближний Восток приходится менее 1 % мирового морского спроса на уголь, поэтому физической инфраструктуре ничего не угрожает. Основное влияние — рост спроса из-за перехода с дорогого газа на уголь.
1. Воздействие: Серьёзное (1 месяц)
Ожидается рост спроса в ЕС, Японии, Южной Корее и Тайване. Цены на уголь подскочат вслед за газом, но скорректируются ко второму-третьему кварталу по мере нормализации цепочек поставок и роста атомной генерации в Азии.
2. Воздействие: Критическое (3 месяца)
Если поставки СПГ ограничены месяцами, сжигание угля в Европе и Азии станет повсеместным в течение всего 2026 года. Консервированные угольные ТЭС в ЕС получат мандаты на перезапуск. Цены на высококалорийный уголь закрепятся выше $150-180/т.
3. Воздействие: Критическое (6 месяцев)
Затяжные перебои с СПГ стимулируют многолетний спрос на уголь. Правительства будут отказываться от политики ESG, а покупатели в энергетике — отдавать приоритет углю из-за падения доверия к цепочкам поставок СПГ.
Сырьё для сталелитейной промышленности
Иран является небольшим игроком на мировом рынке железной руды, при этом большая часть его экспорта направляется в Китай. Однако на региональном уровне его роль более значима: он обеспечивает около 5 % импорта железной руды в регионе и поставляет более 1 млн тонн в Оман. Бахрейн, Катар и ОАЭ окажутся наиболее затронутыми закрытием Ормузского пролива: под риском окажется около 34-35 млн тонн потоков железной руды (как импорта, так и экспорта).
1. Воздействие: Умеренное (1 месяц)
Основной удар — сбои фрахта. Производители стали отзывать свои предложения, ожидается рост цен — особенно в Европе, где электросталеплавильные заводы (ЭСПЗ) сталкиваются с резким ростом стоимости электроэнергии и газа.
2. Воздействие: Умеренное (3 месяца)
Европа особенно уязвима, так как почти половина её стали в этом году должна быть произведена на ЭСПЗ. Давление высоких затрат на сырьё столкнётся со слабым спросом на сталь.
3. Воздействие: Умеренное (6 месяцев)
При длительном конфликте производство в доменных печах может увеличиться, вытесняя ЭСПЗ. Это повысит спрос на бразильскую и африканскую руду, но избыток предложения на морском рынке в конечном итоге должен подтолкнуть цены на железную руду вниз.
Товары с минимальным воздействием или без него: РЗМ
Конфликт окажет незначительное краткосрочное влияние на сектор редкоземельных элементов. Иран и соседние страны не являются значимыми производителями, переработчиками или потребителями РЗЭ, а оценки цен после первоначальной атаки снизились в соответствии с ухудшением фундаментальных факторов рынка.
Военное применение редкоземельных элементов разнообразно: постоянные магниты используются в высокоточных боеприпасах, РЗЭ применяются в системах радиоэлектронной борьбы, радарах наведения, компонентах авиационных и морских двигателей, приборах ночного видения и лазерных системах. Однако потребление РЗЭ в оборонном секторе составляет менее 5 % от общего спроса.
В более тяжёлых и длительных сценариях возможное значительное влияние может проявиться на рынке магнитных материалов на основе редкоземельных элементов (неодим, празеодим, диспрозий и тербий), поскольку они используются в высокоточных боеприпасах. По мере затягивания конфликта запасы ракет будут истощаться и потребуют пополнения, что приведёт к росту спроса на постоянные редкоземельные магниты.
Самый важный вывод из анализа для меня лично заключается в том, что последствия конфликта, длящегося месяцы, а не недели, почти слишком значительны, чтобы их вообразить. Пока политики ведут переговоры, а вооружённые силы демонстрируют мощь, именно экономическая необходимость мира может стать тем фактором, который положит конец этому конфликту скорее раньше, чем позже, — заключил Саймон Моррис, руководитель аналитического отдела Argus.
Оригинал: https://the-tenge.kz/articles/argus-stsenarii-vliyaniya-voini-na-sirevie-rinki