Alliancebernstein ожидает ещё как минимум по одному повышению ставок от центробанков «Большой тройки»
Цикл будет ограниченным, а не затяжным: аналитики представили макропрогноз на ближайшие полгода
Изображение: prostooleh/Magnific
Инвестиции, движимые искусственным интеллектом, и рост производительности труда продолжают поддерживать экономические перспективы, отмечают аналитики американской инвестиционной компании AllianceBernstein в Обзоре глобальной макроэкономики на четвёртый квартал 2026 года. Инфляция оказывается устойчивой, заставляя руководителей центральных банков проявлять осторожность и замедляя темпы снижения процентных ставок во всём мире. При этом авторы отчёта ожидают как минимум ещё одно повышение ставки от каждого из центральных банков «большой тройки», хотя сам цикл оценивается как ограниченный, а не затяжной. Как ожидается ФРС сохранит процентные ставки на более высоком уровне в течение более длительного времени. Еврозона справляется с замедлением роста и более высокими ставками, поскольку регуляторы балансируют между опасениями по поводу инфляции и ослаблением экономического импульса. Развивающиеся рынки демонстрируют устойчивость, подкреплённую потоками инвестиций и внутренним спросом. Технологический сектор Китая остаётся сильным, однако потребительские расходы и рынок недвижимости отстают. Глобальное внимание смещается в сторону продовольственных рисков из-за мощного феномена Эль-Ниньо и геополитического фактора, способного усилить давление на сырьевые рынки.
Мировая экономика сохранила устойчивость, несмотря на сохранение высоких цен на энергоносители. Рост также остался стабильным благодаря инвестициям, связанным с искусственным интеллектом (особенно в США), в то время как потребители продолжали тратить деньги, несмотря на необходимость направлять больше средств на заправку своих автомобилей. Стабильность рынка труда, хорошие показатели финансовых рынков и готовность сокращать сбережения поддерживали стабильность потребления в большинстве крупных экономик. Стабильность роста в сочетании с перманентно более высокой инфляцией, вызванной во многом ценами на энергоносители, подтолкнула центральные банки по всему миру к проведению более жёсткой политики.
Мы наблюдали повышение ставок со стороны ФРС вопреки нашим ожиданиям несколько месяцев назад, а также дополнительные повышения со стороны Европейского центрального банка и Банка Японии. Хотя мы не видим необходимости в продолжительном цикле ужесточения ни в одной крупной экономике, кроме, пожалуй, Японии, история учит нас, что циклы часто затягиваются дольше первоначальных ожиданий. В результате мы ожидаем как минимум ещё одного повышения ставки каждым из трёх главных центральных банков и признаём риск того, что их может быть больше. Масштаб инфляции, обусловленной спросом — того типа, который наиболее чувствителен к политике центробанков, — пока кажется нам ограниченным. Это объясняется тем, что мировую экономику, по нашему мнению, точнее охарактеризовать как стабильную, а не сильную. Рост не упал, несмотря на энергетический шок, но и не ускорился. Если мы правы в этом отношении, то центральным банкам вряд ли стоит существенно повышать целевые ставки с текущих уровней, — отметили авторы отчёта.
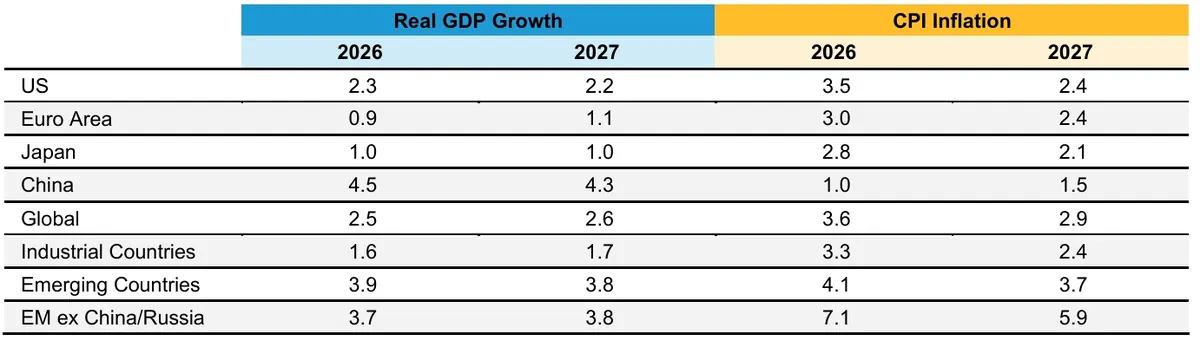
Прогнозы роста и инфляции AllianceBernstein, %
Источник: AllianceBernstein
Примечание. Прогнозы ВВП США представлены как квартал к аналогичному кварталу предыдущего года (3Q/3Q); остальные — год к году (YoY); ИПЦ США отражает базовую инфляцию, остальные — общую. По состоянию на 30 сентября 2026 г.
Ещё одним ключевым аргументом в пользу мнения о том, что цикл ужесточения будет ограниченным, является то, что перенос высоких цен на энергоносители в другие сектора экономики останется ограниченным, добавили эксперты. Прошлогоднее ожидание аналитиков минимального перелива пока подтверждается. Но чем дольше цены остаются высокими, тем выше риск того, что предприятия будут чувствовать себя вынужденными перекладывать возросшие издержки на плечи потребителей, подчеркнули аналитики.
Макроэкономический прогноз в значительной степени зависит от геополитических событий. Если цены на нефть упадут, потенциал для повышения ставок уменьшится по мере снижения инфляции. Но если они вырастут ещё больше или просто останутся на высоком уровне, возможности для дальнейшего повышения ставок расширятся.
Мы не можем предсказать развитие войны в Иране. Поэтому в настоящее время мы просто исходим из того, что высокие цены на нефть, вероятно, сохранятся в течение следующих нескольких месяцев в соответствии с ценами на рынке.
Несмотря на внешнюю однородность глобальной экономики, региональные различия остаются значительными. В США рост поддерживается инвестициями в ИИ, которые начинают распространяться и на другие отрасли, способствуя восстановлению промышленности на фоне более стабильной торговой и тарифной политики. Рынок труда стабилизировался, однако остаётся умеренным: наём ниже долгосрочных средних уровней, рост зарплат замедляется, а текучесть кадров низка. Потребители поддерживают расходы за счёт сокращения сбережений, рассматривая рост цен на энергоносители как временный фактор, однако дальнейшая динамика будет зависеть от того, насколько долго они смогут компенсировать подорожание энергии. В Европе рост также сохраняет устойчивость, но главным драйвером остаётся чистый экспорт, тогда как внутренний спрос ограничен высокими ценами на энергоносители и жёсткой денежно-кредитной политикой: ЕЦБ, вероятно, продолжит повышать ставки, а в Великобритании инфляция может достичь 4 %, что повышает вероятность корректировки политики Банка Англии. Развивающиеся рынки сохраняют устойчивость благодаря странам, интегрированным в глобальные цепочки ИИ и технологий, а улучшение международных резервов с начала года создаёт больший запас прочности перед внешними шоками, несмотря на давление высоких цен на энергоносители на импортёров нефти.
С точки зрения рынка, наиболее значительным событием последних месяцев стал резкий рост процентных ставок. Мировые доходности по 10- и 30-летним государственным облигациям достигли уровней, невиданных на протяжении многих лет, а в некоторых случаях — и десятилетий, заметили аналитики. Нет какого-то одного очевидного фактора, который мог бы объяснить скорость этого движения. Растущие цены на нефть определённо коррелируют с более высокой доходностью, но трудно выдвинуть разумный экономический аргумент в пользу того, что сегодняшняя цена на нефть должна оказывать существенное влияние на стоимость 30-летней облигации, подчеркнули эксперты.
Некоторые указывали на безответственную фискальную политику как на триггер. Мы согласны с тем, что фискальная политика находится на неустойчивой траектории во многих странах развитого мира, но в самой этой политике за последние месяцы не произошло реальных изменений, которые могли бы подтолкнуть доходность вверх. Также возможно, что часть роста обусловлена позитивной причиной — растущими ожиданиями роста, подпитываемыми ИИ. Мы считаем это разумным объяснением для части роста, но трудно поверить, что столь масштабное движение за столь короткий промежуток времени полностью связано с повышением прогнозов роста. Поскольку мы не можем объяснить происходящее одной простой причиной, мы считаем более правильным рассматривать это как следствие нескольких сходящихся факторов. При отсутствии одного удовлетворительного объяснения вряд ли стоит ожидать, что ситуация развернётся так же быстро, как возникла. Мы полагаем, что доходность, вероятно, останется повышенной, поскольку нет единой чёткой переменной, обратное движение которой смогло бы вернуть доходность к прежним значениям. Безусловно, мы считаем, что если цены на нефть упадут, доходность также снизится, но не до предыдущих уровней. Рынки акций оказались стабильнее суверенных долговых рынков, причём устойчивость мировой экономики транслируется в котировки акций. Поскольку мы ожидаем сохранения стабильности в экономике, мы не предвидим и резких изменений на рынках акций, — заключили эксперты.
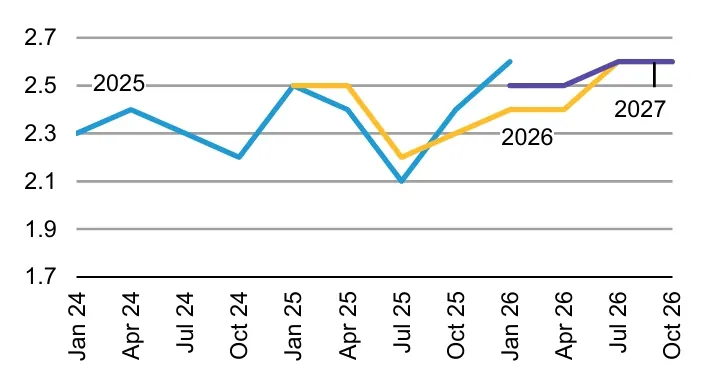
Глобальные прогнозы роста ВВП в разных выпусках, %
Источник: AllianceBernstein
По состоянию на 30 сентября 2026 г.
Глобальные прогнозы инфляции в разных выпусках, %
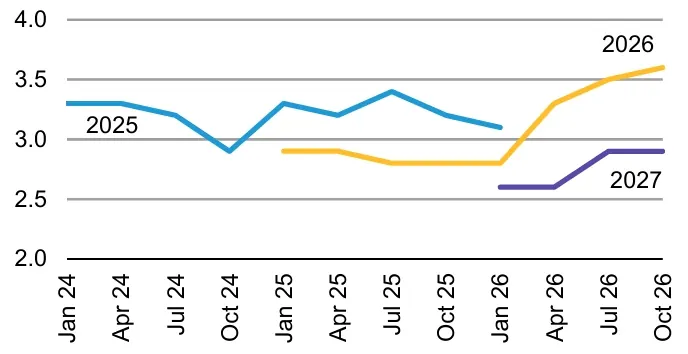
Источник: AllianceBernstein
По состоянию на 30 сентября 2026 г.
Глобальный макроэкономический прогноз по регионам
Рост экономики США остаётся устойчивым, несмотря на геополитическую и политическую волатильность и высокие цены на энергоносители: потребители поддерживают расходы за счёт сбережений, а инвестиционный бум в ИИ компенсирует риски для экспансии и, как ожидается, сохранит импульс ещё несколько кварталов. При этом сочетание стабильного роста, улучшения рынка труда и дорогой энергии поддерживает устойчивую инфляцию, что уже привело ФРС к повышению ставки в сентябре и, вероятно, повлечёт ещё одно повышение, хотя признаков перегрева экономики нет. Основные риски связаны с дальнейшим ростом цен на энергоносители, который может разрушить спрос в других секторах, возможным разочарованием в отдаче от масштабных инвестиций в ИИ и новой политической волатильностью по мере приближения промежуточных выборов. Дополнительной особенностью остаётся «К-образная» экономика: состоятельные домохозяйства благодаря росту финансовых активов продолжают поддерживать спрос, тогда как норма сбережений снизилась, отражая давление на менее обеспеченные группы.
Экономика Китая сохраняет неоднородную динамику: ориентированные на экспорт отрасли, особенно технологический сектор, демонстрируют устойчивость и ускорение поставок, в том числе благодаря стабильному спросу из Европы, тогда как внутренний спрос остаётся слабым, а инвестиции в недвижимость — глубоко отрицательными. Низкая инфляция указывает на отсутствие существенного внутреннего ценового давления, при этом рост цен в основном связан с подорожанием нефти. На этом фоне власти сосредоточены на ускорении реализации уже объявленных мер поддержки, а не на запуске нового масштабного стимулирования. Главным риском остаётся хронически слабый внутренний спрос, ограничивающий возможности роста на фоне торговых ограничений; дополнительную угрозу представляют потенциальные геополитические очаги напряжённости в Азии. В ближайшей перспективе аналитики не ожидают резкого изменения траектории китайской экономики, поскольку внешнеторговый сектор продолжает компенсировать слабость внутренней экономики.
Рост еврозоны оказался устойчивее ожиданий, главным образом благодаря ускорению экспорта и более сильному потреблению во II квартале, однако внутренний спрос остаётся слабым, а дальнейшая динамика во многом зависит от цен на энергоносители и реакции домохозяйств, особенно на фоне снижения реальных доходов. Общая инфляция в августе достигла 3,2 %, почти полностью из-за роста цен на энергоносители, тогда как базовая инфляция и рост зарплат остаются сдержанными, что ограничивает риски вторичных инфляционных эффектов. ЕЦБ, вероятно, повысит ставки ещё раз в декабре, если цены на нефть и газ сохранятся на текущих уровнях или вырастут, хотя аналитики считают чрезмерно жёсткую политику неоправданной и ожидают снижения ставок в 2027 году, вероятнее всего ближе к его концу. Главные риски — более продолжительная война на Ближнем Востоке, дальнейший рост цен на энергоносители и возможное усиление вторичных инфляционных эффектов; дополнительное давление на рост могут оказать экстремальная жара, лесные пожары и засуха.
Развивающиеся рынки сохраняют устойчивость: экономики, интегрированные в глобальную цепочку создания стоимости ИИ и технологий, особенно в Азии, компенсируют давление высоких цен на энергоносители на импортёров нефти, а улучшение резервных буферов в большинстве стран EM повышает запас прочности. Однако риски продовольственной инфляции усиливаются на фоне мощного Эль-Ниньо, особенно для зависимых от гидроэнергетики Колумбии, Эквадора и Замбии; одновременный рост цен на нефть, удобрения и ухудшение погодных условий может сильнее ударить по кредитному качеству, чем в прошлых циклах.
Денежно-кредитная политика по-прежнему склоняется в сторону ужесточения, но аналитики ожидают, что циклы повышения ставок будут размеренными как по масштабу, так и по срокам во всех странах EM — исходные условия не являются мягкими, что ограничивает необходимость агрессивных шагов. Поворотным фактором остаётся политика ФРС.
Резкий скачок базовой доходности, судя по всему, в основном обусловлен ростом, монетарными и фискальными импульсами. Однако доллар США ведёт себя менее единообразно, чем можно было бы судить по движению доходности. Мы рассматриваем баланс рисков по доллару США как слегка смещённый в сторону ослабления или, в худшем случае, диапазонный, а не предполагаем, что традиционная жёсткая связь между более высокой доходностью в США и более сильным долларом США механически сохраняется в этом цикле. Мы сохраняем умеренный оптимистичный настрой в отношении валют EM, хотя агрессивный цикл повышения ставок со стороны ФРС или резкое замедление глобального роста и рынков акций остаются ключевыми рисками для этого взгляда.
В совокупности распределение рисков сузилось в одном измерении и расширилось в другом. Драйверы роста и потоков капитала, движимые ИИ, продолжают выглядеть более устойчивыми, а резервные буферы дают EM больше пространства для поглощения дальнейших потрясений по сравнению с прошлыми циклами. Но шок цен на продовольствие теперь выходит на первый план, а функция реакции ФРС может стать определяющей для прогноза по развивающимся рынкам, заключили аналитики.
Оригинал: https://the-tenge.kz/articles/alliancebernstein-prognoz-4kv26