Аналитики S&P незначительно повысили прогнозы по мировому ВВП
Закрепление инфляции, ИИ-инвестиции как источник рисков и ужесточение монетарных условий: главное из глобального прогноза на IV квартал 2026 года
Изображение: jannoon028/Magnific
S&P Global Ratings опубликовали глобальный экономический прогноз на IV квартал 2026 года. Аналитики отметили, что устойчивость по-прежнему играет решающую роль: глобальная экономическая активность демонстрирует лучшие, чем ожидалось, показатели, несмотря на потрясения на мировом рынке энергоносителей, вызванные конфликтом на Ближнем Востоке, а также на продолжающееся влияние тарифов и неопределённости в политике. Инфляция ускорилась, чему способствуют цены на энергоносители и устойчивый рост спроса. Центральные банки постепенно повышают процентные ставки, а доходность долгосрочных облигаций также выросла, что приводит к ужесточению финансовых условий. Участники рынка не рассматривают текущее повышение ставок центральными банками как начало сверхдолгого и агрессивного цикла ужесточения, однако смягчения финансовых условий в ближайшей перспективе ждать не стоит. Прогноз мирового роста был незначительно пересмотрен в сторону повышения, преимущественно для Европы. Это связано со стабильным потребительским спросом во втором квартале, когда домохозяйства расходовали накопленные сбережения. Ожидается, что рост экономики США в 2026 году составит 2,2 %, после чего в 2027-2028 годах темпы замедлятся ниже потенциального уровня. Особое беспокойство вызывает экосистема искусственного интеллекта. Хотя сами по себе гиперскейлеры финансово устойчивы, сложные и скрытые связи между кредиторами и заёмщиками в ИИ-сфере создают риск каскадного распространения шоков при возможном ухудшении рыночных условий.
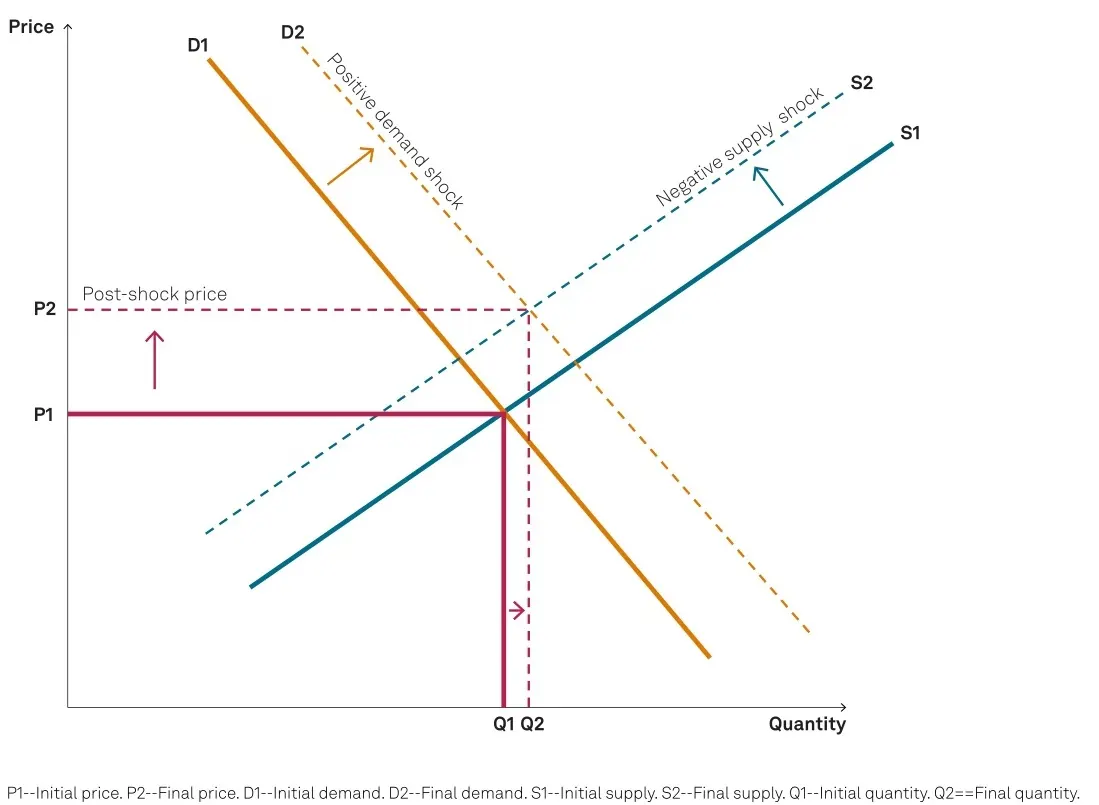
Авторы отчёта охарактеризовали ситуацию в глобальной экономике «перетягиванием каната». Все страны и регионы продолжают реагировать на крупные разнонаправленные шоки. В основном наблюдаются негативные шоки со стороны предложения и позитивные со стороны спроса. На концептуальном уровне итоговый эффект этих шоков на цены однозначен: цены будут расти. Что касается объёма производства, итоговый эффект менее однозначен и будет зависеть от соотносимой величины противоположных шоков. Если позитивные эффекты перевесят негативные, объём производства вырастет, отметили аналитики.
Шоки могут привести к росту цен, но их влияние на объём производства неоднозначно
Последствия негативного шока предложения и позитивного шока спроса
Источник: S&P Global Ratings
Как отметили авторы отчёта, шоки предложения на энергетических рынках из-за серьёзных перебоев в Ормузском проливе, а также сохраняющиеся последствия тарифной и политической неопределённости сдерживают производство в целом ряде экономик. Со стороны спроса шоки были позитивными. Расходы, связанные с ИИ, толкают производство вверх. Это наиболее заметно в данных по инвестициям бизнеса в США и технологическому экспорту из Тайваня и Кореи.
Ограничение предложения из-за перекрытия Ормузского пролива толкает цены вверх — изначально на продукты, связанные с нефтью и газом, но потенциально и на более широкую группу товаров и услуг. То же самое относится к тарифам, которые повышают общий уровень цен в впадающих в зависимость странах, их вводящих. Соответственно, скачок спроса также подстёгивает цены, поскольку необходимые компоненты для растущих потребностей инвестиций в ИИ конкурируют с другими товарами и услугами в экономике.
S&P Global Ratings подчёркивает, что разовый рост цен не обязательно означает более высокую инфляцию. Однако повторяющиеся шоки с косвенным влиянием на цены за пределами первичных эффектов усложняют работу центральных банков.
Активность набирает ход, несмотря на встречные ветры
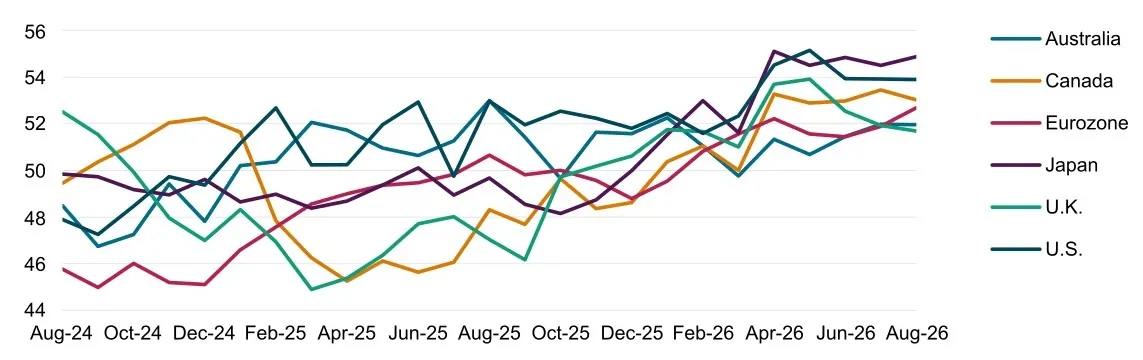
В 2026 году после периода нестабильности наблюдается широкое оживление производственной активности. В последние годы активность в сфере услуг, напротив, отличалась большей устойчивостью. Эта тенденция отчётливо прослеживается в индексах деловой активности (PMI) обрабатывающей промышленности развитых экономик. Подъём, начавшийся в начале года, теперь выглядит не кратковременным всплеском, а устойчивым восстановлением: рост сохраняется на протяжении двух последних кварталов. В настоящее время значения PMI обрабатывающей промышленности во всех развитых экономиках превышают нейтральный порог в 50 пунктов.
Индексы менеджеров по закупкам (PMI) в обрабатывающей промышленности остаются в зоне расширения активности
Источник: S&P Global Ratings
Рынки труда в целом остаются напряжёнными, что поддерживает потребительские расходы. Общие уровни безработицы в США, Европе и большинстве других экономик, по которым имеются надёжные данные, находятся на минимальных или близких к минимальным уровнях текущего экономического цикла. Кроме того, после периода вялой динамики в конце прошлого года в США к середине 2026 года ускорился наём работников. Вместе с тем в ряде экономик, включая США, Европу и Китай, сохраняется неполная занятость, особенно среди молодёжи.
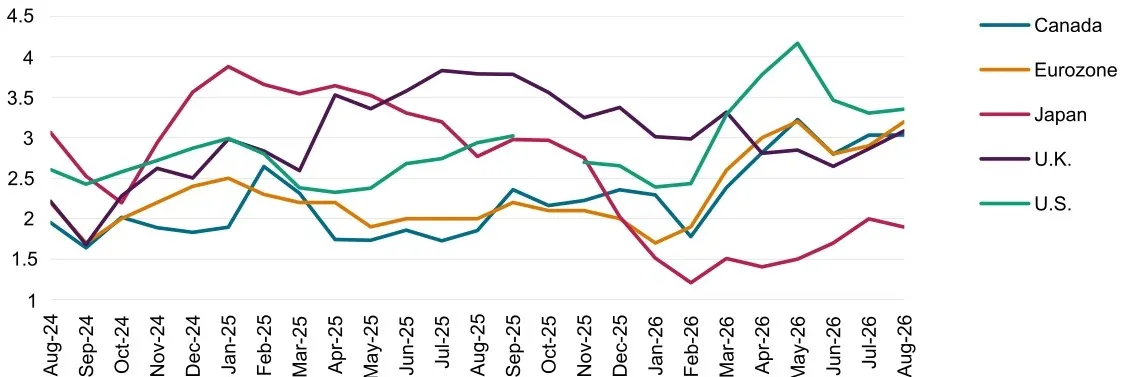
Инфляция растёт в большинстве рассмотренных аналитиками экономик, и ценовое давление распространяется. Во многих случаях инфляция либо отдаляется от целевых показателей, либо остаётся существенно выше их. Недавний рост вызван главным образом конфликтом на Ближнем Востоке через мгновенный рост цен на энергоресурсы и последующее распространение этих цен по экономике в такие секторы, как производство, туризм и сельское хозяйство. Последствия сильного явления Эль-Ниньо также повышают цены в некоторых экономиках.
Инфляция остаётся повышенной в большинстве стран с развитой экономикой
Источник: S&P Global Ratings
В сочетании с продолжающейся инфляцией в сфере услуг количество товаров и услуг, испытывающих повышенные темпы инфляции, находится выше среднего и растёт. Потенциальная будущая инфляция также подстёгивает этот процесс там, где ожидания менее зафиксированы, отметили аналитики.
Особое внимание мы уделяем в последнее время ценам на конечные продукты переработки, включая бензин, дизельное и авиационное топливо. Эти продукты напрямую влияют на издержки фирм и потребителей, в отличие от сырой нефти и газа. Они выросли сильнее и снижались медленнее по сравнению с сырьевыми продуктами. Это влечёт последствия для наших прогнозов инфляции, поскольку нефть и газ обычно служат хорошим ориентиром для потребительской инфляции, связанной с энергией, а также для наших прогнозов роста, так как более высокие цены на энергию приводят к большему сокращению спроса.
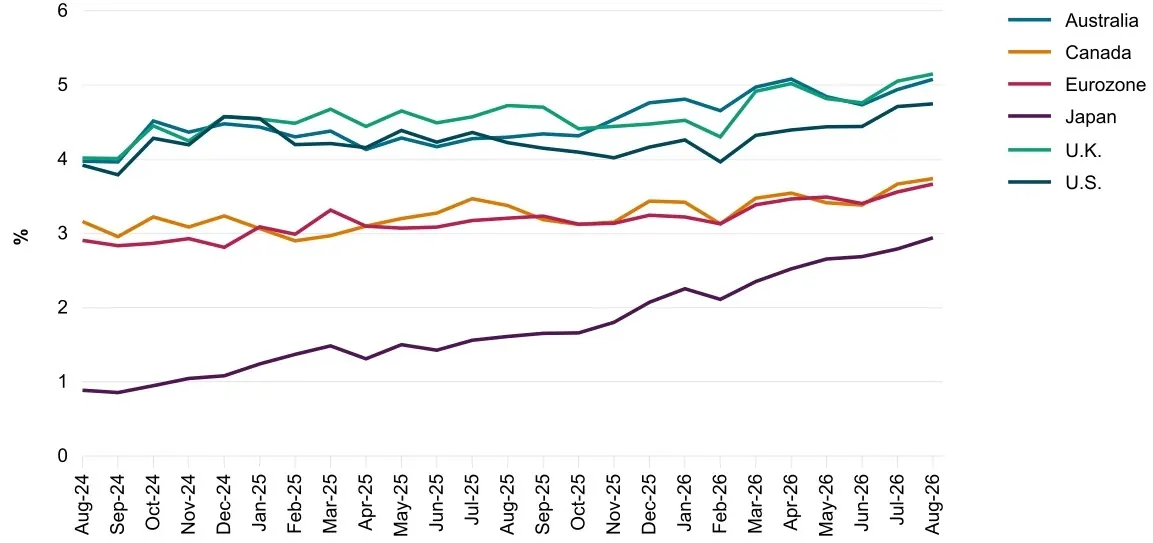
Устойчивый номинальный рост и высокие объёмы выпуска долга усилили давление на доходность долгосрочных облигаций. Как подчеркнули авторы отчёта, ещё одним продолжающимся макроэкономическим феноменом этого года стал устойчивый рост доходности эталонных 10-летних государственных облигаций.
Это происходит на всех ключевых рынках. Мы считаем, что это результат сочетания устойчивого бюджетного дефицита, растущего спроса на финансирование со стороны гиперскейлеров для развёртывания инвестиций в ИИ и ожиданий роста краткосрочных ставок. Макроэкономическое воздействие заключается в ужесточении финансовых условий и, следовательно, спроса из-за более высоких затрат на заимствования для фирм и домохозяйств, особенно по возобновляемым кредитам. Интересно, что мы пока не увидели значительного снижения цен на активы, которые теоретически должны двигаться в противоположном от процентных ставок направлении.
Доходность облигаций продолжает расти
Источник: S&P Global Ratings
Учитывая устойчивый спрос и растущие издержки на энергоресурсы, многие центральные банки начали повышать ключевые ставки. Инфляция отдаляется от цели, инфляция цен производителей сырья остаётся высокой, а доля товаров и услуг, цены на которые растут повышенными темпами, расширяется. Аналитики рассматривают текущий раунд повышения ключевых ставок в основном как умеренную корректировку в ответ на существенный и расширяющийся шок цен на энергоресурсы в широком смысле, в сочетании с необходимостью пресечь любое потенциальное расшатывание инфляционных ожиданий. Однако, как отметили авторы отчёта, характеризовать недавние шаги по регуляторным ставкам как начало длительного цикла ужесточения преждевременно.
Напомним, Федеральная резервная система США присоединилась к повышению ставок в сентябре 2026 года, подняв их впервые в этом году. Повышение последовало за данными, показавшими устойчивый рост спроса и занятости, а также прогноз инфляции, остающейся значительно выше целевого уровня более длительное время. В других странах Резервный банк Австралии первым среди развитых экономик сделал шаг в этом году, а Европейский центральный банк, Банк Японии и Банк Кореи повышали ставки дважды в этом году.
Рост выше в Европе в 2026 году, инфляция выше повсеместно в 2027 году
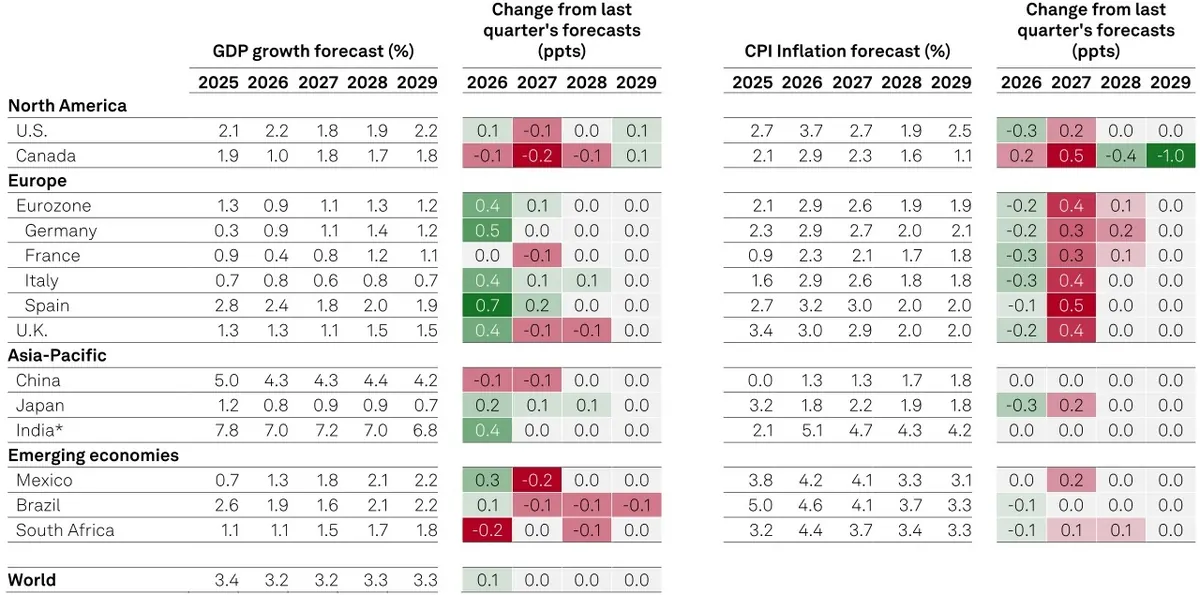
Аналитики пересмотрели прогнозы роста ВВП на 2026 год в сторону повышения, в основном в Европе. Это отражает сильные результаты второго квартала, когда потребление оставалось высоким, несмотря на рост цен на энергоресурсы, так как домохозяйства использовали свои сбережения. Авторы отчёта рассматривают этот подъём как временный, в основном из-за воздействия более высоких процентных ставок. Перенос эффекта на 2027 год будет ограниченным.
Аналитики также повысили прогноз по Индии на 2026 финансовый год (заканчивается 31 марта 2027 года), также с учётом временного сильного потребления. В других регионах изменения были минимальными, а траектория мирового роста осталась в целом неизменной по сравнению с прошлым раундом.
Что касается инфляции, изменения в прогнозах были более сложными. Аналитики снизили большинство прогнозов на 2026 год, тогда как подняли большинство прогнозов на 2027 год. Эти пересмотры отражают меняющийся контур цен на энергоресурсы. В этом году цены на нефть и газ выросли меньше, чем ожидалось изначально, что привело к более низкому, чем предполагалось, всплеску инфляции.
Бюджетный эффект будет связан с тем, что правительства возьмут на себя часть первоначальных инфляционных шоков. Однако теперь мы ожидаем, что напряжённость на Ближнем Востоке сохранится дольше, а цены на конечные продукты переработки останутся высокими дольше из-за ограничений нефтепереработки. Эти факторы повышают наши прогнозные показатели инфляции на 2027 год. Наиболее сильные колебания наблюдаются в Европе и Канаде.
Глобальные прогнозы ВВП и инфляции, IV квартал 2026 г., %
Источники: Прогнозы S&P Global Market Intelligence и S&P Global Ratings
Примечание. Мировые показатели рассчитаны по паритету покупательной способности (ППС) на основе выборки из 33 отслеживаемых стран. *Финансовый год, начинающийся 1 апреля в соответствующем календарном году.
В 2026 году экономика США, по прогнозам аналитиков, вырастет на 2,2 %, однако в 2027-2028 годах рост опустится ниже потенциала; инфляция останется выше 3 %, а безработица в 2027 году достигнет 4,5 %, при этом ожидаются ещё два повышения ставки ФРС на 25 базисных пунктов в 2026 году. В Европе прогноз роста повышен благодаря устойчивому спросу и потребительским расходам, но энергетические издержки, засуха, инфляция и высокие долгосрочные ставки ограничивают перспективы. В Азиатско-Тихоокеанском регионе рост поддержат экспорт технологической продукции и внутренний спрос, тогда как экономика Китая замедлится из-за проблем на рынке недвижимости, низкого доверия и жёсткой бюджетной политики. Развивающимся рынкам предстоит столкнуться с высокими ценами на энергоресурсы, последствиями Эль-Ниньо и ростом доходности долгосрочных гособлигаций развитых стран, что сохранит инфляционное давление и вынудит некоторые центробанки дольше придерживаться жёсткой денежно-кредитной политики, хотя экспорт продукции, связанной с ИИ, поддержит рост ряда азиатских экономик.
Главным глобальным риском аналитики считают воздействие высоких процентных ставок на потребительские расходы и инвестиции: нынешний рост во многом опирается на наём в здравоохранении, инвестиции в дата-центры и потребление обеспеченных домохозяйств, поэтому удорожание заимствований может ослабить спрос и снизить стоимость активов. Дополнительную угрозу представляет финансовая турбулентность в экосистеме ИИ: сложные взаимосвязи между заёмщиками и кредиторами, соглашения о взаимном финансировании и внебалансовые обязательства способны распространить локальные проблемы небольших компаний на всю финансовую систему. При этом инвестиционный бум в ИИ может привести к избыточным вложениям и рыночной коррекции, хотя создание инфраструктуры будет способствовать инновациям и росту производства. Наконец, сохраняются риски на энергетических рынках: цены пока остаются в приемлемом для мировой экономики диапазоне, но затяжной конфликт вокруг Ормузского пролива может вызвать новый скачок стоимости энергоресурсов, особенно бензина, дизеля и авиатоплива, усиливая давление на туризм, транспорт и сельское хозяйство.
Макроэкономическая устойчивость снова проходит проверку. В последние годы мировая экономика выдержала серию шоков, включая конфликт между Россией и Украиной, тарифные войны и почти полное перекрытие Ормузского пролива. Все они оказали гораздо меньшее воздействие, чем опасались. Эти шоки всё ещё отзываются в системе, но теперь усугубляются более высокими ставками по всей кривой доходности. Центральные банки повышают ключевые ставки на коротком конце, а участники рынка облигаций толкают длинный конец вверх. Напряжённые рынки труда, повышенные цены на активы и инвестиционный бум в сфере ИИ пока удерживают ситуацию на плаву. Как долго сможет продолжаться этот праздник? — подытожили вопросом аналитики.