Итоги валютного, долгового и денежного рынков за неделю
Завершился ли период укрепления тенге?
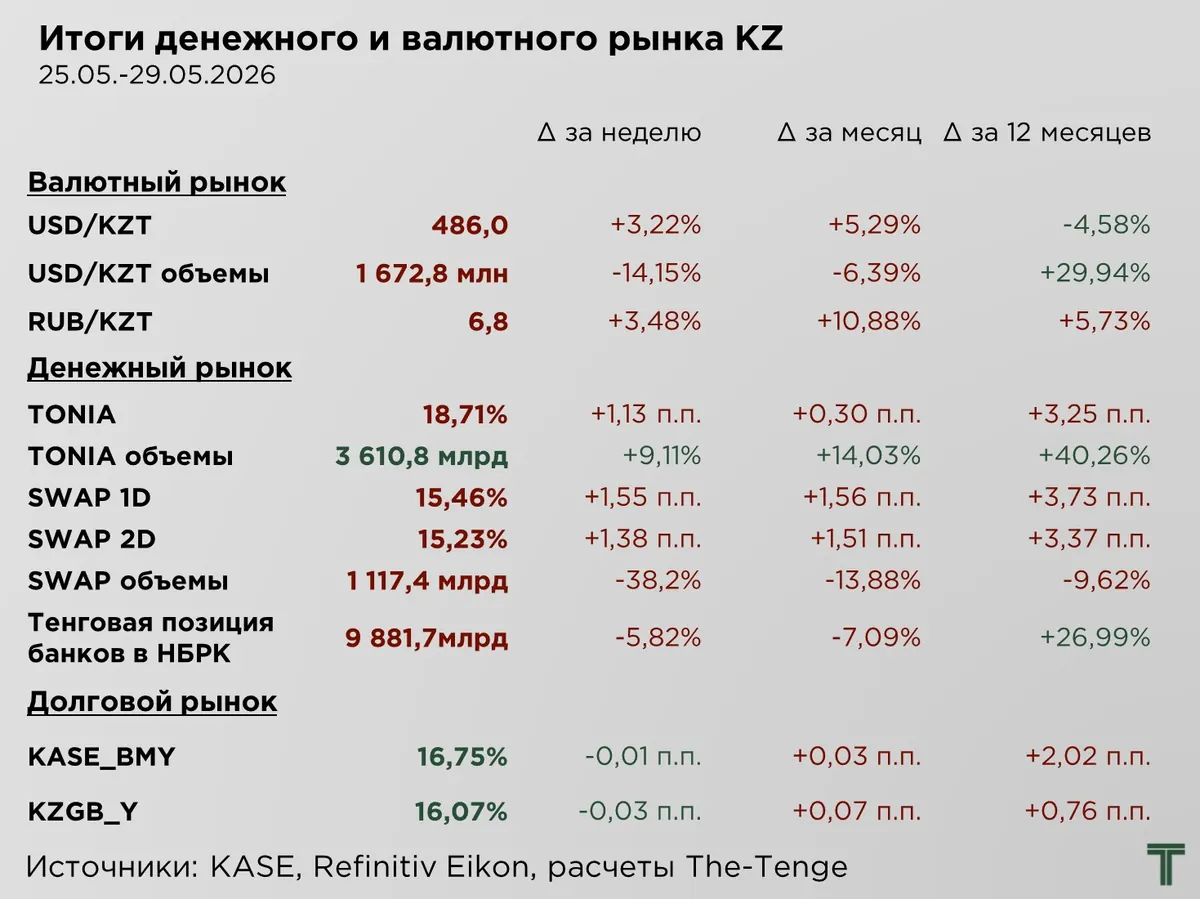
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
В динамике курса национальной валютына прошлой неделе произошёл разворот тренда на укрепление, тенге ослаб на 3,22 %, или на ₸15,2 за $1. При этом общий объём торгов сократился на фоне короткой рабочей недели, тогда как среднедневной объём торгов, напротив, вырос на 7,3 %.
Коррекция курса тенге произошла после ослабления ряда внутренних и внешних факторов поддержки. В первую очередь речь идёт о завершении крупной налоговой недели, последний день которой приходится на 25 мая. В этот период спрос на тенге традиционно поддерживается активными продажами иностранной валюты со стороны экспортёров, которым необходимо пополнять тенговую ликвидность для расчётов с бюджетом. После завершения налоговых платежей этот фактор поддержки исчерпал себя, что снизило спрос на национальную валюту.
Дополнительное давление на курс оказало ухудшение внешнего фона. Снижение цен на нефть, а также попытки деэскалации конфликта на Ближнем Востоке сократили спрос на активы стран-экспортёров сырья.
В первой половине месяца поддержку тенге также обеспечивали относительно высокие объёмы продаж валюты из Национального фонда (около $500 млн). В совокупности с операциями по стерилизации покупок золота, это увеличило долю участия Нацбанка на валютном рынке с 12 % в апреле до 19 % в мае.
В то же время давление на курс усиливали операции по покупке иностранной валюты для поддержания 40 % доли валютных активов в пенсионном портфеле ЕНПФ. Объём таких операций составил $878,5 млн. В результате совокупные нетто-продажи доллара снизились с $1 054,6 млн в апреле до $375,6 млн в мае.
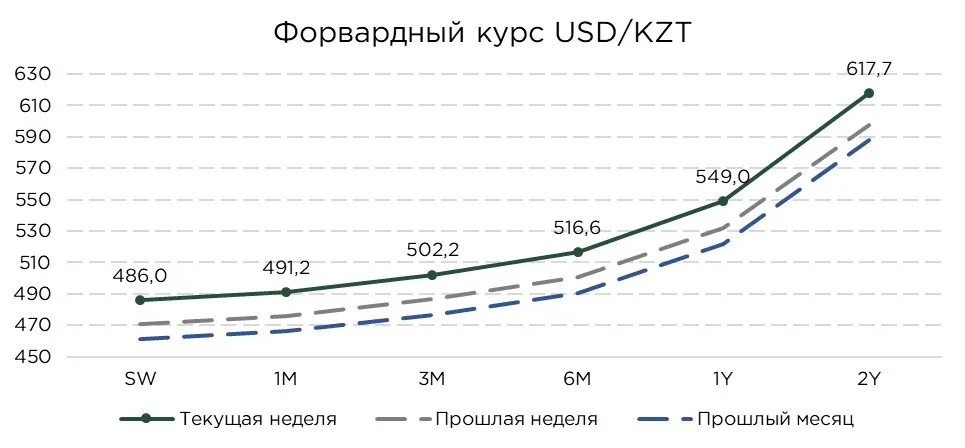
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
В июне ожидается сокращение объёмов конвертации валюты из Национального фонда примерно на 40 % (по сравнению с маем), что снизит один из ключевых факторов поддержки курса тенге. В сочетании с изменением внешнего фона, включая снижение геополитической премии после попыток деэскалации ситуации на Ближнем Востоке, а также с ожиданиями начала цикла снижения базовой ставки, формируются предпосылки для дальнейшего ослабления национальной валюты.
Дополнительным фактором давления выступает снижение доходности среднесрочных государственных ценных бумаг Казахстана со сроком обращения от 6 месяцев. Сокращение доходности тенговых инструментов уменьшает их привлекательность для инвесторов и, в совокупности с более слабой валютной поддержкой со стороны Нацфонда, отражается на ожиданиях по форвардному курсу тенге. Параллельно доходности государственных облигаций США всё ещё остаются повышенными, а крупные инвесторы всё чаще исключают возможность снижения ставки ФРС до конца 2026 года.
С учётом текущего паритета ставок тенге-доллар США, рынком закладываются ожидания, что в ближайшие три месяца курс может превысить отметку ₸500 за $1. На горизонте от шести месяцев до одного года ожидается дальнейшее ослабление тенге в диапазоне ₸516,6–₸549,0 за $1.
За последнюю неделю ожидания по форвардному курсу заметно ухудшились. Средние значения форвардных котировок стали выше на 3,3 %, или на ₸16,8, по сравнению с предыдущей неделей и на 5,2 % (на ₸26,6), относительно уровня месячной давности. Фактически рынок вернулся к более привычному диапазону ожиданий по тенге, при котором дальнейшая динамика курса всё чаще оценивается через призму ослабления внутренних факторов поддержки и сохранения сильного внешнего долларового фона.
Денежный рынок
На денежном рынке одновременно наблюдается рост спроса на инструменты РЕПО. За неделю ставка однодневного РЕПО выросла на 1,1 п.п. и достигла 18,7 %, сформировавшись выше уровня базовой ставки. При этом объём операций увеличился на 9,1 %, несмотря на короткую рабочую неделю.
Такой рост ставки РЕПО также отражает воздействие фактора налоговой недели и повышенного спроса на национальную валюту в моменте, но также сигнализирует о предпочтениях участников рынка к займу тенге, нежели к активной продаже валюты по курсу прошлой недели.
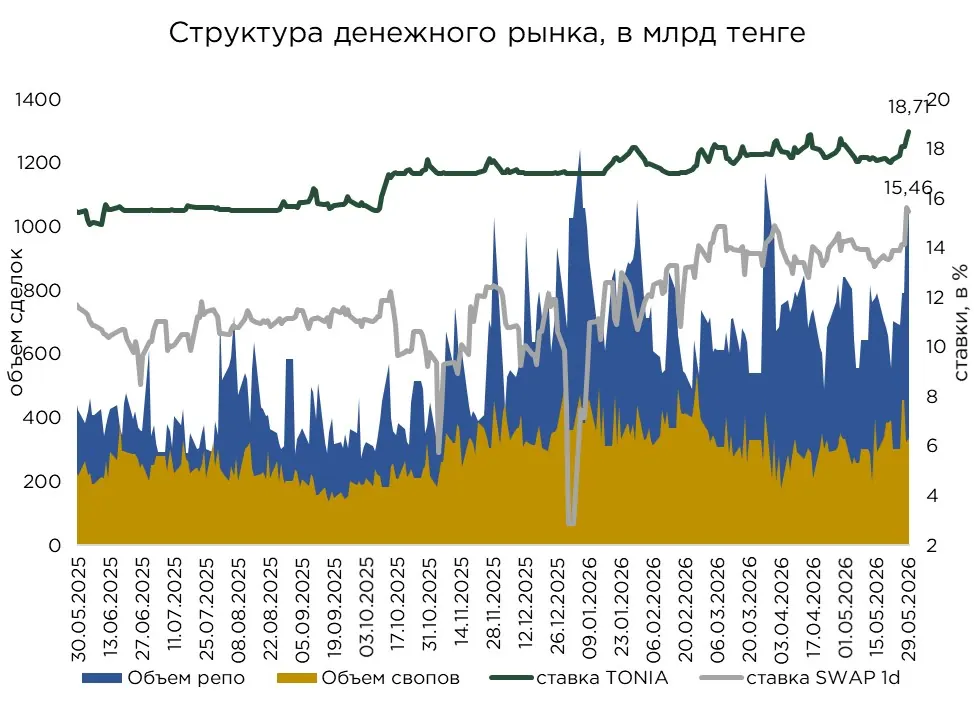
Одновременно с ростом спроса на инструменты РЕПО на денежном рынке отмечается повышение интереса к операциям валютного свопа. За неделю ставки по однодневным свопам выросли на 1,6 п.п., а по двухдневным на 1,4 п.п. При этом объёмы торгов сократились на 38,3 %, что во многом связано с праздничными днями как в Казахстане, так и в США.
На фоне ожиданий дальнейшего ослабления курса тенге спрос на инструменты валютного свопа, вероятно, будет сохраняться повышенным. Участники рынка могут активнее использовать свопы как инструмент управления краткосрочной валютной позицией и хеджирования курсовых рисков.
На протяжении года ставки по валютным свопам периодически упираются в локальные максимумы, как это наблюдалось на прошлой неделе. Во многом это отражает ситуацию, при которой для части участников рынка текущий валютный курс становится некомфортным для прямой покупки иностранной валюты. В таких условиях им проще привлекать тенге через краткосрочные инструменты, чем фиксировать убыток или уходить в отрицательную валютную позицию.
Долговой рынок
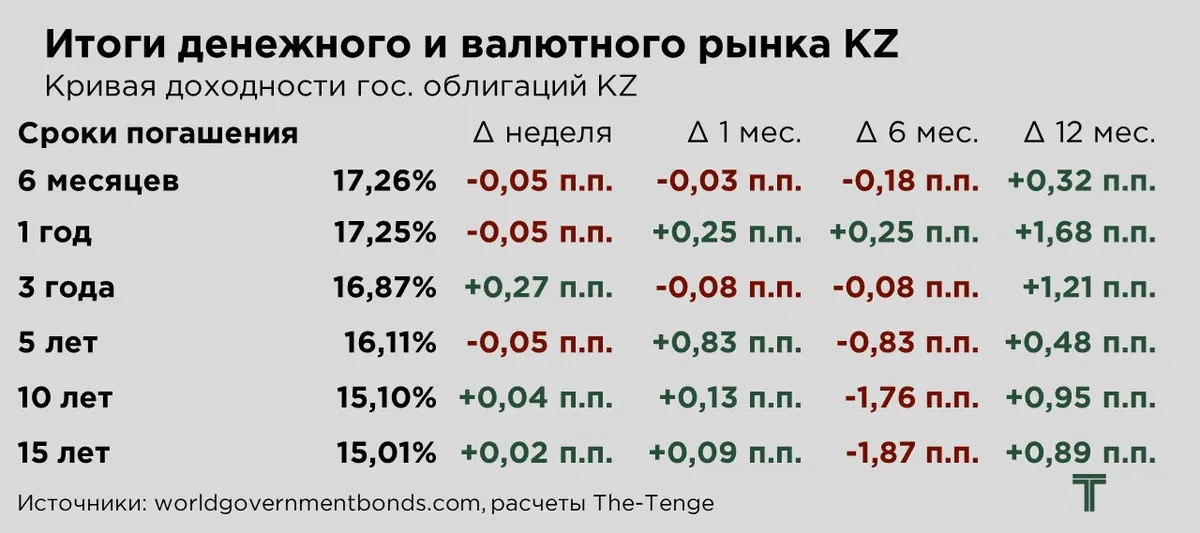
На долговом рынке за неделю отмечалось умеренное увеличение спроса на краткосрочные государственные ценные бумаги. Доходность по 6-месячным, 1-летним и 5-летним облигациям снизилась на 0,05 п.п. соответственно. В то же время по 3-летним бумагам, напротив, наблюдалось ослабление спроса, доходность по ним выросла на 0,27 п.п.
Подобная динамика отражает постепенный выход части кэрри-трейдеров из тенговых инструментов. Как правило, нерезиденты в большей степени ориентируются на средний участок кривой, прежде всего, бумаги сроком от 3 до 5 лет. Поэтому рост доходности по 3-летним ГЦБ косвенно указывает на снижение интереса к данному сегменту.
С начала марта на глобальных рынках наблюдался рост интереса инвесторов к инструментам развивающихся стран, в том числе к активам стран-экспортёров нефти. Поэтому, несмотря на локальное ухудшение спроса, текущие доходности по казахстанским ГЦБ всё ещё остаются ниже в месячной динамике.
Ранее привлекательность тенговых инструментов формировалась не только за счёт высокого процентного дифференциала, но и благодаря специфике казахстанской экономики, ориентированной на экспорт нефти. В такой конфигурации казахстанские государственные облигации частично рассматривались инвесторами как инструмент диверсификации портфеля и хеджирования относительно американских казначейских бумаг.
На фоне снижения доходности по коротким ГЦБ также отмечается умеренное сокращение доходности по корпоративным облигациям. Индекс KASE BMY снизился на 0,01 п.п., тогда как индикатор доходности государственных облигаций KZGB_Y сократился на 0,03 п.п. Это указывает на сохранение общего движения доходностей вниз, хотя его масштаб остаётся ограниченным.
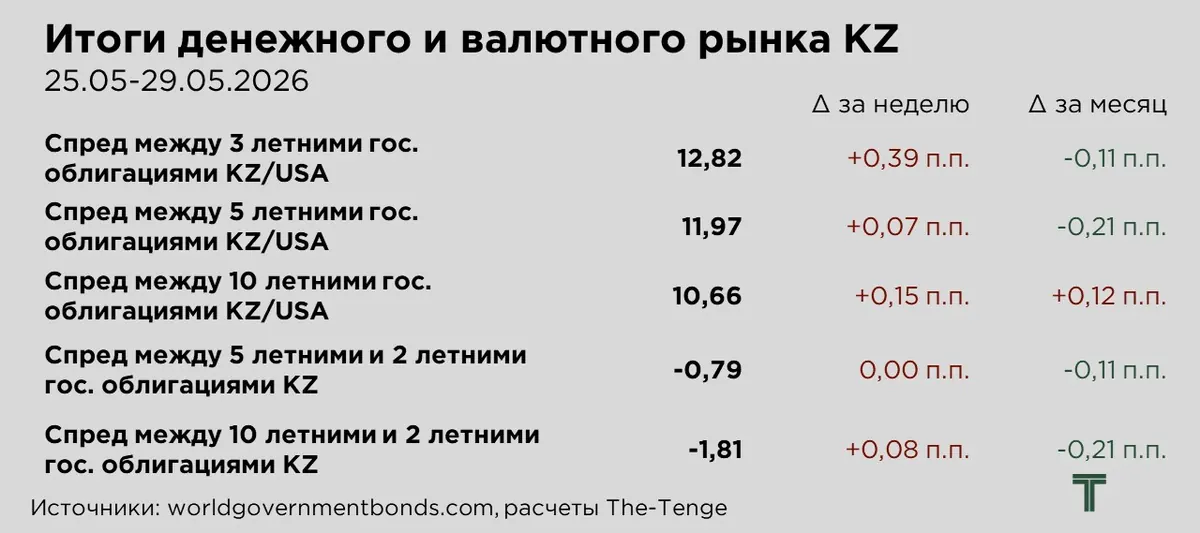
По итогам прошлой недели отмечается сужение спреда между 10-летними и 2-летними бумагами государственных облигаций Казахстана.
При этом кривая доходности по-прежнему сохраняет инвертированный вид, то есть доходность длинных облигаций остаётся заметно ниже доходности краткосрочных инструментов.
Такая конфигурация кривой доходности отражает текущую фазу жёсткой денежно-кредитной политики. На фоне борьбы с инфляцией Национальный банк удерживает базовую ставку на исторически высоком уровне, что поддерживает повышенную доходность короткого участка кривой, который наиболее чувствителен к текущему уровню базовой ставки.
В то же время постепенное замедление инфляции усиливает ожидания рынка по началу цикла снижения базовой ставки во второй половине года. Именно эти ожидания продолжают удерживать доходности по среднесрочным и долгосрочным бумагам.
С другой стороны, текущую форму кривой доходности нельзя объяснять только рыночными ожиданиями. Крупные институциональные участники, включая квазигосударственный сектор и ЕНПФ, в основном формируют устойчивый спрос на долгосрочные государственные бумаги. За счёт значительных объёмов покупок такие участники поддерживают цены облигаций и тем самым искусственно сдерживают рост их доходности.
Спред по 3-летним государственным облигациям Казахстана и США заметно расширился на 0,4 п.п., умеренный рост спредов также отмечается по 5-летним бумагам на 0,07 п.п., и по 10-летним облигациям на 0,15 п.п. Это во многом связано с изменением внешних условий. На фоне конфликта на Ближнем Востоке усилились риски роста инфляционных ожиданий в США, прежде всего, через возможное повышение цен на энергоносители и ухудшение логистических условий. Инвесторы закладывают более длительный период жёсткой денежно-кредитной политики ФРС, что поддерживает повышенные доходности американских казначейских облигаций.
По казахстанским государственным бумагам динамика выглядит более умеренной. Существенные изменения наблюдаются преимущественно в 3-летнем сегменте, где доходности выросли на фоне снижения спроса, что во многом объясняется постепенным сокращением интереса со стороны кэрри-трейдеров.
Внешние условия
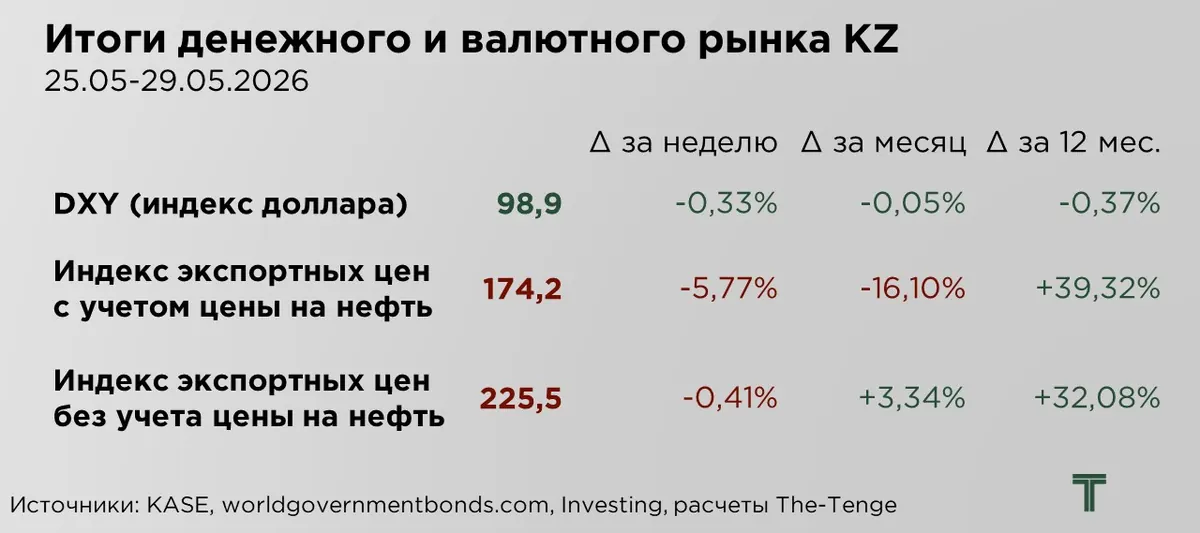
За неделю позиции доллара несколько ослабли на фоне снижения спроса на активы-убежища. Инвесторы частично сократили вложения в доллар после заявлений президента Дональда Трампа о намерении провести встречу со своими советниками для принятия окончательного решения по мирному соглашению с Ираном.
Сам факт перехода конфликта в плоскость переговоров был воспринят рынком как сигнал к возможному снижению геополитической напряженности. В результате спрос на активы-убежища, включая доллар США и казначейские облигации, умеренно снизился.
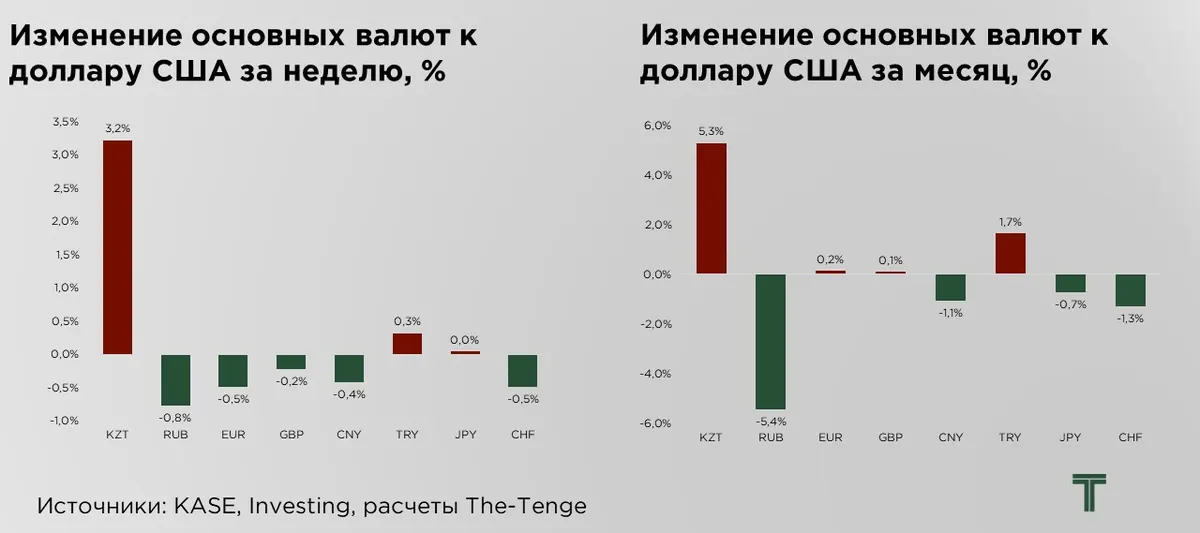
По итогам прошедшей недели российский рубль укрепился к доллару на 0,8 %. Поддержку рублю продолжает оказывать сохраняющийся достаточный объём предложения иностранной валюты со стороны экспортёров. Их валютная выручка остаётся устойчивой на фоне благоприятных условий для сбыта продукции и регулярной конвертации экспортных поступлений на внутреннем рынке. В результате предложение иностранной валюты по-прежнему превышает текущий спрос, что ограничивает давление на рубль и позволяет ему сохранять относительно крепкие позиции.
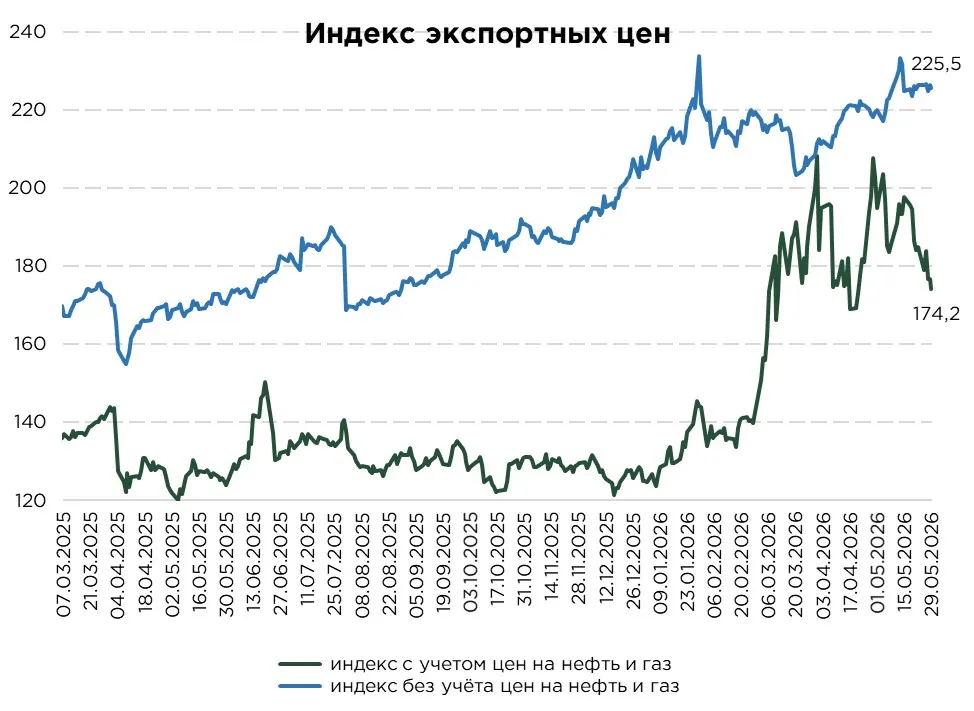
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа сократился на 5,8 % (−16,1 % за месяц) на фоне сокращения цен на нефть.
Ослабление происходит на фоне ожиданий по достижению соглашения о прекращении огня между Ираном, США и Израилем. Трёхмесячная война между США и Ираном сопровождалась частыми разговорами о скором завершении конфликта, что открыло бы доступ к важнейшему Ормузскому проливу, через который проходит пятая часть мировых поставок нефти и газа. Даже несмотря на то, что обе стороны заявляли о скором достижении соглашения, их трактовки сделки всё же несколько различались.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа также снизился на 0,4 % (+3,3 % за месяц). Основное давление формируется со стороны отдельных металлов. Отрицательная динамика цен наблюдается по урану и цинку, при этом цены на медь и ряд других металлов демонстрируют слабый рост.
Снижение стоимости урана носит преимущественно коррекционный характер. Оно стало следствием охлаждения ралли, наблюдавшегося в начале 2026 года, когда котировки поднимались выше $100 за фунт. После периода активного роста рынок перешёл к более умеренной динамике на фоне снижения спекулятивного спроса и возвращения электростанций к более осторожным закупкам.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/zavershilsya-li-period-ukrepleniya-tenge