Прогноз Wells Fargo: более высокая инфляция и низкий рост ВВП
Ожидается, что ведущие центробанки будут дольше удерживать жёсткие ставки
Изображение: Freepik
Геополитические и энергетические риски остаются нерешёнными. Перемирие между США и Ираном носит хрупкий характер, дипломатический процесс зашёл в тупик, а объём судоходства через Ормузский пролив всё ещё снижен более чем на 90 %. Это поддерживает высокий уровень неопределённости и сохраняет риски роста цен на энергоносители. Как отметили аналитики Wells Fargo в экономическом прогнозе за май 2026 года «Экономическая политика между инфляцией и ростом», это исторический шок физических поставок. Фактическое закрытие Ормузского пролива привело к потере 12,8 млн баррелей нефти в сутки из мирового предложения, вызвало стремительное истощение глобальных запасов и обнажило то, насколько малы реальные буферные резервы. Запасы нефтепродуктов за пределами Ближнего Востока сейчас находятся на критически низком уровне, достаточном лишь для обеспечения нескольких дней спроса. Цены на нефть ведут себя в соответствии с историческими прецедентами. Прошлые шоки аналогичного масштаба показывают, что рост цен на нефть не только сохраняется, но и часто усиливается со временем: в среднем в 12-месячной перспективе этот рост практически удваивается. Инфляционное давление распространяется с энергетики на другие сектора. До сих пор рост индекса потребительских цен (CPI) происходил в основном за счёт энергоносителей, но сейчас дефицит поставок охватывает металлы, удобрения и промышленное сырьё. Это повышает риск переноса издержек на продукты питания, базовые товары и услуги за счёт эффектов второго порядка, которые могут оказаться сильнее, чем в предыдущих циклах.
Прогноз Wells Fargo предполагает более высокую инфляцию и более низкий рост, чем консенсус-прогноз. Несмотря на некоторый пересмотр показателей в сторону повышения, рынки всё ещё недооценивают потенциал роста инфляции, учитывая масштабы шока и ограниченные фискальные буферы. При этом риски для экономического роста наиболее остро стоят перед импортёрами энергоносителей, такими как Европа, Япония, Китай и некоторые развивающиеся страны Азии.
Риски для монетарной политики смещены в сторону сохранения жёстких условий на более длительный срок. Ведущие центральные банки всё больше ограничены устойчивой инфляцией. Еврозона, Великобритания и Япония сталкиваются со стагфляционным выбором; Канада склоняется к возобновлению повышения ставок; Австралия — к продлению цикла ужесточения, а развивающиеся рынки проявляют осторожность, поскольку инфляционные ожидания требуют повторного закрепления.
Перемирие между США и Ираном продолжает оставаться шатким, сопровождаясь спорадическими столкновениями и отсутствием значимого прогресса на пути к более широкому мирному соглашению. Вашингтон и Тегеран по-прежнему далеки от компромисса по ключевым вопросам, а политическое давление пока не достигло уровня, который заставил бы стороны пойти на уступки. Что ещё более важно для рынков, судоходство через Ормузский пролив остаётся серьёзно нарушенным: объёмы транзита всё ещё более чем на 90 % ниже довоенного уровня. Недавние попытки США установить военно-морской контроль и обеспечить свободу навигации вместо этого привели к снижению трафика и повышению рисков для коммерческого судоходства, о чём свидетельствует всплеск нападений. На этом фоне неопределённость вокруг условий судоходства в Ормузском проливе и в регионе в целом остаётся высокой. В связи с этим мы видим постоянные риски роста цен на энергоносители как в краткосрочной, так и в среднесрочной перспективе.
Макроэкономические последствия войны между США и Ираном, а также её влияние на экономическую политику всё ещё осмысляются. Закрытие Ормузского пролива привело к крупнейшему сбою в поставках в современной истории: по оценкам Международного энергетического агентства, рынок потерял 12,8 млн б/с. Спрос на сырую нефть снизился, но менее значительно, что привело к существенному сокращению наблюдаемых мировых запасов. Данные МЭА и S&P Global показывают, что запасы нефти упали примерно на 250-300 млн б/с с довоенным уровнем. Хотя совокупные наблюдаемые мировые запасы составляют около 8 млрд баррелей, они быстро сокращаются, учитывая слабую реакцию со стороны спроса на текущий момент. Мы отмечаем, что реальный буферный запас составляет лишь около 10 % от общего объёма, тогда как остальная часть необходима для логистических и стратегических нужд.
Запасы нефтепродуктов резко упали: мировые уровни бензина, дизельного топлива и авиакеросина соответствуют примерно 45 дням потребления. Более того, уровни запасов сильно различаются по регионам и странам: на Ближнем Востоке наблюдается избыток из-за логистических тупиков, в то время как в других местах происходит резкое сокращение. Таким образом, физические ограничения поставок, вероятно, станут проблемой для ключевых экономик, особенно в Азии и Европе, уже к июню.
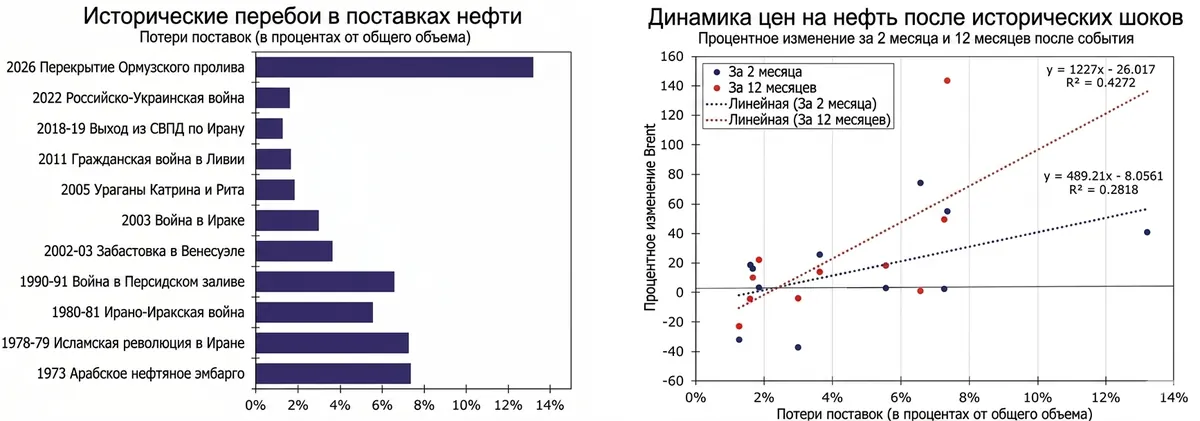
Реакция цен на нефть в целом соответствует прошлым историческим шокам предложения. На графике ниже показана зависимость между изменением цен на нефть в течение 2 месяцев после шока предложения (начиная с 1970-х годов) и размером потери поставок (в процентах от общего объёма). Важно отметить, что ценовая реакция имеет тенденцию сохраняться, при этом в среднем за 12 месяцев первоначальное движение цен почти удваивается. В текущей ситуации эта устойчивость, вероятно, подкрепляется уже и без того напряжённым балансом спроса и предложения, а также краткосрочными перспективами, указывающими на дальнейшее ухудшение ситуации.
Источник: Bloomberg Finance L.P., Wells Fargo Economics
Рост инфляции ощущается во всём мире, но до сих пор он во многом определялся энергетическими компонентами. Полный набор данных за март указывает на то, что именно энергетические компоненты (транспорт, топливо и т. д.) были главным фактором ускорения ежемесячного CPI.
Мы ожидаем, что апрельские данные покажут аналогичную динамику вкупе с первыми признаками распространения инфляции на другие категории. Как мы отмечали в нашем апрельском ежемесячном обзоре, дефицит поставок затрагивает широкий спектр товаров, таких как природный газ, алюминий, карбамид, сера и гелий, с разным временем лага с точки зрения их экономического эффекта. Цены на эти товары в последнее время резко выросли, и рост продолжится тем дольше, чем дольше сохраняются перебои. Инфляционные эффекты, вероятно, со временем расширятся, затронув категории продуктов питания и базовых товаров через прямые и косвенные эффекты, а также цены на услуги через более широкий перенос издержек. Более того, косвенные эффекты и эффекты второго порядка, вероятно, будут выше, чем в прошлом, учитывая опыт всплеска инфляции в 2022-2023 годах после начала конфликта между Россией и Украиной.
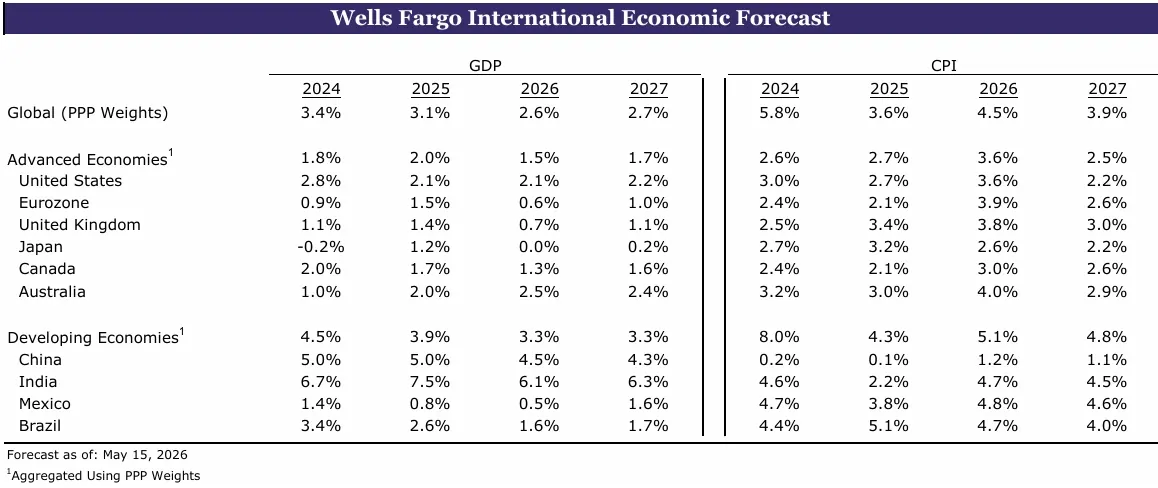
Прогноз глобальной инфляции от аналитиков Wells Fargo на 2026 год составляет 4,5 %, что выше консенсус-прогноза (4 %), тогда как прогноз роста мирового ВВП на 2026 год составляет 2,6 %, что значительно ниже консенсуса (3 %). Консенсус-прогнозы инфляции в последние недели скорректировались в сторону повышения, но это изменение было менее значительным, чем во время событий 2022 года, особенно если учесть более масштабный шок предложения.
Хотя более благоприятные стартовые условия сдерживают инфляционную реакцию, более крупный масштаб и широта шока поставок в сочетании с меньшими фискальными буферами для их компенсации, по нашему мнению, предполагают больший потенциал роста инфляции. Мы ожидаем более высокую инфляцию на конец года, чем консенсус-прогноз для большинства ведущих экономик. Напротив, консенсус-прогнозы роста в агрегированном выражении пересматривались в сторону понижения более агрессивно, но даже здесь мы настроены более пессимистично, прогнозируя более низкие темпы роста для экономик — импортёров энергоносителей. В частности, среди развитых стран мы настроены более пессимистично, чем консенсус, в отношении прогнозов роста Японии, Еврозоны и Великобритании, а среди развивающихся стран — в отношении роста Китая и Индии. В то же время мы оцениваем более позитивно перспективы чистых экспортёров энергоносителей, таких как Австралия и Канада.
Еврозона: Макроэкономический прогноз решительно сместился в сторону стагфляционной модели. Динамика роста существенно замедлилась с начала года, и индикаторы активности сейчас указывают на скорость, близкую к стагнации, при этом сектор услуг принимает на себя основной удар. В то же время энергетический шок, связанный с войной на Ближнем Востоке, вновь вернул устойчивые инфляционные риски: рост цен на нефть и газ подталкивает вверх общую инфляцию, ухудшает условия предложения и повышает риск эффектов второго порядка через цены на услуги, заработную плату и перенос валютных курсов. На этом фоне Европейский центральный банк на своём апрельском заседании сделал упор на сохранение свободы манёвра, но становится всё более очевидным, что повышение ставки в июне стало базовым сценарием, даже если геополитическая напряжённость не будет нарастать.
Опрос потребительских ожиданий ЕЦБ показал резкий рост инфляционных ожиданий — примерно до 4 % с 2,5 % как на ближайшие 12 месяцев, так и на трёхлетний горизонт. Поскольку прямые эффекты от роста цен на энергоносители уже очевидны в данных, регуляторы будут внимательно следить за признаками косвенных эффектов и эффектов второго порядка в будущих отчётах. Июньское заседание представит обновлённый набор прогнозов, которые должны лучше отразить развивающийся энергетический шок.
Нашим базовым сценарием остаются два повышения ставки на 25 базисных пунктов в этом году, начиная с июня, что приведёт депозитную ставку к уровню 2,50 % к концу 2026 года. При этом риски смещены в сторону дополнительного ужесточения, если цены на энергоносители останутся высокими, а инфляционные ожидания продолжат расти.
Япония: Банк Японии на своём апрельском заседании сохранил ставку без изменений, но высказался в «ястребином» ключе, подчеркнув, что дискуссия сместилась с вопроса о том, стоит ли повышать ставку, на вопрос о том, как скоро это сделать, даже несмотря на усложнение макроэкономического фона. Банк Японии всё больше обеспокоен тем, что вызванный войной энергетический шок может породить стагфляционную динамику: более широкий перенос цен и эффекты второго порядка создают риски роста базовой инфляции, в то время как экономический рост сталкивается с растущим давлением со стороны ухудшающихся условий торговли.
Пересмотренные прогнозы отражают это напряжение: существенно более низкий рост и устойчиво более высокая базовая инфляция отодвигают достижение целевого уровня на более дальний срок. Риски для монетарной политики сейчас выглядят крайне двусторонними, что делает сроки следующего повышения ставки менее определёнными, однако общее направление остаётся ясным.
Даже если старт повышения сместится на третий квартал, вероятность более продолжительного цикла ужесточения возросла: Банк Японии всё сильнее реагирует на статистику и рынки, и растёт риск того, что политика окажется позади кривой, поскольку инфляция оказывается более устойчивой, чем предполагает их базовый сценарий.
Великобритания: Баланс рисков вокруг инфляции сместился в сторону повышения, а вокруг роста — в сторону понижения, на что обратил внимание Банк Англии в своём апрельском решении по денежно-кредитной политике. Хотя само решение заключалось в сохранении ставки, Комитет по монетарной политике охарактеризовал это как «активную паузу», уделив особое внимание устойчивости инфляции и противодействию эффектам второго порядка.
Начальные условия в Великобритании обеспечивают определённую гибкость политики, поскольку монетарные условия уже были жёсткими и находились на вершине оценки нейтрального уровня Банком Англии, в то время как инфляция замедлилась, спрос был слабым, а рынок труда — вялым. Однако эта гибкость может оказаться ограниченной. Рост цен на удобрения и устойчиво высокие затраты на энергоносители повышают риск косвенных эффектов и увеличивают издержки откладывания решительных действий. Этот шок последовал за несколькими годами инфляции выше целевого уровня, что может усилить перенос издержек.
Данные опросов показывают, что фирмы намерены перекладывать возросшие издержки на потребителей, поскольку маржинальность остаётся под давлением даже в условиях ограничительной монетарной политики. Поэтому мы пересмотрели наш прогноз по ставке Банка Англии, включив в него два повышения в этом году: одно в третьем квартале и одно в четвёртом квартале (при этом июль является наиболее вероятным временем для первого шага). Это приведёт ставку к пиковому уровню 4,25 % перед возможным смягчением в следующем году. Мы признаём, что неопределённость остаётся высокой и привязана к развитию событий на Ближнем Востоке, однако даже при быстром разрешении конфликта может потребоваться как минимум одно повышение, чтобы предотвратить укоренение инфляционного давления.
Китай: Экономика превзошла ожидания, главным образом за счёт более сильного промышленного производства, уверенных показателей внешней торговли и опережающего фискального стимулирования. Однако внутренний спрос остаётся неравномерным: розничные продажи и инвестиции в недвижимость по-прежнему слабы, что указывает на уязвимость за фасадом общего роста. Активность, вероятно, замедлится во второй половине 2026 года по мере угасания эффекта от фискальных стимулов и усиления негативного влияния более высоких цен на энергоносители и ограничения их поставок. Китай по-прежнему сильно зависит от Ближнего Востока как в отношении нефти, так и газа, что усиливает его уязвимость к внешним энергетическим шокам.
Перемирие в торговом споре между США и Китаем также остаётся хрупким, а устойчивость китайского экспорта за счёт диверсификации торговли рискует вызвать дополнительные протекционистские меры со стороны ключевых торговых партнёров, особенно Европы. Инфляция сейчас находится в точке перелома: цены производителей и дефлятор ВВП (самый широкий показатель цен в экономике) перешли к росту впервые с 2022 и 2023 годов соответственно.
На этом фоне мы ожидаем, что рост окажется ближе к нижней границе официального целевого диапазона 4,5-5,0 %. Более устойчивая динамика инфляции, вероятно, заставит регуляторов занять выжидательную позицию, отложив смягчение монетарной политики через снижение нормы обязательных резервов на конец 2026 года или, возможно, на 2027 год. Вместо этого упор в политике, скорее всего, сохранится на целевой кредитной поддержке и переориентации фискальной политики, хотя пространство для маневра всё больше ограничивается исторически высоким дефицитом бюджета, если учесть выпуск специальных облигаций.
Международный экономический прогноз Wells Fargo
Источник: МВФ, Wells Fargo Economics
Международный прогноз процентных ставок Wells Fargo
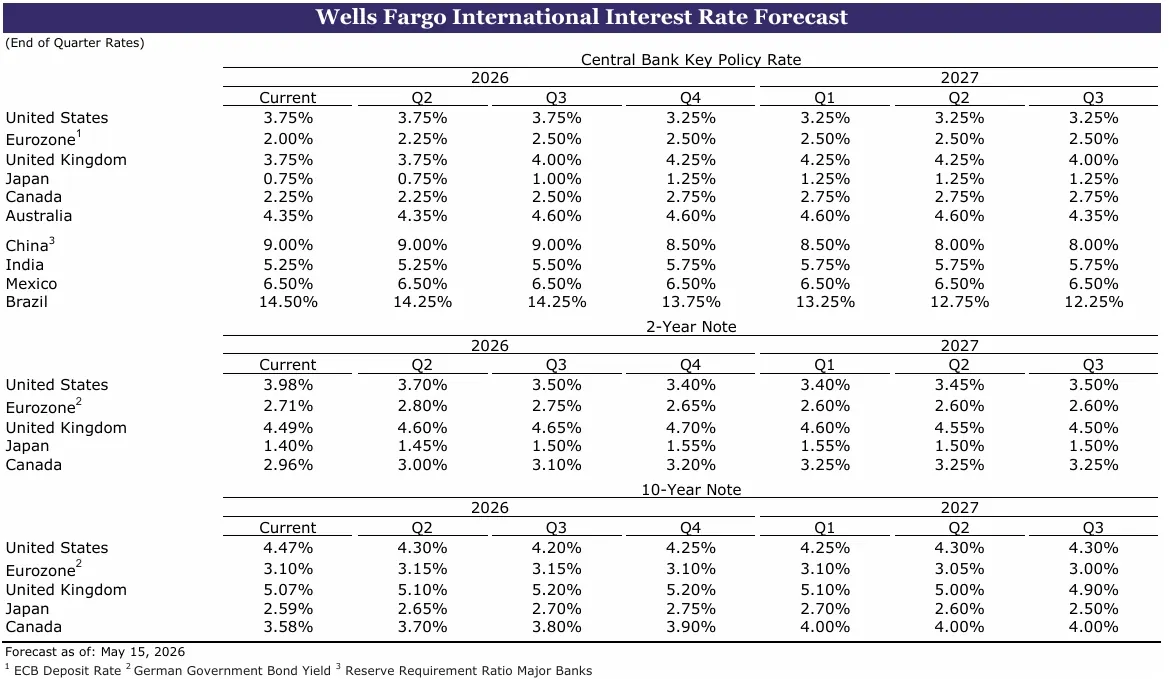
Источник: Bloomberg Finance L.P., Wells Fargo Economics