Портфель корпоративного кредитования: итоги месяца
Основной прирост пришёлся на крупные компании, промышленность и займы в иностранной валюте.
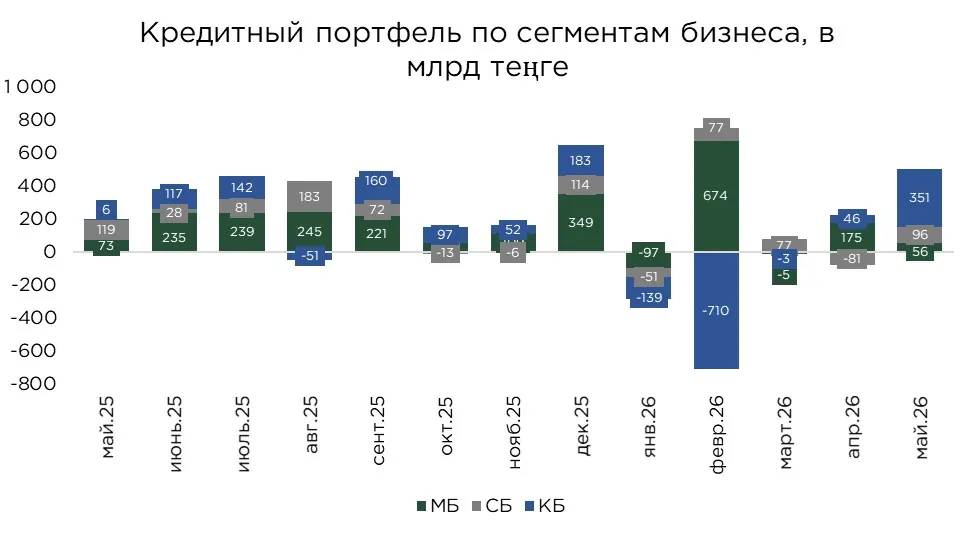
В корпоративном кредитовании было зафиксировано заметное ускорение роста в мае. За месяц объём кредитов бизнесу увеличился на 2,7 %, или на ₸502,6 млрд. Для сравнения, в апреле прирост составлял 0,8 %, а в мае 2025 года — 1,3 %. Годовые темпы роста также ускорились. По итогам мая 2026 года корпоративный кредитный портфель вырос на 19,4 % г/г против 17,7 % месяцем ранее.
Ключевой вклад в рост обеспечили займы в иностранной валюте. Их объём за месяц увеличился на 8,5 %, или на ₸462,6 млрд, что сформировало около 92 % совокупного прироста корпоративного портфеля. В то же время тенговое кредитование росло значительно слабее, прирост составил ₸19,3 млрд, или 0,3 % за месяц.
В совокупности кредитный портфель бизнеса составил ₸19,0 трлн, и его структура выглядит следующим образом:
- малый бизнес — ₸8,9 трлн (+0,6 % м/м, +9,9 % с начала года), доля в портфеле корпоративных кредитов — 48 %;
- средний бизнес — ₸3,1 трлн (+3,2 % м/м, +3,9 % с начала года) доля в портфеле корпоративных кредитов — 16 %;
- крупный бизнес — ₸7,0 трлн (+5,3 % м/м, −6,1 % с начала года) доля в портфеле корпоративных кредитов — 36 %.
Отмечается прирост по всем сегментам бизнеса, однако основной вклад пришёлся на кредиты крупного бизнеса. За месяц увеличение в данном сегменте составило ₸351,3 млрд или +5,3 %, обеспечив 70 % всего прироста кредитов бизнеса. Несмотря на прирост в мае, объём корпоративных кредитов по сравнению с концом 2025 года всё ещё ниже, а майский прирост не компенсировал снижение займов за январь и февраль.
Основной рост кредитов бизнесу за май был обеспечен сектором промышленности, который вырос за месяц на ₸202,8 млрд или на 4,8 %, а также за счёт сектора услуг (+₸148,6 млрд или 27,2 %). Прирост также отметился и на стороне торговли (+₸26,9 млрд), в остальных секторах отметилось сокращение кредитов за месяц.
В целом, кредитный портфель крупного бизнеса является цикличным. Бизнес получает крупные займы для больших проектов, и в основном, имеет доступ к дешёвым займам от БРК и других фондов. При этом основной прирост кредитов бизнеса в иностранной валюте также был обеспечен займами крупного бизнеса. Вероятнее всего, крупные компании сектора промышленности получали точечные крупные займы для инвестиционных целей и закупа оборудования. Отметим, что кредиты крупного бизнеса обычно имеют сравнительно короткий срок и в среднем погашаются за 8-12 месяцев.
Следом за крупным бизнесом заметный прирост отметился на стороне среднего бизнеса, где прирост за месяц составил ₸95,7 млрд или 3,2 %. С начала года прирост составил 3,9 %, более слабые темпы прироста с начала года объясняется сокращением кредитов в январе и апреле на фоне досрочных погашений займов.
Заметный прирост в сегменте среднего бизнеса отметился на стороне сектора транспорта (+₸44,8 млрд) и промышленности (₸34,7 млрд). При этом за отчетный месяц наблюдалось сокращение кредитов секторов сельского хозяйства (−0,5 %), связи (−4,0 %) и услуг (−1,1 %).
Слабые темпы прироста наблюдались на стороне малого бизнеса. Прирост за месяц составил всего 0,6 % или ₸55,6 млрд. На малый бизнес при этом приходится практически половина кредитов бизнеса (около 48 %).
Источник: данные НБРК, расчёты THE TENGE
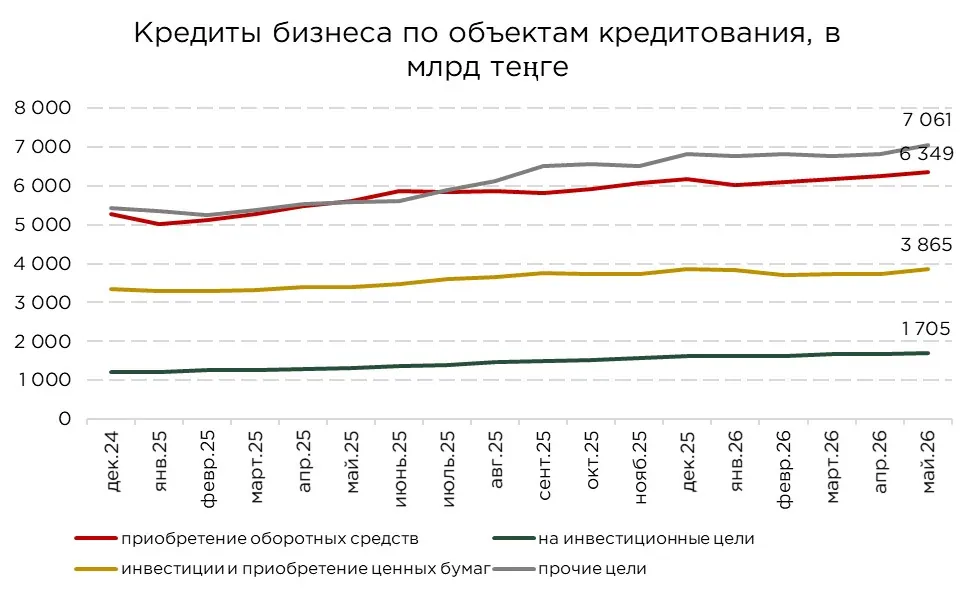
Согласно опубликованным данным НБРК, основной объём кредитов бизнеса приходится на приобретение оборотных средств ₸6,3 трлн, или 33,4 % корпоративного портфеля, а также на прочие цели — ₸7,1 трлн, или 37,2 %. Ещё₸3,9 трлн, или 20,4 % приходится на инвестиции и приобретение ценных бумаг. При этом кредиты на классические инвестиционные цели — приобретение основных средств, строительство, реконструкцию и покупку недвижимости, составляют ₸1,7 трлн, или 9,0 % портфеля.
Майская динамика подтверждает, что спрос бизнеса на кредитование по-прежнему в большей степени связан с поддержанием текущей деятельности, управлением ликвидностью и финансовыми операциями, а не с долгосрочным расширением производственной базы. В абсолютном выражении наибольший прирост пришёлся на кредиты на прочие цели, за месяц они увеличились на ₸239,2 млрд, или на 3,5 %. Следом идут займы на инвестиции и приобретение ценных бумаг, которые выросли на ₸136,7 млрд, или на 3,7 %. Кредиты на приобретение оборотных средств увеличились на ₸94,3 млрд, или на 1,5 %, тогда как займы на инвестиционные цели прибавили ₸32,4 млрд, или 1,9 %.
Источник: данные НБРК, расчёты THE TENGE
Доля займов на приобретение основных средств, строительство, реконструкцию и покупку недвижимости не достигает 10 % корпоративного портфеля.
В результате рост корпоративного кредитования в большей степени концентрируется в сегментах, связанных с оборотным капиталом, прочими целями и финансовыми операциями.
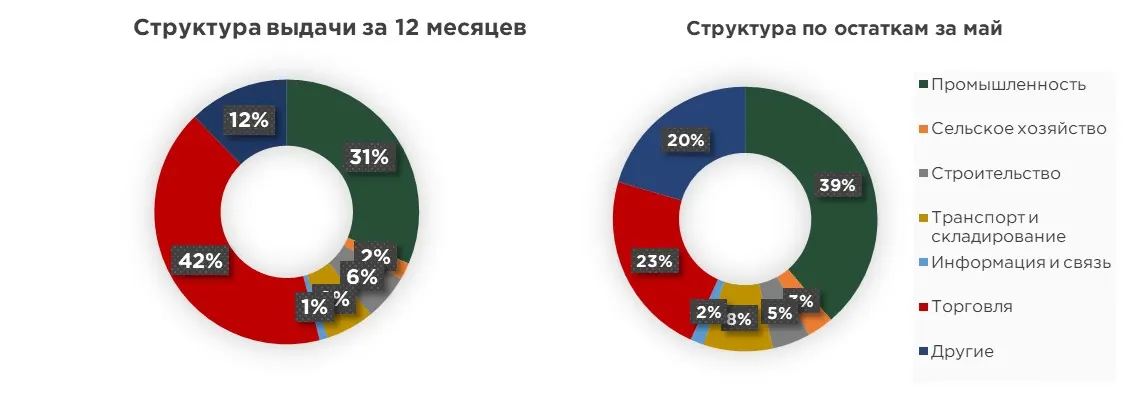
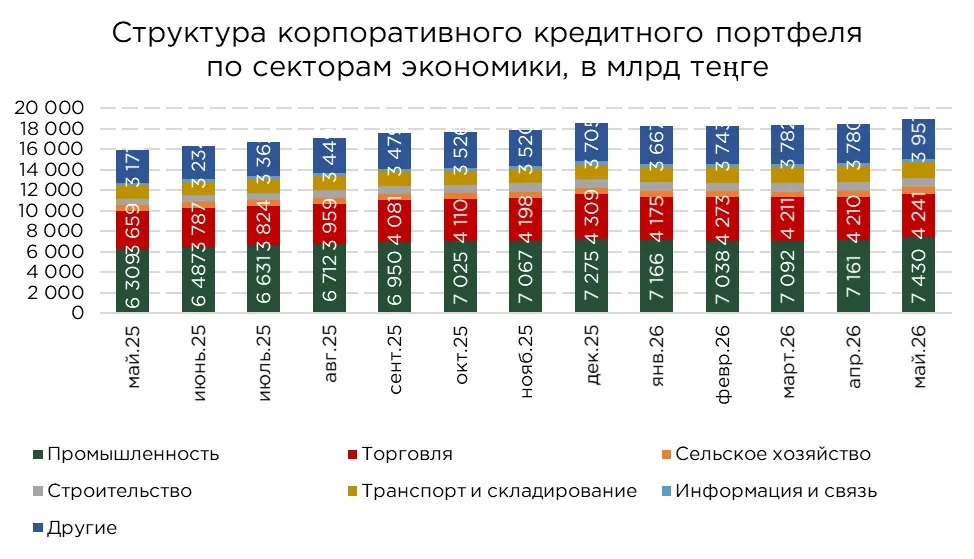
В отраслевом разрезе наибольшая доля корпоративных займов приходится на промышленность — 39 % совокупного портфеля. Далее следуют торговля с долей 22 % и сектор услуг — 21 %.
Основной вклад в майский прирост корпоративного кредитования обеспечила промышленность, на которую пришлось 54 % общего увеличения портфеля. За месяц кредиты промышленным предприятиям выросли на ₸269,3 млрд, или на 3,8 %.
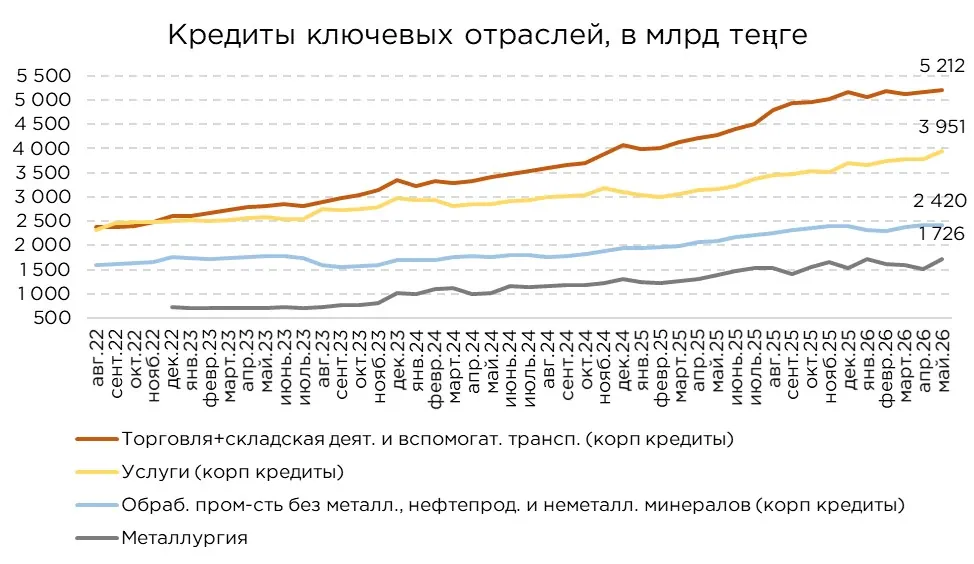
Внутри промышленного сектора рост был практически полностью обеспечен обрабатывающей промышленностью, где кредитный портфель увеличился на ₸238,5 млрд, или на 5,1 %. В то же время горнодобывающая промышленность показала снижение на ₸68,5 млрд, или на 5,3 %. Основной причиной стало сокращение кредитования в добыче металлических руд, кредиты в этом сегменте уменьшился на ₸113,8 млрд, или на 14,2 %.
В структуре обрабатывающей промышленности ключевой вклад пришёлся на металлургию. Кредиты металлургическим предприятиям выросли на ₸223,4 млрд, или на 14,9 %, обеспечив около 94 % всего прироста обрабатывающего сектора. Без учёта металлургии, производства прочей неметаллической минеральной продукции, а также производства кокса и продуктов нефтепереработки, объём кредитов в обрабатывающей промышленности вырос бы на 0,1 %.
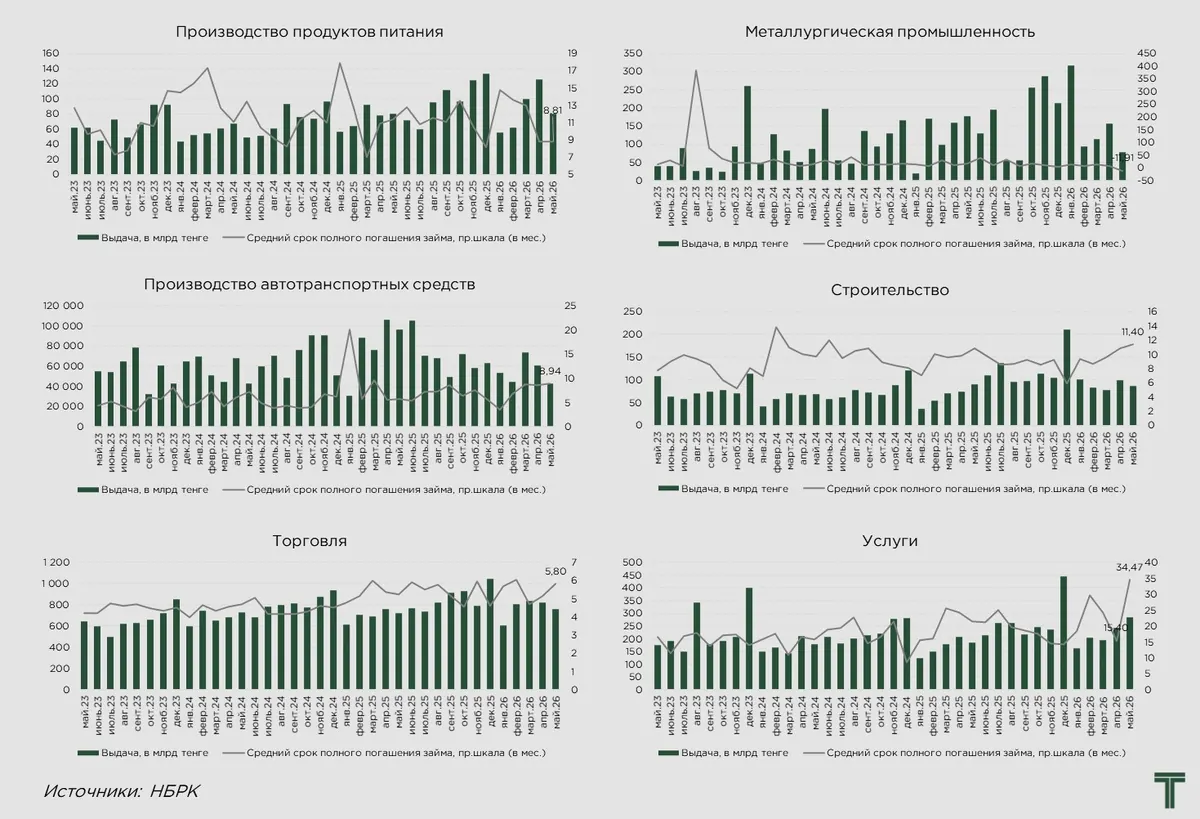
При этом ряд крупных отраслей обрабатывающей промышленности, напротив, продемонстрировал сокращение кредитного портфеля. В частности, кредиты в производстве продуктов питания снизились на 2,6 %, а в производстве автотранспортных средств на 0,8 %. Положительную динамику, помимо металлургии, также показали химическая промышленность (+4,8 %) и производство кокса и продуктов нефтепереработки (+3,2 %).
Источник: данные НБРК, расчёты THE TENGE
Положительная динамика кредитного портфеля также наблюдалась в торговле, транспорте и складировании, строительстве, а также сельском хозяйстве. В торговле объём кредитов за месяц увеличился на ₸30,7 млрд, или на 0,7 %. В секторе транспорта и складирования прирост составил ₸19,0 млрд, или 1,2 %, а в строительстве -₸10,5 млрд, или 1,2 %. Кредиты сельскому хозяйству выросли умеренно — на ₸2,6 млрд, или на 0,4 %.
В то же время сокращение кредитного портфеля было зафиксировано в секторе информации и связи, где объём займов снизился на ₸0,5 млрд, или на 0,2 %.
Источник: данные НБРК, расчёты THE TENGE
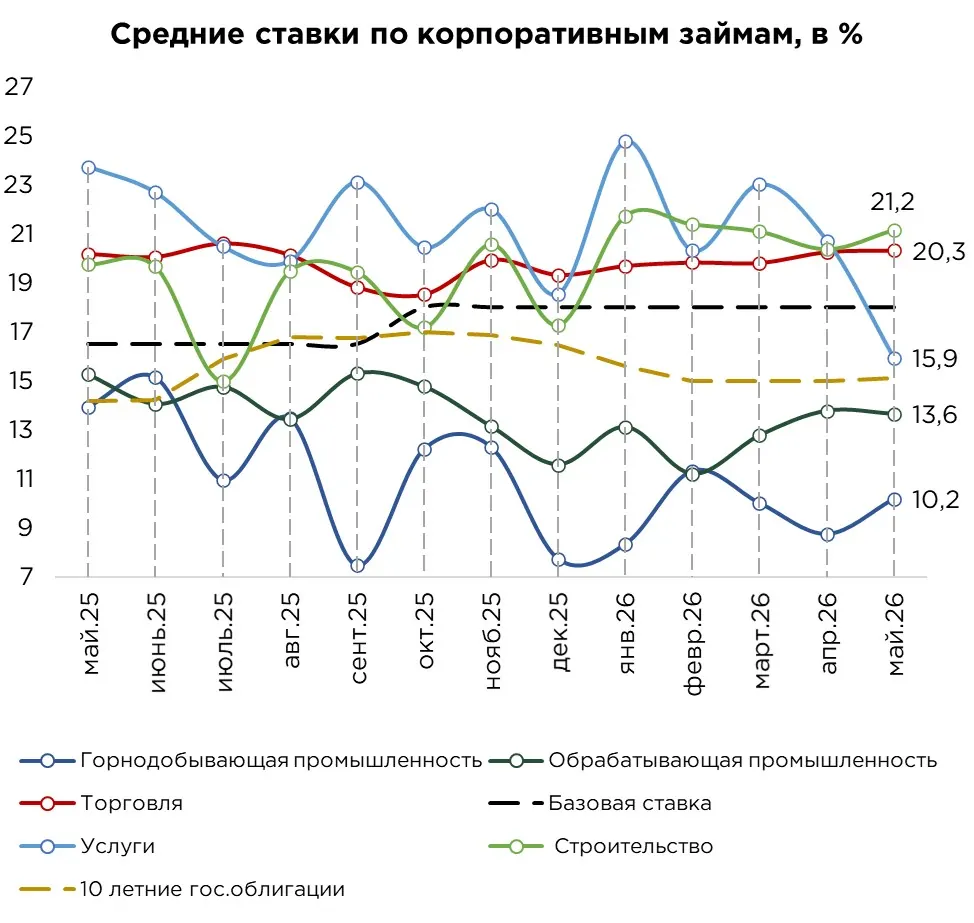
В мае средневзвешенная ставка по корпоративным кредитам составила 18,0 %, увеличившись за месяц на 0,5 п.п. В целом рыночные ставки по кредитованию бизнеса формируются вблизи уровня базовой ставки. При этом спред между ставками по корпоративным займам и базовой ставкой остаётся практически нулевым, что во многом связано с высокой долей кредитов, выдаваемых в рамках льготных и субсидируемых программ.
Наиболее заметно это проявляется в промышленности, прежде всего в горнодобывающем секторе, где средние ставки существенно ниже уровня базовой ставки. В мае средняя ставка по кредитам в горнодобывающей промышленности составила 10,2 %. В добыче сырой нефти займы выдавались в среднем под 9,1 %, а в добыче металлических руд под 9,3 %. Исключением стала добыча угля, где ставка была ближе к рыночному уровню и составила 21,0 %.
Схожая динамика наблюдается и в отдельных отраслях обрабатывающей промышленности. Среди крупных по объёму кредитного портфеля сегментов относительно низкие ставки были зафиксированы в металлургии –9,2 %, химической промышленности — 8,2 %. Такие значения во многом объясняются значительной долей займов, предоставленных в рамках государственных программ поддержки предпринимательства. В первую очередь речь идет о мерах, ориентированных на развитие обрабатывающей промышленности, включая программу «Өрлеу», где финансирование направляется в приоритетные производственные отрасли.
В отраслевом разрезе за месяц ставки по кредитам промышленности выросли на 1,9 п.п., сельскому хозяйству — на 3,4 п.п., сектору информации и связи — на 8,4 п.п., транспорту и складированию — на 2,8 п.п., а торговле — на 0,1 п.п. Снижение ставок наблюдалось только в секторе услуг, где средневзвешенная ставка уменьшилась на 4,8 п.п., что, вероятнее всего, отражает повышение доли льготных займов.
Источник: данные НБРК, расчёты THE TENGE
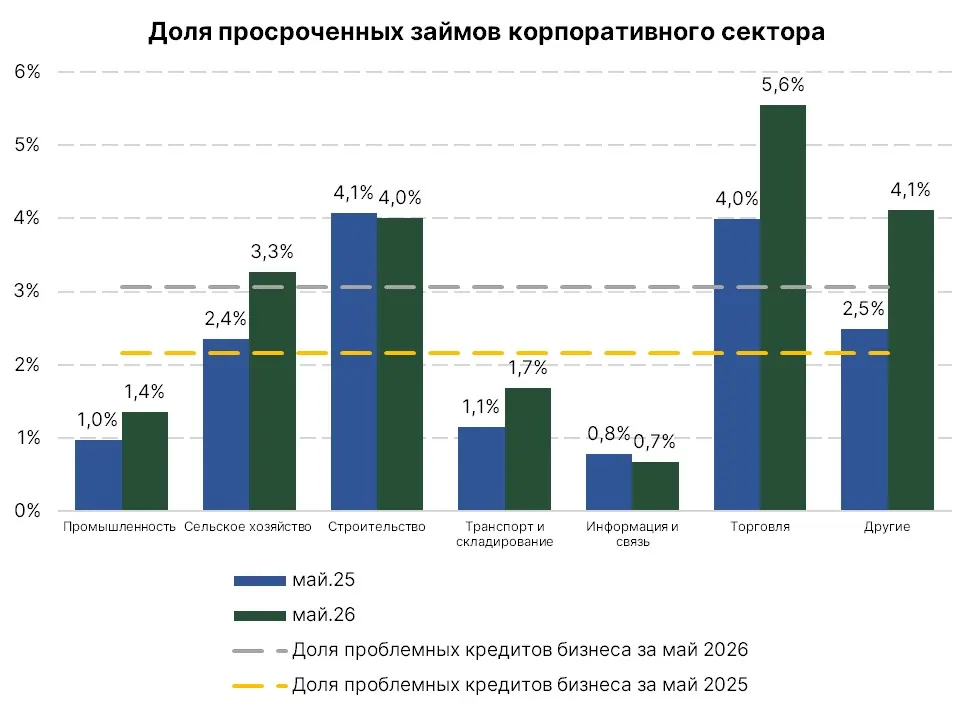
В мае объём просроченных корпоративных кредитов увеличился на 4,5 %, опередив рост совокупного кредитного портфеля бизнеса, который составил 2,7 %. При этом текущий уровень просрочки в корпоративном сегменте пока не выглядит критичным. Доля проблемных займов составила 3,1 %, увеличившись на 0,1 п.п. за месяц и на 0,9 п.п. за год. Кроме того, объём просроченных корпоративных кредитов по-прежнему остаётся примерно в два раза ниже, чем в розничном сегменте.
Тем не менее, более быстрый рост просроченной задолженности указывает на постепенное усиление нагрузки на отдельные категории компаний, что особенно заметно в условиях высокой стоимости фондирования, неоднородного спроса и ограниченной оборотной ликвидности, когда часть бизнеса сталкивается с ухудшением способности своевременно обслуживать долг.
В разрезе сегментов бизнеса основная уязвимость сохраняется в малом бизнесе, где доля проблемных займов составляет 4,4 %. В среднем и крупном бизнесе ситуация выглядит устойчивее: уровень просрочки составляет 1,5 % и 2,0 % соответственно.
Наиболее высокая доля просроченных кредитов наблюдается в отраслях, традиционно чувствительных к деловому циклу и состоянию внутреннего спроса. Выше среднего уровня по корпоративному портфелю просрочка сохраняется в торговле — 5,6 %, секторе услуг — 4,1 %, а также строительстве — 3,3 %.
В месячной динамике рост проблемных кредитов был зафиксирован практически во всех ключевых секторах. Наиболее заметное увеличение наблюдалось в горнодобывающей промышленности, где объём просроченных займов вырос на 23,9 %, а также в сельском хозяйстве на 27,0 %. Высокие темпы прироста также отмечены в транспорте и складировании (+6,3 %), информации и связи (+6,1 %), торговле (+4,9 %) и строительстве (+4,1 %).
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
Майская динамика корпоративного кредитования показывает, что рост портфеля был обеспечен не столько увеличением новых выдач, сколько снижением объёмов погашений и списаний ранее выданных займов. Несмотря на заметный прирост кредитного портфеля, объём новых выдач в мае оказался ниже апрельского уровня: за месяц бизнесу было выдано ₸1,7 трлн против ₸2,0 трлн в апреле. Расширение кредитов на балансах банков в мае в большей степени было связано с замедлением оборачиваемости портфеля.
При этом в более широкой временной перспективе спрос компаний на заемное финансирование остается устойчивым. За январь–май 2026 года объём новых корпоративных кредитов достиг ₸8,9 трлн, что на 14,8 % выше уровня аналогичного периода прошлого года.
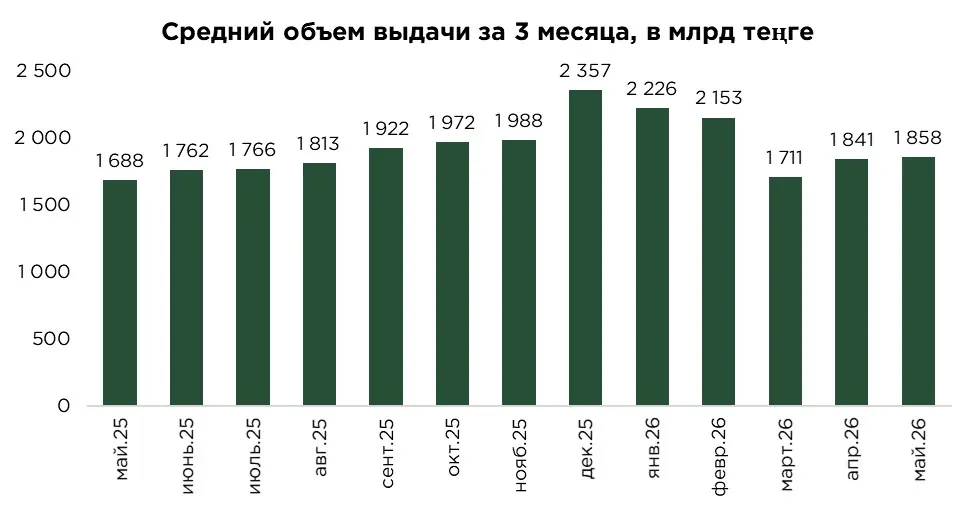
Для сглаживания месячной волатильности и более корректной оценки тренда целесообразно рассматривать трёхмесячный скользящий средний объём выдач. По итогам мая этот показатель составил ₸1,9 трлн. За месяц он увеличился на 0,9 %, а по сравнению с аналогичным периодом прошлого года на 10,0 %.
Рост выдач с начала года наблюдался во всех сегментах бизнеса. Наибольший объём новых кредитов традиционно пришёлся на крупный бизнес. За пять месяцев ему было выдано ₸3,8 трлн, что на 4,6 % больше, чем годом ранее. Наиболее высокие темпы прироста зафиксированы в сегменте среднего бизнеса, где выдачи увеличились на 44,8 % и составили ₸1,4 трлн. Малому бизнесу за январь–май было выдано ₸3,6 трлн кредитов, что на 17,2 % выше уровня аналогичного периода прошлого года.
Источник: данные НБРК, расчёты THE TENGE
Структура новых корпоративных выдач показывает, что основной спрос бизнеса по-прежнему связан с финансированием текущей деятельности. За январь–май наибольший объём новых кредитов пришёлся на приобретение оборотных средств: выдачи составили ₸5,4 трлн, увеличившись на 7,6 % по сравнению с аналогичным периодом прошлого года.
Более высокие темпы роста наблюдались по займам на прочие цели и финансовые операции. Выдачи на прочие цели достигли ₸2,7 трлн, увеличившись на 31,0 % г/г. Кредиты на инвестиции и приобретение ценных бумаг составили ₸508,1 млрд, показав рост на 25,5 %. При этом классические инвестиционные кредиты как на приобретение основных средств, строительство, реконструкцию и покупку недвижимости остаются относительно небольшими по объёму. За январь–май их было выдано на ₸301,9 млрд, однако годовой прирост составил 12,7 %, что выше динамики кредитов на оборотные средства.
Отраслевая структура новых выдач заметно отличается от структуры уже сформированного корпоративного портфеля. В накопленном портфеле ключевую роль сохраняет промышленность, на которую приходится около 39 % всех кредитов бизнеса. Однако в потоке новых выдач за последние 12 месяцев лидирует торговля с долей 42 %.
Источник: данные НБРК, расчёты THE TENGE
За январь–май рост новых выдач по сравнению с аналогичным периодом прошлого года наблюдался почти во всех ключевых отраслях. В ряде секторов динамика оставалась двузначной, что говорит о сохранении устойчивого спроса компаний на заёмное финансирование, несмотря на высокую стоимость кредитов.
Наиболее заметное увеличение выдач было зафиксировано в горнодобывающей промышленности, где объём новых кредитов вырос на 70,7 % г/г. Существенный прирост также наблюдался в строительстве (+38,2 %), сельском хозяйстве (+30,1 %) и обрабатывающей промышленности (+16,0 %). Внутри обрабатывающего сектора особенно выделялась металлургия, где выдачи увеличились на 21,5 %.
В торговле динамика была более умеренной. Несмотря на то, что этот сектор занимает первое место в структуре новых корпоративных выдач, прирост за январь–май составил 9,5 %. Снижение объёмов новых кредитов наблюдалось только в отдельных секторах как транспорт и складирование, где выдача сократилась на 5,0 %, а также информации и связи на 41,8 %.
Корпоративные кредиты по-прежнему отличаются более высокой оборачиваемостью по сравнению с розничным кредитованием. Банки продолжают активно финансировать компании, однако значительная часть новых займов быстро погашается и не трансформируется в сопоставимое увеличение накопленной задолженности. В целом, займы часто используются для краткосрочного финансирования текущих операций, а не для долгосрочного расширения бизнеса.
В мае средний срок жизни корпоративного кредита составил 15,3 месяца.
Наблюдаемое в этом году относительное удлинение срока, во многом связано с получением новых крупных займов в сегменте крупного бизнеса, что временно снизило влияние досрочных погашений на общий портфель.
При текущем уровне ставок компании стараются не фиксировать долгосрочную процентную нагрузку и ограничивают рост финансовых расходов. Поэтому банковские кредиты чаще используются для пополнения оборотного капитала, закрытия временных кассовых разрывов, финансирования закупок, исполнения контрактов и поддержания текущей деятельности.
Наиболее отчётливо это видно в сегменте кредитов на приобретение оборотных средств, где средний срок займа составляет всего 7 месяцев. Именно этот сегмент формирует значительную часть новых корпоративных выдач и задаёт общий краткосрочный профиль кредитования бизнеса.
Более длинный горизонт сохраняется преимущественно в инвестиционных кредитах. Средний срок займов на приобретение основных средств составляет 60,4 месяца, а по кредитам на новое строительство и реконструкцию — 55,5 месяца. Однако доля таких займов в общей структуре корпоративного портфеля остаётся ограниченной, поэтому они пока не меняют общий краткосрочный характер корпоративного кредитования.
Оригинал: https://the-tenge.kz/articles/virosla-kreditnaya-aktivnost-krupnogo-biznesa