Итоги валютного, долгового и денежного рынков за неделю
Теңге старается обрести равновесие.
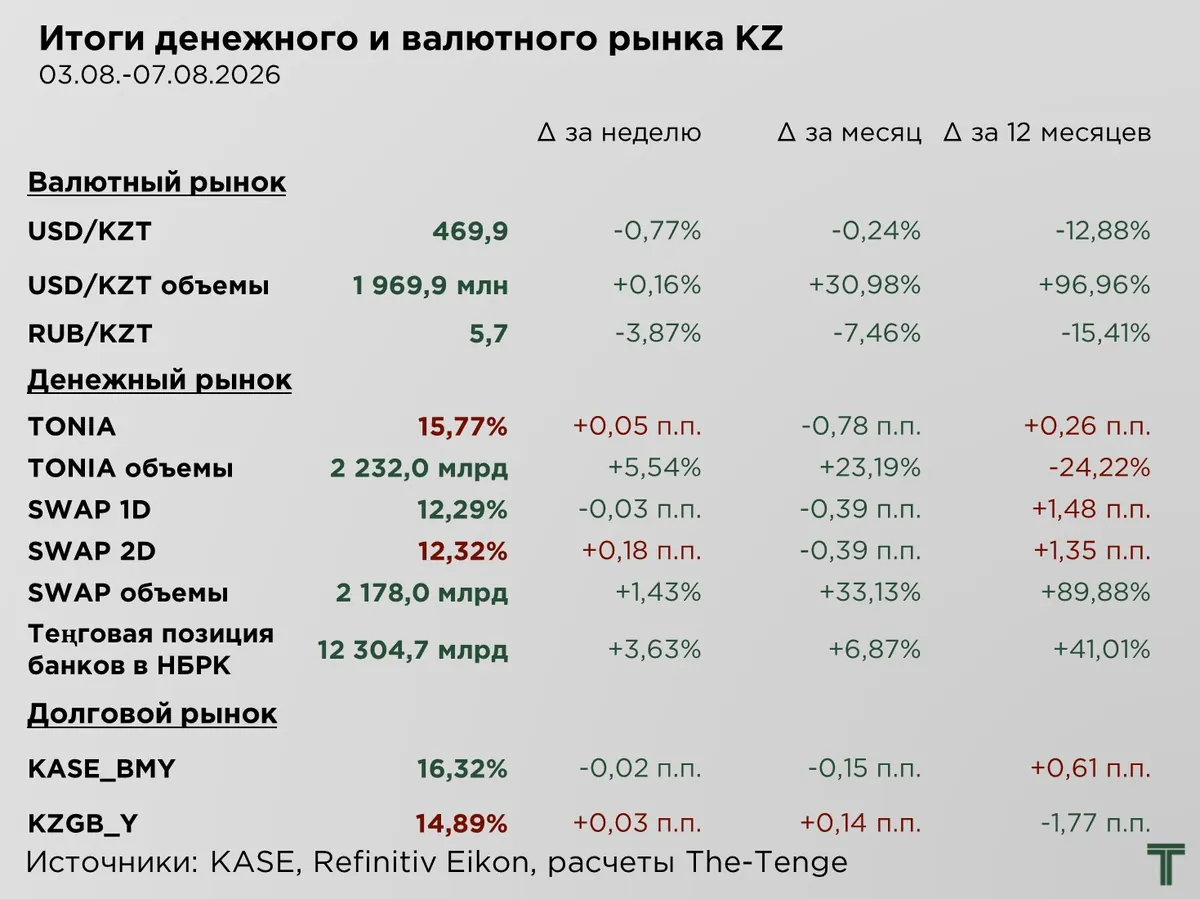
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошлой неделе теңге скорректировался после предшествовавшего ослабления, укрепившись на 0,8 %, или на ₸3,7 за $1. Объём биржевых торгов при этом практически не изменился, увеличившись лишь на 0,16 %.
Одним из факторов поддержки курса стало восстановление приёма казахстанской нефти на морском терминале Каспийского трубопроводного консорциума. Несмотря на небольшое снижение, цены на нефть сохраняются выше $80 за баррель, что поддерживает экспортные доходы и потенциальный приток валютной выручки в страну.
Кроме того, позитивным сигналом выступает и тот факт, что страны ОПЕК+ также договорились продолжить увеличение добычи. Для Казахстана это создаёт возможность нарастить физические объёмы экспорта и валютную выручку.
При этом влияние высоких цен на нефть на курс теңге проявляется с временным лагом и может быть слабее, чем в предыдущие периоды. После отмены требования об обязательной продаже части валютной выручки, увеличение экспортных поступлений больше не сопровождается сопоставимым и регулярным ростом предложения иностранной валюты на внутреннем рынке.
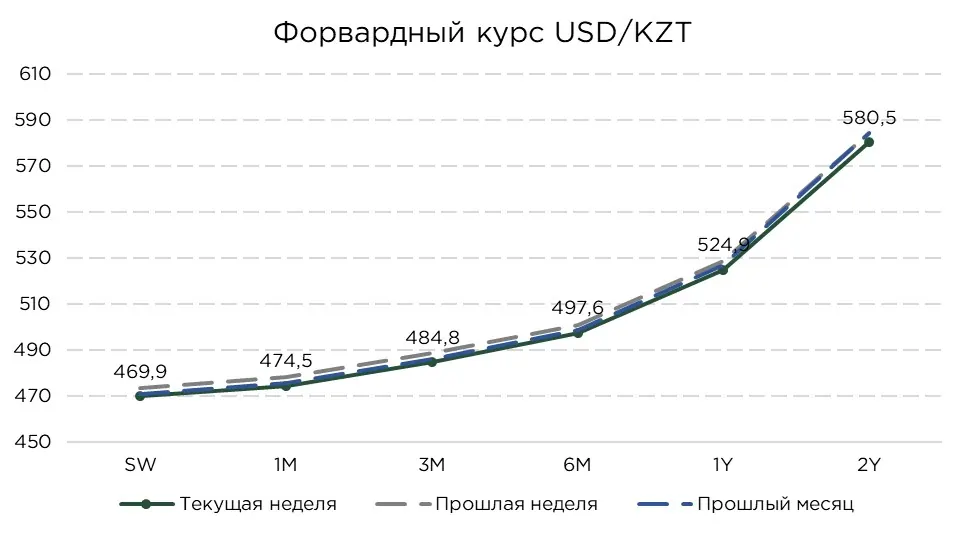
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая теңге за прошедшую неделю незначительно сместилась вниз. Основными факторами стали укрепление национальной валюты на спот-рынке и снижение доходности американских казначейских облигаций. При этом доходности казахстанских бумаг оставались относительно устойчивыми.
Несмотря на улучшение форвардных котировок, кривая сохраняет высокий восходящий наклон и по-прежнему предполагает постепенное ослабление теңге по мере увеличения срока контракта. Текущая конфигурация почти полностью объясняется разницей между доходностями тенговых и долларовых инструментов в соответствии с паритетом процентных ставок.
В целом, на текущий момент курс находится в поисках равновесия. Исходя из текущего соотношения процентных ставок и спот-курса, месячный форвардный курс составляет около ₸474,5 за $1 (+1,0 % от текущего). На горизонте шести месяцев и одного года котировки предполагают ослабление теңге до ₸497,6 и ₸524,9 за $1 соответственно (+5,9 % и 11,7 % соответственно).
Денежный рынок
На денежном рынке наблюдалось локальное увеличение спроса на тенговую ликвидность. Средневзвешенная ставка однодневного РЕПО выросла за неделю на 0,05 п.п., до 15,77 %, а объём торгов увеличился на 5,5 %. При этом ставка продолжает формироваться вблизи нижней границы процентного коридора НБРК.
В целом денежный рынок уже адаптировался к снижению базовой ставки, краткосрочные ставки сместились вслед за новым уровнем процентного коридора, а операции постоянного доступа Национального банка продолжают задавать нижнюю границу стоимости денег.
Одновременно тенговая позиция банков второго уровня в Национальном банке увеличилась за неделю на 3,6 %, а за месяц на 6,9 %.
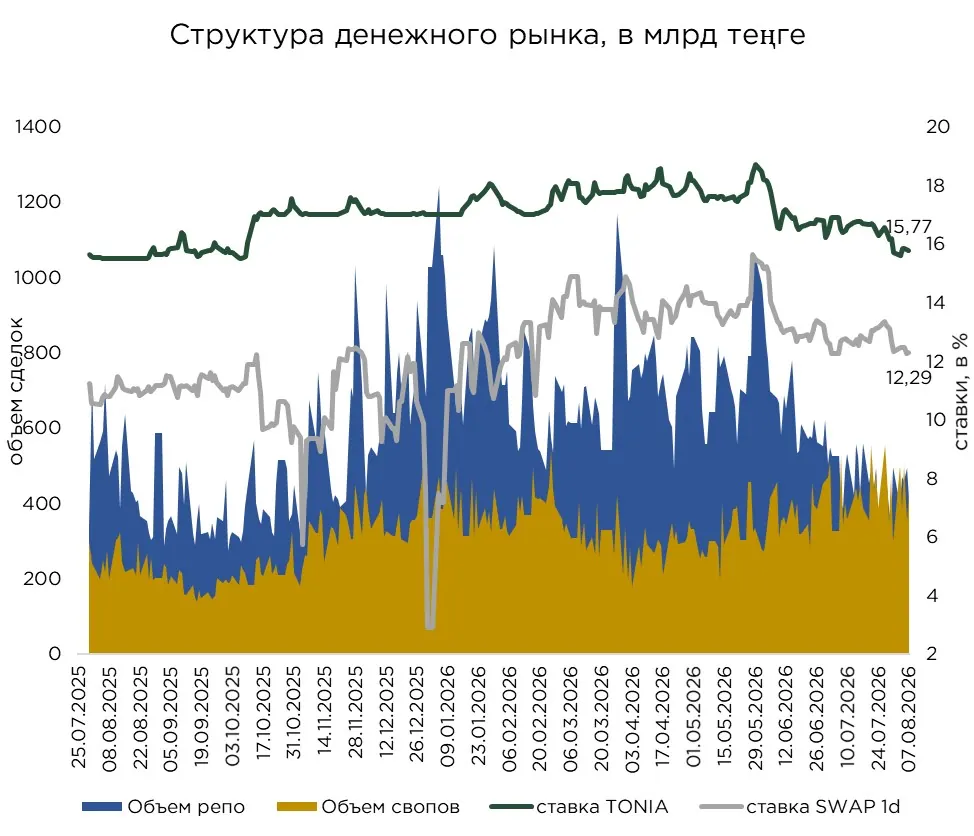
В сегменте валютных свопов наблюдалась неоднородная динамика. Доходность однодневных операций снизилась на 0,03 п.п., тогда как по двухдневным свопам она выросла на 0,18 п.п.. Несмотря на недельное повышение, доходность двухдневных операций остаётся на 0,39 п.п. ниже уровня месячной давности. Совокупный объём торгов увеличился на 1,4 %.
В целом, отметилось локальное увеличение спроса на валютное фондирование, но изменения остаются ограниченными и пока не свидетельствуют об усилении напряжённости на рынке валютных свопов.
Долговой рынок
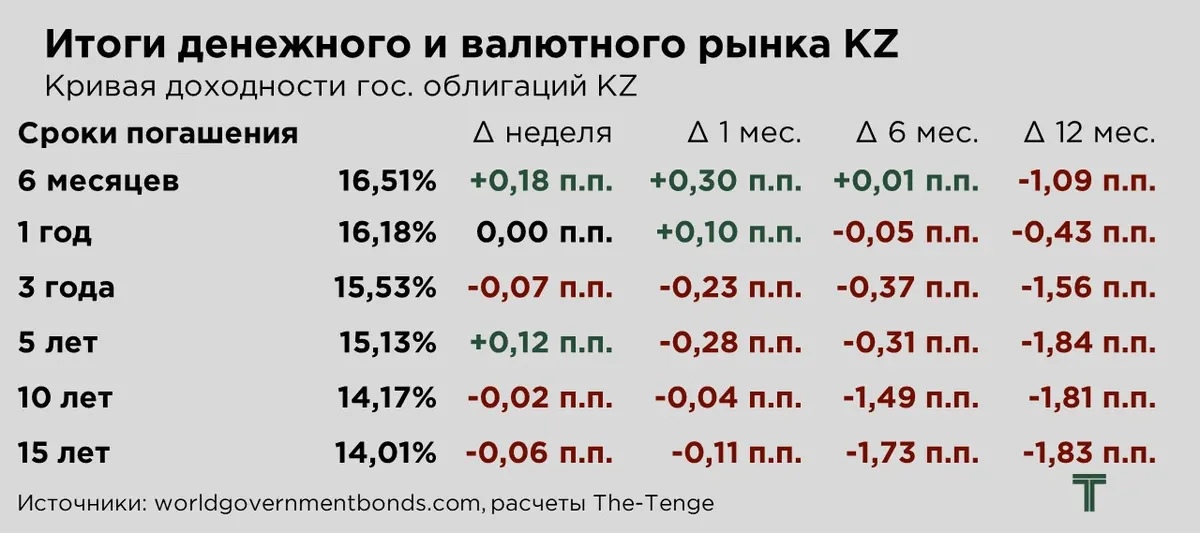
На рынке государственных ценных бумаг наблюдалась смешанная динамика. Инверсия кривой доходности сохранилась и несколько усилилась. Доходность шестимесячных бумаг за неделю выросла на 0,18 п.п., тогда как изменения на длинном участке кривой, включая выпуски сроком на 10 и 15 лет, были менее выраженными.
Спрос на среднесрочные долгосрочные бумаги сроком от 3 до 15 лет остаётся устойчивым, тогда как доходности коротких выпусков демонстрируют повышенную волатильность. Вероятно, помимо ожиданий относительно базовой ставки, на их динамику влияют параметры и календарь аукционов Министерства финансов.
В корпоративном долговом сегменте существенных изменений не наблюдалось. Доходность индекса облигаций основной площадки KASE_BMY снизилась на 0,02 п.п., тогда как индекс доходности государственных облигаций KZGB_Y вырос на 0,03 п.п.. Ограниченный масштаб колебаний указывает на то, что ожидания будущего смягчения денежно-кредитной политики уже в значительной степени учтены в рыночных котировках.
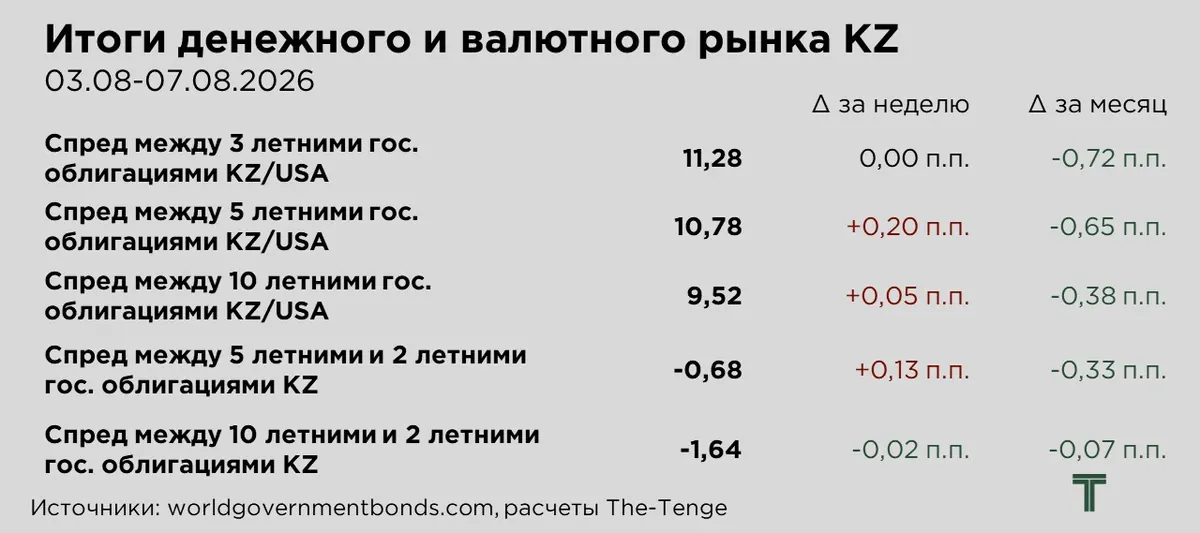
За неделю спреды между казахстанскими и американскими государственными облигациями сопоставимой срочности расширились как на 5-летнем, так и на 10-летнем участке кривой. Наиболее заметное изменение произошло по 5-летним бумагам, преимущественно вследствие роста доходности казахстанских ГЦБ.
В целом, дифференциал доходностей остаётся значительным и сокращается по мере увеличения срока обращения бумаг. Несмотря на недельное расширение, в месячной динамике спреды сузились. Основным фактором стало снижение доходностей казахстанских ГЦБ после смягчения денежно-кредитной политики и пересмотра ожиданий относительно дальнейшей траектории базовой ставки.
На внутреннем рынке кривая доходности сохраняет инвертированную форму. Спред между 5-летними и 2-летними облигациями сузился. Доходность 2-летних бумаг практически не изменилась, тогда как по 5-летним выпускам она выросла. В то же время отрицательный дифференциал между 10-летними и 2-летними бумагами увеличился на 0,02 п.п..
Внешние условия
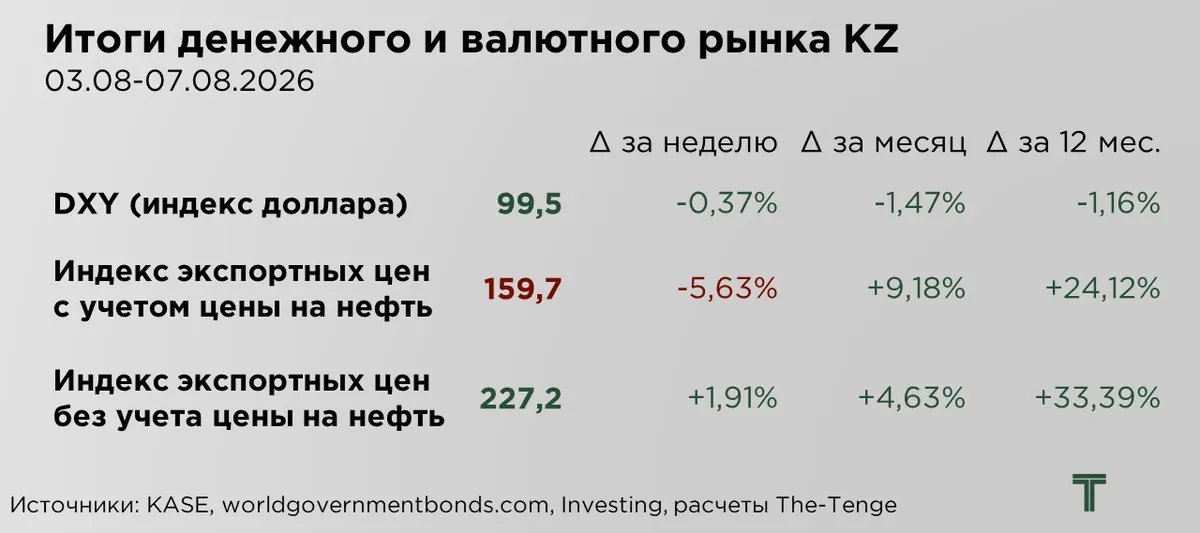
На прошлой неделе доллар ослаб на 0,4 % после публикации неожиданно слабых данных по рынку труда США. По данным Министерства труда, в июле американская экономика потеряла 23 тыс. рабочих мест, что усилило опасения относительно устойчивости экономического роста и ослабило аргументы в пользу дальнейшего повышения процентных ставок ФРС. На этом фоне рыночные ожидания сместились в сторону сохранения текущих параметров денежно-кредитной политики. Вероятность того, что ФРС оставит ставку без изменений в сентябре, выросла с 45 % до 56 %.
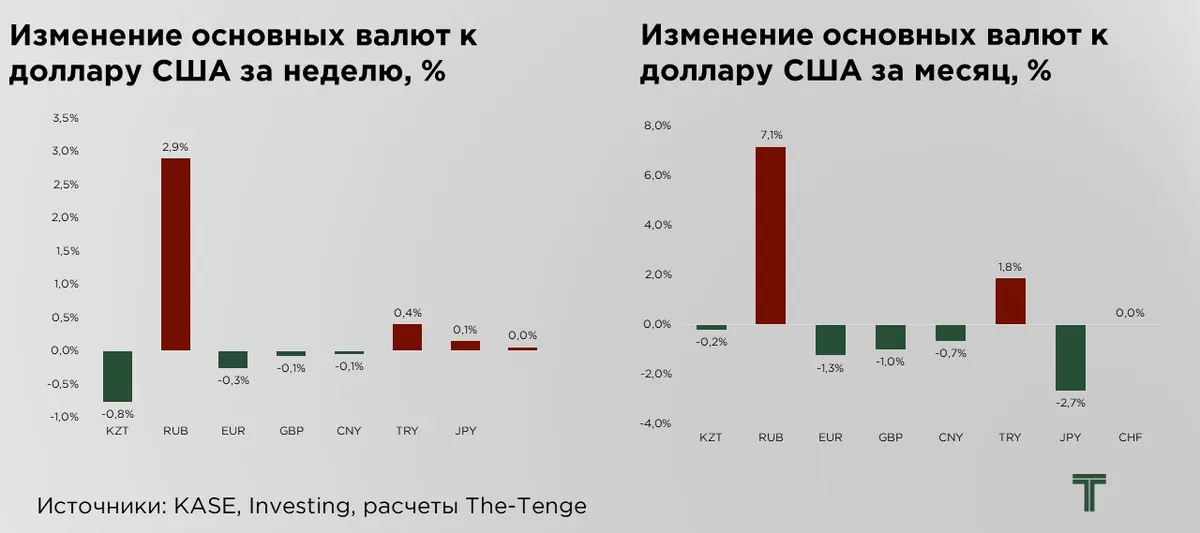
На валютном рынке наблюдалась разнонаправленная динамика. Наиболее заметное ослабление продемонстрировал российский рубль, у которого за неделю курс снизился на 2,9 %, а за месяц на 7,1 %. Давление на российскую валюту оказало сочетание нескольких факторов, включая сокращение экспортной выручки, восстановление импортного спроса, завершение налогового периода и снижение ключевой ставки ЦБ РФ.
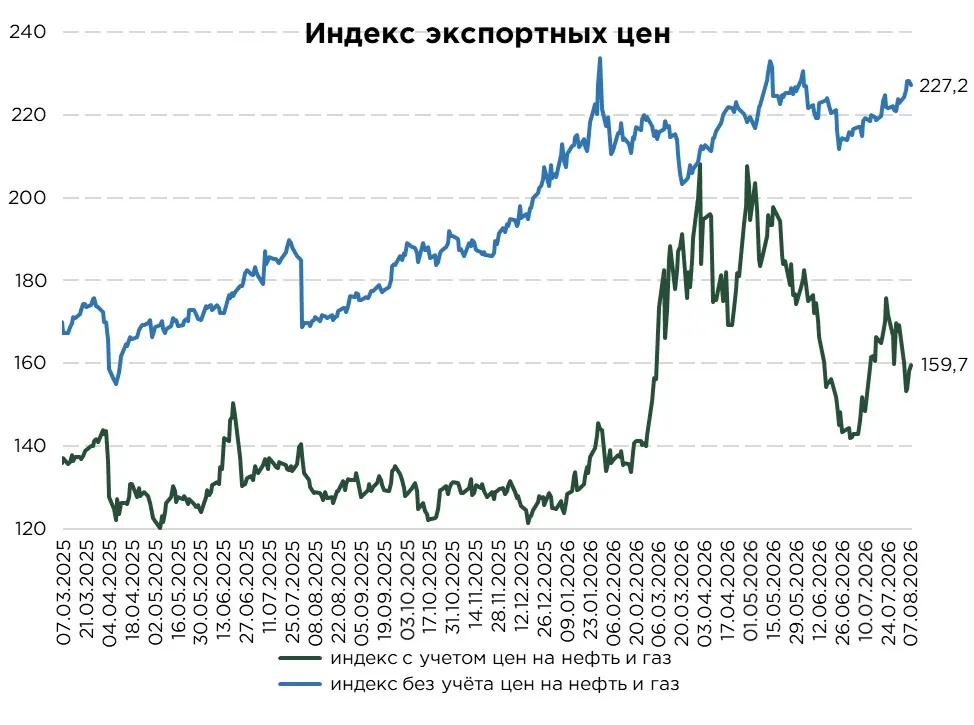
Индекс экспортных цен Казахстана с учётом нефти и газа за неделю снизился на 5,6 %, продолжив падение вторую неделю подряд. Основное давление оказало снижение нефтяных котировок после появившихся в начале недели сообщений о возможном скором заключении соглашения по возобновлению работы стратегически важного Ормузского пролива. К концу недели нефть частично отыграла потери, поскольку соглашение так и не было достигнуто.
В то же время индекс экспортных цен без учёта нефти и газа вырос на 1,9 %, преимущественно благодаря удорожанию основных металлов. Цены на медь поддерживает устойчивый спрос со стороны центров обработки данных и электросетевой инфраструктуры, связанный с развитием искусственного интеллекта и дальнейшей электрификацией мировой экономики. С другой стороны, в первой половине года инвестиции Китая в электросети увеличились на 13 % по сравнению с аналогичным периодом прошлого года. Кроме того, недавно страна объявила о масштабном плане модернизации электросетевой инфраструктуры, предусматривающем инвестиции в размере около $574 млрд.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/tenge-staraetsya-obresti-ravnovesie