Ставка на США и точечный выбор в Европе: прогноз рынка от BNP Paribas
Американские акции сохраняют лучший баланс риска и доходности, тогда как на рынках Европы и Японии выиграют только отдельные ниши
Изображение: Magnific
Мировой фондовый рынок остаётся двухуровневым, считают аналитики BNP Paribas. В глобальном прогнозе по фондовому рынку главный рыночный стратег и соруководитель Центра инвестиционной аналитики финансового конгломерата Дэниел Моррис отмечает, что США и глобальная ИИ-инфраструктура сохраняют роль ключевых двигателей роста. Недавняя просадка в технологическом секторе представляет собой техническую разгрузку и ребалансировку портфелей, а не разрушение фундаментального пузыря. На этом фоне нетехнологические сектора США и компании малой капитализации представляют устойчивый альтернативный сегмент, тогда как инвестиции в Европу и Японию требуют выборочного подхода из-за чувствительности к ценам на энергоресурсы и валютным колебаниям.
Вопреки ожиданиям о выравнивании глобального роста в 2026 году, США продолжают опережать другие ведущие экономики за счёт устойчивого потребительского спроса, бизнес-инвестиций и колоссального разрыва в капитальных расходах на ИИ ($755 млрд по оценке Goldman Sachs против $100 млрд у Китая и около 5 % от объёма США у Европы по данным Morgan Stanley). На этом фоне Европа сильнее пострадала от энергетического шока из-за войны США с Ираном, столкнувшись со спадом в секторе услуг при медленной реализации инициативы по стратегической автономии, а экономика Китая замедляется из-за слабости рынка недвижимости и потребления, показав рост ВВП во II квартале лишь на 3,6 % (в годовом исчислении) и вызвав необходимость лишь точечного государственного стимулирования.
Динамика рынков акций
Основным бенефициаром бума капвложений в ИИ стали акции EM-компаний (развивающихся рынков), выпускающих технологическое оборудование и полупроводники, особенно в Корее.
На пике в этом году индекс этих акций вырастал почти на 120 % по сравнению с январём (для Кореи этот показатель превышал 250 %). Даже после крупной коррекции, начавшейся в конце июня, акции всё ещё демонстрируют совокупный рост почти на 80 % (все данные по доходности приведены на 6 августа 2026 года). Американские производители оборудования упали на 6 % «за компанию», но всё ещё показывают хороший рост с начала года.
Крупнейшие движения на рынке акций происходили в технологическом секторе
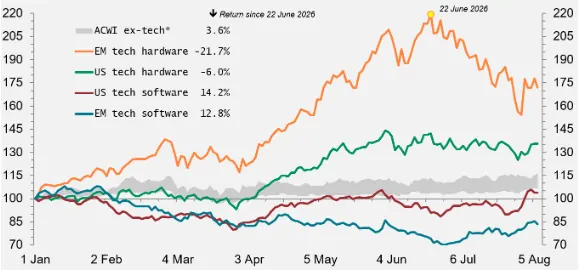
Источники: FactSet, BNP Paribas Asset Management
Примечание. Данные на 6 августа 2026 г. *Затенённая область показывает диапазон доходности для США, Европы, Японии и развивающихся рынков. Программное обеспечение включает акции компаний секторов широкой розничной торговли, интерактивных медиа и услуг, а также гиперскейлеров.
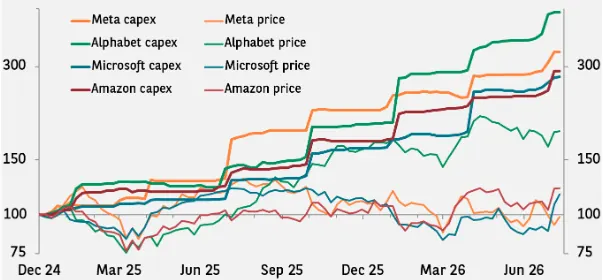
В отдельные периоды зеркальным отражением сектора оборудования выступал сектор программного обеспечения, чьи бизнес-модели оказались под угрозой из-за ИИ, а также гиперскейлеры (или акции MAMA: Meta, Alphabet, Microsoft и Amazon), чьи капвложения снижают краткосрочные перспективы прибыли. Совсем недавно инвесторы переключили внимание на выручку, генерируемую ИИ-моделями, и эти акции восстановились.
Распродажа в секторе оборудования практически не затронула другие, нетехнологические рынки. Возобновившийся конфликт на Ближнем Востоке, колебания цен на нефть и доходности облигаций (усугублённые «голубиной» и несклонной к коммуникации позицией ФРС США) сдерживали рост, но большинство рынков продолжили умеренный подъём. Нетехнологический сегмент индекса MSCI All Country World вырос на 10 % с начала года, что само по себе является вполне достойным результатом, отметили авторы обзора.
Взлёты приводят к падениям?
По мнению Дэниела Морриса, резкое падение акций технологических компаний развивающихся рынков было скорее технической коррекцией, чем началом крушения пузыря ИИ, а повышенная волатильность являлась предсказуемой реакцией на предшествующий стремительный рост котировок и прибылей сектора. Данные Корейской фондовой биржи подтверждают, что с февраля иностранные инвесторы активно продавали корейские акции с целью фиксации прибыли и ребалансировки портфелей, что ускорилось в мае и июне и привело к ослаблению воны, однако эти продажи охотно выкупались местными розничными инвесторами, а американские ETF фиксировали приток средств на протяжении всего года с пиком в июле.
Одним из факторов, который, как предполагается, усугубил глубину падения рынка, стала популярность маржинальных ETF (с кредитным плечом). Предоставление инвесторам возможности удвоить свою прибыль (или убытки) на рынке, который уже более чем утроился в цене, вполне справедливо можно расценивать как признак избыточного (хотя и не обязательно иррационального) азарта.
Хотя такие фонды оказались популярными, а объём активов под их управлением на пике достиг $33 млрд, нет очевидных доказательств того, что именно они стояли за разворотом настроений инвесторов. Во время бурного роста акций, начавшегося в конце марта, приток средств был отрицательным. Основные притоки приходятся как раз на периоды рыночных распродаж — таких как мартовская после начала войны с Ираном и распродажа, начавшаяся в конце июня.
Инвесторы в целом покупали на просадках
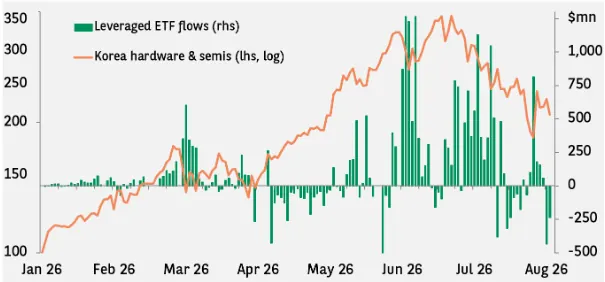
Источники: FactSet, BNP Paribas Asset Management
Примечание. Данные на 6 августа 2026 г.
Тем не менее, притоки средств могли усилить волатильность рынка и интенсивность падения. Недавнему отскоку, возможно, способствовало то, что хедж-фонд Citadel перенял активы другого хедж-фонда, Situational Awareness, столкнувшегося с трудностями, заметил главный стратег. Главным риском для рынка стали бы любые признаки того, что капиталовложения в ИИ затухают.
На самом деле всё указывает на обратное. Недавнее снижение цен на некоторые акции MAMA после публикации отчётности частично было связано с планами ещё больше увеличить капвложения. Неслучайно прогнозы по прибыли на акцию на 2026 год для крупнейших корейских производителей оборудования и полупроводников продолжают расти.
Иной тип K-образного восстановления: акции MAMA испытывали трудности по мере роста капрасходов
Источники: FactSet, BNP Paribas Asset Management
Примечание. Данные на 6 августа 2026 г. Капитальные расходы (Capex) указаны по консенсус-оценкам на 2027 год.
Ещё одним потенциальным катализатором распродажи выступает оценка стоимости (мультипликаторы), хотя высокие оценки сами по себе редко провоцируют коррекцию на рынке в отсутствие других факторов. На пике рынка в конце июня форвардный коэффициент P/E (цена/прибыль) индекса MSCI Korea Technology Hardware & Equipment составлял всего 7,2 по сравнению со средним многолетним значением 12,5. То есть P/E был ниже среднего значения даже тогда, а сейчас он ещё ниже. Аналогично, P/E индекса полупроводников в июне составлял 6,8 по сравнению со средним значением 8,9 за последние 28 лет. Учитывая перспективы роста сектора, это не выглядит «чрезмерным» и тем более иррациональным, считает аналитик.
Мир за пределами технологического сектора
Перспективы нетехнологических сегментов американского рынка остаются позитивными. Война с Ираном подтолкнула вверх акции энергетического сектора, а сильные финансовые результаты банков отразились на котировках их акций. Расходы на ИИ переливаются в компании сектора материалов, промышленного сектора и в целом в акции компаний малой капитализации (чему также способствуют торговые пошлины и снижение конкуренции со стороны импорта).
Хотя опасения относительно состояния потребителей сохраняются, розничные продажи стабильны. Потребление частично финансировалось за счёт того, что домохозяйства тратили свои сбережения, однако при низком уровне безработицы и ожиданиях повторного снижения цен на нефть такая стратегия выглядит вполне рациональной.
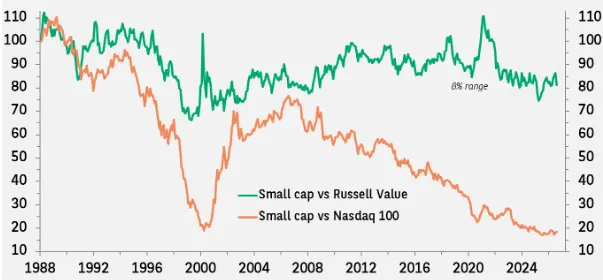
Рынок труда может быть более прочным, чем кажется, если учесть, что лица, регистрирующиеся в качестве индивидуальных предпринимателей, не попадают в стандартную статистику занятости. Во время «засухи на рынке труда» 2025 года, когда занятость вне сферы здравоохранения снижалась, наблюдался перекрывающий это снижение рост числа ИП, так как люди открывали собственное дело. Растущая доступность инструментов ИИ, вероятно, ускоряет этот тренд. Количество заявок на открытие нового бизнеса по состоянию на конец июня на 17 % выше, чем за аналогичный период прошлого года. Учитывая этот фон, мы не предвидим существенного отставания или опережения акций малой капитализации по сравнению с крупными (нетехнологическими) компаниями; оба сегмента рынка должны показать хорошие результаты.
Историческое отставание акций малой капитализации было скорее следствием опережающего роста технологического сектора, чем изменчивости показателей самих малых компаний, отмечается в обзоре. По отношению к нетехнологическим акциям США малая капитализация в целом двигалась синхронно, колеблясь в довольно узком диапазоне на протяжении нескольких лет.
Отставание компаний малой капитализации от крупной обусловлено технологическим фактором
Источники: FactSet, BNP Paribas Asset Management
Примечание. Данные на 6 августа 2026 г.
Потенциал Европы
На протяжении большей части второго квартала главным фактором, определявшим относительную динамику европейских акций, были колебания цен на нефть, связанные с событиями на Ближнем Востоке. С середины мая нефть марки Brent подешевела на 26 %, а европейские акции незначительно опередили мировые рынки. Поскольку цены на нефть всё ещё остаются несколько повышенными, у европейских рынков есть потенциал отыграть упущенное, если конфликт получит долгосрочное урегулирование. Однако более устойчивое опережение европейских акций выглядит маловероятным, считают аналитики.
Это хотя бы частично обусловлено сравнительно слабыми корпоративными результатами. Последний сезон отчётностей был хорошим: прибыль европейских компаний выросла на 23 % (согласно нашему анализу данных Bloomberg), что сопоставимо с темпами роста в США. Однако позитивные сюрпризы в США оказались вдвое крупнее. Более того, значительная доля роста в Европе пришлась на энергетический и финансовый секторы, что вряд ли долговечно, тогда как рост прибыли в США также обеспечивался технологическим сектором, что должно быть более устойчивым. Прогнозы на 2027 год предполагают, что темпы роста прибыли европейских компаний снизятся до половины от американских.
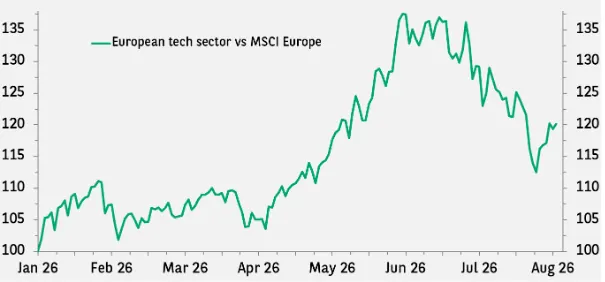
Таким образом, наиболее интересные возможности, скорее всего, кроются в отдельных сегментах европейского рынка акций, а не в широком индексе. Например, хотя технологический сектор в Европе не так велик, как в США (9 % в индексе MSCI против почти 50 % в США), он опережает остальной рынок.
Европейский технологический сектор показал опережающую динамику
Источники: FactSet, BNP Paribas Asset Management
Примечание. Данные на 6 августа 2026 г.
Недавняя глобальная распродажа в секторе технологического оборудования и полупроводников не прошла бесследно для рынка, однако мы ожидаем возвращения к опережающим темпам роста в ближайшие кварталы.
Денежно-кредитная политика станет ключевым фактором для будущей динамики европейских акций относительно рынка США. Повышение ключевых ставок Европейским центральным банком на 25 базисных пунктов на фоне паузы со стороны ФРС не пошло на пользу европейским акциям. Рынки оценивают вероятность ещё одного повышения ставки на 25 б.п. на следующем заседании ЕЦБ в сентябре в 86 % — и это при том, что рост остаётся вблизи трендовых значений, — тогда как вероятность хотя бы одного повышения со стороны ФРС составляет 60 %. Независимо от решений по ключевым ставкам, доходность 10-летних рыночных облигаций продолжают определять цены на нефть.
Первоначальный 50 %-ный скачок цен на нефть с июля совпал с ростом доходности 10-летних гособлигаций США и Германии на 20-30 б.п. соответственно. С тех пор нефть откатaлась назад на 20 %, но доходности облигаций всё ещё находятся вблизи двухлетних максимумов.
Япония: валютная головоломка
Макроэкономический фон для Японии остаётся благоприятным: индексы PMI находятся в зоне роста, показатели индекса Tankan Current Conditions растут, а ожидания остаются позитивными. Увеличение доходности 10-летних государственных облигаций на 160 б.п. за последние 16 месяцев не оказало на рынок акций такого негативного влияния, как (заметно более значительный) рост доходности казначейских облигаций США на американские акции в 2022 году.
Рост прибыли во втором квартале был исключительно сильным (55 % в годовом исчислении), хотя по итогам всего года ожидаются более умеренные 15 %. Фискальное стимулирование со стороны правительства должно помочь подтолкнуть рост прибылей за рамки текущих капвложений в ИИ.
Главной угрозой для рынка является потенциальное укрепление иены, если Банк Японии и Министерство финансов США попытаются обратить вспять часть её обесценения за последние два года. Примерно 60 % выручки компаний из индекса MSCI Japan поступает от продаж за рубежом. Для сравнения: у S&P 500 этот показатель составляет около 40 %, а у Германии — 36 % (по данным FactSet). Поэтому Япония воспринимается как рынок, выигрывающий от ослабления национальной валюты. Однако эта корреляция не абсолютна. Наблюдались периоды, когда японские акции росли в иеновом выражении даже при укреплении валюты. Тем не менее, если правительствам удастся подтолкнуть валюту вверх, этот эффект может нивелировать в остальном позитивные фундаментальные факторы.
Оригинал: https://the-tenge.kz/articles/bnp-paribas-istoriya-dvukh-rinkov