Итоги валютного, долгового и денежного рынков за неделю
Теңге продолжает укрепляться на фоне дорогой нефти и сохраняющейся привлекательности активов в национальной валюте.
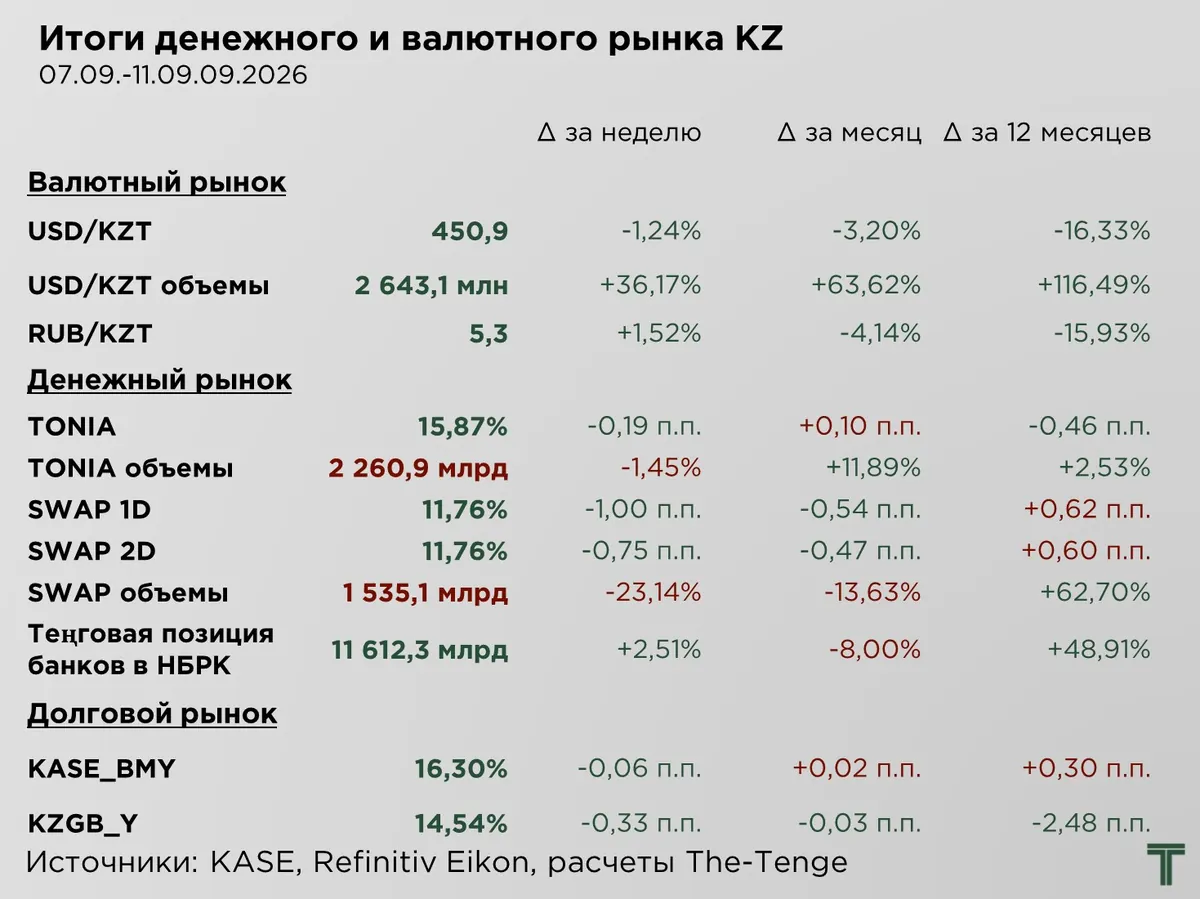
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошедшей неделе теңге продолжил серию еженедельных укреплений и вырос на 1,24 % или на ₸5,6 за $1, до ₸450,9 за $1. При этом объём торгов на валютном рынке вырос на 36,17 % по сравнению с позапрошлой неделей и +116 % г/г. Особенно активными были торги в среду и четверг, когда оборот достиг $796,0 млн и $747,1 млн соответственно, что является максимальными дневными значениями за последние несколько месяцев.
Укрепление теңге продолжилось, несмотря на снижение базовой ставки Национальным банком. Доходность инструментов в национальной валюте остаётся высокой относительно инфляции, поддерживая интерес инвесторов к теңговым активам.
Основную поддержку курсу оказала нефтяная конъюнктура. Цены на нефть превысили $100 за баррель на фоне очередного витка эскалации конфликта на Ближнем Востоке и опасений перебоев с поставками. Рост нефтяных котировок также улучшает ожидания относительно экспортной выручки, поступлений иностранной валюты и состояния платёжного баланса Казахстана. В совокупности, дорогая нефть и сохраняющаяся привлекательность теңговых активов позволили национальной валюте укрепиться даже после снижения базовой ставки.
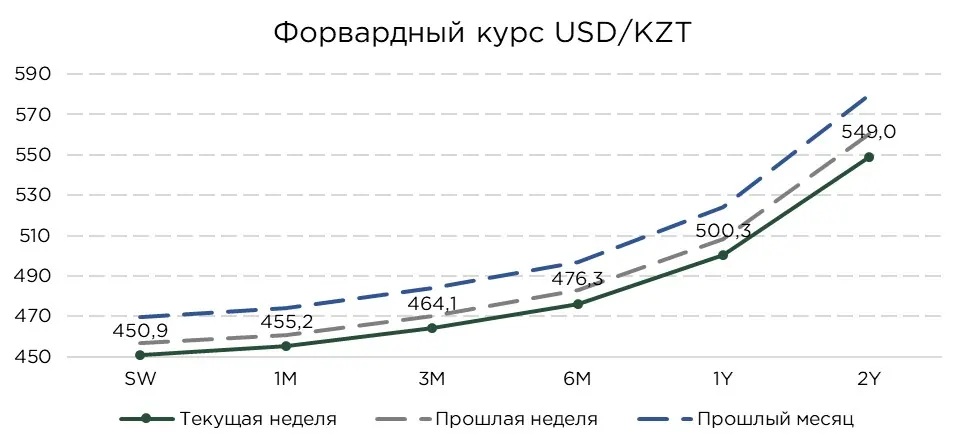
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Укрепление теңге на спот-рынке снизило расчётные форвардные котировки USD/KZT. Одновременно с этим сократился и процентный дифференциал между теңговыми и долларовыми инструментами. Доходности казахстанских ГЦБ вновь снизились, тогда как доходности казначейских облигаций США выросли. В результате уменьшилась и расчётная форвардная премия к доллару, а вся форвардная кривая USD/KZT сместилась вниз относительно уровней предыдущей недели и прошлого месяца. Рынок закладывает меньшую премию за доллар на каждом из рассматриваемых горизонтов.
При текущем спот-курсе и сложившемся соотношении процентных ставок расчётная одномесячная котировка составляет около ₸455,17 за $1, (+0,9 % к текущему уровню). На шестимесячном горизонте курс оценивается в ₸476,3 за $1 (+5,6 %), а в годовой динамике ожидается ослабление на 11,0 % до ₸500,3 за $1.
Укрепление теңге одновременно со снижением доходностей ГЦБ представляет интерес и с точки зрения стратегий кэрри трейд. С одной стороны, более крепкий спот поддерживает доходность уже открытых позиций в теңге и снижает текущую точку входа в доллар. С другой, снижение теңговых ставок постепенно сокращает сам процентный доход, ради которого нерезиденты принимают валютный риск.
Пока фактическое ослабление теңге оказывается меньше заложенного процентным дифференциалом, стратегия сохранения позиции в теңговых инструментах остаётся привлекательной. Однако дальнейшее сужение спреда между казахстанскими и американскими ставками будет постепенно уменьшать этот запас доходности.
Денежный рынок
На денежном рынке ставка по операциям однодневного РЕПО снизилась за неделю на 0,19 п.п. В результате ставка TONIA опустилась до 15,87 % и находится вблизи нижней границы коридора базовой ставки, отражая значительный избыток теңговой ликвидности в системе. Одновременно объём торгов на рынке РЕПО сократился на 1,45 %. Сохранение такой конфигурации может свидетельствовать о дальнейшем смягчении фактических денежно-кредитных условий на коротком участке рынка даже при неизменной базовой ставке.
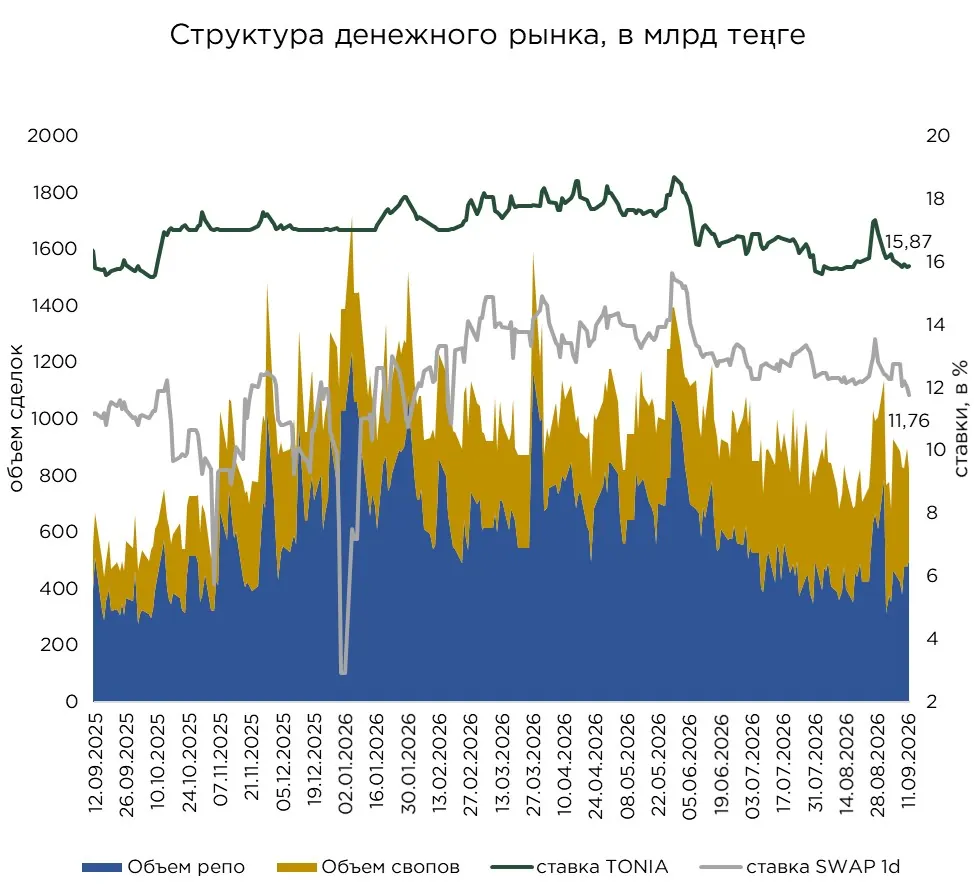
Аналогичная динамика наблюдалась на рынке валютных свопов. Ставки по однодневным операциям снизились за неделю на 1,00 п.п., а по двухдневным на 0,75 п.п. Объём торгов валютными свопами сократился на 23,14 %. Основное снижение оборотов при этом обусловлено коротким рабочим днём в США.
При этом более выраженное снижение ставок валютного свопа по сравнению с РЕПО указывает на дополнительное удешевление получения теңговой ликвидности через валютный рынок. Для банков и нерезидентов, располагающих долларовой ликвидностью, привлечение теңге посредством валютного свопа становится относительно более привлекательным по сравнению с фондированием на внутреннем рынке РЕПО.
Долговой рынок
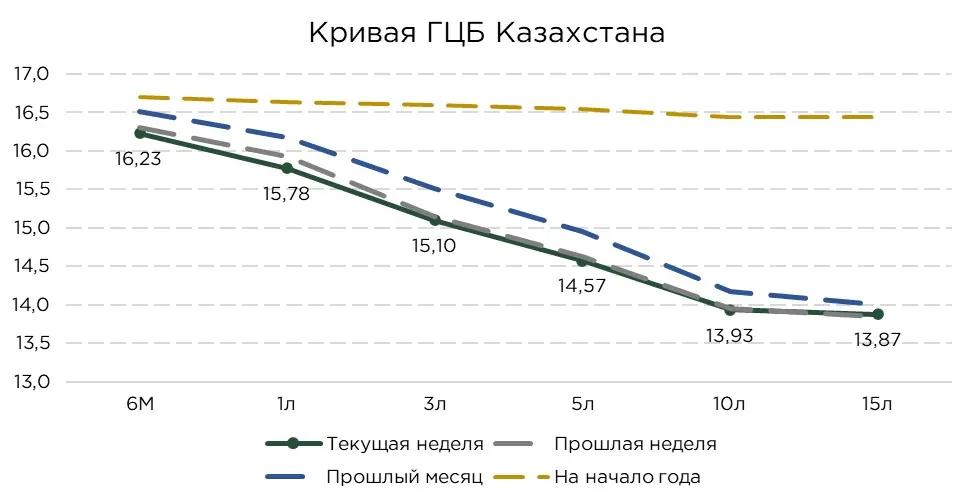
За прошедшую неделю отмечался рост спроса практически по всей длине кривой. Основное снижение доходности при этом наблюдалось на стороне однолетних бумаг (−0,15 п.п.).
Кривая доходности теңговых государственных ценных бумаг по-прежнему сохраняет инвертированную форму. Участники рынка ожидают продолжительного цикла смягчения денежно-кредитной политики и постепенного замедления инфляции. Однако эти ожидания относятся преимущественно к средне- и долгосрочному горизонту.
В месячной динамике наиболее существенное снижение доходности наблюдалось по трёхлетним бумагам (−0,42 п.п.), а также по пятилетним (−0,38 п.п.) и однолетним бумагам (−0,40 п.п.). Потенциал дальнейшего снижения доходностей в ближайшей перспективе будет зависеть от новых данных по инфляции и сигналов регулятора. Вместе с тем, инверсия кривой показывает, что рынок допускает снижение ставок на более длительном горизонте.
Однако возможности для дальнейшего снижения доходностей в краткосрочной перспективе остаются ограниченными.
В корпоративном долговом сегменте индекс доходности облигаций основной площадки KASE_BMY за неделю снизился на 0,06 п.п. Одновременно индекс доходности государственных облигаций KZGB_Y снизился на 0,33 п.п. Вероятно, его динамика с определённым лагом отражает произошедшее ранее снижение доходностей ключевых выпусков ГЦБ, а также снижения базовой ставки.

На прошлой неделе спред между доходностью казахстанских и американских государственных облигаций сузился по всей сопоставимой части кривой. Основной вклад в сокращение дифференциала внесло повышение доходности казначейских облигаций США при снижении доходности по отечественным ценным бумагам.
Доходности казначейских облигаций США выросли на фоне пересмотра ожиданий по ставке ФРС. После публикации данных по инфляции рынок стал оценивать вероятность повышения ставки уже на ближайшем заседании существенно выше, также усилились ожидания дальнейшего ужесточения политики. На этом фоне доходности облигаций резко поднялись, но в пятницу частично отступили от достигнутых максимумов.
Дополнительным фактором стали сохраняющиеся высокие цены на нефть. Их продолжительный рост способен усилить инфляционное давление через удорожание топлива, перевозок и производственных издержек, что осложняет переход ФРС к смягчению денежно-кредитной политики и повышает вероятность более продолжительного сохранения высоких процентных ставок.
В месячной динамике наиболее заметное сужение спреда наблюдалось по трёхлетним и пятилетним облигациям. Доходность американских бумаг на среднем участке кривой выросла сильнее, чем на её длинном конце. Рынок пересматривает, прежде всего, ожидания по ставке ФРС на горизонте ближайших 12–18 месяцев, тогда как долгосрочные оценки инфляции и нейтрального уровня ставок изменились значительно меньше.
Казахстанская кривая доходности за этот период практически не изменила своей конфигурации. Она сохраняет инвертированную форму, при которой доходность краткосрочных бумаг превышает показатели среднего и длинного участков.
Внешние условия
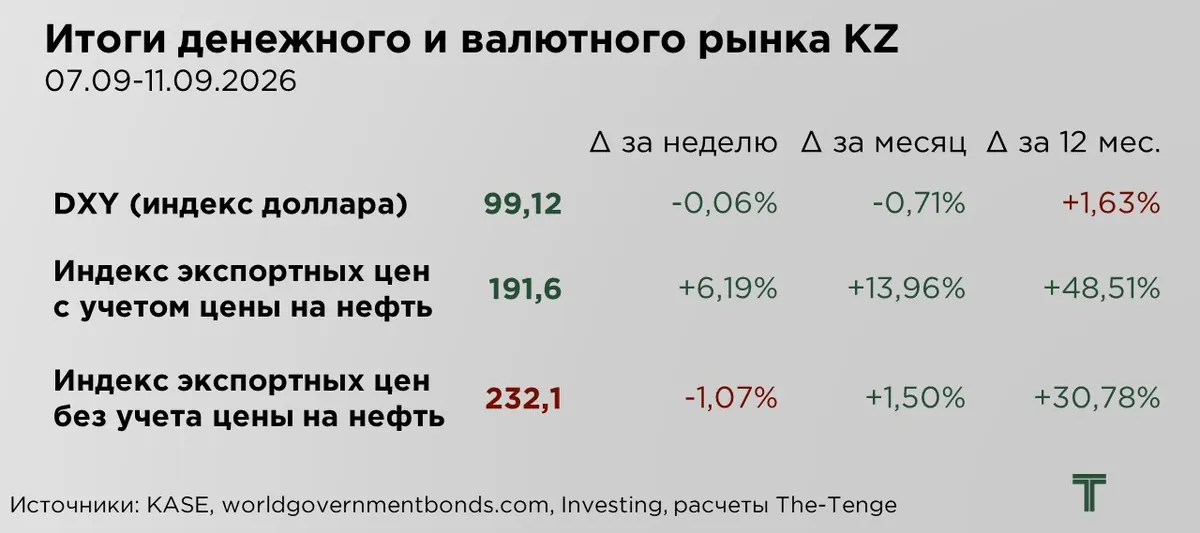
Несмотря на снижение по итогам недели, индекс доллара удержался на относительно высоком уровне. В прошедшую пятницу он немного вырос после публикации августовского индекса потребительских цен США. Данные усилили ожидания, что ФРС повысит ставку на ближайшем заседании, и поддержали доллар.
По данным CME FedWatch, после выхода отчёта оцениваемая рынком вероятность повышения ставки на 0,25 процентного пункта выросла примерно с 69 % до 87 %.
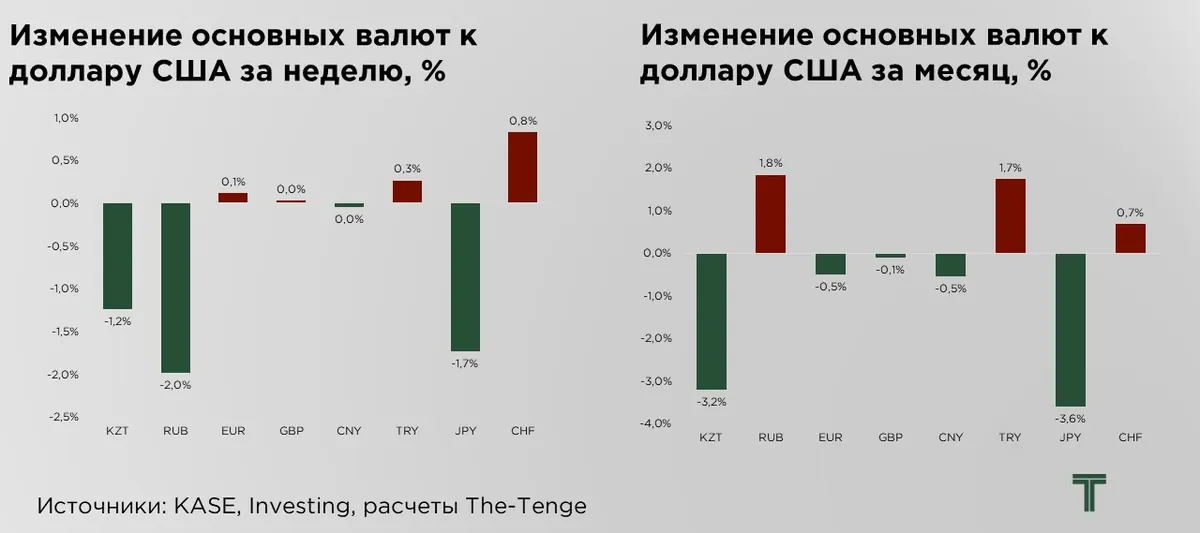
Среди рассматриваемых основных валют против доллара значительно укрепился российский рубль. Поддержку ему оказало решение Банка России сохранить ключевую ставку на уровне 14 %, прервав цикл её снижения. Дополнительными факторами стали сокращение покупок иностранной валюты в рамках бюджетного правила и ожидания поступления экспортной выручки.
Кроме рубля, заметное укрепление отметилось на стороне японской йены. Рынок закладывает повышенную вероятность повышения ставки Банка Японии уже на ближайшем заседании и серию повышений до конца года, что поддерживает йену.
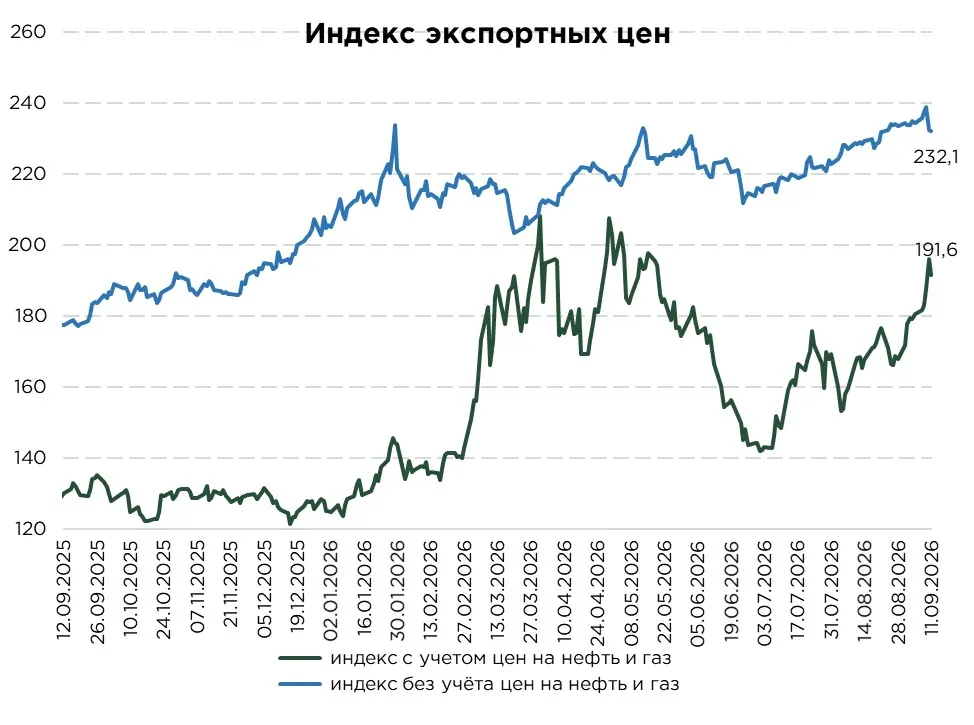
Индекс экспортных цен Казахстана с учётом нефти и газа вырос за неделю на 6,19 %, за месяц на 13,96 %. Основной вклад внесло подорожание нефти, цена которой превысила $100 за баррель. Росту котировок способствовала эскалация конфликта на Ближнем Востоке и риск перебоев поставок через Ормузский пролив. Дополнительное давление на рынок оказала временная остановка саудовского нефтепровода Восток — Запад после атаки беспилотников. Конец формы
Без учёта нефти и газа индекс за неделю снизился на 1,07 % под влиянием цен на металлы. На настроения рынка давят укрепление доллара и ожидания относительно дальнейшей политики ФРС. На рынке меди сохраняется неопределённость из-за возможных пошлин США на импорт рафинированного металла: окончательное решение пока не принято, что влияет на ценовые премии и направления поставок. Дополнительным сигналом ослабления спроса стали данные по Китаю, там августовский импорт необработанной меди и медных полуфабрикатов оказался минимальным для августа за 6 лет.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/tenge-prodolzhil-ukreplenie-na-nedele