Портфель розничного кредитования: итоги месяца
Охлаждение рынка становится всё более заметным под влиянием регуляторных ограничений и признаков насыщения.
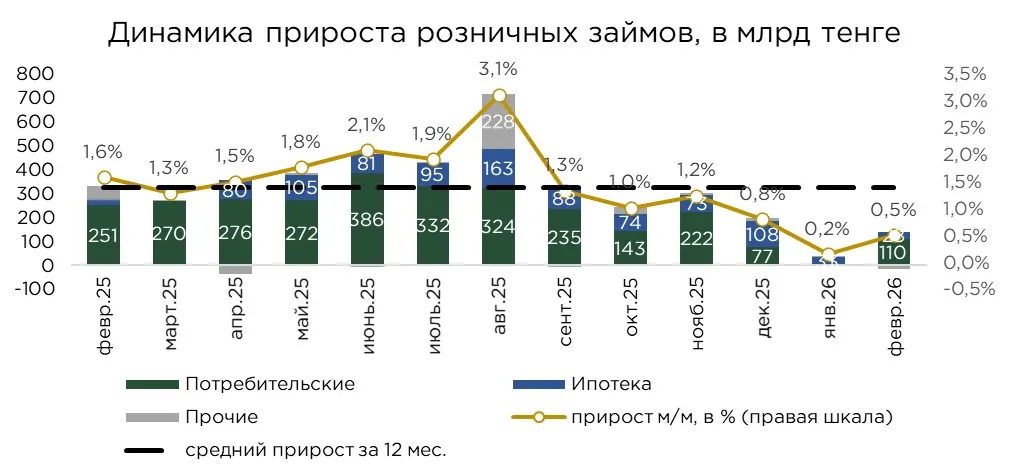
Розничный кредитный портфель увеличился в феврале на 0,5 %, или на ₸124,9 млрд. Однако текущая динамика остаётся заметно более сдержанной по сравнению с предыдущими периодами. Для сравнения: в феврале прошлого года прирост составлял 1,6 %, а в 2024 году — 2,2 %. В целом, отмечается постепенное замедление кредитной активности. Основным фактором замедления выступает ослабление темпов роста потребительского кредитования, которое ранее оставалось основным драйвером расширения розничного портфеля. В целом тенденция к снижению темпов кредитной экспансии наблюдается с августа прошлого года, а с ноября месячные значения устойчиво формируются ниже среднего уровня за последние 12 месяцев.
В совокупности розничный кредитный портфель по итогам февраля составил ₸24,9 трлн:
- Потребительские займы — ₸16,8 трлн (+0,40 % м/м);
- Ипотека — ₸7,0 трлн (+0,66 % м/м);
- Прочие — ₸1,2 трлн (−1,1 % м/м).
Источник: данные НБРК, расчёты THE TENGE
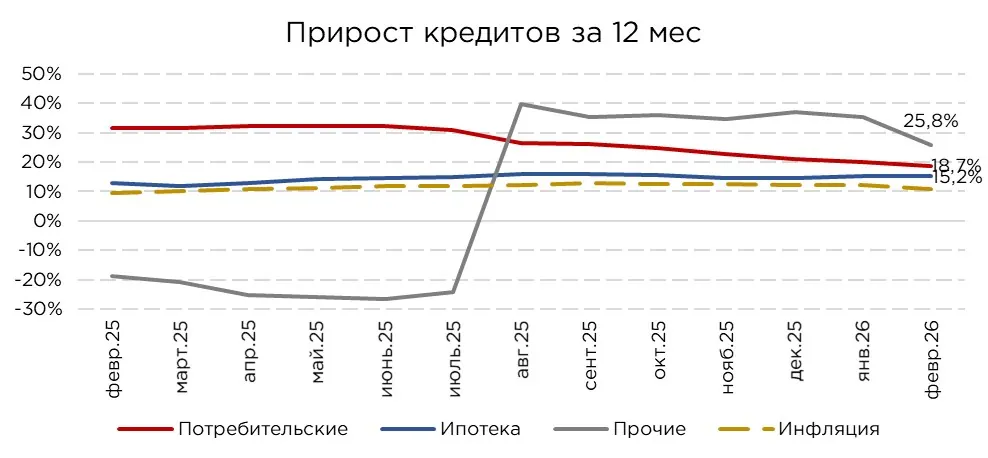
Годовые темпы прироста кредитного портфеля населения по-прежнему остаются двузначными и превышают уровень инфляции, однако скорость самого расширения заметно снижается. Наиболее выраженно это проявляется в потребительском сегменте, который ранее выступал главным драйвером розничного кредитования. После периода бурного постпандемийного роста рынок постепенно входит в более зрелую фазу, приближаясь к состоянию насыщения.
Дополнительное сдерживающее влияние оказывают пруденциальные и административные меры регулятора, направленные на ограничение чрезмерной долговой нагрузки населения и снижение системных рисков в розничном сегменте.
Источник: данные НБРК, расчёты THE TENGE
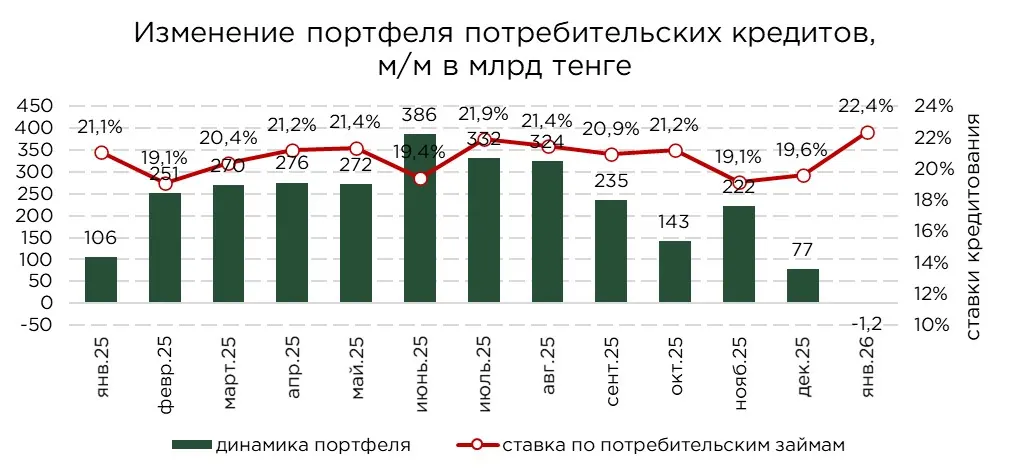
В феврале сегмент потребительского кредитования вновь перешёл к росту после январского снижения: объём портфеля увеличился на ₸110,1 млрд, или на 0,7 % за месяц. Именно этот сегмент сохранил роль ключевого источника расширения розничного кредитования, обеспечив около 88 % совокупного прироста кредитов населения за рассматриваемый период.
Вместе с тем, восстановление оказалось значительно более слабым, чем годом ранее. Объём февральского прироста оказался ниже прошлогоднего уровня на 56 %, что указывает на заметное ослабление импульса в потребительском кредитовании. Если в предыдущие периоды активность в данном сегменте существенно поддерживалась масштабными маркетинговыми кампаниями, рассрочками и акционными предложениями со стороны банков и ритейлеров, то в текущем году эффект от подобных стимулов оказался значительно менее выраженным.
Источник: данные НБРК, расчёты THE TENGE
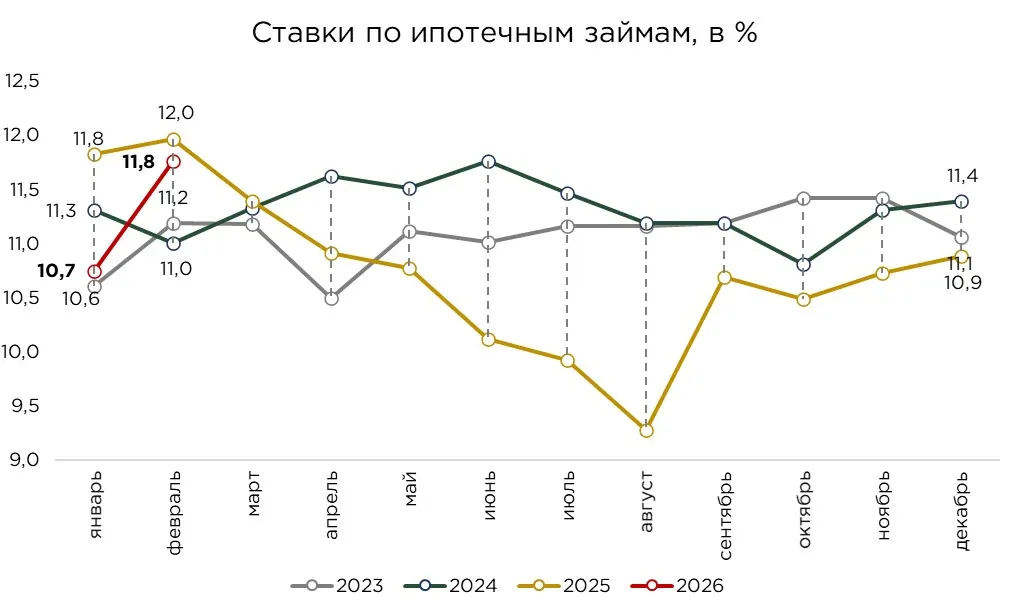
Ипотечный портфель банковского сектора в феврале достиг ₸7,0 трлн, увеличившись на 0,4 % за месяц и на 15,2 % в годовом выражении.
При этом стоимость ипотечных займов продолжает расти, однако уровень ипотечных ставок по-прежнему остаётся заметно ниже базовой ставки. Основной объём ипотечного кредитования приходится на Отбасы банк, который предоставляет займы по льготным и более доступным ставкам. На этом фоне рыночная ипотека для значительной части населения остается малопривлекательной из-за высокой стоимости обслуживания и фактически рассматривается скорее как вынужденная или альтернативная опция при отсутствии доступа к более льготным продуктам. Дополнительную поддержку расширению ипотечного портфеля оказывают государственные и квазигосударственные программы стимулирования, включая «Наурыз» и «Наурыз Жұмыскер».
Источник: данные НБРК, расчёты THE TENGE
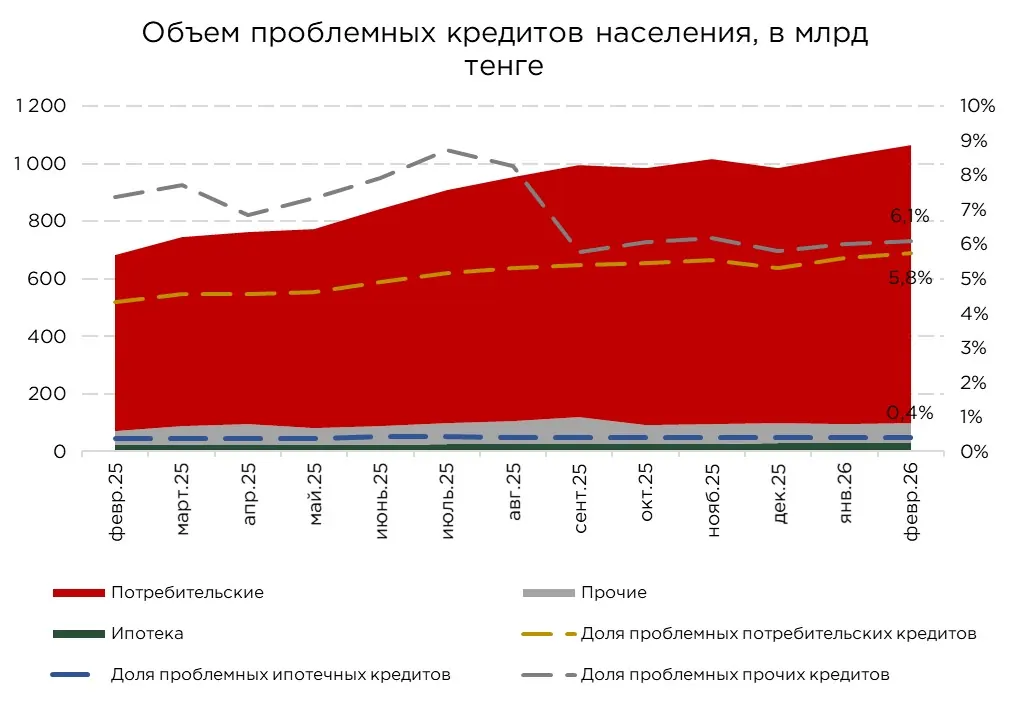
В феврале объём просроченной задолженности в розничном кредитовании достиг ₸1,1 трлн, увеличившись на 3,2 % за месяц. Примечательно, что темпы прироста проблемных кредитов уже опережают динамику расширения самого розничного портфеля.
Основная часть просроченной задолженности по-прежнему сосредоточена в сегменте потребительского кредитования, на который приходится 90,7 % совокупного объёма проблемных розничных займов. Доля просроченных кредитов в данном сегменте составляет 5,8 %, а месячный прирост проблемной задолженности достиг 3,5 %.
В ипотечном сегменте ситуация выглядит значительно более устойчивой. Доля проблемных кредитов составляет лишь 0,4 %, хотя объём просроченной задолженности за месяц также увеличился на 1,9 %. Более низкий уровень риска объясняется, прежде всего, наличием ликвидного залога в виде недвижимости, что сдерживает кредитные потери банков. Дополнительную поддержку качеству ипотечного портфеля оказывает высокая доля государственных программ, предполагающих субсидирование ставок и более мягкие условия обслуживания задолженности.
Наиболее рискованным сегментом с точки зрения относительного уровня просрочки остаются займы на прочие цели, где доля проблемной задолженности достигла 6,1 %. Во многом это связано со структурными изменениями внутри банковского сектора, в том числе с включением отдельных микрофинансовых организаций в состав банков, что частично перенесло в банковскую систему портфели с изначально более высоким уровнем риска.
Источник: данные НБРК
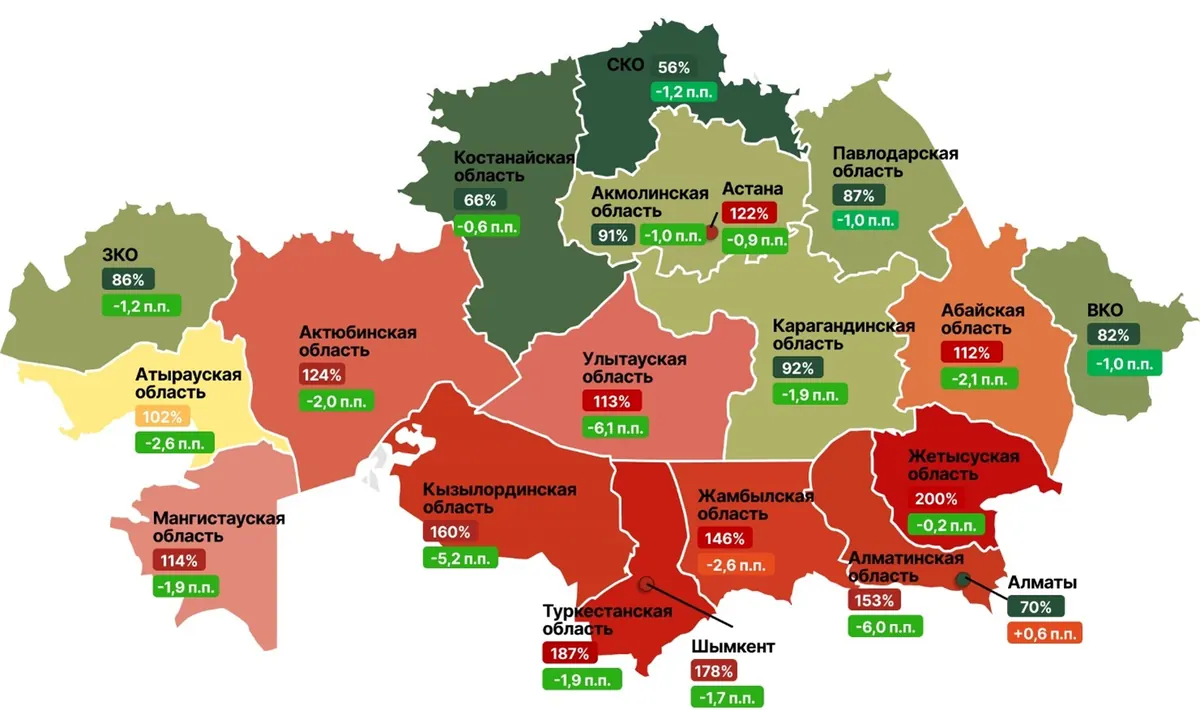
Проблема закредитованности населения наглядно проявляется и через соотношение кредитов к депозитам физических лиц. В целом по Казахстану данный показатель составляет 96 %, что формально всё ещё соответствует умеренному уровню. Более того, за месяц ситуация несколько улучшилась: показатель снизился на 0,5 п.п.
Позитивная динамика в феврале наблюдалась практически во всех регионах страны. Наиболее заметное улучшение зафиксировано в Алматинской области (−6,0 п.п.), области Ұлытау (−6,1 п.п.) и Кызылординской области (−5,2 п.п.). Исключением стал лишь Алматы, где соотношение кредитов к депозитам, напротив, увеличилось на 0,6 п.п., что указывает на дальнейшее усиление кредитной нагрузки на фоне уже высокого уровня финансовой активности населения.
Несмотря на общее улучшение, наиболее выраженные признаки закредитованности по-прежнему сосредоточены в южных регионах страны. В области Жетысу соотношение кредитов к депозитам достигает 200 %, в Туркестанской области — 187 %, в Шымкенте — 178 %, в Кызылординской области — 160 %, а в Алматинской области — 153 %. Подобные значения означают, что объём кредитных обязательств населения существенно превышает объём его депозитных накоплений. Иными словами, в этих регионах домохозяйства в большей степени опираются на заёмные средства, чем на собственную сберегательную базу, что делает их более чувствительными к ухудшению условий кредитования, росту ставок и снижению доходов.
Иная ситуация наблюдается в северных регионах, где модель финансового поведения населения выглядит более консервативной и характеризуется более высокой склонностью к сбережению. Так, в Северо-Казахстанской области соотношение кредитов к депозитам составляет 56 %, в Костанайской области — 66 %, а в Акмолинской области — 91 %.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
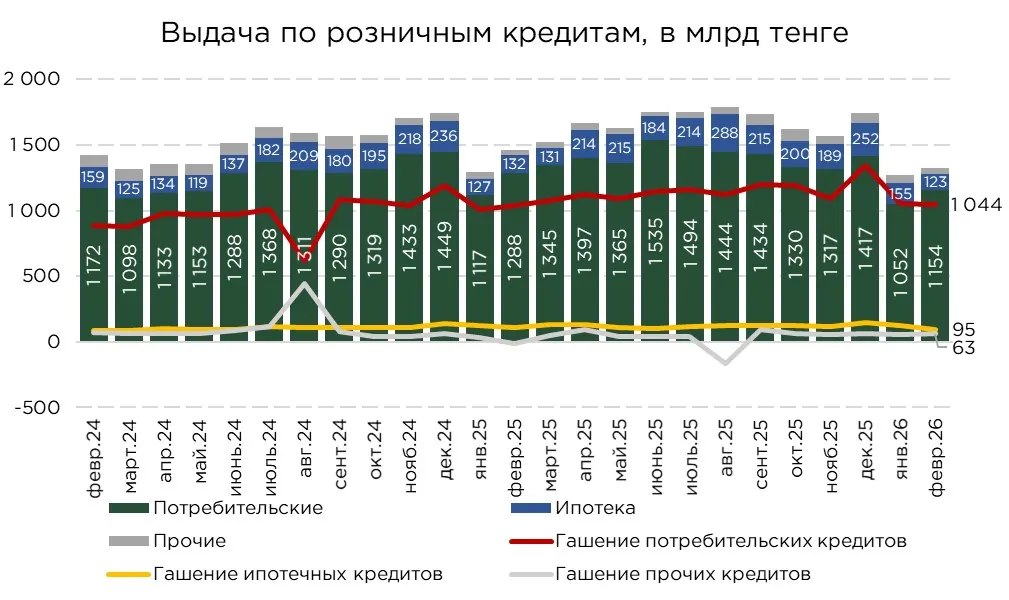
В феврале объём выдачи новых розничных кредитов составил ₸1,3 трлн, увеличившись на 4,7 % по сравнению с январём. Однако в годовом выражении динамика остаётся отрицательной: относительно февраля прошлого года объём новых выдач сократился на 9,3 %.
Наиболее заметное сокращение в месячной динамике зафиксировано в ипотечном сегменте, где объём новых выдач снизился на 20,7 %. Рынок ипотечного кредитования в Казахстане в значительной степени зависит от реализации государственных программ, поэтому всплески выдач, как правило, приходятся на отдельные периоды открытия или активной фазы льготных инициатив. По этой причине равномерной и устойчивой динамики в ипотечном сегменте практически не наблюдается. При этом текущие объёмы выдач остаются ниже уровня февраля 2025 года, что также отражает ограниченную доступность рыночной ипотеки в условиях высоких ставок.
В сегменте потребительского кредитования, напротив, в феврале отмечалось восстановление активности: объём новых выдач увеличился на 9,7 % за месяц. Тем не менее, и здесь показатели всё ещё уступают уровням прошлого года, что подтверждает общее замедление розничной кредитной экспансии.
Снижение темпов роста потребительского кредитования имеет более широкое макроэкономическое значение. В последние годы именно потребительские займы выступали одним из ключевых источников поддержки внутреннего спроса. За счёт заёмных средств домохозяйства активно финансировали текущее потребление, что создавало дополнительный импульс для деловой активности, прежде всего, в секторе услуг. Наиболее заметно этот эффект проявлялся в розничной торговле, бытовых услугах и смежных сегментах, где кредитный мультипликатор поддерживал краткосрочный экономический рост даже в условиях сохраняющегося инфляционного давления. Соответственно, текущее охлаждение потребительского кредитования может постепенно ослаблять и этот канал поддержки экономики.
Источник: данные НБРК, расчёты THE TENGE
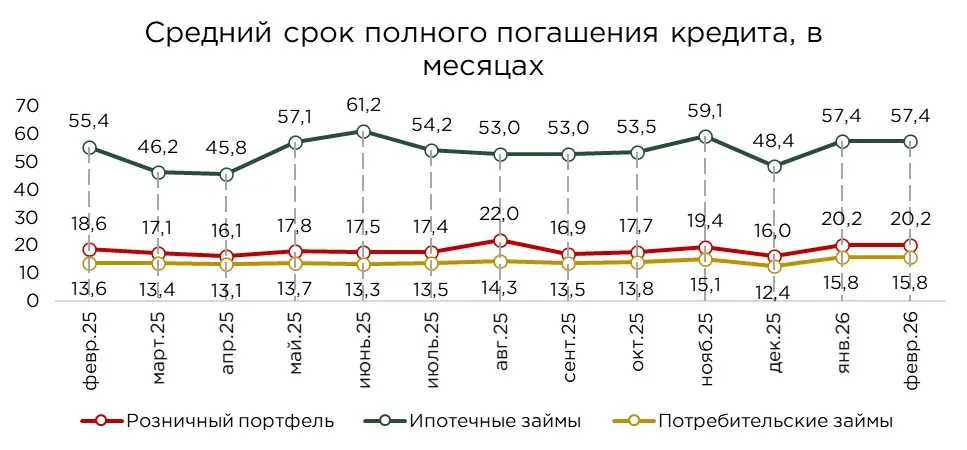
В феврале объём гашений и списаний в розничном кредитовании достиг ₸1,2 трлн, что на 6,0 % превышает показатель аналогичного периода прошлого года. При сопоставлении текущих объёмов новых выдач и выбытий можно оценить среднюю продолжительность жизни розничного кредита на уровне 20,8 месяца.
Наиболее короткий жизненный цикл характерен для потребительского кредитования, где средний срок обращения кредита составляет 16,1 месяца.
В ипотечном сегменте ситуация принципиально иная. Средний срок жизни ипотечного кредита оценивается в 73,9 месяца, что существенно выше, чем в других направлениях розничного кредитования. Тем не менее, даже этот показатель остаётся значительно ниже номинальных сроков, на которые обычно оформляются ипотечные займы.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/tendentsii-okhlazhdeniya-kreditovaniya-roznitsi