О специальном налоговом режиме
В Министерстве национальной экономике рассказали о розничном налоге.
По данным Министерства национальной экономики, для предоставления необходимых данных и выработки подходов, в разработке правил специального налогового режима принимали участие и специалисты министерства финансов.
Режим розничного налога вправе применять субъекты бизнеса, соответствующие двум критериям:
- среднесписочная численность сотрудников не более 200 человек;
- доход за год не должен превышать 600 тыс. МРП (2,2 млрд. тенге).
В ведомстве напомнили, что с начала года расширили Перечень видов деятельности для применения режима розничного налога дополнительно на 174 ОКЭД (в общем 364 вида).
Ставка подоходного налога в режиме заложена в размере 4 % — по доходам, полученным от реализации товаров, выполнении работ, оказании услуг:
- в адрес простых граждан (В2С/физлиц — потребителей);
- в адрес субъектов бизнеса (В2В), которые не относят данные расходы на вычеты при исчислении подоходного налога.
Причем законодательно предоставлено право местным представительным органам (маслихатам) понижать данную ставку с 4 % до 2 %.
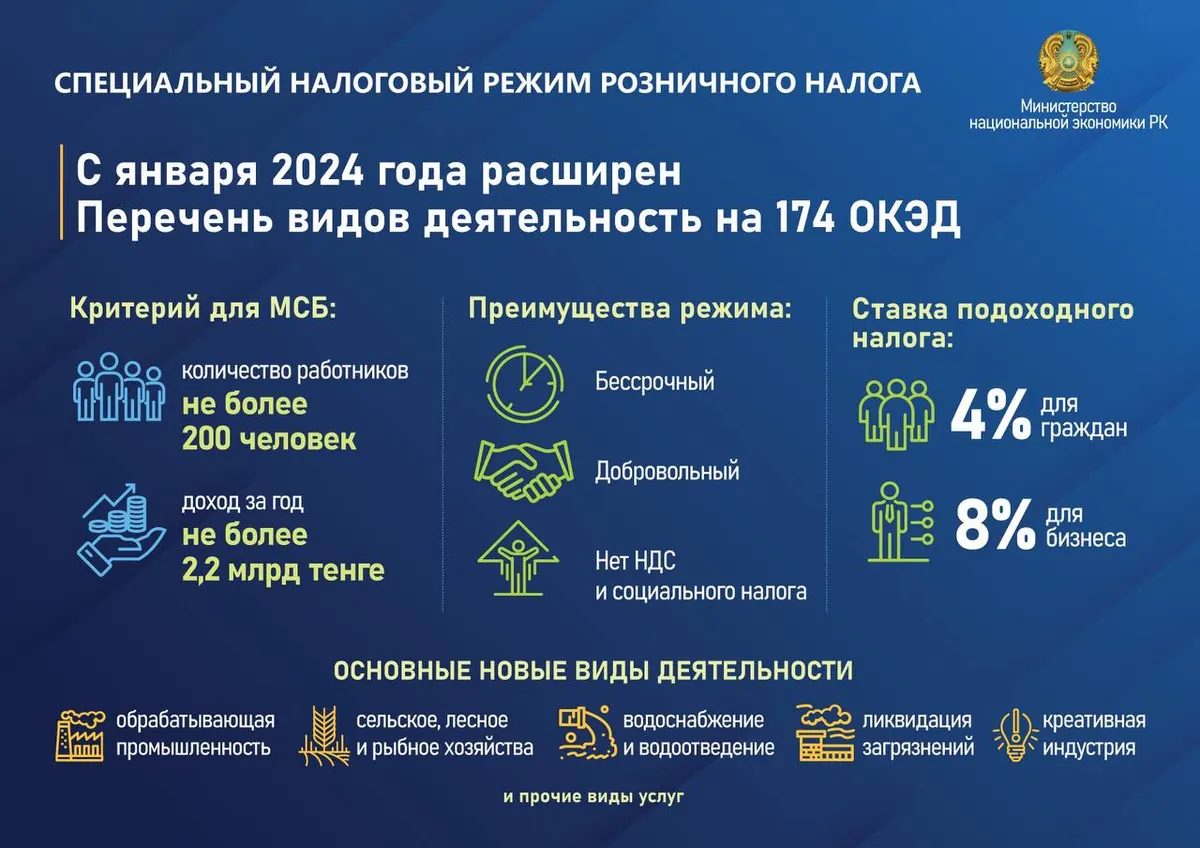
В свою очередь, по доходам, полученным от реализации товаров, выполнении работ, оказании услуг в адрес субъектов бизнеса, которые относят данные расходы на вычеты при исчислении подоходного налога, ставка налога составит 8 %. При этом, маслихаты по таким доходам не вправе понижать указанную ставку налога.
Среди положительных моментов, в миннацэкномики выделяют
бессрочность и добровольность применения режима, а также низкую ставку подоходного налога.
Кроме того, субъекты бизнеса в данном режиме не являются плательщиками НДС и социального налога. Те, кто выбирает этот режим налогообложения также имеют возможность вести деятельность в разных городах (экстерриториальность).
Более того, в режиме розничного налога высокий уровень порога по доходу, соответственно, отсутствует необходимость в дроблении бизнеса и боязни превышения порога для постановки на учет по НДС.
Еще один плюс — при исчислении подоходного налога субъект бизнеса относит на вычет сумму фонда заработной платы (ФОТ) по своим наёмным работникам в полном объеме, так же предприниматель имеет право применения единого платежа с ФОТ наёмных работников. То есть для субъектов микро — малого предпринимательства, применяющих этот режим, зарплатные налоги и платежи составят 21,5 % (в 2024 году) вместо существующей в общеустановленном режиме нагрузки в размере 36 %.
Возможностью применить этот режим обладает широкий круг бизнесменов, занимающихся торговлей, производством, переработкой товаров, сферой предоставления тех или иных услуг.
Разработчики убеждены, что применение этого режима будет стимулом для легализации трудовых отношений субъектов бизнеса с работниками. Потому как вся сумма расходов по ФОТ наемных работников относится на вычеты у субъекта бизнеса при исчислении подоходного налога.
Также в рубриках: Экономика
Оригинал: https://the-tenge.kz/articles/spetsialnii-nalogovii-rezhim