Мировой рынок солнечной энергетики сократится на 8 % впервые за 20 лет
Развитие индустрии упирается в перегрузку электросетей, нехватку систем хранения и другие структурные «болезни роста»
Изображение: tawatchai07/Magnific
В начале 2026 года совокупная мировая мощность солнечной энергетики превысила 3 ТВт. Потребовалось почти 70 лет, чтобы развернуть первый тераватт, и менее 4 лет, чтобы утроить этот показатель. Сейчас солнце обеспечивает 9 % мирового спроса на электроэнергию. На топ-10 стран приходится 82 % всего мирового рынка. При этом Китай удерживает 57 % мирового рынка, установив в 2025 году рекордные 382 ГВт — больше, чем остальные страны из топ-10 вместе взятые. Всего в 2025 году было установлено рекордное количество новых мощностей — 664 ГВт. Однако в 2026 году ожидается временное сжатие мирового рынка на 8 % (до 612 ГВт), по умеренному сценарию прогноза ассоциации SolarPower Europe, подготовленном совместно с Глобальным советом по солнечной энергии (Global Solar Council). Несмотря на спад 2026 года, траектория роста остаётся неизменной. К 2030 году совокупная мощность солнечных станций вырастет более чем в два раза и достигнет 6,6 ТВт по умеренному сценарию, или 7,6 ТВт по оптимистичному.
Солнечная энергетика год за годом бьёт рекорды по внедрению. В начале 2026 года совокупная мощность мировых солнечных электростанций преодолела рубеж в 3 ТВт — менее чем через два года после достижения 2 ТВт и всего через четыре года после вступления в тераваттную эру. Ещё более впечатляет то, что сейчас солнечная энергия обеспечивает 9 % мирового спроса на электроэнергию — в три раза больше, чем всего пять лет назад.
В 2025 году в мире было установлено рекордное количество новых солнечных мощностей — 664 ГВт, что на 12 % больше, чем в предыдущем году. Солнечная энергетика вновь стала безоговорочно главным двигателем роста новой возобновляемой генерации на планете, обеспечив около 80 % прироста мощностей ВИЭ. Она также опередила совокупный прирост мощностей ископаемого топлива и ядерной энергетики. Эти выдающиеся достижения отражают исключительный темп, с которым солнечная энергетика превращается в фундамент глобального энергетического перехода.
В условиях всё более неопределённой геополитической и экономической обстановки, определяемой повторяющимися кризисами энергетической безопасности и волатильностью цен на ископаемое топливо, солнечная энергетика в сочетании с аккумуляторными системами хранения становится важнее, чем когда-либо. Ни одна другая технология не способна масштабно обеспечивать доступную, устойчивую и быстро развёртываемую энергию, одновременно укрепляя национальную и индивидуальную энергобезопасность, — пишут авторы доклада.
Посыл солнечной энергетики предельно ясен: технология готова к гораздо большему, экономические выгоды неоспоримы, а стратегическое обоснование никогда не было столь весомым, подчёркивают авторы отчёта. Тем не менее более пристальный взгляд на цифры показывает, что отрасль вступает в новую фазу. Хотя солнечная энергетика продолжает расти, темпы её расширения замедляются.
Мы ожидаем, что в 2026 году мировой рынок сократится на 8 %, главным образом из-за прогнозируемого падения на 24 % в Китае после серьёзных изменений в структуре его рынка солнечной энергии. Остальная часть планеты по большей части продолжает расти, но, поскольку Китай является доминирующим игроком, события в этой стране неизбежно определяют глобальные тенденции.
В то же время, по умеренному сценарию аналитиков прогнозируется, что к 2030 году глобальные мощности солнечной энергетики вырастут более чем в два раза и достигнут 6,6 ТВт.
На первый взгляд это впечатляет, однако цифра представляет собой пересмотр в сторону понижения по сравнению с прошлогодним прогнозом в 7,1 ТВт. Это отражает структурные ограничения, которые всё чаще сопутствуют успеху солнечной энергетики. Перегрузка электросетей, нехватка систем хранения, ограниченная гибкость энергосистем, задержки с выдачей разрешений, барьеры в финансировании и устойчивость цепочек поставок уже стали ключевыми проблемами, сдерживающими дальнейший рост.
Детальный анализ и три сценария будущего
Мировой рынок солнечной энергетики достиг нового рекорда в 2025 году: было введено 664 ГВт новых установленных мощностей. Это на 69 ГВт больше по сравнению с 2024 годом и на 212 ГВт больше по сравнению с 2023 годом. Однако, хотя рынок продолжает ставить новые рекорды, рост неуклонно замедляется: с 85 % в 2023 году до 32 % в 2024 году и до 12 % в 2025 году. Несмотря на это замедление, в 2025 году солнечные фотоэлектрические системы оставались главным драйвером глобального энергетического перехода, обеспечив 77 % всех приростов мощностей возобновляемой энергетики и выработав 2778 ТВт·ч электроэнергии. Доля солнца в мировом производстве электроэнергии выросла до 9 %, удвоившись всего за четыре года и впервые опередив ветроэнергетику.
Азиатско-Тихоокеанский регион как никогда прежде оставался локомотивом глобального роста солнечной энергетики. На его долю пришлось 73 % мировых приростов — в 2025 году там было установлено 487 ГВт, что означает годовой рост на 17 %, а это значительно выше среднемирового показателя в 12 %. Европа стала вторым по величине рынком, добавив 81,6 ГВт и зафиксировав скромный рост на 3 %. Страны Америки заняли третье место с показателем 43,2 ГВт (12 % от глобального прироста), но оказались единственным регионом, где произошло снижение показателей в годовом исчислении: объём установок упал на 13 %. Между тем, Ближний Восток и Африка остались самым маленьким региональным рынком с добавленными 23,7 ГВт, но при этом зафиксировали самые быстрые темпы роста: объём установок увеличился на 51 % по сравнению с 2024 годом. С точки зрения совокупной мощности, к концу 2025 года мир достиг показателя в 2,9 ТВт действующих солнечных фотоэлектрических систем. Это соответствует удвоению мощностей солнечной генерации за три года и утроению за четыре года.
Ежегодные установленные мощности солнечных фотоэлектрических систем в 2015-2025 гг.
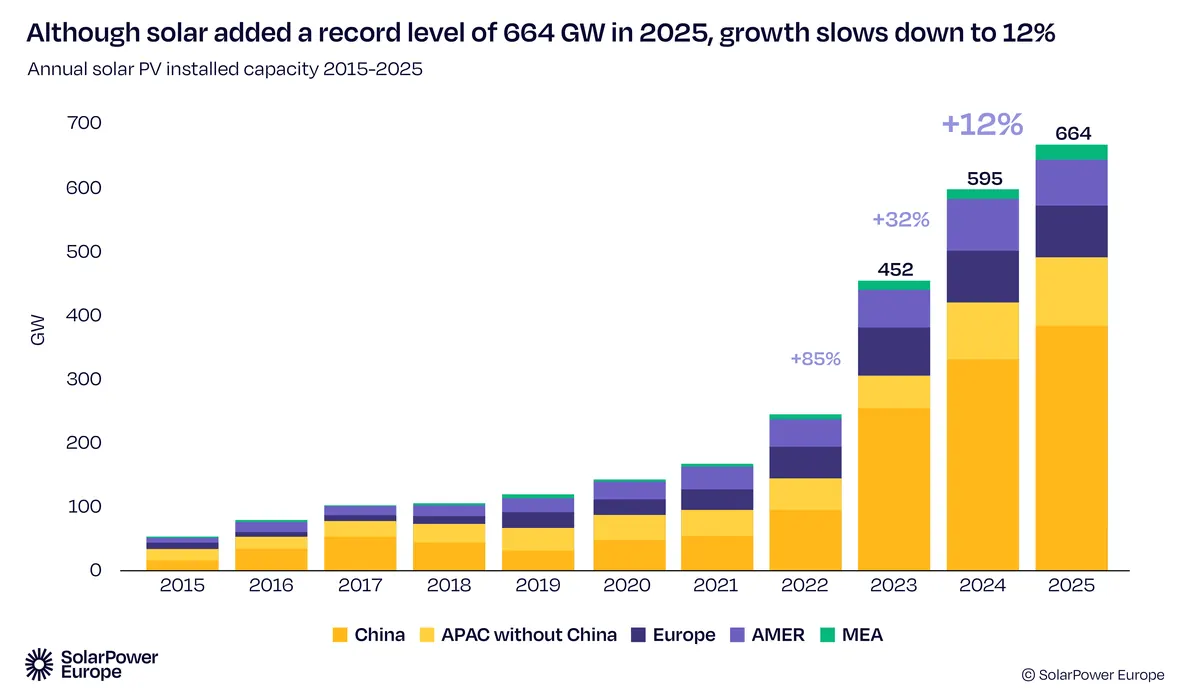
Примечание. На графике отчётливо видно взрывное увеличение объёмов ввода начиная с 2022 года, а также замедление темпов прироста (с +85 % в 2023 году до +12 % в 2025 году), при этом Китай стабильно занимает доминирующую долю.
Мировой рынок солнечной энергетики в 2025 году оставался высококонцентрированным: на топ-10 стран пришлось 82 % всех новых установленных мощностей в мире, что на процентный пункт больше, чем в 2024 году. Китай ещё больше укрепил свои доминирующие позиции, добавив рекордные 382 ГВт, что составило 57 % от общемирового объёма установок. Третий год подряд один только Китай установил больше солнечных мощностей, чем все остальные рынки из первой десятки вместе взятые.
Наиболее заметным изменением в рейтинге стало восхождение Индии на второе место. Имея 45,7 ГВт новых установок и годовой рост на 49 %, Индия обогнала США и укрепила свои позиции в качестве ведущего растущего рынка в мире за пределами Китая. Несмотря на падение на 14 % до 43,2 ГВт, США заняли третье место среди крупнейших рынков в 2025 году. Германия поднялась на четвёртое место с показателем 17,4 ГВт, обогнав Бразилию, где объём установок упал до 14,5 ГВт. Испания сохранила шестую позицию с 11,3 ГВт новых мощностей. Саудовская Аравия стала одним из самых ярких игроков года, утроив свои годовые объёмы установок до 8,4 ГВт и заняв седьмое место. Она стала единственной страной из региона Ближнего Востока и Африки (MEA), представленной в первой десятке мирового рейтинга.
Порог для входа в топ-10 мировых лидеров вырос с 4,7 ГВт в 2024 году до 5,8 ГВт в 2025 году, что отражает продолжающееся расширение внедрения солнечной энергетики во всё большем числе стран.
Примечательно, что Европейский союз как единый рынок занял второе место в мире, добавив 67,2 ГВт в 2025 году и обеспечив 10 % доли рынка.
Доли топ-10 стран на ежегодном рынке солнечных фотоэлектрических систем в 2025 году
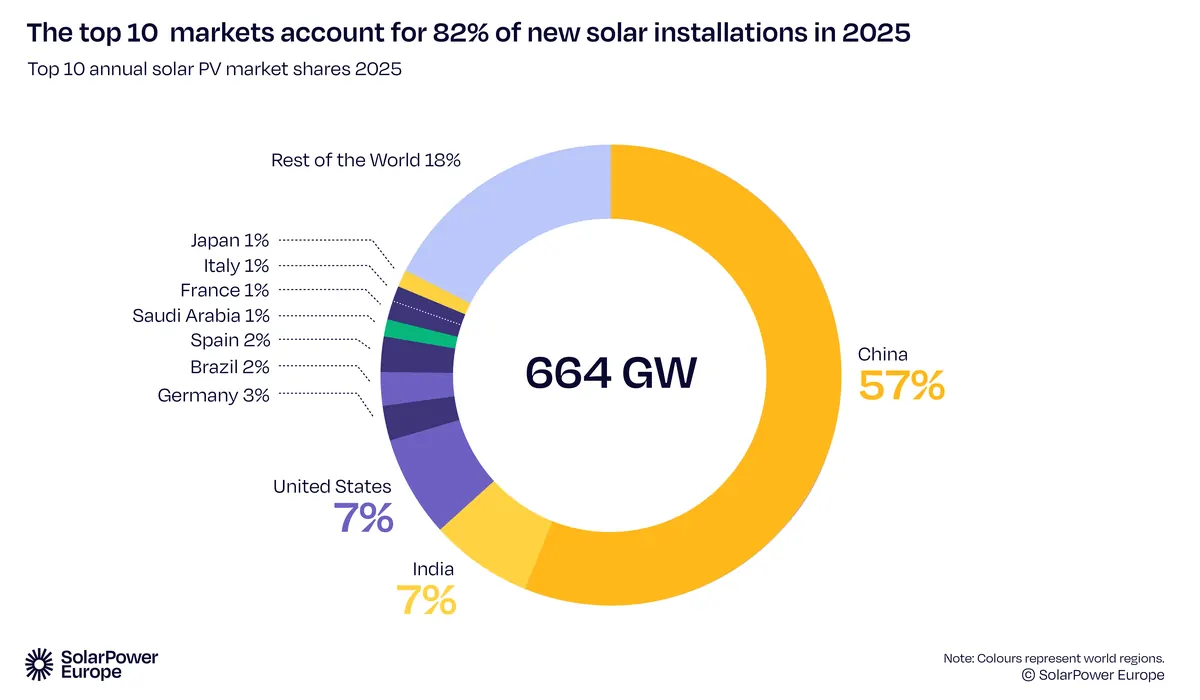
Примечание. Из общего объёма в 664 ГВт, введённых в 2025 году, больше половины (57 %) установил один только Китай. Следом со значительным отрывом идут Индия (7 %) и США (7 %), а на долю остального мира (за пределами первой десятки стран) приходится всего 18 %.
После нескольких лет стремительного расширения и нового исторического максимума в 664 ГВт в 2025 году, в 2026 году ожидается спад на мировом рынке солнечных фотоэлектрических систем, что станет первым сокращением более чем за 20 лет. Согласно наиболее вероятному умеренному сценарию, годовые объёмы установок упадут до 612 ГВт, что означает сокращение на 8 %. Этот переломный момент отражает всё более расходящиеся силы, формирующие мировой рынок солнечной энергетики. С одной стороны, прогнозируемый спад на рынке солнечной энергии Китая на 24 %, как ожидается, окажет серьёзное давление на общемировые объёмы. В то же время растущие объёмы принудительного ограничения выдачи мощности и участившиеся случаи отрицательных цен на электроэнергию на зрелых рынках замедляют темпы внедрения. Эти системные ограничения подчёркивают растущую необходимость в более быстром развитии электросетей, систем хранения и гибкости систем.
С другой стороны, фундаментальные драйверы солнечной энергетики остаются незыблемыми. Солнечные фотоэлектрические технологии по-прежнему являются одними из самых конкурентоспособных по стоимости и быстро развёртываемых энергетических технологий. Более того, текущая геополитическая обстановка и напряжённость на Ближнем Востоке усиливают неопределённость вокруг поставок и цен на ископаемое топливо. В этом контексте солнечная энергетика ещё больше укрепляет свою роль стратегического актива для правительств, поддерживая как энергетическую безопасность, так и климатические цели.
Эти противоположные динамики отражены в диапазоне сценариев на 2026 год. Пессимистичный сценарий предполагает сочетание более резкого спада в Китае и общего замедления темпов роста на зрелых рынках, что снизит мировые объёмы установок до 501 ГВт (сокращение на 25 %). Напротив, оптимистичный сценарий указывает на продолжение, хотя и более медленное, роста на 9 % до 724 ГВт за счёт более активного внедрения за пределами Китая. Такое развитие событий перекликалось бы с ускорением, наблюдавшимся во время энергетического кризиса 2022 года. Несмотря на эти краткосрочные расхождения, все сценарии подтверждают, что 2026 год представляет собой временную корректировку, а не структурный спад. Ожидается, что рост возобновится с 2027 года, и к 2030 году объём ежегодного рынка достигнет 864 ГВт согласно нашему умеренному сценарию, что обеспечит 7 % совокупного среднегодового темпа роста в течение следующих пяти лет.
Сценарии развития ежегодного рынка солнечных фотоэлектрических систем на 2025-2026 гг.
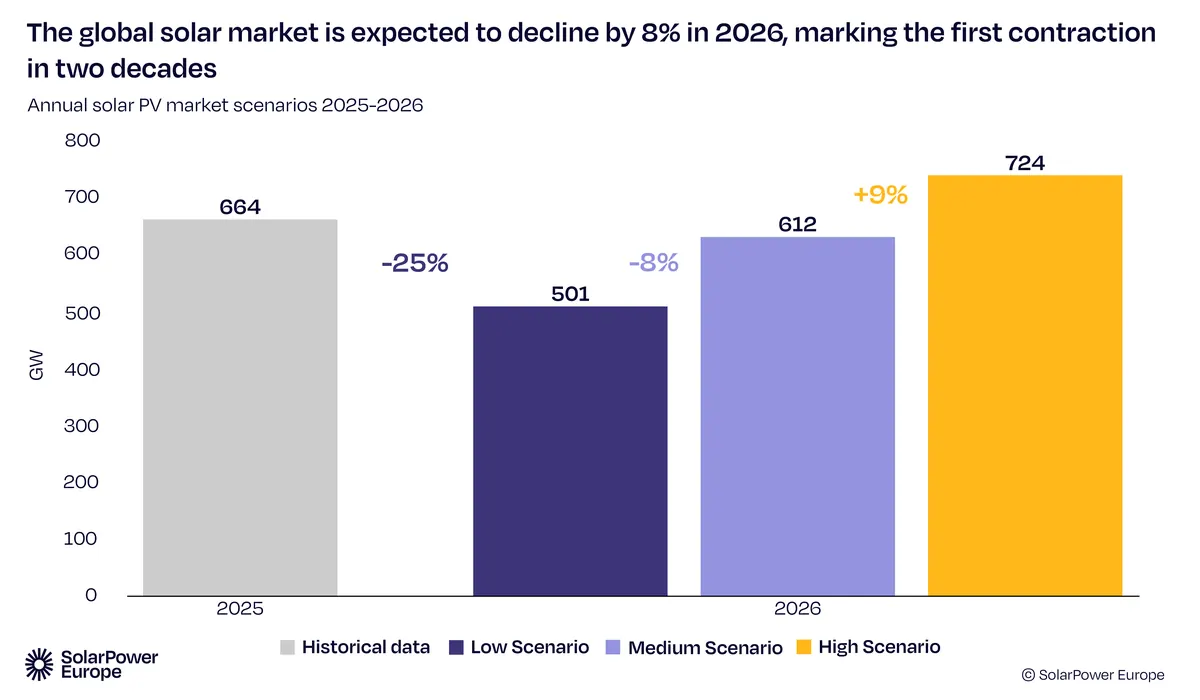
Примечание. Согласно умеренному (наиболее вероятному) сценарию, рынок ждёт падение на 8 % (до 612 ГВт). Пессимистичный сценарий предполагает спад на четверть (−25 %, до 501 ГВт), и лишь оптимистичный сценарий допускает продолжение роста на 9 % (до 724 ГВт).
Глобальный совет по солнечной энергии расширил свои политические рекомендации. В дополнение к давним приоритетам правительствам следует интегрировать солнечную энергию в национальные стратегии энергетической безопасности и ускорить развёртывание систем хранения энергии на базе аккумуляторов, признавая их двойную роль в укреплении устойчивости и обеспечении гибкости системы.
Опыт Австралии, мирового лидера по солнечной генерации на душу населения, доказывает, что стратегические инвестиции в накопители энергии (более 10 ГВт·ч за год в жилом секторе) позволяют даже зрелым рынкам преодолевать вечерние пики спроса и сокращать ископаемую генерацию. Масштабирование австралийского подхода в мире вместе с электрификацией и развитием систем хранения, особенно в сильно зависящей от импорта топлива Юго-Восточной Азии, способно реализовать оптимистичный сценарий развития отрасли, увеличив совокупную мощность мировых солнечных электростанций до 7,6 ТВт к 2030 году, подчеркнули эксперты отрасли.
Пример Австралии — фокусного региона нашего отчёта в этом году и будущего соорганизатора саммита COP31 — демонстрирует преимущества стратегических инвестиций в системы хранения. Он показывает, как даже очень зрелый рынок солнечной энергетики может открывать новые возможности. Политическая поддержка вызвала беспрецедентный бум аккумуляторных систем хранения в стране, которая уже занимает первое место в мире по внедрению солнечной энергии на душу населения.
Ожидаемое падение мирового рынка солнечной энергетики в 2026 году — это прежде всего история, связанная с Китаем. Согласно умеренному сценарию, годовые объёмы китайских солнечных установок в 2026 году окажутся на 93 ГВт ниже, чем в 2025 году, что потянет за собой вниз и общемировые показатели примерно на 53 ГВт. Снижение в Китае с избытком перекроет продолжающийся рост примерно на 40 ГВт в остальном мире. Этот дисбаланс подчёркивает масштабы рынка солнечной энергии Китая и его решающее влияние на глобальные тенденции.
Сценарии развития совокупного мирового рынка солнечных фотоэлектрических систем на 2026-2030 гг.
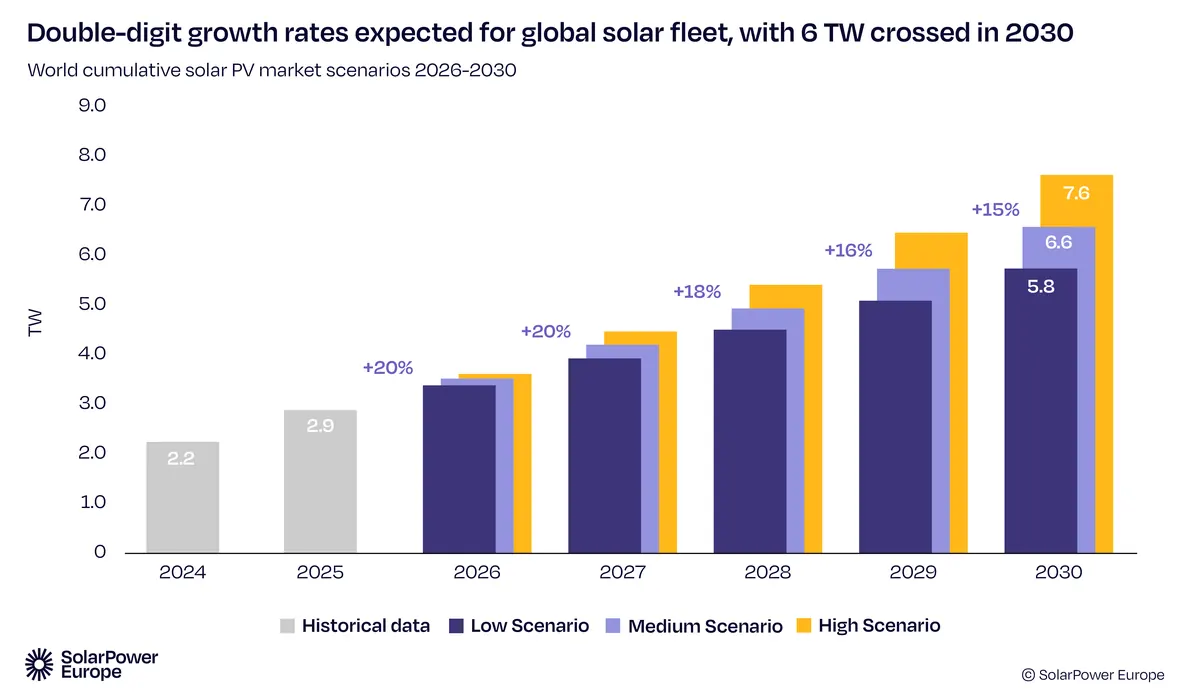
Примечание. Даже при консервативном (пессимистичном) сценарии совокупная мощность к 2030 году достигнет 5,8 ТВт, при умеренном — вырастет до 6,6 ТВт, а при оптимистичном — превысит 7,6 ТВт, демонстрируя уверенный ежегодный прирост.
Как исключительный рост в 2025 году, так и ожидаемый спад на китайском рынке в 2026 году вызваны изменениями в государственной политике. С 1 июня 2025 года прежний режим фиксированных зелёных тарифов был отменён, и новые проекты теперь должны продавать электроэнергию на оптовом рынке вместо получения гарантированных выплат по тарифам. В результате девелоперы резко увеличили объёмы ввода установок до этой даты, чтобы успеть воспользоваться последними фиксированными тарифами. После этого ежемесячные объёмы установок резко снизились во второй половине 2025 года и, пока что, аналогичная картина наблюдается в 2026 году.
Напротив, внедрение солнечной энергетики за пределами Китая в 2026 году продолжает расширяться во всех регионах, опираясь на прочные фундаментальные факторы. Ожидается, что показатели Азиатско-Тихоокеанского региона без учёта Китая вырастут на 18 % благодаря Индии и ряду развивающихся рынков. В Европе прогнозируется скромный рост примерно на 3 %, что отражает растущую зрелость рынка, в то время как в странах Америки ожидается рост на 11 %. Регион Ближнего Востока и Африки лидирует в относительном выражении: согласно прогнозам, объёмы установок там подскочат на 48 % на фоне низкой базы прошлых периодов. Из-за сжатия рынка в Китае все остальные регионы в 2026 году увеличат свою долю на мировом рынке солнечной энергетики.
Это расхождение между сокращающимся китайским рынком и растущим остальным миром подчёркивает ключевой вывод для 2026 года: глобальный спад не следует ошибочно принимать за структурное замедление. Вместо этого он отражает вес Китая как единого доминирующего рынка, чьи колебания неизбежно сказываются на общемировых показателях.
После преодоления порога в 2 ТВт в 2024 году и достижения отметки около 2,9 ТВт в 2025 году, в начале 2026 года мировая мощность превысила 3 ТВт, подтверждая беспрецедентную скорость внедрения солнечной энергетики в последние годы. Потребовалось почти семь десятилетий, чтобы установить первый тераватт солнечных мощностей, но менее четырёх лет, чтобы утроить этот показатель.
Если смотреть в будущее, то, согласно умеренному сценарию, к 2030 году совокупная мощность мировых солнечных электростанций вырастет более чем в два раза и достигнет 6,6 ТВт. Хотя этот прогноз предполагает высокие темпы роста, он представляет собой пересмотр в сторону понижения по сравнению с прошлогодним прогнозом в 7,1 ТВт, что отражает нарастающие системные ограничения и более осторожную траекторию развития на ближайшую перспективу.
В контексте обязательства COP28 утроить мощность возобновляемых источников энергии до 11 ТВт к 2030 году, солнечным фотоэлектрическим системам отводится центральная роль: при текущем развитии рынка одно только солнце обеспечит около 60 % этой цели, что подчёркивает его непревзойдённую масштабируемость, ценовую конкурентоспособность и скорость развёртывания.
Заключение
В целом, несмотря на сохранение краткосрочной неопределённости, долгосрочные перспективы солнечной энергетики остаются прочными. Технология продолжает расширяться беспрецедентными темпами, закрепляя свою роль в качестве основы глобальных усилий по декарбонизации и утверждаясь в своём новом статусе ключевой технологии для стран, стремящихся к повышению энергетической безопасности.
Солнечная энергетика окончательно закрепилась в статусе фундамента глобального энергетического перехода и ключевого инструмента национальной энергетической безопасности. Отрасль переходит из стадии хаотичного экстенсивного роста в фазу зрелости. Текущее замедление темпов и краткосрочный спад в 2026 году обусловлены сильной зависимостью рынка от одного игрока (Китая) и инфраструктурными барьерами. Главным вызовом для сектора на ближайшие годы становится не удешевление самих панелей, а модернизация электросетей и форсированное внедрение аккумуляторных систем хранения (по успешному примеру Австралии), без которых дальнейшая интеграция столь огромных объёмов солнечной генерации будет затруднена.
Посыл солнечной энергетики предельно ясен: технология готова к гораздо большему, экономические выгоды неоспоримы, а стратегическое обоснование никогда не было столь весомым. Задача на сегодня состоит в том, чтобы нормативно-правовая база поспевала за необычайным импульсом развития солнечной энергетики и аккумуляторных систем хранения. Если это произойдёт, следующие тераватты появятся ещё быстрее, чем ожидается в настоящее время, — резюмировали авторы доклада.
Оригинал: https://the-tenge.kz/articles/solar-power-outlook-26