Мэа: глобальный энергорынок выстоял, но запасы истощены до предела
Долгосрочная стабилизация невозможна без полного открытия Ормузского пролива
Изображение: tawatchai07/Magnific
В Международном энергетическом агентстве оценили последствия войны США и Израиля против Ирана и кризиса из-за фактического закрытия Ормузского пролива больше трёх месяцев. Как отмечается в аналитическом комментарии, сочетание накопленных до кризиса резервов, скоординированных действий МЭА, оперативного изменения логистики ближневосточными игроками и резкого роста экспорта из США позволило избежать катастрофического дефицита. При этом эксперты предупреждают: без окончательного выполнения нового соглашения между США и Ираном рынки войдут в критическую зону дефицита в пиковый летний сезон. Также авторы обзора подчеркнули: прежней структуры мирового энергорынка больше не существует, так как государства уже начали глобальный пересмотр своих долгосрочных инвестиций, маршрутов снабжения и технологических стратегий.
По оценкам МЭА, совокупные потери поставок нефти от производителей Ближнего Востока сейчас превышают 1,3 млрд баррелей, а потоки через Ормузский пролив упали с примерно 20 млн баррелей в сутки до конфликта до среднего показателя в 2,7 млн б/с в марте, апреле и мае.
С начала войны 28 февраля огромный спад числа танкеров, перевозящих нефть и газ от производителей Персидского залива через Ормузский пролив, серьёзно нарушил потоки на рынке нефти — не только сырой нефти, но и нефтехимического сырья, сжиженного углеводородного газа (СУГ) для приготовления пищи и средних дистиллятов, таких как дизельное топливо и авиакеросин. Когда в начале апреля кризис обострился, международный эталон сырой нефти North Sea Dated достиг исторического максимума в $144 за баррель — более чем вдвое превысив довоенный уровень, при этом ещё более резкий рост был зафиксирован на авиакеросин и дизельное топливо.
С тех пор цены значительно снизились, поскольку спрос резко упал, а также на фоне растущего оптимизма по поводу того, что будет достигнуто соглашение, позволяющее осуществлять более регулярные судоходные потоки через пролив. Новое соглашение, заключённое на прошлой неделе между США и Ираном, которое направлено на открытие пролива и закладывает основу для прочного мира, является решающим прорывом в этом направлении, и уже появляются признаки роста экспорта с момента согласования сделки.
Перебои в поставках и скачки цен к настоящему времени побудили широкий круг производителей нефти, нефтепереработчиков и потребителей адаптироваться к радикально изменившимся рыночным условиям. Многие потребители сократили использование энергии, а правительства предприняли шаги по защите домохозяйств и бизнеса от последствий, особенно в Азиатско-Тихоокеанском регионе, где последствия ощущались наиболее остро.
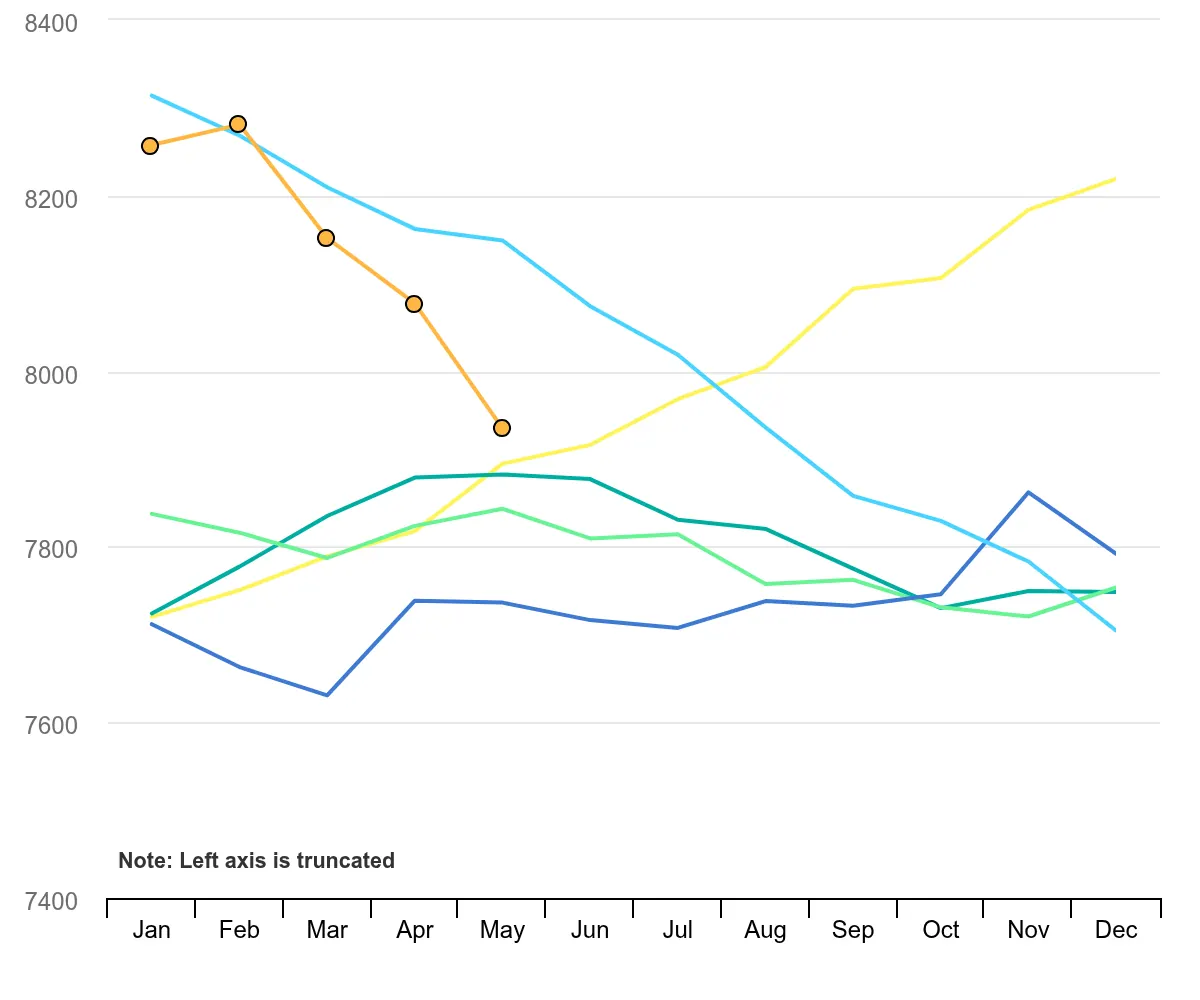
На практике падение спроса оказалось гораздо ниже, чем крупные потери нефтяных потоков, идущих через пролив. Решающее значение имели три другие корректировки и ответные меры. Во-первых, произошли крупные высвобождения из запасов, так как цены на нефть стимулировали участников рынка сокращать резервы рекордными темпами, а крупнейшее в истории МЭА высвобождение чрезвычайных запасов вывело на рынок дополнительные баррели. В среднем мировые запасы нефти снизились на 3,8 млн б/с с начала конфликта. Во-вторых, были предприняты ключевые меры со стороны предложения, включая использование некоторыми производителями Персидского залива альтернативных маршрутов на рынок в обход пролива, а также всплеск экспорта сырой нефти со стороны других поставщиков, наиболее заметными из которых стали США. Наконец, глобальная система нефтепереработки произвела быструю перестройку, чтобы компенсировать не только потери ближневосточной сырой нефти, но и крах экспорта нефтепродуктов из этого региона.
Общие мировые наблюдаемые запасы нефти, январь 2021 г. — май 2026 г.
Источник: Анализ МЭА (2026 г.), основанный на данных стран-членов МЭА, Кайррос, Кплер, Федеральная резервная система/S&P Global Platts, Enterprise Singapore
Последнее обновление: 22 июня 2026 г.
Перед началом кризиса мировой рынок нефти обладал значительным буфером в виде накопленного за год профицита (общий объём запасов достиг 8,2 млрд баррелей, а прогнозный избыток на 2026 год составлял 3,7 млн б/с), что позволило Китаю накопить резервы и сократить свой импорт на 40 % (4,6 млн б/с), существенно снизив глобальное давление после падения потоков через Ормузский пролив. Однако из-за масштабных потерь сырья и уязвимости рынков дизеля и авиакеросина этого ресурса было недостаточно, в связи с чем страны МЭА экстренно одобрили крупнейшее в истории единогласное высвобождение 400 млн баррелей из чрезвычайных запасов, обеспечившее рынку в мае дополнительные 2,5 млн б/с (начиная с опережающих поставок в наиболее пострадавший Азиатско-Тихоокеанский регион). При этом в МЭА неоднократно подчёркивали, что данная мера является исключительно краткосрочной, а единственным долгосрочным решением кризиса остаётся полное и безоговорочное возобновление регулярного судоходства через пролив.
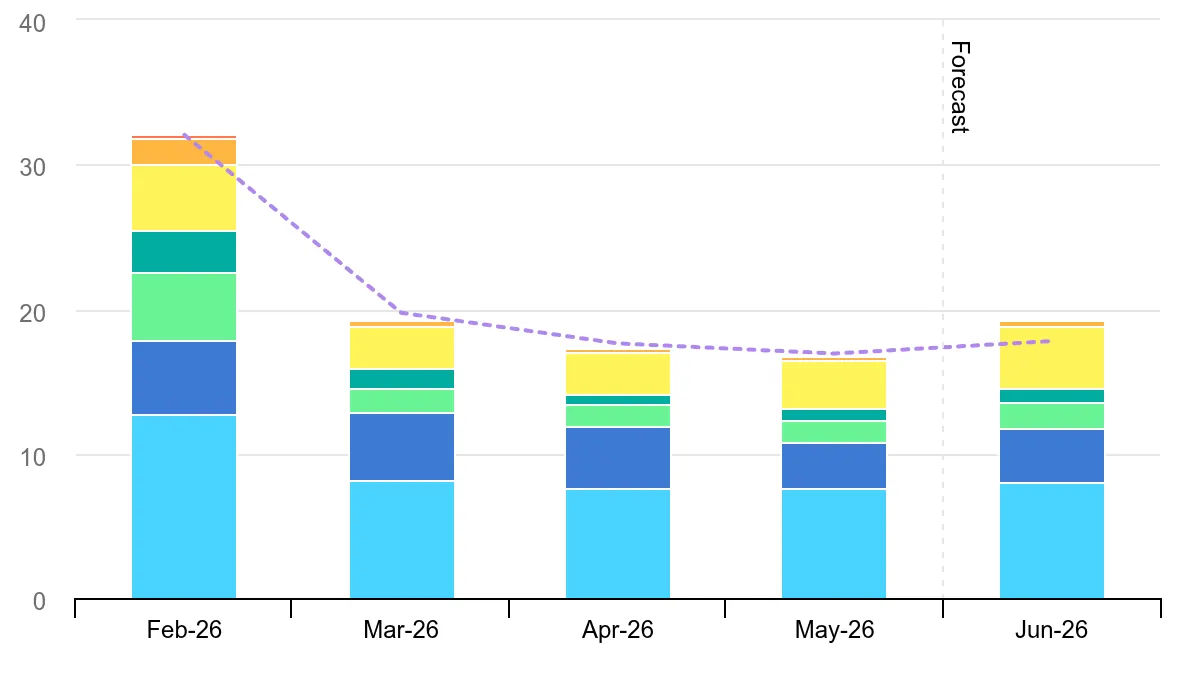
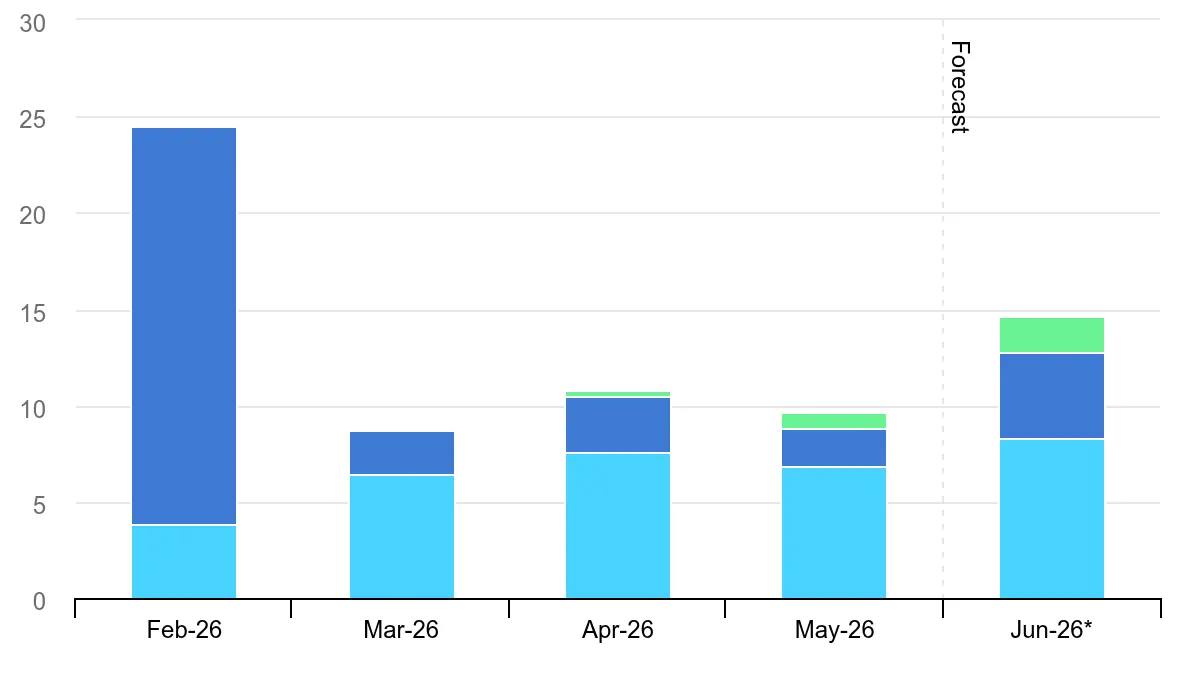
Некоторые из крупнейших производителей нефти на Ближнем Востоке продемонстрировали впечатляющую гибкость, отреагировав на фактическое закрытие Ормузского пролива. Саудовская Аравия быстро нарастила потоки сырой нефти через свой трубопровод «Восток-Запад» для экспорта через порт Янбу на Красном море. Её экспорт нефти из Янбу увеличился с 2 млн б/с до начала войны до более чем 5 млн б/с в начале июня. Саудовская Аравия также увеличила поставки из запасов, хранящихся за рубежом. Параллельно с этим ОАЭ задействовали целый ряд хранилищ, трубопроводов и другой инфраструктуры, а также альтернативные маршруты доставки, чтобы обеспечить относительно высокий уровень экспорта даже в условиях серьёзных сбоев. Страна располагает трубопроводом протяжённостью 380 км, который идёт от производственного хаба Хабшан в обход Ормузского пролива к Фуджейре, порту в Оманском заливе, что позволяет ей экспортировать 1,8 млн б/с сырой нефти. Подземный комплекс хранилищ Мандус вместимостью 42 млн баррелей близ Фуджейры обеспечил дополнительную гибкость.
Объёмы поставок нефти странами Персидского залива, февраль 2026 г. — июнь 2026 г.
Анализ МЭА (2026 г.)
Последнее обновление: 22 июня 2026 г.
С апреля ОАЭ также наращивают экспорт через Ормузский пролив вдоль побережья Омана с выключенными транспондерами танкеров во избежание обнаружения. Это помогло увеличить общий экспорт нефти ОАЭ до 4,3 млн б/с в начале июня (по сравнению с 1,9 млн б/с в марте), что составило почти 85 % от довоенного уровня.
Недавние объявления о тендерах со стороны ОАЭ, Кувейта и других производителей указывают на новые нормальные условия транзитной активности через пролив вдоль оманского побережья, что может позволить странам Персидского залива сократить запасы, созданные после начала войны, и способствовать возобновлению работы некоторых месторождений, которые были остановлены на более раннем этапе конфликта.
Экспорт нефти из стран Персидского залива, февраль 2026 г. — июнь 2026 г.
Источник: Анализ МЭА (2026 г.) на основе данных Kpler
Примечание. STS = переброска грузов с судна на судно, включая выход из Ормузского пролива через побережье Омана в рамках неактивной деятельности, * = до 15 июня 2026 года. Включает Саудовскую Аравию, Ирак, ОАЭ, Иран, Кувейт, Катар, Бахрейн и нейтральную зону. Обходной путь через Ормузский пролив включает порты Красного моря Саудовской Аравии, трубопровод Хабшан-Фуджайра в ОАЭ, Ирак через Турцию и Сирию, а также нефтяной терминал Джаск в Иране.
Последнее обновление: 22 июня 2026 г.
Гибкая реакция на стороне предложения не ограничилась производителями Персидского залива, столкнувшимися с де-факто закрытием Ормузского пролива, отметили аналитики МЭА. Кризис привёл в движение серьёзные сдвиги в мировых торговых потоках нефти, включая значительное увеличение поставок от производителей за пределами Ближнего Востока, отправляемых из Атлантического бассейна на рынки Азии. Всплеск экспорта нефти из Атлантического бассейна был подкреплён увеличением добычи рядом производителей в ответ на кризис. Наибольший рост был отмечен в США, Казахстане, Бразилии и Венесуэле.
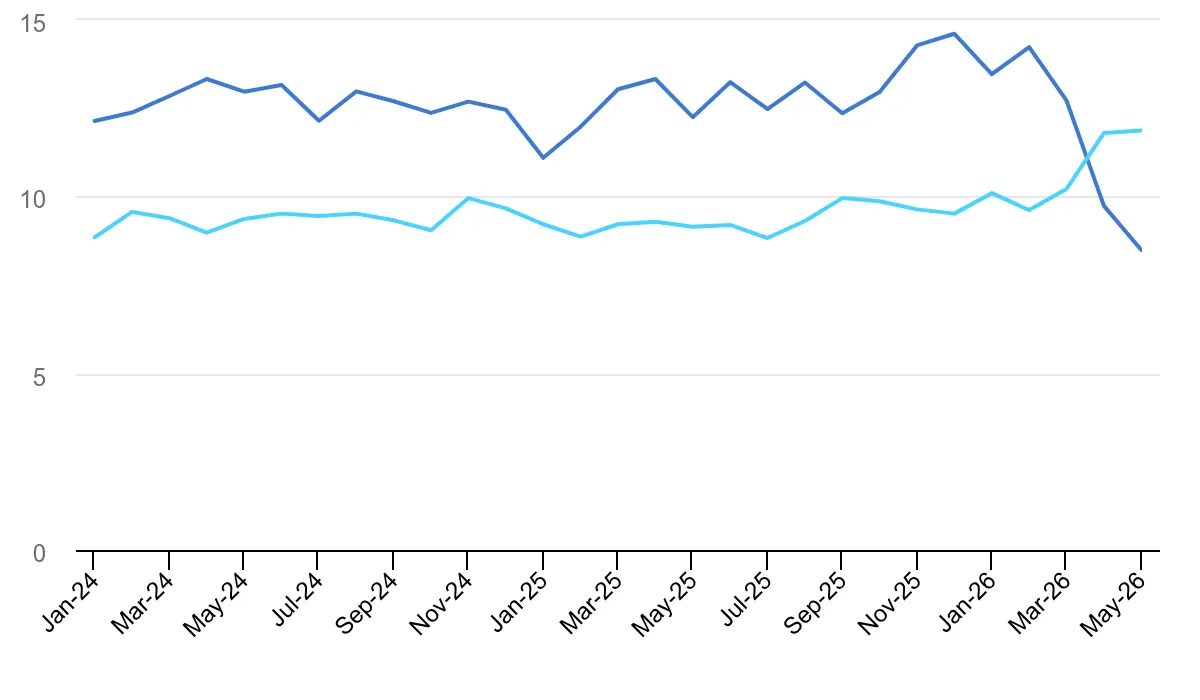
Рост поставок нефти из США на международные рынки оказался наиболее примечательным. Общий экспорт сырой нефти и нефтепродуктов из США в мае вырос до рекордного уровня в 13,1 млн б/с, что почти на четверть больше, чем в том же месяце годом ранее. Экспорт сырой нефти поддерживался как за счёт более высокой добычи, так и за счёт извлечения запасов промышленности и правительства, что оказало значительную поддержку мировым поставкам в условиях потрясений.
Ежемесячные объёмы морских перевозок нефти из США и Китая в период с января 2024 г. по апрель 2026 г.
Источник: Анализ МЭА (2026 г.) на основе данных Kpler
Последнее обновление: 22 июня 2026 г.
Ближний Восток занимал первое место в мире по поставкам авиационного топлива на международные рынки в 2025 году, поэтому фактическое закрытие Ормузского пролива в конце февраля лишило рынок значительной доли мирового предложения авиакеросина. В импортирующих регионах воздействие оказалось наиболее острым в Европе, которая получала большую часть своего импорта авиакеросина с Ближнего Востока.
Альтернативные поставщики быстро заполнили эту нишу. Нефтепереработчики в США произвели рекордные объёмы авиационного топлива в ответ на кризис, в то время как выработка авиакеросина в Европе выросла до исторического максимума. Эти изменения значительно ослабили опасения по поводу дефицита поставок авиакеросина в преддверии пикового летнего сезона путешествий. Штаты превратились из чистой страны-импортёра авиакеросина в апреле 2025 года в чистую страну-экспортёра в начале 2026 года, поскольку активная работа НПЗ и высокая выработка подтолкнули производство авиакеросина вверх. Экспорт авиакеросина из Западной Африки увеличился почти вдвое по сравнению со средним показателем за предыдущие три месяца — главным образом за счёт наращивания мощностей на нигерийском нефтеперерабатывающем заводе Dangote.
Учитывая, что спрос на авиакеросин в Европе растёт к своему летнему пику в 1,8 млн б/с, и даже несмотря на увеличение импорта с низких уровней апреля и мая в соответствии с сезонной тенденцией последних недель, резкий рост производства авиакеросина на европейских НПЗ необходимо будет поддерживать в течение ближайших месяцев, чтобы избежать формирования чрезмерно жёстких рыночных условий.
Заключение
Действия на стороне предложения, описанные в комментарии, обеспечили международные нефтяные рынки критически важными дополнительными баррелями для смягчения последствий крупнейшего в истории сбоя в поставках. Производители и многие другие участники рынка проявили поразительную гибкость и изобретательность, часто в чрезвычайно тяжёлых условиях. Это свидетельствует о стойкости и ресурсообеспеченности мировой нефтяной промышленности, которая за последние два десятилетия пережила череду кризисов и периодов экстремальных потрясений на рынке, подчеркнули аналитики МЭА.
В то же время мировые запасы нефти истощались рекордными темпами как раз накануне пикового летнего сезона спроса. Доступные рычаги для увеличения предложения исчерпались. Как предупреждал исполнительный директор МЭА в конце мая, рынки рисковали войти в «красную зону» в июле и августе без полного возобновления работы Ормузского пролива. В этом контексте новое соглашение между США и Ираном, достигнутое на прошлой неделе, появилось в критический для нефтяных рынков момент, отметили авторы.
Тем не менее ситуация остаётся крайне непредсказуемой: в крупных сегментах рынка сохраняется сильная напряжённость, а также неопределённость относительно того, как будут проходить мирные переговоры. Даже если возобновление работы пролива пройдёт успешно, на что мы и многие другие искренне надеемся, ближневосточный конфликт оставит неизгладимый след на мировом энергетическом секторе. Кризис последних четырёх месяцев уже побуждает страны по всему миру — как производителей, так и потребителей — пересматривать свои энергетические стратегии и политику. Компании и правительства сталкиваются с ключевыми решениями по инвестициям, инфраструктурным проектам, торговым партнёрам, маршрутам поставок, видам топлива и технологиям, которые уже принимаются. Последствия будут значительными и долгосрочными.
Оригинал: https://the-tenge.kz/articles/mea-analiz-posledstvii-voini