Итоги валютного, долгового и денежного рынков за неделю
Теңге продолжает укрепляться, несмотря на смягчение денежно-кредитной политики.
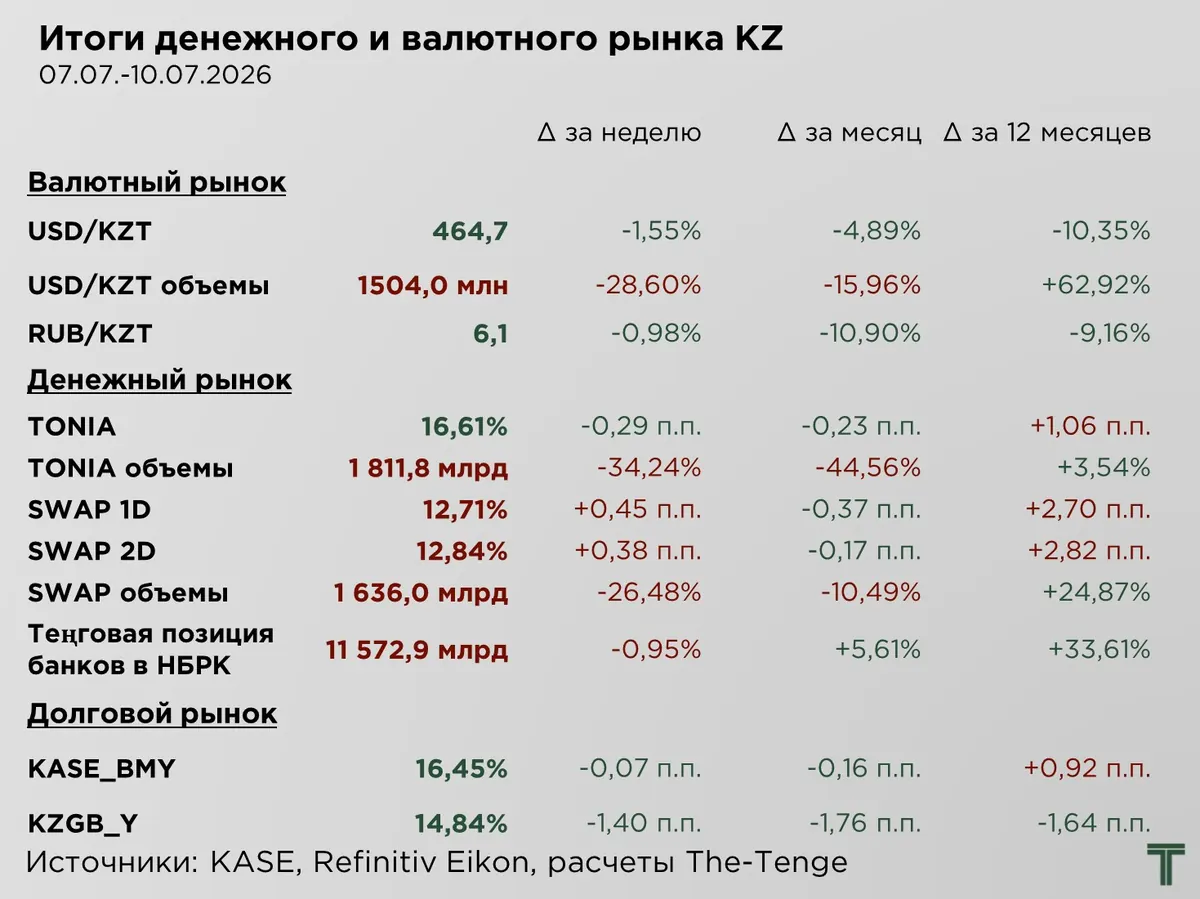
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Теңге продолжил укрепляться и по итогам прошлой недели достиг отметки ₸464,7 за $1, прибавив ₸7,3, или 1,5 % за неделю. При этом объём торгов сократился на 28,6 %, в том числе за счёт сокращённой рабочей недели.
Укрепление национальной валюты происходит на фоне неоднозначной внешней конъюнктуры и в большей степени обусловлено внутренними факторами. Одним из ключевых драйверов выступает высокий спрос на теңговые активы, прежде всего, на государственные ценные бумаги. Снижение доходностей ГЦБ по всей длине кривой свидетельствует о росте интереса инвесторов к долговым инструментам Казахстана, несмотря на продолжающееся смягчение рыночных ожиданий по ставкам.
Высокий уровень реальных процентных ставок, относительно ограниченный и зарегулированный валютный рынок делают казахстанские государственные облигации привлекательными как для внутренних, так и для иностранных инвесторов. Дополнительным фактором поддержки теңге остаётся необходимость конвертации иностранной валюты при покупке теңговых активов, что формирует дополнительное предложение валюты на внутреннем рынке.
Вместе с тем, в среднесрочной перспективе баланс факторов может постепенно измениться. Правительство приняло решение отказаться от механизма обязательной продажи части валютной выручки субъектами квазигосударственного сектора, который вводился как временная антикризисная мера для стабилизации валютного рынка.
За последние 12 месяцев операции по конвертации валютной выручки квазигосударственных компаний обеспечивали в среднем около 5,7 % совокупного объёма торгов на валютном рынке. В отдельные периоды объёмы таких продаж превышали даже объёмы валютных трансфертов из Нацфонда, формируя дополнительное предложение иностранной валюты и оказывая поддержку курсу теңге.
Отмена данного механизма приведёт к постепенному сокращению структурного предложения иностранной валюты. В результате один из факторов, поддерживавших укрепление теңге в последние годы, будет ослабевать.
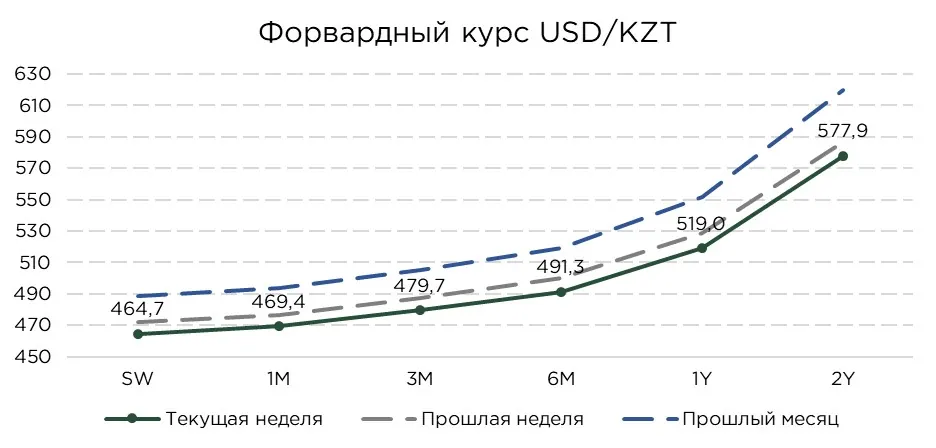
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая курса теңге за прошедшую неделю заметно сместилась вниз, отражая укрепление национальной валюты на спот-рынке и переоценку процентного дифференциала между Казахстаном и США. При этом кривая сохраняет восходящий наклон, рынок по-прежнему закладывает постепенное ослабление теңге на всех рассматриваемых горизонтах.
Смещение форвардной кривой вниз во многом связано с ростом спроса на теңговые активы и укреплением курса теңге, тогда как сохраняющийся высокий процентный дифференциал продолжает формировать ожидания более слабого курса на долгосрочном горизонте.
Исходя из текущей конфигурации процентных ставок, форвардный курс на трёхмесячном горизонте оценивается примерно в ₸479,4 за $1. Относительно текущего спот-курса около ₸464,7 это соответствует потенциальному ослаблению национальной валюты примерно на 3,2 %. На горизонте одного года форвардная кривая предполагает курс выше ₸519 за $1.
Денежный рынок
На денежном рынке наблюдалось некоторое снижение спроса на краткосрочную теңговую ликвидность. Ставка однодневного РЕПО за неделю снизилась на 0,29 п.п., тогда как объём торгов сократился на 34,2 %. Значительная часть сокращения активности связано с короткой рабочей неделей. В месячном выражении ставка РЕПО также снизилась на 0,23 п.п.
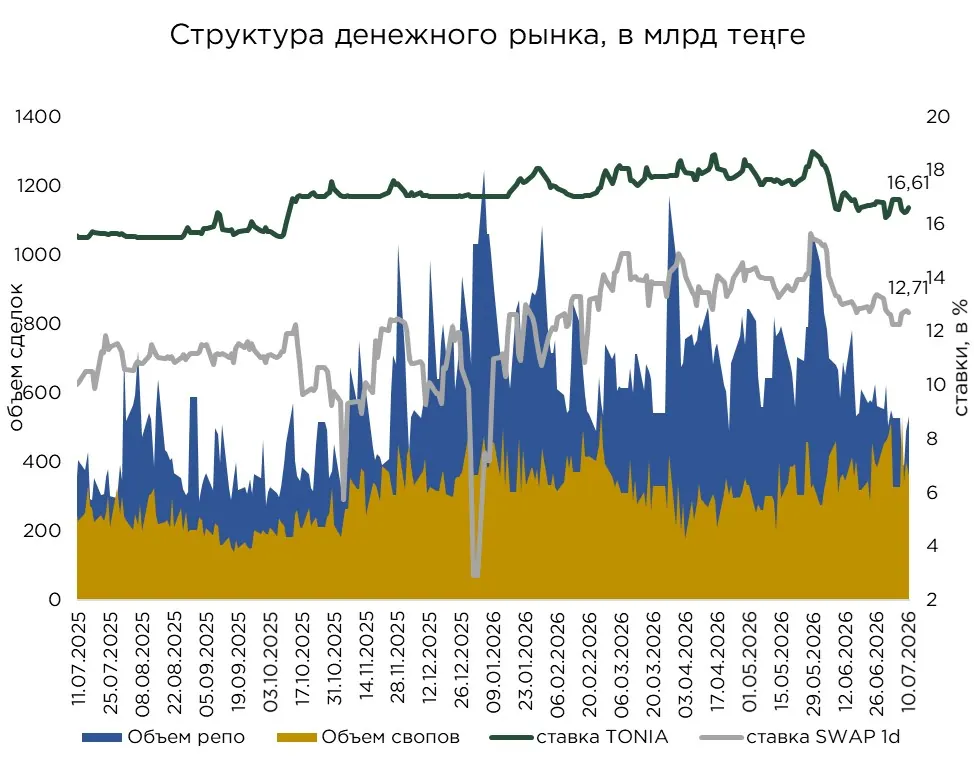
При этом в сегменте валютных свопов наблюдалась обратная динамика. Ставка по однодневным свопам выросла на 0,45 п.п., а по двухдневным на 0,38 п.п. Одновременно объём торгов сократился на 26,5 %, что также во многом объясняется сокращённой рабочей неделей.
Банковская система в целом сохраняет профицит, однако отдельные финансовые институты могли столкнуться с локальной потребностью в теңге и привлекать её под залог иностранной валюты. Рост ставок при снижении оборотов свидетельствует о том, что спрос был сосредоточен у ограниченного круга участников и не носил системного характера.
В начале месяца спрос на теңговую ликвидность традиционно остаётся сравнительно умеренным. Более заметное повышение активности обычно наблюдается во второй половине месяца, когда компании и финансовые институты проводят налоговые платежи, расчёты с контрагентами, выплату заработной платы и исполнение других операционных обязательств.
Долговой рынок
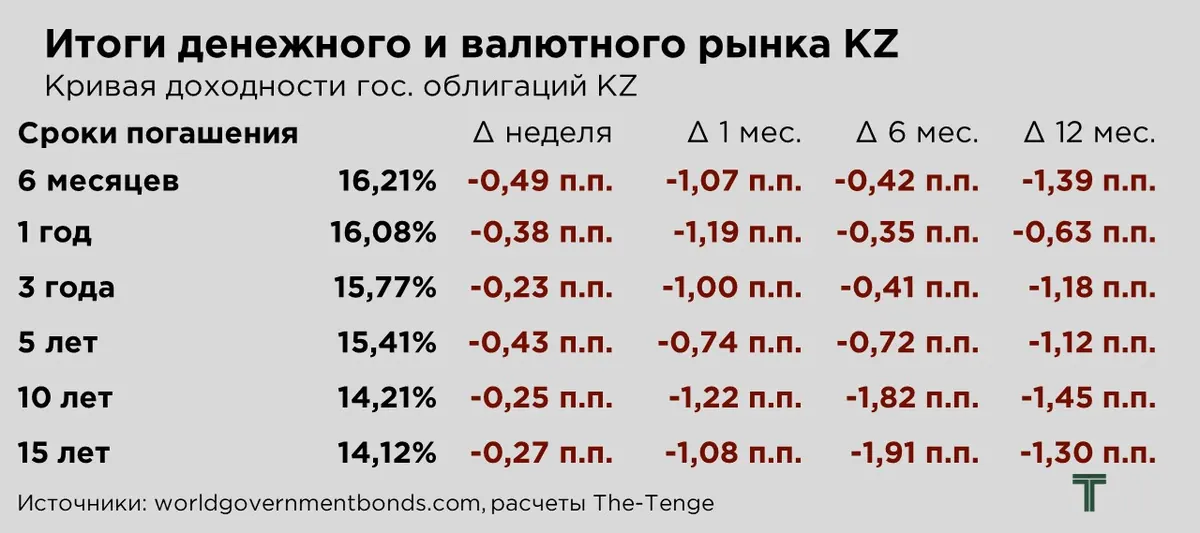
На рынке государственных ценных бумаг Казахстана сохраняется устойчивый спрос по всей длине кривой. Снижение доходностей показывает, что участники рынка постепенно закладывают в цены ожидания по продолжению смягчения денежно-кредитной политики и снижения базовой ставки.
Наиболее заметное снижение наблюдалось на коротком участке кривой, а также в сегменте пятилетних бумаг. Инструменты со сроком обращения 3-5 лет традиционно представляют особый интерес для кэрри-трейдеров, поскольку позволяют зафиксировать высокую доходность в теңге при умеренном процентном риске.
Рыночные индексы также подтверждают общее смещение в сторону снижения доходностей. Индекс доходности государственных облигаций KZGB_Y за неделю уменьшился на 0,07 п.п.
Более выраженная динамика наблюдалась в корпоративном сегменте, где индекс KASE_BMY снизился на 1,40 п.п. Однако, в очередной раз, это связано с повышенной активностью и доминированием доли выпусков квазифискальных размещений по ставкам, близким к ГЦБ.
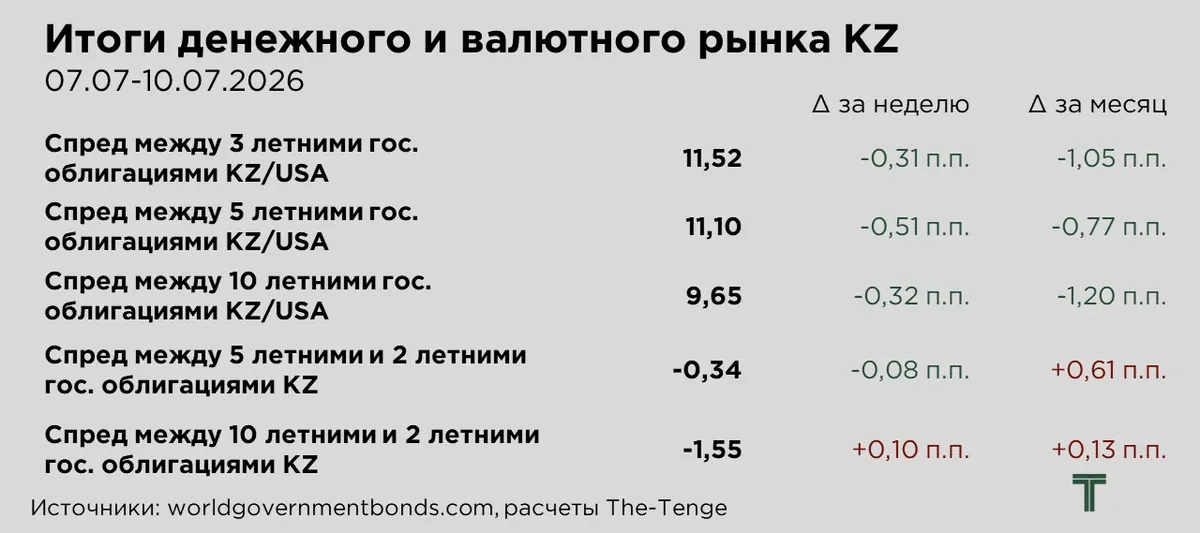
Продолжается сужение спредов между доходностями государственных облигаций Казахстана и США. За неделю разница по 3-летним бумагам сократилась на 0,31 п.п., по 5-летним на 0,51 п.п., а по 10-летним на 0,32 п.п. В месячном выражении наиболее существенное сжатие наблюдалось в сегменте десятилетних облигаций, где спред уменьшился на 1,20 п.п.
Основным фактором стало опережающее снижение доходностей казахстанских ГЦБ при умеренном повышении доходностей американских казначейских облигаций. На внутреннем рынке участники продолжают закладывать дальнейшее снижение базовой ставки НБРК. В США, напротив, сохраняющаяся инфляционная устойчивость ограничивает ожидания скорого снижения ставки ФРС и удерживает доходности казначейских облигаций на повышенном уровне.
Несмотря на сужение, премия казахстанских бумаг к американским активам остаётся значительной. Спред по 3-летним ГЦБ составляет 11,52 п.п., по 5-летним — 11,10 п.п., по 10-летним — 9,65 п.п. Подобный высокий дифференциал продолжает поддерживать интерес к теңговым инструментам со стороны инвесторов, ориентированных на кэрри-трейд. Вместе с тем, по мере сокращения спреда уменьшается запас доходности, компенсирующий валютный и страновой риски. Поэтому дальнейшая привлекательность стратегии будет всё сильнее зависеть от устойчивости курса теңге и инфляционной динамики.
Внутренняя кривая доходности ГЦБ Казахстана по-прежнему сохраняет инвертированную форму, однако изменения на отдельных участках были разнонаправленными. Спред между 5-летними и 2-летними бумагами за неделю снизился ещё на 0,08 п.п., до −0,34 п.п. Так, доходность 5-летних облигаций снижалась быстрее, чем 2-летних, что указывает на усиление спроса на среднесрочные бумаги.
На участке от двух до десяти лет, напротив, инверсия несколько ослабла. Спред между 10-летними и 2-летними облигациями вырос на 0,10 п.п., до −1,55 п.п. Доходность 2-летних бумаг снижалась быстрее, чем 10-летних, а значит, спрос на коротком участке оказался сильнее, чем на длинном.
В месячном выражении оба индикативных спреда выросли, разница между пятилетними и двухлетними бумагами увеличилась на 0,61 п.п., а между десятилетними и двухлетними на 0,13 п.п..
Внешние условия
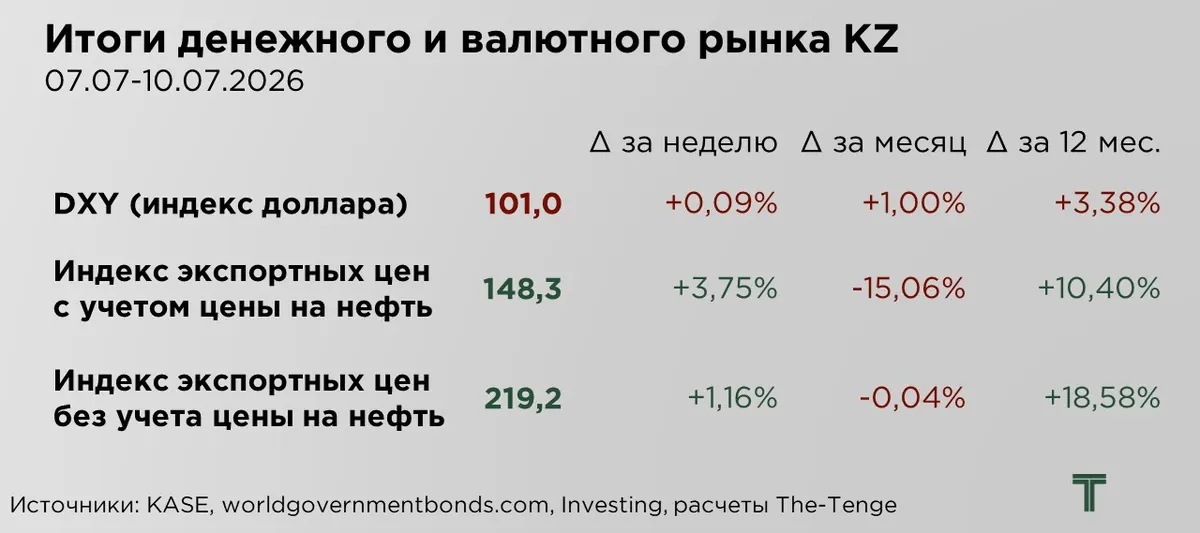
Доллар демонстрирует умеренное укрепление на фоне усиления опасений относительно устойчиво высокой инфляции. Часть участников рынка допускает, что сохранение ценового давления может потребовать более раннего ужесточения денежно-кредитной политики. Рынок оценивает вероятность повышения процентной ставки на 25 б.п. на июльском заседании примерно в 30 %, а на сентябрьском около 50 %. Основанием для таких ожиданий остаётся инфляция, которая в мае составила 4,2 %, заметно превысив целевой ориентир ФРС.
Теңге относительно основных мировых валют демонстрирует значительное укрепление к доллару как в рамках прошедшей недели, так и в рамках месяца, даже вопреки своему стандартному сезонному периоду летней слабости.
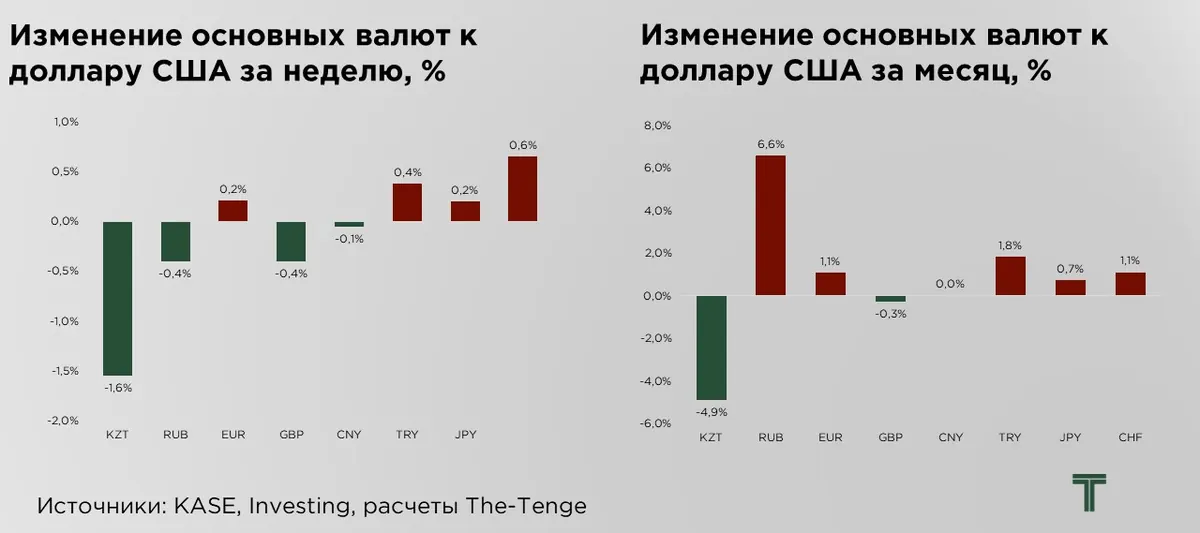
Российский рубль по итогам прошлой недели укрепился, однако этого движения оказалось недостаточно, чтобы компенсировать снижение, накопленное с начала месяца. Поддержку валюте может оказать сокращение операций Минфина на внутреннем валютном рынке.
В период с 7 июля по 6 августа Минфин РФ снизил объём ежедневных покупок иностранной валюты в рамках бюджетного правила почти вдвое (с ₽9,9 млрд до ₽5,4 млрд). Сокращение спроса со стороны государства несколько ослабит давление на рубль и при прочих равных создаст условия для его стабилизации.
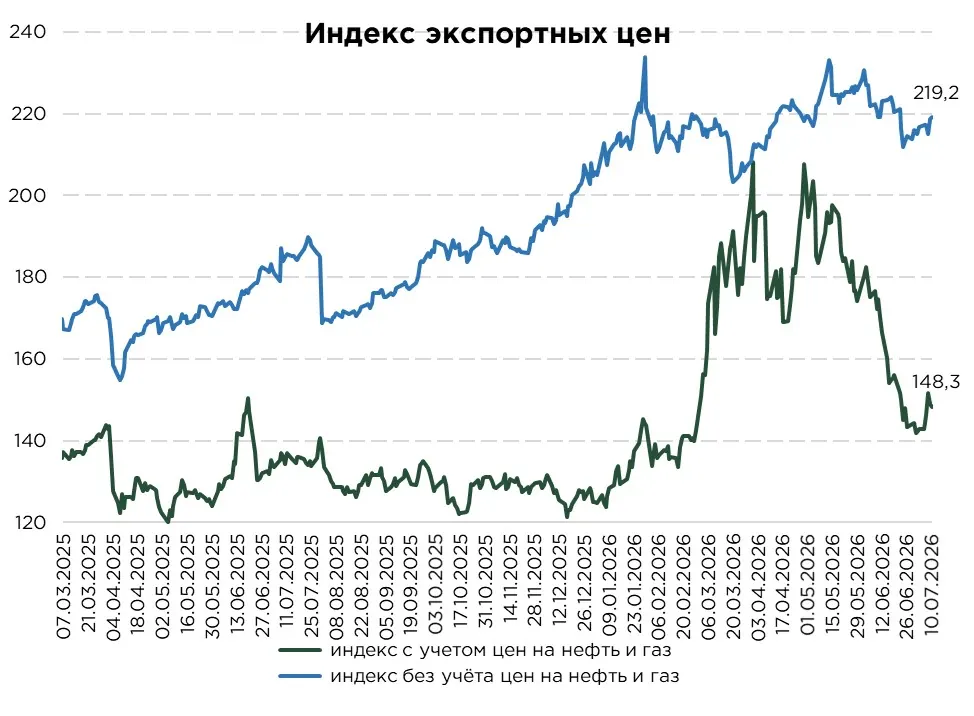
Индекс экспортных цен Казахстана с учётом нефти и газа после продолжительного снижения вырос на 3,8 % за неделю. Основным фактором стало резкое усиление геополитической напряжённости на Ближнем Востоке. Крупнейшая за последнее время эскалация отношений между США и Ираном вновь вернула на сырьевые рынки премию за геополитический риск.
Вашингтон и Тегеран обменялись ударами после новых атак на торговые суда в районе Ормузского пролива. В результате снизилась интенсивность судоходства через один из ключевых мировых маршрутов транспортировки нефти и газа, а риски перебоев в поставках вновь оказались в центре внимания участников рынка.
Индекс экспортных цен без учёта нефти и газа продолжил демонстрировать умеренный рост, увеличившись на 1,2 % за неделю. Несмотря на положительную динамику, текущий прирост пока не компенсировал снижение, накопленное за предыдущий месяц.
Поддержку ценам на алюминий оказывают ожидания дефицита предложения на мировом рынке. Однако дальнейшее обострение конфликта на Ближнем Востоке способно усилить опасения относительно замедления мировой экономики и снижения промышленного спроса. В таком сценарии рост цен на металлы может быстро смениться коррекцией, нивелировав большую часть текущего прироста.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/smyagchenie-dkp-ne-pomeshalo-ukrepleniyu-tenge