Скрытое бремя американских тарифов
Ведущие поставщики снижали маржу после повышения тарифов США, а небольшие компании полностью переносили пошлины в цены
Изображение: denamorado/Magnific
Когда в 2025 году Соединённые Штаты масштабно повысили импортные тарифы, в среднем на 10-50 % в отношении основных торговых партнёров, большинство аналитиков ожидали резкого ускорения потребительской инфляции и серьёзных перебоев в поставках. Однако эти прогнозы реализовались лишь частично. Розничные цены выросли умеренно, а отрасли, зависимые от импорта, не столкнулись с заметным сокращением предложения. Объяснение этой динамики даёт теория международной торговли. Когда крупный импортёр, такой как США, вводит пошлины, иностранные поставщики могут снизить экспортные цены, чтобы сохранить доступ к рынку и ограничить падение объёмов продаж. В результате часть тарифной нагрузки несут не американские потребители и импортёры, а зарубежные производители. Этот механизм, известный как эффект условий торговли, занимает центральное место в теории оптимального тарифа. В данной статье THE TENGE рассматривается исследование Кэролайн Фройнд, основанное на данных по 50 крупнейшим торговым партнёрам США, оценки которого показывают, что иностранные экспортёры компенсировали снижением собственных цен около 40-50 % от повышения американских тарифов в 2025 году. Это существенно превышает показатели, представленные в более ранних эмпирических работах. Поглощение тарифов при этом оказалось крайне неоднородным. Наибольшую часть издержек приняли на себя доминирующие поставщики, тогда как небольшие экспортёры практически полностью переложили повышение пошлин на американских покупателей. Крупные производители, обладающие значительной долей рынка и сталкивающиеся с ограниченной конкуренцией со стороны американских аналогов, имели больше возможностей и стимулов снижать цены ради сохранения экспортных позиций.
Данная закономерность прослеживается на уровне отдельных товарных категорий. После повышения тарифов на китайские игрушки и куклы на 28 процентных пунктов экспортные цены снизились на 22 %, что позволило компенсировать около 80 % тарифного шока. Южнокорейские автопроизводители в ответ на повышение пошлин на 22 процентных пункта сократили экспортные цены на 12 %, поглотив примерно половину дополнительной нагрузки. Аналогичная ситуация наблюдалась с индийскими производителями хлопчатобумажного постельного белья. При повышении тарифов на 28 процентных пунктов их экспортные цены снизились на 16 %.
Полученные результаты расходятся с выводами ряда исследований тарифных шоков 2018-2019 и 2025 годов. В работах Амити и соавторов, Хинца и соавторов, а также Файгельбаума и Ханделвала степень переноса американских тарифов на импортные цены в 2025 году оценивается более чем в 90 %. Иными словами, согласно этим оценкам, почти вся тарифная нагрузка легла на американских импортёров.
Автор статьи объясняет расхождение различиями в методологии. В предыдущих исследованиях торговые связи между странами и товарными категориями зачастую рассматриваются симметрично, без учёта их реального веса в структуре импорта. В результате небольшой товарный поток может оказывать на итоговую оценку такое же влияние, как импорт автомобилей стоимостью в десятки миллиардов долларов. Кроме того, стандартный подход не всегда учитывает положение ведущих поставщиков, на которых в отдельных категориях приходится около половины американского импорта.
После взвешивания торговых потоков по их экономической значимости либо ограничения выборки доминирующими поставщиками крупнейших товарных категорий результаты заметно меняются. Они указывают на то, что значительная часть тарифного бремени была переложена на иностранных экспортёров, что соответствует теории оптимального тарифа. Вместе с тем это само по себе не означает, что повышение пошлин улучшило положение американской экономики. Возможный выигрыш от изменения условий торговли необходимо сопоставлять с потерями потребителей, снижением конкуренции, нарушением цепочек поставок и ответными мерами торговых партнёров.
Что показывают данные о ценах
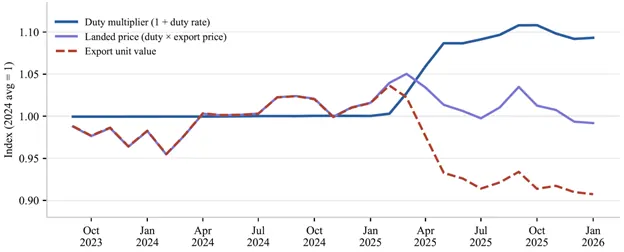
На рисунке 1 представлена динамика экспортных цен, тарифов и совокупной стоимости импорта из 50 крупнейших торговых партнёров США, обеспечивающих более 95 % товарного импорта страны. В 2023-2024 годах показатели двигались синхронно, однако с апреля 2025 года их динамика разошлась. Тарифы выросли более чем на 10 % относительно среднего уровня 2024 года, тогда как экспортные цены снизились на 7-9 %. В результате совокупные затраты американских импортёров увеличились лишь на 1-3 %, что указывает на частичное поглощение тарифов иностранными поставщиками.
Рисунок 1. Взвешенные экспортные цены, пошлины и цены с учётом доставки
Источник: Freund, C. (2026), VoxEU / CEPR
Примечание. Все показатели нормализованы к среднему значению 2024 года, принятому за единицу. Удельная стоимость экспорта отражает средневзвешенную динамику цен по парам «товар — страна», тарифный множитель — изменение применяемых пошлин, а итоговая цена — совокупные затраты американского импортёра с учётом тарифа. Расчёты автора основаны на данных по 50 странам на уровне десятизначных кодов ТН ВЭД за сентябрь 2023 года — январь 2026 года.
Почему другие исследования упускают этот момент
Предыдущие исследования оценивали реакцию цен, присваивая одинаковый вес всем парам «товар — страна». Однако американский импорт крайне концентрирован: на 1 % товарных позиций HTS-10 приходится более половины его стоимости, тогда как нижняя половина кодов обеспечивает менее 1 % торговли. При этом ведущий поставщик отдельного товара в среднем занимает около половины рынка.
При невзвешенном подходе в выборке преобладают небольшие экспортёры, которые не способны снижать цены и поэтому почти полностью перекладывают пошлины на американских импортёров. Такие оценки статистически характеризуют типичные торговые связи, но не отражают структуру основных импортных потоков.
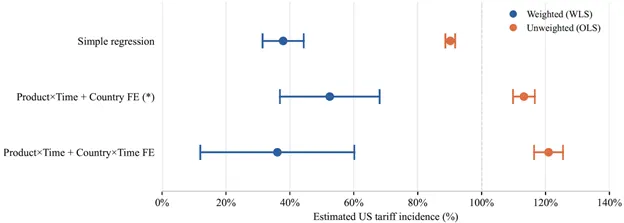
На рисунке 2 сопоставлены взвешенные и невзвешенные оценки переноса тарифов с учётом товарных и страновых ценовых тенденций. Значение 100 % означает, что пошлина полностью оплачивается американским импортёром, а 0 % — что все издержки принимает на себя иностранный экспортёр.
Рисунок 2. Оценка влияния тарифов США на торговую войну 2025 года
Источник: Freund, C. (2026), VoxEU / CEPR
Примечание. Зависимая переменная отражает изменение логарифма удельной стоимости экспорта за 12 месяцев, независимая — изменение логарифма тарифного множителя (1 + ставка пошлины). Во взвешенной регрессии в качестве весов используется таможенная стоимость импорта за 2024 год. Выборка охватывает 50 стран и товары на уровне кодов HTS-10 за сентябрь 2023 года — январь 2026 года. Simple обозначает базовую модель без фиксированных эффектов. Представлены 95-процентные доверительные интервалы; звёздочкой отмечена предпочтительная спецификация.
Различия между оценками существенны. В предпочтительной взвешенной спецификации на американских импортёров приходится 53 % тарифной нагрузки, тогда как иностранные экспортёры поглощают оставшиеся 47 % за счёт снижения цен. Невзвешенная модель, напротив, показывает более чем полный перенос пошлин, поскольку в выборке преобладают небольшие торговые потоки с поставщиками, не способными влиять на цены. Аналогичный результат сохраняется при различных вариантах разделения данных.
Крупнейшие экспортёры поглощают больше ресурсов
Возможное объяснение связано с тем, что доминирующие экспортёры обычно обладают более низкими издержками и высокой маржой. Это позволяет им в ответ на повышение тарифов снижать наценку, сохраняя позиции на американском рынке. Небольшие поставщики такого запаса рентабельности не имеют, поэтому вынуждены полностью перекладывать пошлины на покупателей либо прекращать экспорт.
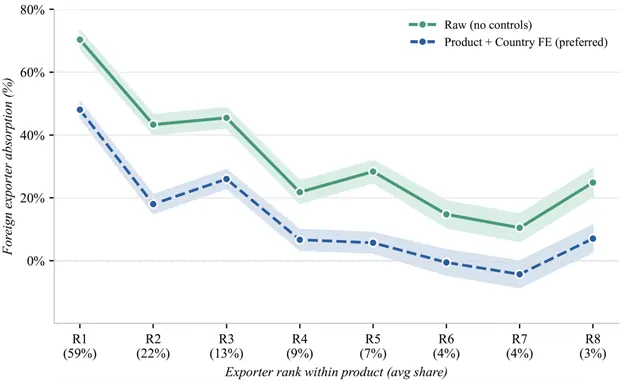
Рисунок 3 подтверждает эту закономерность. Экспортёры ранжированы по их доле на рынке каждого товара до введения тарифов. Для пар «страна — товар», где пошлины выросли более чем на 5 процентных пунктов, рассчитан уровень их поглощения. Значение 100 % означает, что иностранный поставщик полностью компенсировал повышение тарифа снижением экспортной цены.
Рисунок 3. Иностранное поглощение тарифной нагрузки по рангу
Источник: Freund, C. (2026), VoxEU / CEPR
Примечание. На графике показано средневзвешенное по таможенной стоимости поглощение (Δ ln ( UV ) / Δ ln ( 1+duty )) в зависимости от ранга экспортёра в рамках продукта. Экспортёры ранжированы по средней таможенной стоимости каждого продукта за период до введения таможенных пошлин (май 2024 г. — январь 2025 г.); R1 — крупнейший поставщик каждого продукта; число в скобках — средняя рыночная доля (доля импорта США на уровне продукта) для экспортёров данного ранга. Рыночная доля ведущего экспортёра в данной выборке товаров, облагаемых пошлинами, несколько выше, чем в полной выборке.
Крупнейший поставщик каждого товара в среднем поглощает до 70 % пошлины, поэтому на американского импортёра приходится лишь около 30 центов с каждого доллара тарифной нагрузки. По мере сокращения рыночной доли этот эффект быстро ослабевает. Заметное снижение экспортных цен наблюдается только у трёх-четырёх ведущих поставщиков, обеспечивающих более 10 % импорта соответствующего товара. Экспортёры с долей рынка не более 3-4 %, как правило, полностью перекладывают пошлины на покупателей.
Доминирующие поставщики могут сокращать маржу, чтобы сохранить позиции на американском рынке, тогда как небольшие компании не обладают достаточным запасом рентабельности. Это объясняет расхождение с предыдущими исследованиями: при одинаковом весе всех наблюдений реакция крупнейших экспортёров теряется среди множества небольших поставщиков. Хотя последние действительно полностью переносят пошлины на американских импортёров, их доля в совокупной стоимости торговли остаётся незначительной.
Последствия торговой политики
Вывод о том, что иностранные экспортёры поглотили около половины повышения тарифов в 2025 году, имеет три важных следствия.
Во-первых, он объясняет умеренную реакцию потребительских цен. Если ведущие иностранные поставщики компенсируют половину пошлины снижением экспортных цен, затраты американских импортёров возрастают значительно меньше номинальной ставки тарифа. Дополнительное поглощение издержек розничными компаниями ещё больше ограничивает перенос пошлин в конечные цены. Поэтому тарифы в размере 10-20 % могли сопровождаться сравнительно небольшим удорожанием товаров.
Во-вторых, результаты подтверждают роль условий торговли в международных соглашениях. Согласно Багвеллу и Стайгеру (1999, 2002), крупные экономики способны использовать тарифы для снижения цен иностранных поставщиков. ГАТТ и ВТО позволяют странам избежать взаимного повышения пошлин посредством согласованной либерализации. Опыт 2025 года показывает, что рыночная власть США действительно позволила добиться ценовых уступок со стороны экспортёров.
В-третьих, этот эффект одновременно подчёркивает ценность и уязвимость основанной на правилах торговой системы. Возможность крупных стран улучшать условия торговли объясняет необходимость соглашений, ограничивающих одностороннее повышение тарифов. Использование США своей рыночной власти усиливает стимулы торговых партнёров вводить ответные меры и пересматривать прежние договорённости. Поэтому ослабление многосторонней системы может стать одним из наиболее серьёзных долгосрочных последствий тарифной политики.
Вместе с тем полученные результаты не доказывают, что тарифы повысили благосостояние США. Выгоды от улучшения условий торговли необходимо сопоставлять с искажением торговых потоков, сокращением разнообразия импорта, ответными ограничениями и ростом экономической неопределённости. Комплексная оценка этих эффектов остаётся задачей для дальнейших исследований.
Оригинал: https://the-tenge.kz/articles/skritoe-bremya-amerikanskikh-tarifov