Портфель розничного кредитования: итоги месяца
Потребительские кредиты вновь лидируют в розничном сегменте.
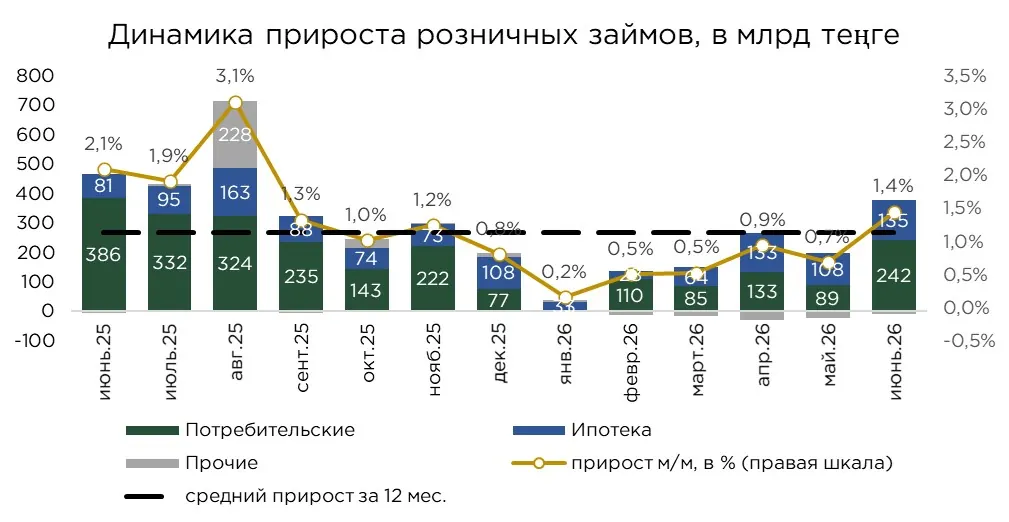
Рост розничного кредитования ускорился в июне на фоне сезонного оживления спроса на потребительские займы. За месяц портфель кредитов населению увеличился на ₸368,7 млрд, или на 1,4 %, что выше среднемесячного прироста за последние 12 месяцев на уровне 1,1 %. Июньский прирост оказался вдвое выше майского, однако на 20,1 % уступил показателю аналогичного периода прошлого года.
Ускорение розничного кредитования связано с восстановлением потребительского сегмента, который с начала года демонстрировал сдержанную динамику и уступал ипотечному кредитованию по темпам прироста. При этом ипотечный портфель также сохранил высокие темпы расширения, сопоставимые с апрельскими пиковыми значениями этого года.
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам июня составил ₸25,8 трлн:
- Потребительские займы — ₸17,3 трлн (+1,4 % м/м, +3,9 % с начала года);
- Ипотека — ₸7,5 трлн (+1,8 % м/м, +7,2 % с начала года);
- Прочие — ₸1,1 трлн (−0,7 % м/м, −7,2 % с начала года).
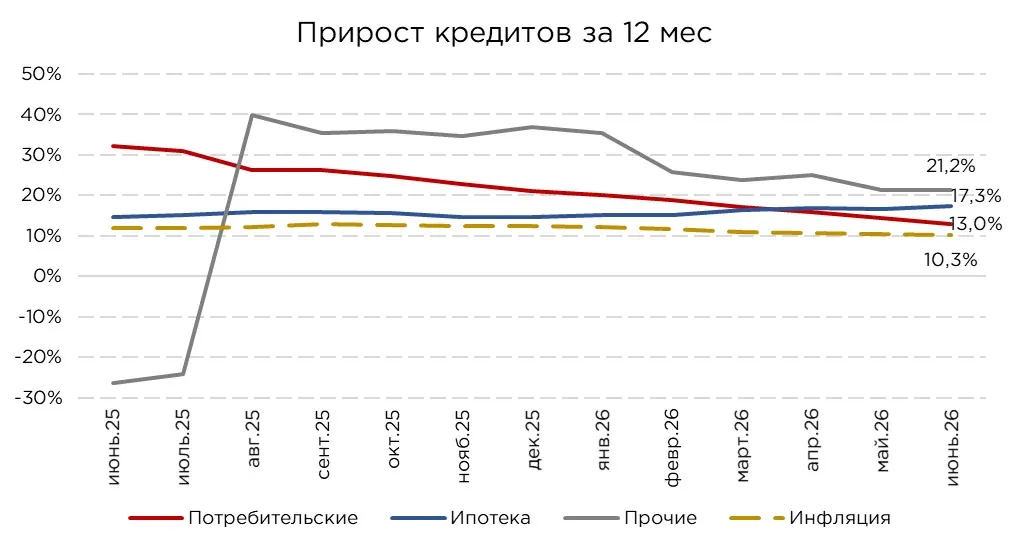
Несмотря на заметное увеличение кредитов населению в июне, в годовом выражении темпы роста продолжили замедляться. Розничный кредитный портфель вырос на 14,5 % по сравнению с аналогичным периодом прошлого года, что на 0,7 п.п. ниже майского показателя.
Основной вклад в замедление внесли потребительские кредиты, годовой прирост которых сократился на 1,3 п.п., до 13,0 %. В то же время ипотечное кредитование сохраняет устойчивую положительную динамику. Темпы его роста ускорились на 0,6 п.п. и достигли 17,3 % в годовом выражении.
Несмотря на замедление, кредитование населения продолжает расти быстрее инфляции. Расширение розничного кредитного портфеля поддерживает внутренний спрос и тем самым сохраняет вклад в инфляционное давление.
При этом темпы годового прироста ипотечного портфеля приближаются планомерно приближаются к 20 % г/г. Таким образом, при регуляторном ограничении потребительского кредитования с одной стороны, с другой -начинают формироваться первые признаки бума ипотечного кредитования, на стороне которого активное льготное стимулирование и нерыночные ставки Отбасы банка.
Источник: данные НБРК, расчёты THE TENGE
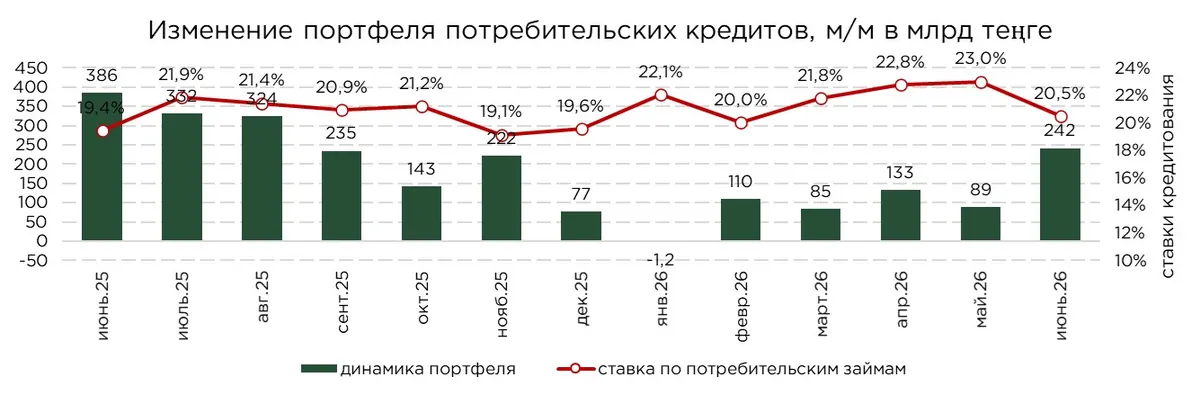
В июне сегмент потребительского кредитования продемонстрировал заметное оживление и стал основным драйвером роста розничного кредитного портфеля. За месяц объём потребительских займов увеличился на ₸241,7 млрд, обеспечив около 66 % совокупного прироста кредитов населению.
Ускорение во многом было связано с активизацией маркетинговых кампаний БВУ, включая программы рассрочки и специальные предложения в период сезонных распродаж. Основную часть потребительского портфеля по-прежнему формируют беззалоговые займы. Их объём достиг ₸12,0 трлн, увеличившись за месяц на 1,5 %. Вторым по величине направлением остаются кредиты на приобретение автотранспорта с портфелем в ₸4,2 трлн и месячным приростом на 1,2 %. Объём прочих залоговых потребительских займов составил ₸1,1 трлн, увеличившись на 1,8 %.
Наиболее выраженная динамика в структуре беззалогового кредитования наблюдалась в сегменте рассрочек. За июнь их объём вырос на 3,2 %, или на ₸81,2 млрд. Рассрочки обеспечили около 47 % всего прироста беззалоговых потребительских кредитов. В абсолютном выражении их месячный прирост оказался почти вдвое выше прироста автокредитования (+₸48,6 млрд), хотя размер автомобильного кредитного портфеля значительно больше (объём автокредитов составляет ₸4,2 трлн против ₸2,6 трлн в сегменте рассрочек).
Источник: данные НБРК, расчёты THE TENGE
В июне ипотечное кредитование сохранило высокие темпы роста. За месяц объём ипотечного портфеля увеличился на ₸134,8 млрд, а абсолютный прирост оказался на 25,3 % выше майского уровня. По итогам первого полугодия ипотечные кредиты выросли на 7,2 %, или на ₸500,9 млрд, обеспечив 46,6 % совокупного прироста розничного кредитного портфеля.
До июньского оживления потребительского сегмента именно ипотека выступала основным источником расширения кредитования населения. Устойчивый рост поддерживался выделением средств на государственные жилищные программы, активностью Отбасы банка, а также развитием собственных ипотечных продуктов банков второго уровня.
Дополнительным фактором становится расширение сотрудничества между банками и строительными компаниями. Совместные партнёрские программы позволяют застройщикам поддерживать продажи жилья, а банкам привлекать новых заёмщиков и частично компенсировать ограниченное предложение классической рыночной ипотеки.
С точки зрения банков ипотечные кредиты менее доходны по сравнению с потребительскими займами. Их маржинальность ограничивают более низкие процентные ставки, длительные сроки кредитования и действующие предельные значения годовой эффективной ставки вознаграждения. С другой стороны, ипотека характеризуется более высоким качеством портфеля и сравнительно низкой долей проблемных займов. Наличие залогового обеспечения и устойчивость платежной дисциплины заёмщиков позволяют банкам получать стабильный процентный доход на продолжительном горизонте.
Ипотечное кредитование также имеет стратегическое значение для развития клиентской базы. Заёмщик остаётся связан с банком на длительный период, что создаёт возможности для предложения расчётных, депозитных, страховых и других финансовых продуктов. Благодаря этому доходность отношений с клиентом формируется не только за счёт ипотечного займа, но и за счёт сопутствующих услуг.
Значительная роль льготных программ отражается на стоимости новых ипотечных займов. Средняя ставка по выданной ипотеке составила 10,5 %. За месяц показатель повысился на 0,6 п.п., что может указывать на некоторое увеличение доли рыночных продуктов в структуре выдач.

Источник: данные НБРК, расчёты THE TENGE
В июне объём просроченной задолженности по кредитам населению увеличился на 0,9 %, или на ₸10,5 млрд, и достиг ₸1,1 трлн. При этом кредитный портфель рос быстрее просроченной задолженности, вследствие чего ее доля сократилась на 0,02 п.п., до 4,4 %.
Основной объём просроченной задолженности наблюдается в потребительском кредитовании. На этот сегмент приходится ₸1,1 трлн, или 92,4 % всех просроченных кредитов населения. Доля просрочки составляет 6,1 %, что заметно превышает показатель по розничному кредитованию в целом.
Наиболее существенные кредитные риски сосредоточены в беззалоговом сегменте. По итогам июня 2026 года объём просроченной задолженности по беззалоговым потребительским займам достиг ₸885,7 млрд, что соответствует 77 % всей просрочки по потребительским кредитам. Из этой суммы ₸211,7 млрд приходится на рассрочки, которые формируют около 24 % просроченной задолженности по беззалоговым займам.
Рассрочки также выделяются по относительному уровню риска. Доля просроченной задолженности в данном сегменте составляет 8,2 %. Для прочих залоговых потребительских займов показатель находится на уровне 4,2 %, а для автокредитов составляет 3,0 %.
Ипотечный сегмент демонстрирует принципиально иную картину. Доля просроченной задолженности здесь сохраняется вблизи 0,4 % и остаётся практически неизменной на протяжении длительного периода. Низкий показатель свидетельствует о более высоком качестве ипотечного портфеля по сравнению с потребительскими займами.
Устойчивость ипотеки формируется ещё на этапе выдачи кредита. Крупная сумма и длительный срок займа требуют более строгой оценки доходов заёмщика, долговой нагрузки и способности обслуживать обязательства. Дополнительным фактором выступает первоначальный взнос, который снижает соотношение размера долга к стоимости жилья и одновременно повышает финансовую заинтересованность заёмщика в своевременном погашении кредита.
Недвижимость в качестве залога также ограничивает потенциальные потери банков и усиливает платёжную дисциплину. Кроме того, значительная часть ипотечных выдач приходится на государственные и льготные программы. Более низкие ставки и мягкие условия обслуживания уменьшают ежемесячную долговую нагрузку заёмщиков. В результате ипотечный портфель растёт достаточно высокими темпами, но пока не сопровождается сопоставимым увеличением кредитных рисков.

Источник: данные НБРК
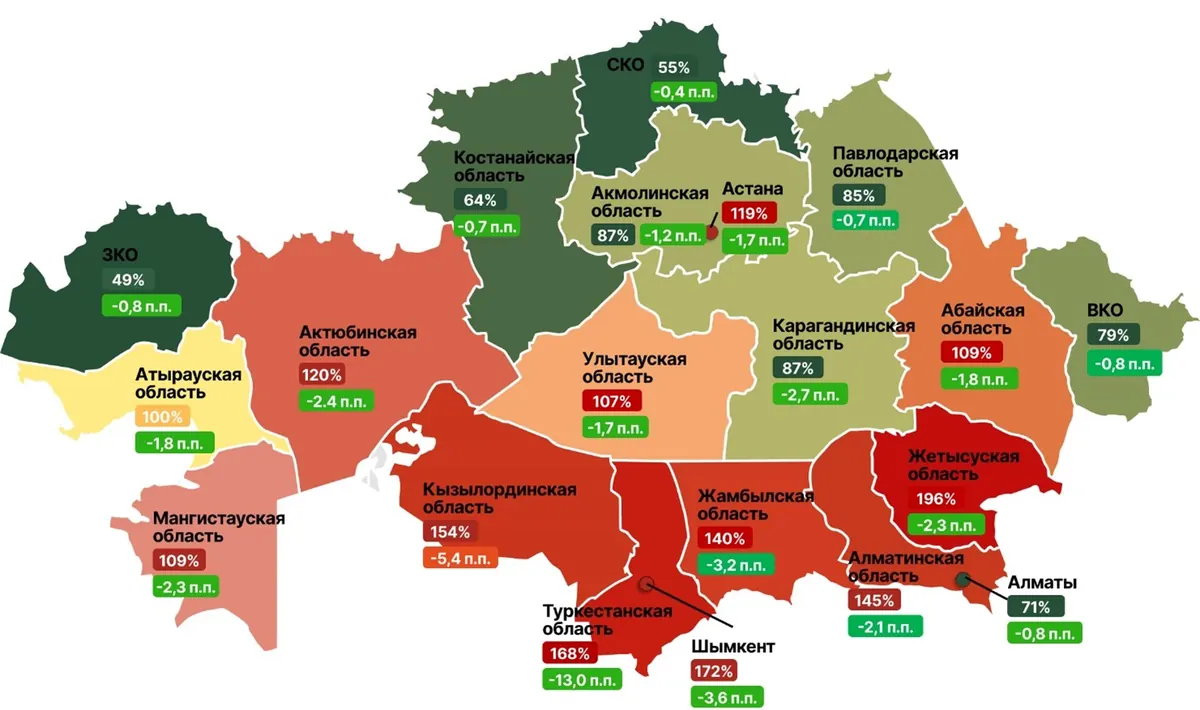
Региональная неоднородность финансового положения населения отчётливо проявляется в соотношении кредитов и депозитов физических лиц. В среднем по Казахстану данный коэффициент составляет 93,0 %, снизившись за месяц на 1,4 п.п., а с начала года на 2,4 п.п., что связано с более активным ростом депозитов населения.
Снижение коэффициента наблюдается практически во всех регионах страны. Наиболее выраженная положительная динамика зафиксирована преимущественно на юге. В Туркестанской области показатель сократился на 13,0 п.п., в Кызылординской области на 5,4 п.п., в Шымкенте на 3,6 п.п., а в Жамбылской области на 3,2 п.п..
Несмотря на улучшение динамики, наиболее высокие значения коэффициента по-прежнему сосредоточены в южных и юго-восточных регионах. В области Жетысу объём кредитов соответствует 196 % депозитов населения, в Шымкенте 172 %, в Туркестанской области 168 %, в Кызылординской области 154 %, в Алматинской области 145 %, а в Жамбылской области 140 %. В целом, в этих регионах кредитные обязательства населения существенно превышают объём накопленных банковских сбережений.
Высокое соотношение кредитов и депозитов указывает на ограниченный запас финансовой устойчивости домохозяйств. При ухудшении ситуации на рынке труда, снижении доходов или росте стоимости обслуживания долга заёмщикам становится сложнее выполнять обязательства за счёт собственных накоплений. Для банков такая региональная концентрация служит дополнительным сигналом при оценке платёжеспособности клиентов и потенциальных рисков ухудшения качества розничного портфеля.
Противоположная ситуация наблюдается в северных и отдельных западных регионах, а также в Алматы. В Западно-Казахстанской области коэффициент составляет 49 %, в Северо-Казахстанской области 55 %, в Костанайской области 64 %, в Алматы 71 %, а в Восточно-Казахстанской области 79 %. Более низкие значения отражают более сбалансированное соотношение кредитных обязательств и банковских сбережений.
Региональные различия формируются под влиянием целого комплекса социально-экономических факторов. К ним относятся уровень и стабильность доходов, ситуация на рынке труда, возрастная структура населения, степень урбанизации и доступность банковских продуктов. В южных регионах более молодая структура населения и сравнительно высокая потребность в финансировании жилья и текущего потребления могут поддерживать спрос на кредиты. Дополнительную роль играет и значительная доля неформальной занятости, которая ограничивает возможности формирования регулярных сбережений.
В северных регионах более высокая доля старших возрастных групп и консервативная модель финансового поведения могут способствовать накоплению депозитов и более сдержанному использованию заёмных средств. Вместе с тем, соотношение кредитов и депозитов нельзя рассматривать как прямой показатель долговой нагрузки.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
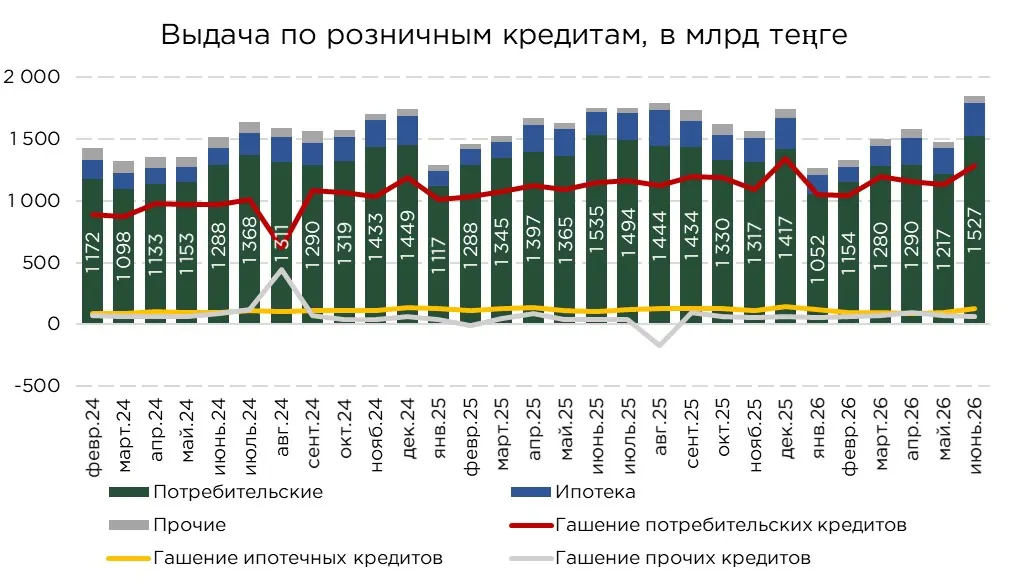
В июне объём новых розничных кредитов достиг ₸1,8 трлн, увеличившись на 25,5 % по сравнению с маем. Относительно июня прошлого года объём выдач вырос на 5,4 %. Месячное ускорение во многом имело сезонный характер и поддерживалось маркетинговыми кампаниями банков.
Основная активность была сосредоточена в потребительском сегменте, на который пришлось 83 % всех новых розничных кредитов. Существенную роль сыграли программы рассрочки и специальные предложения банков, стимулировавшие спрос населения на кредиты.
Выдача ипотечных кредитов также продемонстрировала заметное увеличение, прибавив за месяц 27,8 %.
Несмотря на июньское оживление, накопленная динамика остаётся слабее прошлогодней. За первое полугодие населению было выдано кредитов на ₸9,0 трлн, что на 3,6 % меньше, чем за аналогичный период прошлого года. Так, рост выдач в июне пока не компенсировал сдержанную активность предыдущих месяцев.
Потребительские кредиты сохранили доминирующее положение в структуре новых выдач. За шесть месяцев их объём составил ₸7,5 трлн, или около 84 % всей розничной выдачи. При этом показатель сократился на 6,5 % в годовом выражении. Ипотечный сегмент, напротив, продолжил расширяться. За первое полугодие было выдано ипотечных кредитов на ₸1,1 трлн, что на 12,4 % превышает уровень аналогичного периода прошлого года.
Наиболее выраженное сокращение в потребительском сегменте наблюдалось в автокредитовании. За 6 месяцев объём выдач снизился на 24,0 %, до ₸886,6 млрд. Для сравнения, объём выданных рассрочек достиг ₸1,7 трлн и почти в 2 раза превысил выдачу автокредитов. Однако даже в этом сегменте зафиксировано снижение на 1,5 % по сравнению с первым полугодием прошлого года.
Ослабление автокредитования связано с постепенным исчерпанием накопленного спроса после нескольких лет интенсивного роста. Ранее расширение льготных программ и специальные предложения автосалонов сделали приобретение новых автомобилей в кредит более доступным. Дополнительным фактором выступал высокий средний возраст автопарка, превышавший 20 лет, что формировало значительный отложенный спрос на его обновление.
После реализации части накопленного спроса рынок перешёл к более зрелой фазе. Высокая стоимость автомобилей, снижение доступности льготного финансирования и уже сформированная долговая нагрузка заёмщиков начали ограничивать дальнейшее расширение выдач.
Снижение выдачи рассрочек, в свою очередь, связано с ужесточением макропруденциальных требований и постепенным насыщением этого сегмента. Дополнительное давление оказывают ограничения долговой нагрузки и более осторожный подход банков к заёмщикам с несколькими действующими обязательствами.
Источник: данные НБРК, расчёты THE TENGE
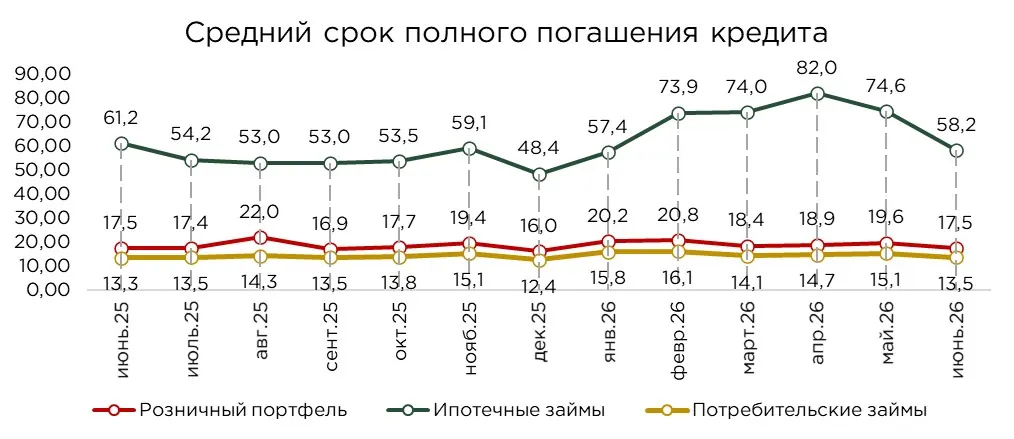
Несмотря на увеличение объёмов новых выдач, розничный кредитный портфель в июне продемонстрировал сравнительно сдержанный прирост, что указывает на одновременное ускорение выбытия задолженности в результате погашений и списаний, объём которых за месяц вырос на 13,9 %. На этом фоне расчётный средний срок кредитов населению сократился на 2,1 месяца и составил 17,5 месяца.
Схожая динамика наблюдалась в сегменте потребительского кредитования. Объём погашений и списаний увеличился на 13,9 %, а расчётный средний срок займов сократился на 1,7 месяца, до 13,5 месяца.
В структуре потребительских кредитов наиболее существенное увеличение погашений и списаний зафиксировано в автокредитовании (+19,8 %). В сегменте рассрочек рост составил 13,3 %, а по прочим залоговым потребительским кредитам 7,2 %. Соответственно, расчётный средний срок автокредита сократился на 5,8 месяца, до 31,7 месяца. По рассрочкам показатель уменьшился на 0,8 месяца, до 8,1 месяца, а по залоговым займам на 1,6 месяца, до 30,0 месяца.
В ипотечном сегменте выбытие задолженности ускорилось ещё заметнее. Объём погашений и списаний увеличился на 25,6 %, вследствие чего расчётный средний срок ипотечных кредитов сократился на 12,1 месяца и составил 52,0 месяца. Столь существенное месячное изменение связано с крупными разовыми погашениями, рефинансированием займов или закрытием кредитов при продаже залоговой недвижимости.
Досрочное погашение ипотеки не всегда означает стремление заёмщиков полностью отказаться от долговой нагрузки. В отдельных случаях оно сопровождает изменение жилищных потребностей, когда текущее жилье продается, действующий заём закрывается, а вместо него оформляется новый кредит на приобретение более просторной недвижимости.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/roznichnoe-kreditovanie-itogi-mesyatsa