Депозиты в экономике: итоги месяца
Корпоративные вклады показали максимальный прирост с начала года на фоне притока тенговой ликвидности.
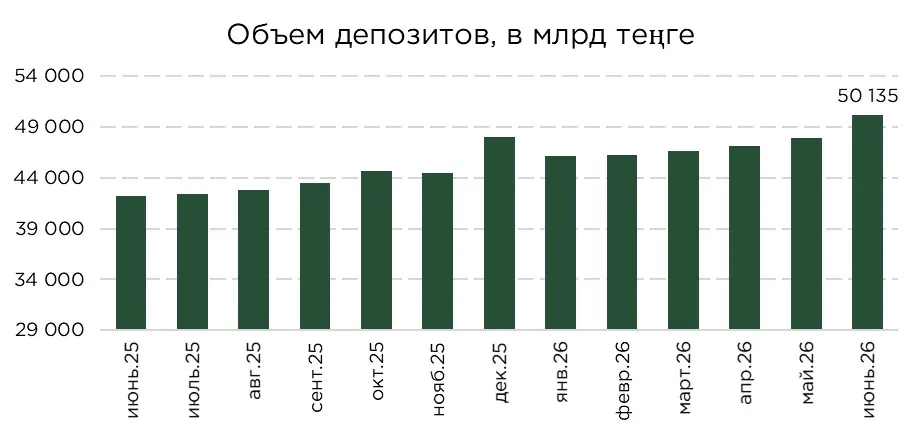
Объём депозитов по итогам июня достиг ₸50,1 трлн, увеличившись за месяц на ₸2,2 трлн, или на 4,6 %. Благодаря этому показатель впервые превысил уровень декабря прошлого года. Темпы роста оказались примерно втрое выше значений, зафиксированных как в предыдущем месяце, так и в июне прошлого года.
Источник: НБРК
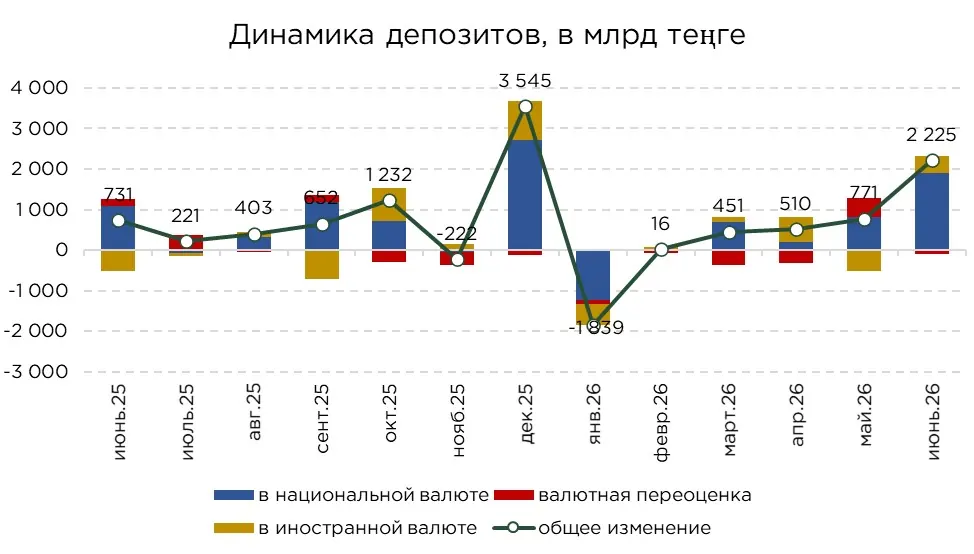
Рост депозитной базы наблюдался как в тенговом, так и в валютном сегментах. Основной вклад обеспечили депозиты в национальной валюте, увеличившиеся на ₸1,9 трлн и сформировавшие около 85 % совокупного прироста. Объём валютных депозитов вырос на ₸323,1 млрд.
Прирост тенговых вкладов был практически равномерно распределён между корпоративным и розничным сегментами. Депозиты бизнеса увеличились на ₸967,4 млрд, населения на ₸934,4 млрд.
В валютном сегменте динамика была разнонаправленной. Бизнес нарастил объём депозитов на ₸428,9 млрд, тогда как вклады населения сократились на ₸105,8 млрд. При этом без учёта отрицательной курсовой переоценки их объём увеличился бы на ₸426,1 млрд.
Источник: НБРК, расчёты THE TENGE
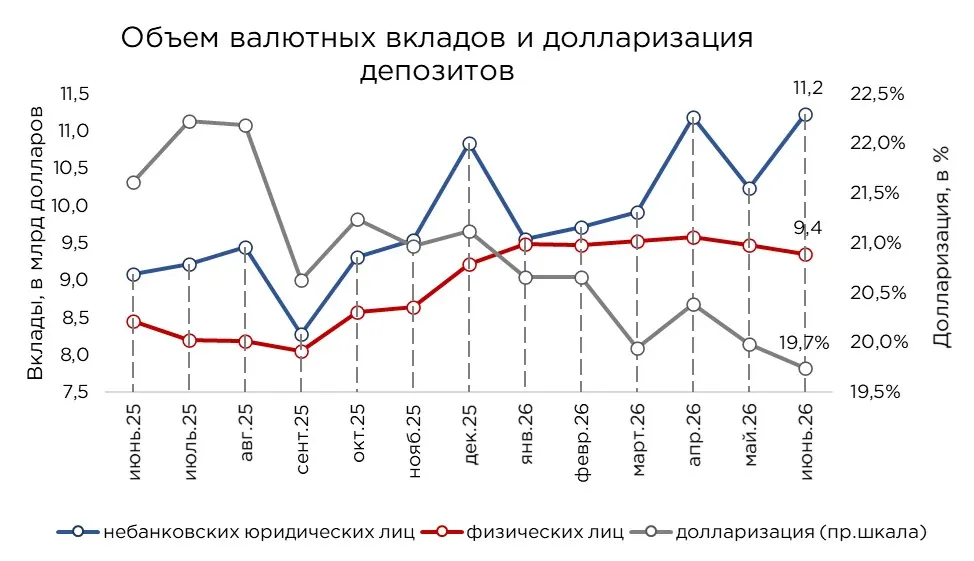
В долларовом выражении объём депозитов в иностранной валюте по итогам июня достиг $20,6 млрд, увеличившись за месяц на 4,5 %, или на $0,9 млрд. Рост был полностью обеспечен корпоративным сегментом: валютные вклады бизнеса увеличились на $1,0 млрд, тогда как депозиты населения сократились на $0,1 млрд. В результате объём валютных депозитов бизнеса составил $11,2 млрд, населения — $9,4 млрд.
Прирост корпоративных валютных депозитов, связан с поступлением экспортной выручки валютных займов компаний и квазигосударственных структур. А сокращение валютных вкладов населения могло быть связано с началом сезона отпусков и соответствующим увеличением расходов за рубежом. Данный тезис также согласуется с ростом спроса на наличные доллары и юани, зафиксированным в июне.
Несмотря на увеличение валютных депозитов в абсолютном выражении, общий уровень долларизации снизился за месяц на 0,2 п.п., до 19,7 %, поскольку тенговые вклады росли более высокими темпами. По сравнению с июнем прошлого года показатель сократился на 1,9 п.п. и остаётся на относительно низком уровне.
Сохранению низкой долларизации способствует значительный процентный дифференциал. Ставки по тенговым депозитам существенно превышают доходность валютных вкладов. В сочетании с относительно стабильным курсом тенге это поддерживает привлекательность сбережений в национальной валюте.
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
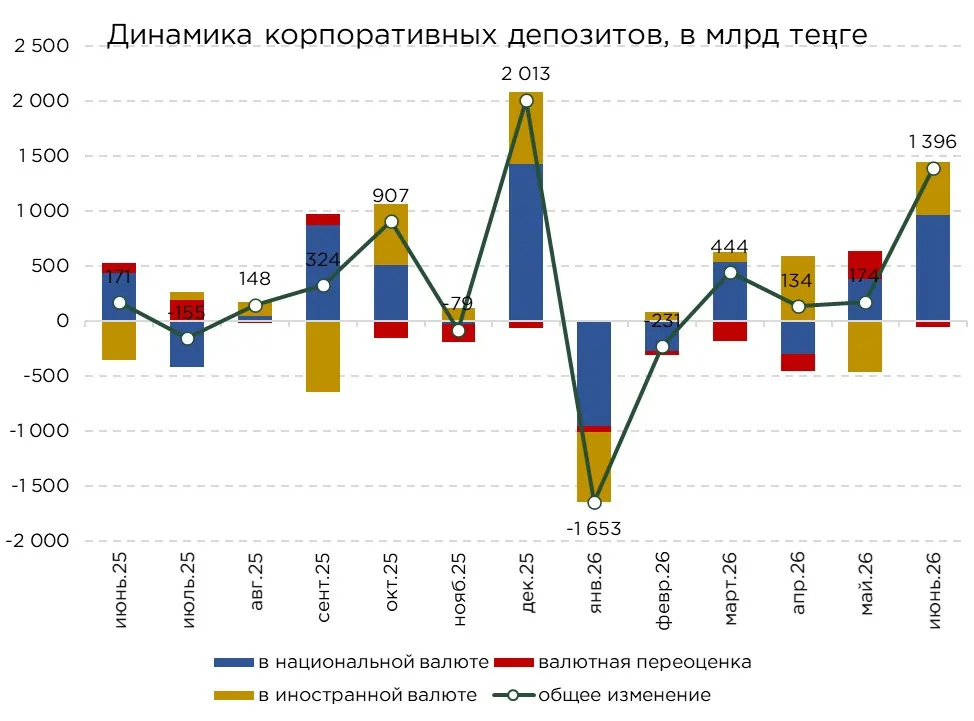
В июне объём корпоративных депозитов увеличился на ₸1,4 трлн, или на 6,7 %, достигнув ₸22,1 трлн. Месячный прирост оказался сопоставим с показателем декабря прошлого года и стал максимальным с начала текущего года.
Основной вклад обеспечили тенговые депозиты бизнеса, объём которых вырос на ₸967,4 млрд, или на 6,1 %. Валютные вклады увеличились на ₸428,9 млрд, или на 8,6 %. При этом, без учёта отрицательной курсовой переоценки их прирост был бы выше и составил ₸482,3 млрд.
Заметное увеличение тенговых депозитов бизнеса связано с расширением фискального стимулирования и ростом бюджетных расходов, которые формируют дополнительный приток ликвидности в корпоративный сектор. Кроме того, ускорение кредитования бизнеса во втором квартале, преимущественно за счёт льготных программ также способствовало росту депозитов, так как кредитные средства осели на счетах бизнеса до их последующего использования.
Источник: НБРК, расчёты THE TENGE
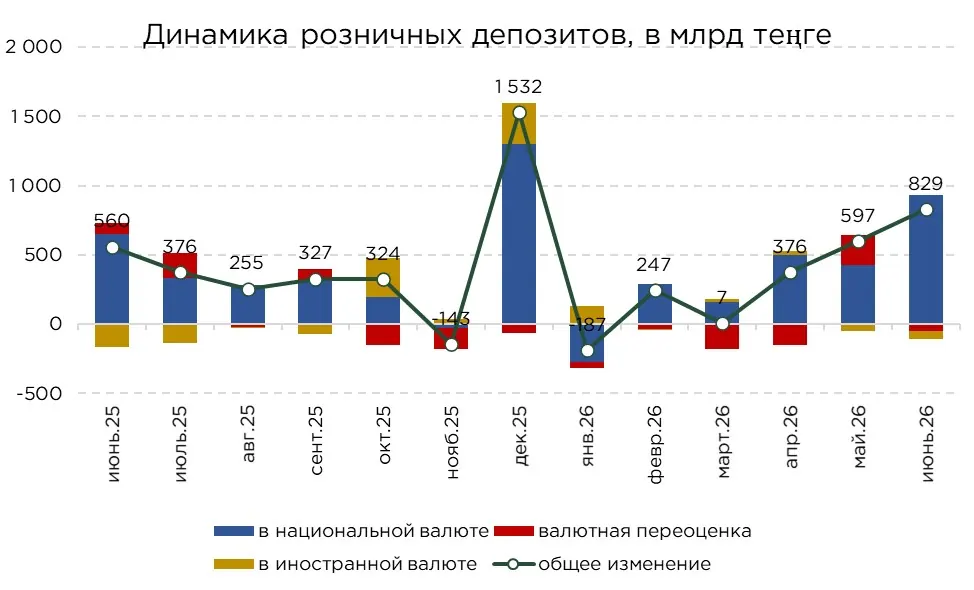
В июне розничные депозиты также показали максимальный прирост с начала года, увеличившись на ₸828,7 млрд. Вместе с тем вклад населения в совокупное расширение депозитной базы снизился до 37,2 % против 77,4 % месяцем ранее.
Рост был полностью обеспечен тенговыми вкладами, объём которых увеличился на ₸934,4 млрд. Валютные депозиты населения, напротив, сократились на ₸105,8 млрд. Около половины этого снижения, или ₸49,5 млрд, связано с отрицательной курсовой переоценкой.
Источник: НБРК, расчёты THE TENGE
Существенный приток средств на депозиты способствовал заметному увеличению чистых сбережений населения. По итогам июня их объём вырос на 27,8 % за месяц, а по сравнению с аналогичным периодом прошлого года прирост составил 134,6 %.
Несмотря на восстановление в последние месяцы, объём чистых сбережений всё ещё остаётся ниже пиковых уровней 2021 и 2022 годов. В целом, финансовый запас населения пока полностью не восстановился после периода ускоренного роста потребительских расходов и кредитования.
Ограничение доступа к заёмным средствам заставило часть населения активнее использовать собственные накопления для финансирования текущих и крупных покупок. Несмотря на макропруденциальные меры, экономика продолжает функционировать в режиме высокой инфляции с крайне высокими и незаякоренными инфляционными ожиданиями населения, что по-прежнему формирует проинфляционную модель потребительского поведения с повышенными текущими расходами. В результате средства, которые могли быть направлены на пополнение депозитов, использовались для покрытия расходов.

Источник: НБРК, расчёты THE TENGE
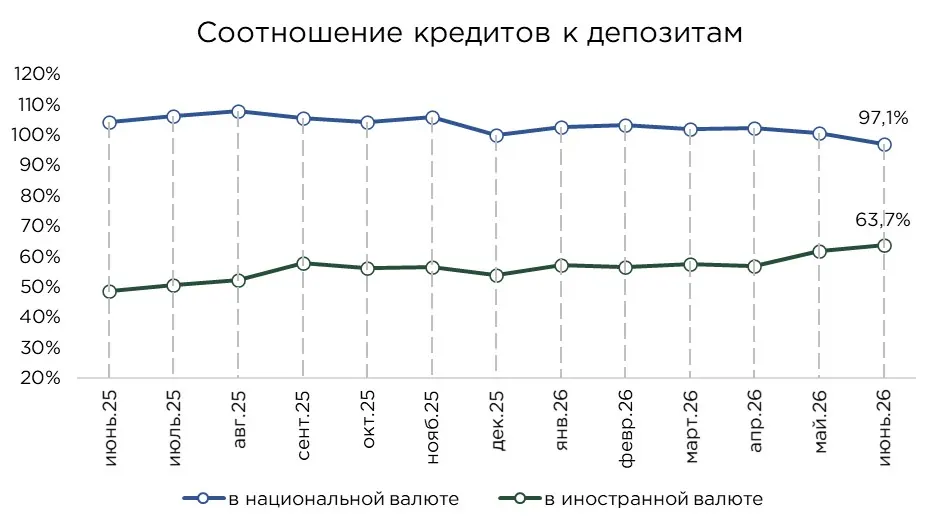
По итогам июня коэффициент соотношения кредитов к депозитам (далее LDR) снизился на 3,4 п.п. и составил 97,1 %. Снижение показателя связано с опережающим ростом депозитной базы относительно расширения кредитного портфеля.
В тенговом сегменте значение LDR сохраняется вблизи 100 %. Текущий объём выданных кредитов практически сопоставим с объёмом привлеченных депозитов. Следовательно, возможности для дальнейшего расширения кредитования во многом будут зависеть от устойчивости притока новых средств клиентов.
Соотношение валютных кредитов и депозитов, напротив, увеличилось на 1,8 п.п., до 63,7 %, однако остаётся заметно ниже уровня тенгового сегмента. Значительная часть валютных средств не трансформируется в кредиты из-за регуляторных ограничений, валютных рисков и ограниченного спроса со стороны заёмщиков, имеющих доходы в иностранной валюте.
В результате валютная ликвидность преимущественно формирует резерв устойчивости банков. Она используется для соблюдения пруденциальных нормативов, исполнения обязательств в иностранной валюте и управления валютной позицией, а не для наращивания кредитного портфеля.
Источник: НБРК, расчёты THE TENGE
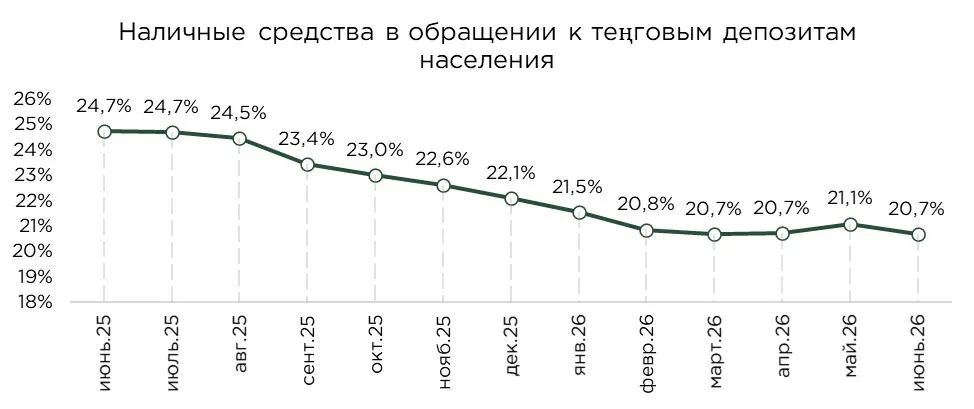
В июне объём наличных денег в обращении вырос на 2,1 %, до ₸4,9 трлн. Однако тенговые депозиты населения увеличивались более высокими темпами. В результате отношение наличности к розничным вкладам в национальной валюте снизилось на 0,3 п.п., до 12,1 %. С начала года показатель устойчиво сохраняется ниже 13 %.
В целом, увеличение наличной денежной массы не сопровождается сопоставимым ростом её доли относительно банковских сбережений. Напротив, большая часть свободных средств населения направляется на счета и депозиты, которые обеспечивают процентный доход и одновременно сохраняют высокую доступность средств.
Источник: НБРК, расчёты THE TENGE
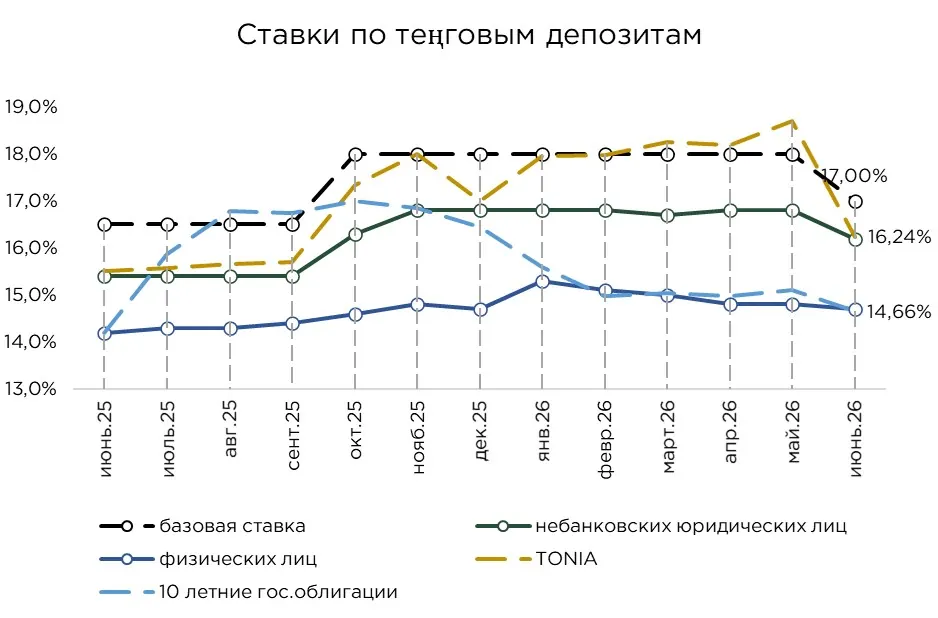
Июньское снижение базовой ставки не привело к пропорциональному удешевлению депозитного фондирования. При сокращении ставки НБРК на 1,0 п.п., ставки тенговых вкладов бизнеса уменьшились на 0,6 п.п., а розничных депозитов на 0,1 п.п. Для сравнения, ставка TONIA за месяц снизилась на 2,5 п.п., а доходность десятилетних государственных облигаций сократилась на 0,4 п.п..
Депозиты остаются одним из основных источников фондирования банков, поэтому на фоне высокой конкуренции за средства клиентов БВУ не спешат существенно пересматривать условия привлечения. Резкое снижение доходности могло бы привести к перетоку средств между банками или в альтернативные инструменты.
В розничном сегменте процентная ставка остаётся одним из главных факторов выбора банка. Поскольку базовые условия обслуживания во многих БВУ схожи, наряду с надёжностью банка и удобством мобильного приложения вкладчики всё больше ориентируются на доходность депозитных продуктов.
Корпоративные депозиты также сохраняют привлекательность. Их доходность по-прежнему превышает доходность долгосрочных государственных облигаций, тогда как высокая ликвидность и простота управления средствами делают депозиты более удобным инструментом для размещения временно свободных ресурсов бизнеса.
Различия в динамике ставок объясняются скоростью реакции отдельных сегментов рынка. Доходности государственных облигаций начали учитывать ожидаемое смягчение денежно-кредитной политики ещё до решения НБРК. Депозитные ставки, напротив, корректируются преимущественно после фактического изменения базовой ставки и с определённым временным лагом.
Источник: НБРК, расчёты THE TENGE
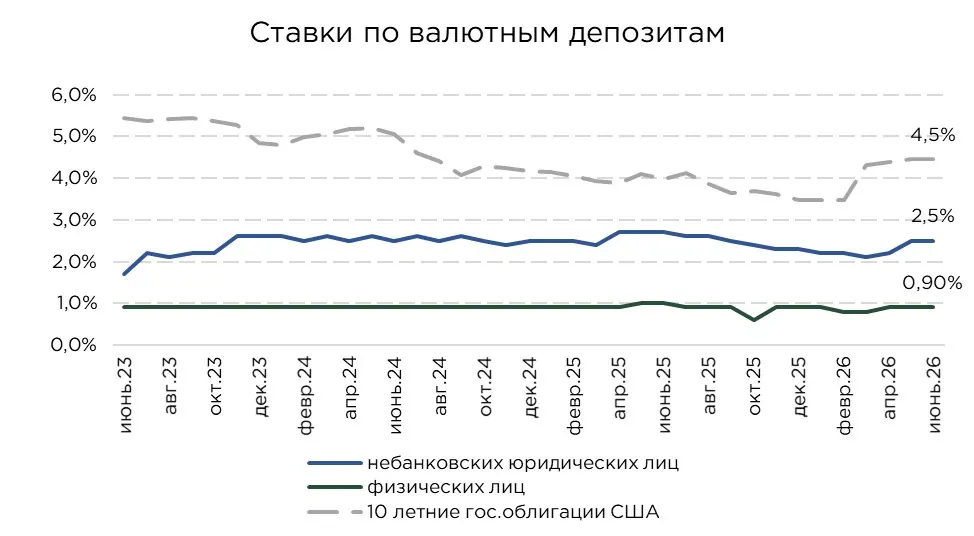
В июне ставки по валютным депозитам практически не изменились и составили 2,5 % для бизнеса и 0,9 % для населения. В розничном сегменте трансмиссия внешних долларовых ставок остаётся слабой, поскольку банки почти не корректируют условия валютных вкладов вслед за глобальным процентным циклом.
Существенный разрыв в доходности по-прежнему поддерживает привлекательность тенговых сбережений. Валютные депозиты населения выполняют преимущественно защитную функцию и используются для снижения курсовых рисков, а не для получения процентного дохода.
Для крупных компаний дополнительной альтернативой остаются внешние долговые инструменты. Доходность казначейских облигаций США составила около 4,5 %, что на 2,0 п.п. превышало среднюю ставку по корпоративным валютным депозитам в Казахстане.
Источник: НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/depoziti-v-ekonomike-obzor-za-mesyats