Экономика Казахстана замедляется, но инфляционное давление сохраняется
Темпы экономического роста приблизились к средним историческим значениям, однако высокая зависимость отдельных отраслей от государственного стимулирования продолжает создавать инфляционные риски.
Источник: данные БНС
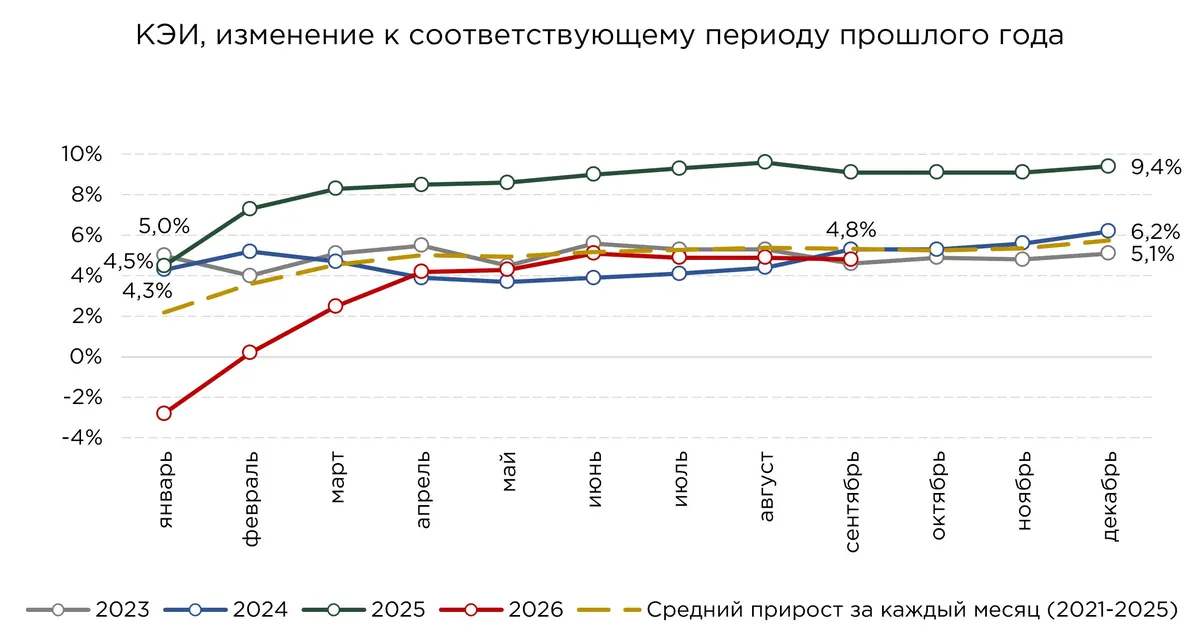
По итогам января–сентября 2026 года рост краткосрочного экономического индикатора (КЭИ) составил 4,8 % (+4,9 % за январь-август). Одним из факторов снижения стало ослабление динамики строительства, темп прироста которого сократился на 4,1 п.п. по сравнению с результатами января–августа.
Текущий прирост КЭИ существенно уступает результату аналогичного периода 2025 года, когда показатель достигал 9,1 %, а также находится на 0,5 п.п. ниже среднего значения за последние пять лет (5,3 %).
Приближение темпов роста КЭИ к историческим средним значениям, которые можно трактовать в качестве потенциального уровня, пока не сопровождается сопоставимой нормализацией ценовой динамики: инфляция, несмотря на замедление, остаётся двузначной.
Отчасти это отражает отложенное влияние активного расширения спроса в 2025 году. Фискальное стимулирование и рост потребительского кредитования усиливали расходы в экономике, а увеличение выпуска в строительстве, добыче, торговле и транспорте обеспечивало высокие совокупные темпы роста.
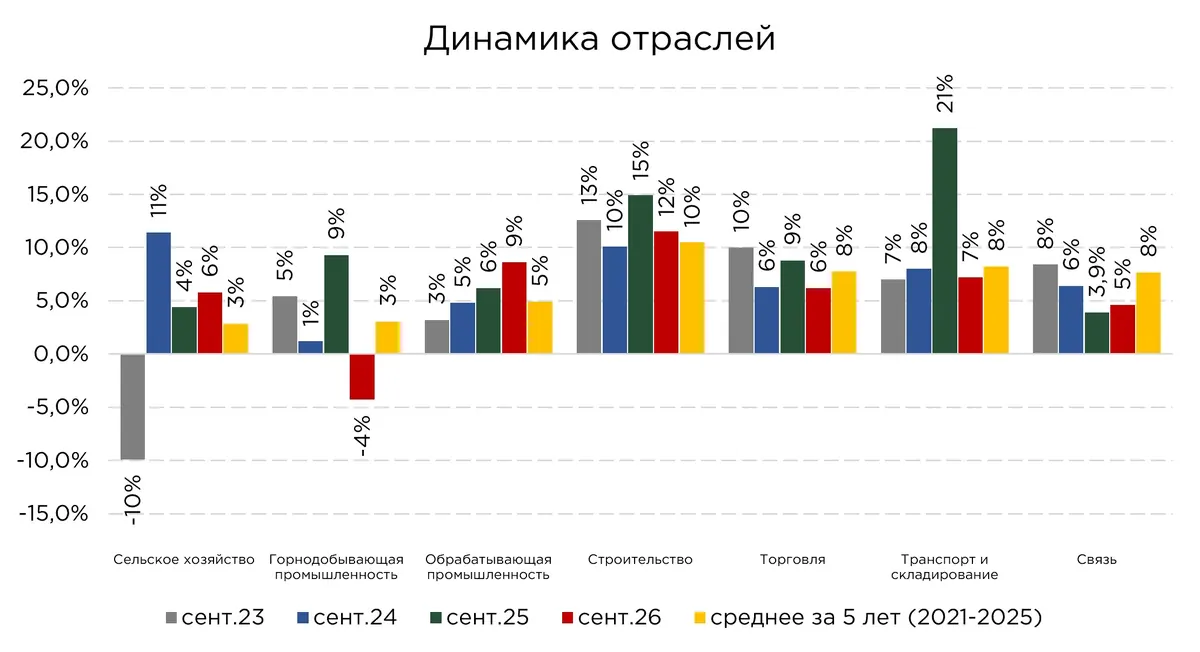
В отраслевом разрезе высокие темпы прироста сохраняются в строительстве (+11,5 % г/г), обрабатывающей промышленности (+8,6 % г/г) и торговле (+6,2 % г/г). Высокие темпы роста этих отраслей во многом поддерживаются активным фискальным и квазифискальным стимулированием, включая государственные заказы, инфраструктурные проекты, льготное финансирование и субсидируемые программы.
Основным сдерживающим фактором остаётся горнодобывающая промышленность, где выпуск сократился на 4,3 % г/г.
В сравнении со средними темпами прироста за пять лет перегрев наблюдается на стороне обрабатывающей промышленности, который превышает исторический ориентир на 3,7 п.п., в сельском хозяйстве — на 3,0 п.п., в строительстве — на 1,0 п.п. Отметим, что это значительное отклонение от средних уровней роста.
Источник: данные БНС
Параллельно текущие темпы роста секторов транспорта и складирования, торговли и связи складываются ниже своих исторических средних значений. Однако в сегменте транспорта и складирование такое статистическое снижение относительно средних уровней произошло на фоне взрывного роста прошлого года (+21 % январь-сентябрь прошлого года).
Текущий прирост краткосрочного экономического индикатора в 4,8 %, на фоне высокой базы прошлого года в 9,1 %, сконцентрированный на узком количестве отраслей и сегментов, по-прежнему может являться проинфляционным, несмотря на его статистическое нахождение около потенциального уровня.
Исходя из данных по ВВП за шесть месяцев 2026 года оценка вклада отдельных сегментов в ускорение экономики (+4,1 %) выглядит следующим образом: обрабатывающая промышленность — 30 %, оптовая и розничная торговля; ремонт автомобилей и мотоциклов — 23 %, строительство — 19 %, транспорт и складирование — 11 %.
Особого внимания заслуживает текущий значительный роста обрабатывающей промышленности, который позволил компенсировать значительное негативное влияние на экономику от спада горнодобывающей промышленности. На фоне снижения темпов роста расходов домохозяйств на конечное потребление подобный рекордный рост выглядит неоднозначным.
Столь значительное расширение выпуска обрабатывающей промышленности без соответствующей согласованности с расширением потребительских расходов может указывать на активное расширение преимущественно сегментов бизнес-бизнес и бизнес-государство.
По нашей оценке, практически половина текущего ускорения обрабатывающей промышленности приходится на рост машиностроения, где основу составляет: производство автомобилей, прицепов и полуприцепов (24 % от текущего роста обрабатывающей промышленности) и ремонт, установка машин и оборудования (12,5 % от текущего роста обрабатывающей промышленности).
Около 20 % текущего роста обрабатывающей промышленности приходится на ускорение производства продуктов питания. Из которого 6,7 % составляет ускорение одного подсегмента — производство растительных и животных масел и жиров. Ещё 3,2 % вклада приходится на производство готовых кормов для животных и 3,2 % на производство прочих продуктов питания — итого, чуть больше половины ускорения пищевой промышленности этого года. Ещё 14,5 % от роста обрабатывающей промышленности пришлось на химическое производство. В совокупности эти три сегмента дали 80 % ускорения обрабатывающей промышленности этого года.
Значимую роль в текущем росте экономике играет строительство, формирующее спрос на машины и оборудование, металлические изделия, химическую продукцию и строительные материалы. Через эти связи государственные и инфраструктурные проекты поддерживают выпуск в смежных производствах.
Строительная активность сосредоточена преимущественно в инфраструктурном сегменте, тогда как предложение нового жилья не в полной мере соответствует спросу, дополнительно поддерживаемому льготной ипотекой. При ограниченном вводе объектов стимулирование покупательской активности усиливает давление на цены. В результате часть эффекта льготных программ переходит в удорожание квадратного метра, ограничивая улучшение доступности жилья.
Государственные расходы поддерживают спрос, тогда как высокие ставки сдерживают его через рыночное кредитование, что повышает стоимость финансирования для частного бизнеса и ограничивает инвестиции вне льготных программ. Устойчивость роста будет зависеть от того, насколько государственное стимулирование способствует расширению предложения и повышению производительности, создавая условия для замедления инфляции.
На данный момент мы наблюдаем как статистически более низкие темпы роста, близкие к потенциалу экономики, продолжают продуцировать повышенный уровень инфляции. Это, в свою очередь, косвенно указывает на значительное снижение предельной полезности от осуществляемого стимулирования экономики.
В результате, текущий рост экономики достаточно сильно зависим от инвестиционного спроса, заказов бизнеса и государственного сектора, приобретая сильную проциклическую привязку к фискальному и квазифискальному стимулированию.
Источник: данные БНС
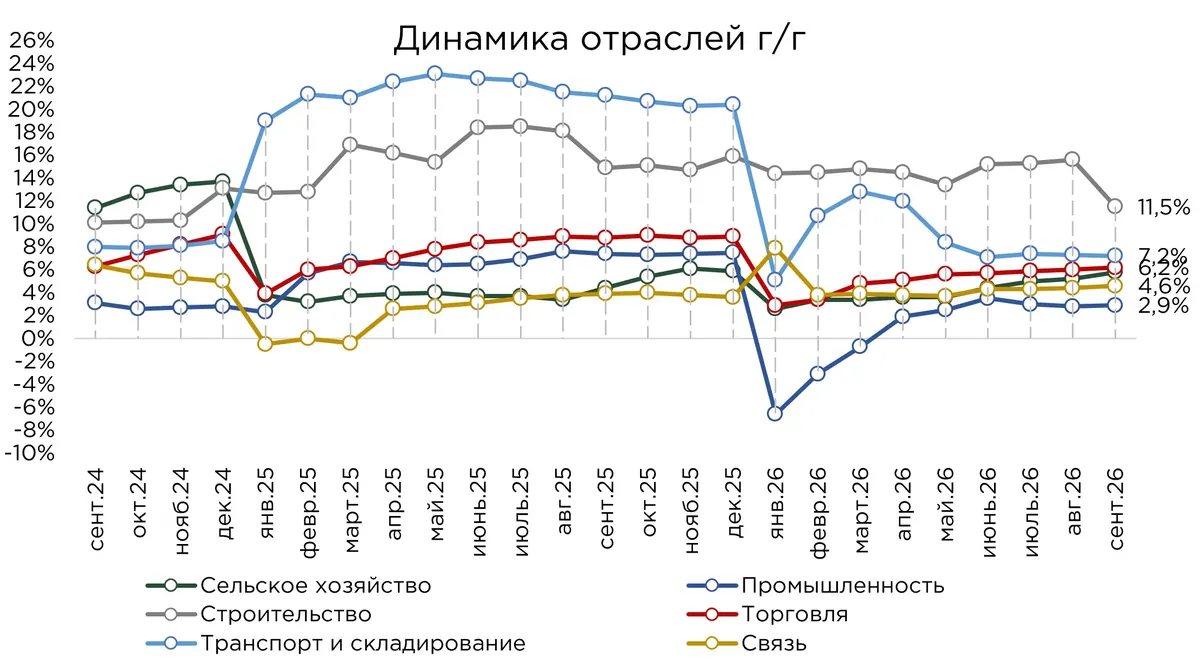
По итогам января–сентября 2026 года промышленное производство выросло на 2,9 %. Общую динамику сдерживало сокращение добычи нефти на 8,3 %, тогда как основным источником роста оставалась обрабатывающая промышленность.
В начале года на объёмы добычи нефти повлияли плановые ремонтные работы на крупных месторождениях. В последующие месяцы дополнительным сдерживающим фактором стали перебои в работе экспортной инфраструктуры КТК, в том числе вследствие атак, сопровождавшихся временной приостановкой отгрузок. Зависимость нефтяного сектора от бесперебойной работы экспортных маршрутов усиливает влияние подобных ограничений на промышленную динамику в целом.
Обрабатывающая промышленность за девять месяцев выросла на 8,6 %, превысив средний темп прироста за последние пять лет на 3,7 п.п. Сектор продолжает расширяться существенно быстрее экономики в целом, частично компенсируя сокращение выпуска в добывающих отраслях.
Усиление роли переработки отражается и в структуре экономики. По оперативным данным за первое полугодие 2026 года, доля обрабатывающей промышленности достигла 14,0 % ВВП, превысив долю горнодобывающего сектора — 12,6 %. При этом на переработку пришлось около 30,6 % совокупного прироста экономики.
По итогам января–сентября 2026 года объём строительных работ увеличился на 11,5 %, однако темп прироста снизился на 4,1 п.п. относительно января–августа. Расширение отрасли во многом поддерживается инфраструктурными проектами. На строительство нежилых зданий пришлось 21,4 % объёма работ, дорог и автомагистралей — 15,6 %, жилых зданий — 12,6 %, железных дорог и метрополитена — 9,4 %.
Вместе с тем, показатели ввода объектов демонстрируют противоположную динамику. Количество введённых в эксплуатацию объектов сократилось на 5,7 %, а их совокупная площадь на 6,7 % г/г. Ещё более существенное снижение зафиксировано по фактической стоимости введенных объектов на 70,0 %. Столь резкое сокращение стоимости с большим сомнением отражает сопоставимое снижение реальной себестоимости строительства и выглядит аномальной с учётом текущей инфляции, удорожания строительных материалов и роста затрат на оплату труда.
На рынке жилья сохраняется высокий спрос, поддерживаемый расширением ипотечного кредитования. При этом средние фактические затраты на строительство одного квадратного метра жилья выросли на 2,4 % г/г, тогда как стоимость продажи нового жилья увеличилась на 14,6 %.
Расширение строительной отрасли во многом опирается на фискальное стимулирование и реализацию инфраструктурных проектов. Через спрос на металлоконструкции, цемент, бетон, химические добавки и оборудование строительство поддерживает выпуск в отдельных сегментах обрабатывающей промышленности. Вместе с тем, высокая зависимость от бюджетных расходов, ускоренный рост цен на жильё и расхождение между объёмом выполненных работ и вводом объектов усиливают риски перегрева и снижают устойчивость текущей динамики.
Транспорт и складирование остаются одним из ключевых источников экономического роста. Несмотря на эффект высокой базы прошлого года, сектор сохраняет устойчивую динамику, хотя текущие темпы увеличения выпуска составили 7,2 % и на 1,0 п.п. уступают среднему показателю за последние 5 лет.
Сектор транспорта продемонстрировал замедление по объемам перевозки грузов (+0,9 %) при незначительном приросте перевозки пассажиров (+3,4 %). Слабая динамика грузового сегмента во многом связана с сокращением транспортировки нефти на фоне снижения объёмов её добычи.
Рост торговли сопровождается заметным расширением внешнеторгового оборота, по итогам января–августа 2026 года он увеличился на 25,4 %. Экспорт товаров вырос на 43,8 %, тогда как импорт — на 2,8 %. Подобное увеличение экспорта также поддерживает высокие темпы прироста экономики.
Во внутренней торговле оптовый сегмент растёт быстрее розничного, прирост составил 7,0 % и 4,5 % соответственно. Наиболее высокую динамику демонстрируют продовольственные товары, продажи которых увеличились на 15,0 % в оптовой торговле и на 10,1 % в розничной. В непродовольственном сегменте показатели заметно скромнее — 6,0 % и 1,6 % соответственно.
Подобная структура согласуется с более сдержанным потребительским спросом, продажи продуктов питания растут значительно быстрее покупок непродовольственных товаров. Одним из основных факторов выступает давление инфляции на бюджеты домохозяйств, повышающее долю обязательных расходов и ограничивающее возможности для крупных покупок. Дополнительно спрос сдерживается на фоне замедления выдачи потребительского кредитования.
По итогам января–сентября 2026 года рост сельского хозяйства ускорился до 5,8 % г/г. Текущая динамика заметно превышает средние темпы последних лет и поддерживается двузначным увеличением инвестиций в основной капитал отрасли.
Рост капитальных вложений постепенно расширяет производственные возможности сельскохозяйственных предприятий. Инвестиции направляются на обновление техники, модернизацию инфраструктуры, увеличение и более эффективное использование посевных площадей, а также повышение производительности труда. Поскольку реализация подобных проектов требует времени, текущие результаты во многом отражают инвестиционные решения, принятые в предыдущие периоды.
Основным источником роста остаётся растениеводство, прежде всего увеличение производства зерновых и масличных культур. Дополнительную поддержку отрасли обеспечивают государственные субсидии, льготное кредитование, грантовое финансирование и другие инструменты стимулирования. Они снижают стоимость капитала для производителей и позволяют ускорить техническое обновление хозяйств. Расширение сельскохозяйственного производства формирует мультипликативный эффект для смежных отраслей за счёт увеличения спроса на технику, удобрения, корма, логистику и переработку.
По итогам января-сентября 2026 года сектор информации и связи вырос на 4,6 % г/г. Текущая динамика остаётся сравнительно сдержанной и на 3,1 п.п. уступает средним темпам прироста за последние пять лет. Вместе с тем, отрасль демонстрирует значительное увеличение инвестиций в основной капитал, эффект от которых будет проявляться постепенно, по мере ввода новой инфраструктуры и расширения цифровых мощностей.
Внутри сектора наблюдается существенное перераспределение доходов между отдельными видами телекоммуникационных услуг. Объём услуг мобильной связи увеличился на 150,2 % г/г, тогда как услуги доступа к интернету через фиксированные проводные и беспроводные сети сократились на 34,9 %.
Столь резкое расхождение не связано с изменением потребительского спроса и объясняется трансформацией тарифной политики операторов и особенностями статистического учета. Телекоммуникационные компании все чаще объединяют мобильную связь, домашний интернет и другие цифровые сервисы в единые пакетные предложения. В результате часть доходов, ранее учитывавшихся в сегменте фиксированного интернета перераспределена в категорию мобильных услуг. Для потребителей такие тарифы удобнее и зачастую выгоднее раздельной оплаты нескольких сервисов. Так, число абонентов сотовой связи выросло на 3,0 %, в то время как число абонентов фиксированного Интернета выросло на 11,0 %.
Краткосрочный экономический индикатор (КЭИ) — рассчитывается для определения состояния экономики в Казахстане. КЭИ рассчитывается по реальному темпу роста 6 отраслей, которые составляют свыше 60 % от ВВП: это сельское хозяйство, промышленность, строительство, торговля, связь, транспорт и складирование. КЭИ является опережающим индикатором, выступающий в качестве прокси индикатора ВВП.
Оригинал: https://the-tenge.kz/articles/rost-ekonomiki-priblizilsya-k-srednim-znacheniyam