Обзор рентабельности БВУ: итоги месяца
Показатели ROAE и ROAA указывают на постепенное ухудшение отдачи на капитал и активы.
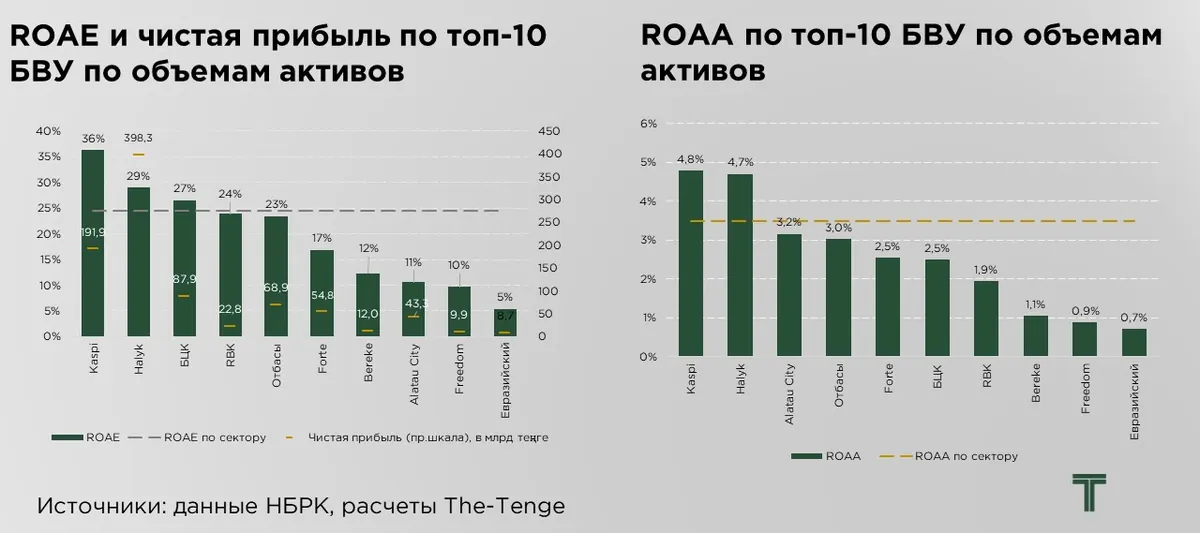
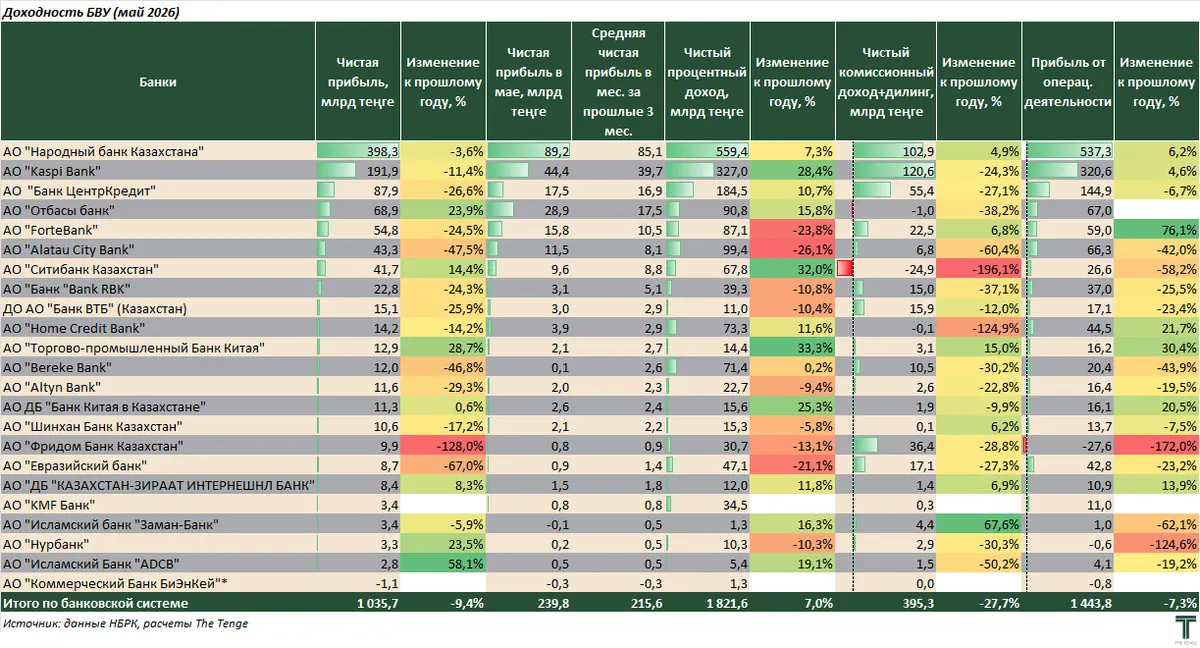
Чистая прибыль банковского сектора Казахстана по итогам января-мая 2026 года составила ₸1,0 трлн. В мае банки заработали ₸239,8 млрд, что на 11,2 % превышает среднемесячный показатель за предыдущие три месяца.
Несмотря на уверенный результат мая, в годовом выражении прибыльность сектора продолжает снижаться. По сравнению с январём-маем 2025 года совокупная чистая прибыль БВУ сократилась на 9,4 %.
Ключевым фактором ухудшения финансового результата стало замедление роста доходов от основной деятельности. Совокупная прибыль от операционной деятельности снизилась на 7,3 % г/г. При этом чистые процентные доходы продолжили расти (+7,0 %), однако данный рост был частично нивелирован существенным сокращением чистого комиссионного дохода и доходов от дилинговых операций (−27,7 %). Дополнительное давление на финансовые результаты оказал рост операционных расходов на 11,8 % г/г.
Структура прибыли банковского сектора остаётся высококонцентрированной. Более половины совокупной прибыли системы формируют Kaspi Bank и Halyk Bank, на которые приходится около 57 % общего финансового результата. При этом доля одного только Halyk Bank составляет 38 % чистой прибыли сектора.
Значимый вклад в формирование прибыли также обеспечивают БЦК (₸87,9 млрд), Отбасы Банк (₸68,9 млрд), ForteBank (₸54,8 млрд), Alatau City Bank (₸43,3 млрд), Ситибанк Казахстан (₸41,7 млрд) и Bank RBK (₸22,8 млрд). На эти шесть банков приходится около 31 % совокупной прибыли сектора.
Вместе с тем, для большинства БВУ характерно снижение чистой прибыли относительно прошлого года. Помимо замедления темпов кредитования, на финансовые результаты оказывает влияние рост налоговой нагрузки вследствие повышения ставки корпоративного подоходного налога для банковского сектора.
Наиболее существенное сокращение прибыли зафиксировано у Евразийского банка (−67,0 %), Alatau City Bank (−47,5 %) и Bereke Bank (−46,8 %). Так, у Alatau City Bank чистый процентный доход сократился на 26,1 %, а чистый комиссионный доход и доходы от дилинга на 60,4 %. Аналогичная ситуация наблюдается в Евразийском банке, где чистый процентный доход снизился на 21,1 %, а чистый комиссионный доход и доходы от дилинговых операций — на 27,3 %. В Bereke Bank основным фактором снижения прибыли стало сокращение чистого комиссионного дохода и доходов от дилинга на 30,2 %.
Отдельного внимания заслуживает ситуация в Home Credit Bank, Halyk Bank и Kaspi Bank. Несмотря на рост прибыли от операционной деятельности, итоговая чистая прибыль этих банков сократилась. Основной причиной стало существенное увеличение расходов на кредитный риск. Так, объём нетто-провизий вырос у Home Credit Bank на 69,8 %, у Halyk Bank на 38,8 %, а у Kaspi Bank на 37,8 %. В целом, БВУ переходят к консервативному подходу оценки рисков, что и сказывается на конечной чистой прибыли.
Положительная динамика прибыли наблюдается, преимущественно, у дочерних иностранных банков, которые традиционно менее активно участвуют в кредитовании и в большей степени ориентируются на обслуживание корпоративных клиентов и транзакционный бизнес.
Среди отечественных банков наиболее заметный прирост чистой прибыли продемонстрировал Отбасы Банк (+23,9 %). Рост финансового результата во многом связан с активным расширением ипотечного кредитования, которое к концу мая стало основным драйвером роста кредитного портфеля банковского сектора, опередив потребительское кредитование по темпам прироста. Благодаря доступной ресурсной базе и относительно низкой стоимости фондирования банк продолжает успешно конвертировать рост кредитного портфеля в увеличение чистых процентных доходов и прибыли.
Отрицательный финансовый результат по итогам периода сохраняется у BNK Finance. Банк продолжает находиться на этапе масштабирования бизнеса и адаптации своей операционной модели, что пока сопровождается убытками и повышенными расходами на развитие.
Рентабельность БВУ
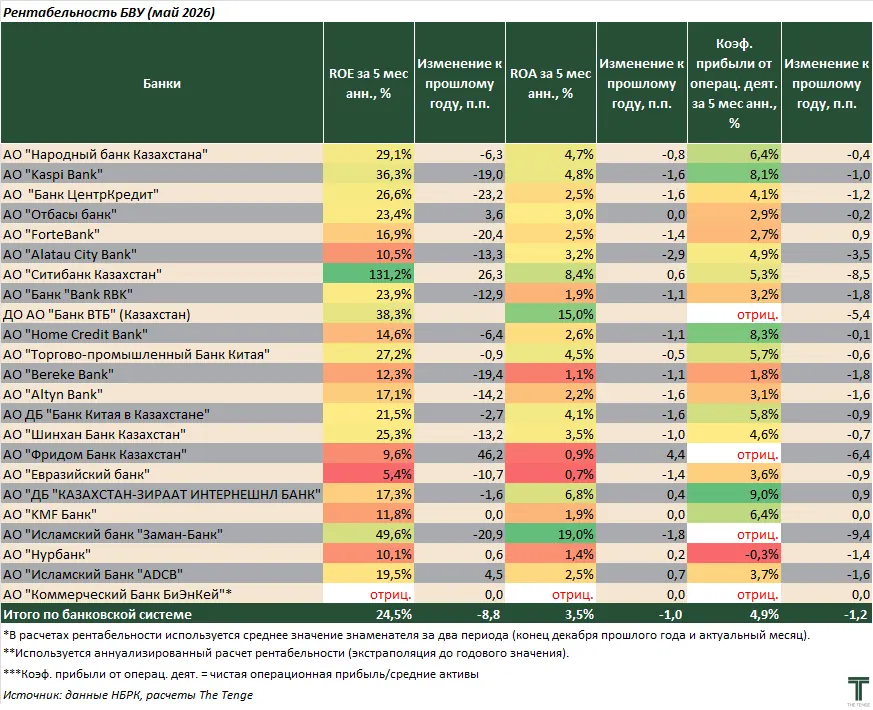
Снижение чистой прибыли при продолжении роста активов и капитала привело к ухудшению показателей рентабельности банковского сектора. По сравнению с аналогичным периодом прошлого года рентабельность капитала сократилась на 8,8 п.п., а рентабельность активов на 1,0 п.п..
По итогам января–мая 2026 года рентабельность среднего капитала банковского сектора в годовом исчислении, или ROAE, составила 24,5 %.
Среди крупных БВУ значение выше среднерыночного уровня отмечается только у Kaspi Bank (36,3 %), Halyk Bank (29,1 %) и Банка ЦентрКредит (26,6 %).
При этом совокупный показатель по сектору заметно завышается за счёт Ситибанка, ROAE которого достиг 131,2 %. Столь высокое значение связано со спецификой его бизнес-модели, банк зарабатывает, в основном, за счёт конвертации валют, а не за счёт традиционного кредитования. Без учёта Ситибанка средний уровень ROAE по сектору составил бы около 21,3 %.
Помимо Ситибанка, высокие показатели рентабельности капитала зафиксированы у исламского Заман банка — 49,6 %, ВТБ — 38,3 % и Торгово-промышленного банка Китая — 27,2 %.
Среди отечественных банков выделяется Отбасы Банк, ROAE которого составил 23,4 %. По уровню рентабельности капитала он опережает ряд классических универсальных БВУ, включая Евразийский банк — 5,4 %, Alatau City Bank — 10,5 %, Home Credit Bank — 14,6 % и ForteBank — 16,9 %.
Высокая рентабельность Отбасы Банка примечательна тем, что с учётом относительно небольшого процентного спреда и умеренного уровня маржи. Банк компенсирует невысокую доходность отдельных операций эффектом масштаба, активно наращивая объёмы ипотечного кредитования и используя устойчивую базу относительно дешёвого фондирования, сформированную преимущественно за счёт жилищных сбережений населения.
По сравнению с прошлым годом положительная динамика ROAE наблюдается только у отдельных игроков. Наиболее заметно показатель вырос у Ситибанка на 26,3 п.п. и Отбасы Банка на 3,6 п.п.. У остальных БВУ рентабельность капитала снизилась, что связано с замедлением роста прибыли, увеличением капитальной базы и повышением расходов на формирование провизий.
Схожая динамика наблюдается и по рентабельности активов. По итогам января–мая 2026 года ROAA банковского сектора составила 3,5 %, снизившись на 1,0 п.п. по сравнению с аналогичным периодом прошлого года.
Среди крупных БВУ значение выше среднерыночного уровня сохраняется только у Kaspi Bank — 4,8 % и Halyk Bank — 4,7 %. Среди прочих БВУ высокие значения ROAA зафиксированы у Заман банка — 19,0 %, ВТБ — 15,0 %, Ситибанка — 8,4 % и Казахстан-Зираат Интернешнл Банка — 6,8 %. Без учёта этих банков средний уровень ROAA по системе составил бы около 2,7 %.
На этом фоне выделяется Alatau City Bank, ROAA которого составила 3,2 %. Среди крупных БВУ это третий результат после Kaspi и Halyk. При этом по уровню ROAE банк находится среди аутсайдеров сектора.
Расхождение между двумя показателями объясняется значительным объёмом собственного капитала Alatau City Bank. Существенная часть капитальной базы была сформирована в периоды получения государственной поддержки и пока не в полной мере трансформирована в доходные активы, прежде всего, в кредитный портфель. В результате банк демонстрирует приемлемую доходность активов, однако избыточный относительно масштабов бизнеса капитал снижает эффективность его использования и оказывает давление на ROAE.
Высокие номинальные показатели рентабельности капитала в банковском секторе не всегда означают фактическое создание стоимости для акционеров. ROAE необходимо оценивать не отдельно, а в сопоставлении с рыночной доходностью и стоимостью капитала в теңге. В условиях высокой безрисковой ставки банк создает экономическую стоимость только в том случае, если его рентабельность капитала превышает требуемую инвесторами доходность с учетом принимаемого риска.
Для оценки эффективности банков недостаточно сопоставлять только объём прибыли или фактический уровень рентабельности. Важно учитывать, превышает ли фактическая рентабельность капитала доходность, которую инвесторы требуют за вложения в банковский сектор Казахстана.
В качестве такого ориентира используется стоимость собственного капитала, рассчитанная по модели CAPM. При доходности 5-летних теңговых государственных облигаций в качестве безрисковой ставки требуемая доходность на капитал по итогам мая составила 26,7 %.
Если рентабельность превышает требуемую доходность, банк генерирует положительную экономическую прибыль и увеличивает стоимость вложенного капитала. При обратной ситуации финансовый результат остаётся положительным в бухгалтерском выражении, однако его недостаточно для компенсации инвестиционного риска.
На казахстанском фондовом рынке наиболее активно представлены акции четырёх банков — Halyk Bank, Kaspi Bank, Банка ЦентрКредит и ForteBank. Сопоставление их рентабельности капитала с расчётной стоимостью капитала показывает существенную разницу в способности публичных БВУ создавать стоимость для акционеров.
Наиболее устойчивое преимущество сохраняет Kaspi Bank. Его ROAE превышает стоимость капитала на 9,4 п.п. против 8,8 п.п. месяцем ранее. Таким образом, банк не только покрывает требуемую инвесторами доходность, но и формирует наиболее значительный запас избыточной рентабельности среди публичных БВУ.
Положение Halyk Bank также улучшилось. Разница между ROAE и стоимостью капитала составила 2,2 п.п., тогда как месяцем ранее показатель находился на уровне 1,8 п.п..
У Банка ЦентрКредит ситуация ухудшилась. В мае разница между ROAE и стоимостью капитала составила −0,3 п.п. против положительных 0,1 п.п. месяцем ранее. Хотя разрыв остаётся небольшим, его переход в отрицательную область указывает на снижение эффективности использования капитала. Текущая рентабельность БЦК практически покрывает стоимость собственного капитала, однако пока не обеспечивает устойчивого создания дополнительной стоимости для инвесторов.
Наиболее слабая позиция сохраняется у ForteBank. Его ROAE оказался ниже стоимости капитала на 10,0 п.п.. При этом по сравнению с апрелем, когда отрицательный разрыв составлял 11,8 п.п., ситуация несколько улучшилась. Несмотря на положительную динамику, масштаб разрыва остаётся значительным. Текущая доходность капитала ForteBank не компенсирует инвесторам требуемую премию за риск.
Таким образом, среди публичных банков наиболее убедительный результат с точки зрения создания акционерной стоимости демонстрирует Kaspi Bank.
Оригинал: https://the-tenge.kz/articles/rentabelnost-bvu-itogi-mesyatsa