Между ии-бумом и войной: три сценария от PWC
Четыре сектора экономики, которые защитят капитал в условиях глобального кризиса
Изображение: Freepik/Magnific (сгенерировано с использованием ИИ)
Мировая экономика оказалась на стыке двух мощных факторов, действующих в противоположных направлениях. С одной стороны — мощный технологический бум и колоссальные инвестиции в искусственный интеллект. С другой — масштабный геополитический шок, вызванный военным конфликтом США-Израиля и Ирана. Кризис вышел далеко за рамки цен на бензин. Из-за сбоев в поставках химического сырья под угрозой оказались производство передовых чипов для ИИ, выпуск медицинских товаров и глобальный рынок удобрений и продовольствия. Аналитики PwC в квартальном прогнозе представили три основных сценария развития мировой экономики. Среди ключевых факторов: пропускная способность Ормузского пролива, физическое разрушение энергетической инфраструктуры, доступность химического сырья и удобрений, энергетический аппетит ИИ-сектора и реакция центральных банков. В выигрыше останутся оборонная промышленность, кибербезопасность, альтернативная энергетика и разработчики ИИ. Под ударом окажутся традиционная промышленность из-за сжатия маржи, автопром, ритейл и сектор роскоши и туризма из-за падения дискреционных расходов граждан.
Ещё до недавней военной эскалации на Ближнем Востоке трансформация в сфере ИИ уже меняла бизнес-модели и становилась центральной опорой для ожиданий роста, при этом гиперскейлеры, производители чипов и поставщики облачной инфраструктуры запускали новый инвестиционный цикл. Сейчас эта динамика омрачена геополитическими потрясениями. Война США и Израиля против Ирана нарушила потоки нефти и сжиженного природного газа через Ормузский пролив, через который проходит почти 20 % ежедневного мирового спроса на нефть и СПГ. Фатих Бироль, исполнительный директор Международного энергетического агентства, и ветеран энергетической отрасли Дэниел Ергин назвали этот сбой самым серьёзным шоком для поставок нефти за всю историю наблюдений. Вдобавок к этому страны-экспортёры энергоносителей из Совета сотрудничества арабских государств Персидского залива (ССАГПЗ) также являются важнейшим звеном в нефтехимической промышленности и глобальной цепочке поставок удобрений. Длительный сбой в поставках критически важного сырья, такого как мочевина, аммиак и гелий, вызовет цепную реакцию, которая отразится на мировом производстве полупроводников и поставках продовольствия.
Даже если соглашение будет достигнуто в ближайшее время, мы считаем, что военный конфликт, скорее всего, будет иметь долгосрочные последствия, которые приведут к волнообразным шокам предложения, способным парализовать глобальные цепочки поставок на месяцы вперёд. Одни только логистические проблемы — вывод гружёных танкеров из залива, перенаправление судов, идущих под балластом, в порты, перезапуск остановленного производства — означают, что значительный дефицит предложения уже заложен в систему. Более того, затяжные удары Ирана по производственным и нефтеперерабатывающим мощностям экспортёров ССАГПЗ и Ирака, вероятно, оставили структурные шрамы на мировых энергетических рынках, при этом крайне мало внимания уделяется капиталовложениям, необходимым для ремонта этих объектов и возобновления объёмов производства, существовавших до конфликта.
Основные сырьевые товары, перемещаемые через Ормузский пролив, в килотоннах
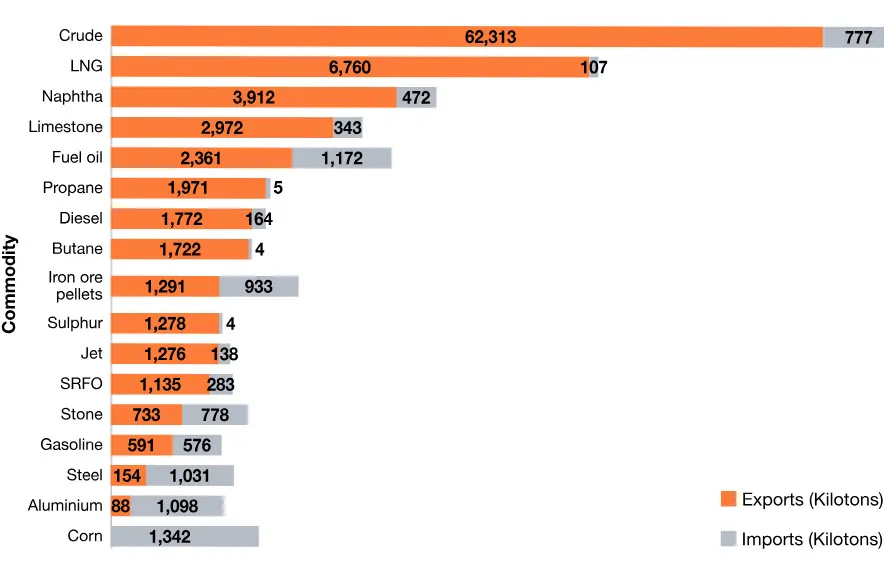
Источник: Kpler
Примечание. Объёмы торговли основаны на данных по Саудовской Аравии, ОАЭ, Бахрейну, Катару, Кувейту, Оману, Ирану и Ираку.
Глобальные сценарии и региональный прогноз
Хотя меморандум о взаимопонимании между США и Ираном сгладил бы самые серьёзные риски ухудшения ситуации в мировой экономике, он, скорее всего, сделал бы не более чем продлил режим прекращения огня на 60 дней и открыл переговоры по ядерной программе Ирана. Базовый сценарий аналитиков предполагает затяжной конфликт, сопровождающийся периодическими столкновениями и лишь постепенным открытием Ормузского пролива. При таком сценарии цена на нефть марки WTI может составить в среднем около $80 до конца года, при этом марка Brent сохранит устойчивую премию. Результатом, вероятно, станет умеренное снижение прогноза роста мирового ВВП на 2026 год, причём наибольший негативный эффект сосредоточится в экономиках, наиболее подверженных влиянию конфликта, особенно в Азии, Европе и на Ближнем Востоке.
При неблагоприятном сценарии продолжающиеся удары по ключевым объектам инфраструктуры внутри Ирана (включая остров Харг) и вокруг Персидского залива потенциально подтолкнут цену WTI к диапазону $96-100. Политики столкнутся с тяжёлым выбором: более жёсткая денежно-кредитная политика для сдерживания инфляции ещё сильнее ограничит спрос, в то время как фискальная поддержка домохозяйств и фирм, скорее всего, потребует расширения, что создаст дополнительное давление на и без того раздутые дефициты бюджетов в развитых странах.
При тяжёлом сценарии, включающем ввод сухопутных войск, появление новых участников или полное закрытие как Ормузского, так и Баб-эль-Мандебского проливов, цена WTI будет колебаться между $120 и $150, а рост мирового ВВП замедлится примерно до 2,2 %, что, вероятно, ввергнет мир в рецессию. Частный спрос резко замедлится по мере ужесточения финансовых условий и резкого всплеска неопределённости. Рынки также, похоже, недооценивают более долгосрочный ущерб: падение спроса при шоке такого масштаба оставит структурные следы, которые сохранятся далеко за пределами первоначального сбоя.
США
В США базовый сценарий PwC снижает ВВП примерно на 0,2 процентного пункта и немного подталкивает безработицу вверх, понижая прогноз роста на 2026 год с 2,1 % до 1,9 %. Сдержанный эффект отражает действие двух сил. Во-первых, сланцевая революция превратила страну в крупного производителя энергии, изолировав её от большей части негативных последствий шоков цен на нефть для экономического роста. Во-вторых — и это, пожалуй, главная негеополитическая история в экономике — стремительный рост капиталовложений в ИИ стал основным двигателем роста.
Это было отчётливо видно в отчёте по ВВП за первый квартал, где экономика росла скромными темпами в 1,6 % в годовом исчислении, однако движущие факторы в основном были связаны с ИИ. Инвестиции в программное обеспечение и вычислительную технику выросли почти на 24 % в годовом исчислении, в то время как другие категории капитальных затрат бизнеса снижались шестой квартал подряд.
Риски смещены в сторону ухудшения, если военный конфликт в Иране затянется в соответствии с базовым сценарием. Более высокие цены на энергоносители подталкивают вверх общую инфляцию и могут начать проникать в её базовые показатели. Для домохозяйств более высокие расходы на топливо и продукты питания вытесняют необязательные (дискреционные) траты. Первые данные по розничным продажам уже показывают чрезмерный рост расходов на бензин — модель, которая обычно предшествует спаду в категориях необязательных товаров.
Расходы, связанные с ИИ, продолжают расти вопреки возросшим геополитическим рискам
Реальные бизнес-инвестиции в США, в млрд долларов США
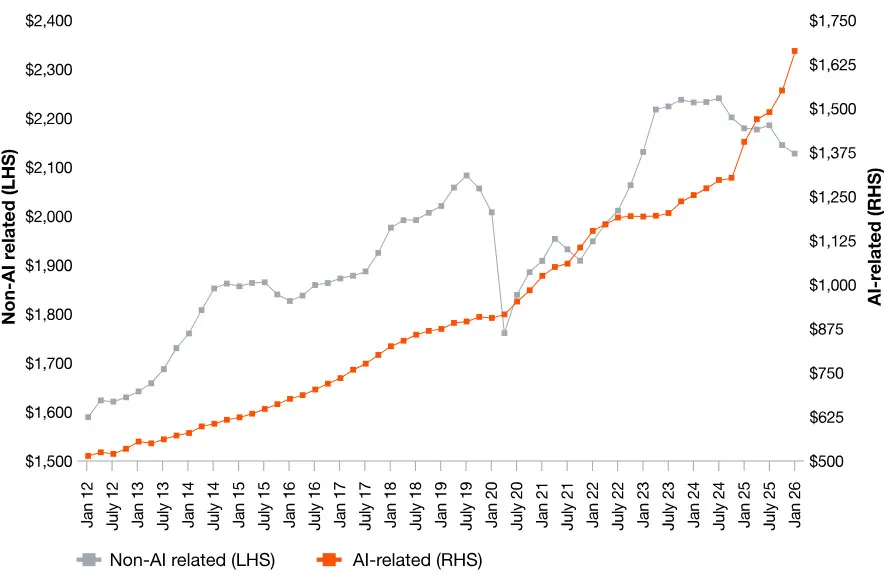
Источник: Бюро экономического анализа США (BEA), анализ PwC
Инвестиции под руководством ИИ также могут столкнуться с ограничениями. В отличие от предыдущих инвестиционных циклов, сегодняшний бум капиталовложений в ИИ необычайно энергоёмок, поскольку опирается на массивную вычислительную инфраструктуру и прожорливые центры обработки данных. Затяжной энергетический шок грозит увеличением операционной нагрузки на то и другое, что потенциально может ограничить краткосрочные инвестиции в ИИ. Этот риск усугубляется растущими опасениями по поводу концентрации рынка и круговых потоков капитала внутри экосистемы ИИ, что делает один из главных двигателей роста американской экономики более уязвимым, чем сейчас закладывают рынки в цены.
Пока что рынки сохраняют спокойствие, а ожидания по корпоративным доходам продолжают расти — частично за счёт технологического сектора, от которого сейчас ожидают роста прибыли на 43 % в 2026 году. Однако цены, похоже, закладывают шок предложения, который пройдёт относительно быстро, а не затяжной шок роста. Это может оказаться верным. Но если перебои затянутся, нынешний шок предложения нефти может выйти за рамки высоких цен и перерасти в более широкий шок роста, когда более высокая инфляция существенно повлияет на производственные затраты и маржу бизнеса, а сбережений и возвратов налогов уже не будет хватать для поддержки потребителей.
Тем временем новому председателю Федеральной резервной системы Кевину Уоршу, скорее всего, придётся подождать со своими стремлениями к переменам, поскольку экономические данные в конечном итоге будут определять следующий шаг ФРС. Апрельское заседание Федерального комитета по открытым рынкам (FOMC) уже ознаменовало смену тона, дав сигнал о том, что цикл смягчения политики, вероятно, будет сдвинут на более далёкое будущее.
На наш взгляд, длительный рост цен на энергоносители отложит снижение ставок с конца этого года на начало следующего. Повышение ставки больше не выглядит неправдоподобным, но для этого потребуются два условия: возобновление дефицита на рынке труда, сопровождающееся падением безработицы и ускорением роста заработной платы, а также рост базовой инфляции PCE существенно выше 3 %. Ни то, ни другое не является нашим базовым сценарием, но ни то, ни другое нельзя исключать.
Еврозона
По другую сторону Атлантики еврозона сталкивается с более прямым шоком условий торговли, учитывая её зависимость от импортируемой энергии. В базовом сценарии PwC рост ВВП еврозоны замедлится примерно до 0,5 % в 2026 году по сравнению с , в предыдущем прогнозе. Италия и Германия выглядят более уязвимыми из-за более высокой зависимости от нефти и газа, в то время как Франция относительно защищена.
Инфляция уже снова ускоряется. Годовая инфляция в еврозоне выросла до 3 % в апреле 2026 года, что является самым высоким показателем с сентября 2023 года, по сравнению с 2,6 % в марте, при этом дальнейший перенос издержек вероятен через продукты питания и транспорт. Среди крупнейших экономик инфляция ускорилась в Германии (2,9 % против 2,8 %), Франции (2,5 % против 2 %) и Испании (3,5 % против 2,4 %). Это происходит на фоне падения доверия потребителей в еврозоне до самого слабого уровня с конца 2023 года, что подчёркивает сохраняющуюся чувствительность домохозяйств к ценам на энергоносители после шока, вызванного российско-украинским конфликтом.
Тем временем Европейский центральный банк находится в сложном положении. В отличие от ФРС, ЕЦБ имеет единственный мандат, сосредоточенный на стабильности цен. Это оставляет ему меньше возможностей игнорировать всплеск инфляции, вызванный энергоносителями. Хотя в апреле центральный банк сохранил процентные ставки без изменений, рынок уже закладывает в цену два повышения ставок ЕЦБ в ближайшие месяцы.
Азия и Латинская Америка
На Азию приходится основная часть импортных потоков нефти, проходящих через Ормузский пролив, при этом Китай, Индия и Япония входят в число крупнейших получателей. Поскольку большинство экономик региона импортируют как нефть, так и СПГ, Азия в значительной степени является «принимающей цены стороной» и остаётся структурно зависимой от ближневосточных поставок. Для Европы это не просто шок условий торговли. Правительственные меры — от рационирования топлива и предписаний по его экономии до ограничений на передвижение и удалённой работы — уже вызывают в некоторых частях региона падение спроса, напоминающее времена COVID. Последствия распространяются и за пределы сырой нефти — дефицит нефтехимического сырья, такого как нафта, поднимает издержки в перерабатывающих отраслях Южной Кореи, в то время как перебои с поставками мочевины и аммиака ударят по доступности удобрений и, как следствие, по ценам на продовольствие, особенно в Индии.
Но общая макроэкономическая уязвимость от этого шока далеко не одинакова. Страны сильно различаются по своим стратегическим запасам нефти, способности смягчать скачки цен с помощью государственной политики и по тому, насколько они остаются зависимыми от импортируемого ископаемого топлива по сравнению с альтернативными источниками энергии. Такие экономики, как Китай и Япония, которые обладают значительными политическими буферами, сильными внешнеэкономическими позициями и большими стратегическими резервами, лучше подготовлены к тому, чтобы выдержать длительные перебои. Китай также выигрывает от недавнего всплеска внутренней добычи природного газа, что обеспечивает ему «геологический» буфер наряду с финансовым. Южная Азия, особенно Пакистан и Шри-Ланка, выглядит наиболее уязвимой, в то время как Индия сталкивается с умеренным риском из-за более высоких затрат на импорт и инфляции. Резервный банк Индии внёс лишь незначительные изменения в свой прогноз, сохранив рост в 2026 году на уровне 7,6 %, но снизив прогноз на 2027 год до 6,9 %.
В отличие от Азии, многие экономики Латинской Америки являются «устанавливающими цены сторонами» благодаря своей роли производителей энергии. Чистые экспортёры сырьевых товаров, такие как Бразилия, Колумбия и Аргентина, могут выиграть от увеличения доходов от экспорта, тогда как чистые импортёры, такие как Чили и Мексика, могут столкнуться с препятствиями для роста и торгового баланса.
Влияние на секторы экономики
Энергетическая отрасль: от энергетического перехода к энергетическому дополнению
Военный конфликт увеличил разрыв внутри энергетического сектора. Производители за пределами зоны конфликта выигрывают от более высоких цен, при этом доходы энергетического сектора США демонстрируют сильный пересмотр в сторону повышения. Часть этих сверхдоходов, вероятно, будет реинвестирована в инновации и эффективность — особенно в возобновляемые источники энергии, биоэнергетику и более широкие инициативы по энергоэффективности, которые часто называют «пятым видом топлива», поскольку они снижают энергоёмкость и зависимость от импорта. В то же время военный конфликт приводит к резкому падению доходов от нефти и газа в странах Персидского залива. Помимо краткосрочного удара, война может оставить долгосрочные экономические шрамы в регионе, хотя многое будет зависеть от послевоенного энергетического ландшафта и регионального геополитического порядка.
Конфликт также ускоряет поворот в политике Азии и Европы в сторону внутренней и диверсифицированной энергетики. Реакция заключается не просто в перенаправлении баррелей в обход Ормузского пролива; речь идёт о добавлении надёжных мощностей для удовлетворения структурно растущего спроса, подстёгиваемого развитием ИИ и изменением климата.
Япония стремится к большей энергетической самодостаточности, включая предписание максимизировать выработку и перезапустить часть своего парка атомных реакторов. Италия взвешивает возможность возвращения к внутренней ядерной генерации спустя почти 40 лет после закрытия своего последнего реактора. Другие страны, такие как Вьетнам, тем временем всё больше опираются на уголь, чтобы смягчить дефицит энергии и удовлетворить растущий спрос на электроэнергию со стороны промышленности.
Промышленные предприятия: ценовое давление и спрос, подгоняемый оборонным сектором
Показатели промышленных предприятий разделяются. Предприятия аэрокосмической и оборонной промышленности выигрывают от срочности заказов, обеспеченных объёмов финансирования и готовности заказчиков платить за скорость. Традиционные производители сталкиваются с более привычной проблемой: сжатием маржи из-за удорожания сырья, роста логистических затрат и большей волатильности графиков поставок.
Для производителей непосредственным ударом становится оборотный капитал. Более длинные маршруты, более высокие затраты на страхование и ненадёжные графики вынуждают компании держать больше товаров в пути и сохранять дополнительные запасы на складах. В то же время, стремясь к поиску альтернативных источников снабжения для обеспечения критически важного сырья, компании рискуют поднять закупочные цены в и без того повышенной ценовой среде. Победителями этого квартала, вероятно, станут те компании, которые сохранят надёжность поставок, не позволяя затратам на запасы и транспортировку незаметно съедать прибыль.
Оборонный спрос должен укрепиться сильнее всего там, где мощности могут быть быстро масштабированы: пополнение запасов боеприпасов, противовоздушная оборона, запчасти и системы с датчиками. Этот же энергетический шок может также ускорить внедрение электромобилей, особенно в Азии и Европе, поскольку правительства реагируют на него усилением стимулов и мандатами на электрификацию.
Потребительские рынки: экономика, ориентированная на ценность и выгоду
Потребительские рынки, скорее всего, ещё глубже погрузятся в экономику, ориентированную на поиск выгоды. Рост затрат на энергию и продукты питания действует как регрессивный налог, отвлекая расходы от необязательных покупок и повышая чувствительность к росту цен. Мало что влияет на психологию потребителей сильнее, чем всплеск цен на бензоколонках, особенно в преддверии летнего сезона поездок.
Категории необязательных расходов, особенно товары роскоши и туризм, кажутся наиболее уязвимыми. Уровень заполняемости отелей на ключевых рынках Ближнего Востока упал с более чем 80 % до всего лишь 20 %, в то время как люксовые бренды, которые сильно рассчитывали на спрос в Персидском заливе, уже видят признаки ослабления потребления по всему региону. В более широком смысле розничные торговцы, вероятно, столкнутся с тем, что спрос станет более чувствительным к цене, в то время как давление затрат будет нарастать через упаковку, транспорт и доставку «последней мили».
Компании продолжат спорить о том, как далеко они могут поднимать цены, прежде чем упрутся в «ценовую стену» потребительской эластичности — точку, в которой покупатели начинают выражать недовольство, переходить на более дешёвые аналоги или просто покупать меньше. Планирование, скорее всего, сместится в сторону более чётких ценностных предложений, продуманных промоакций и расширения собственных торговых марок сетей по мере того, как потребители снижают уровень своих расходов. Компании с локализованными источниками снабжения, гибким ценообразованием и более точным прогнозированием спроса, вероятно, лучше позиционированы для защиты маржи и сохранения доли рынка.
Технологии, медиа, телекоммуникации (ТМТ): императив киберустойчивости и технологического суверенитета
Сектор ТМТ остаётся относительным островком роста, поддерживаемым продолжающимися капиталовложениями гиперскейлеров и модернизацией корпоративного сектора. Однако сектор полупроводников сталкивается с ключевым риском из-за потери трети мировых поставок гелия из Катара. Гелий незаменим для охлаждения пластин и в литографии, и его дефицит привёл к скачку спотовых цен на 40-100 %. Хотя производители полупроводников в настоящее время справляются за счёт существующих запасов, длительные перебои угрожают снижением объёмов выпуска передовых чипов ИИ.
Однако более глубокий сдвиг носит стратегический характер. Повышенная геополитическая напряжённость, вероятно, вызовет всплеск спроса на кибербезопасность, защищённую облачную инфраструктуру и оборонно-технологические приложения — даже несмотря на умеренный рост общих расходов компаний на ИТ. Это, скорее всего, создаст разделённую картину: сегменты, связанные с ИИ и безопасностью, продолжат привлекать капитал и демонстрировать рост, в то время как более циклические области, такие как потребительские технологии, столкнутся с давлением на маржу и ослаблением спроса.
Финансовые услуги и управление активами: растущие стагфляционные риски
Финансовые институты работают в более волатильной среде, характеризующейся ужесточением финансовых условий и переоценкой того, куда направлять капитал. Растущий риск стагфляции может замедлить рост кредитования и инвестиций, одновременно усилив давление на чувствительные к ставкам секторы экономики. Риски качества активов также, вероятно, возрастут, особенно в регионах, импортирующих энергоносители, и в наиболее закредитованных сегментах кредитных рынков. Если инфляционное давление сохранится, капитал может быстрее перетекать в реальные активы и на частные рынки в качестве хеджа против роста цен.
В то же время напряжённость в сфере частного кредитования может открыть окно возможностей для банков, позволив им вернуть себе долю в сегменте проблемного кредитования и оппортунистических сделок слияний и поглощений (M&A) по мере отступления небанковских кредиторов. Предлагаемые изменения в коэффициенте дополнительного кредитного плеча (SLR) также могут позволить банкам наращивать активы без соответствующего роста депозитов, поддерживая более агрессивное кредитование. Однако истончение подушек капитала также повышает риски финансовой нестабильности в случае резкого ужесточения условий ликвидности.
Здравоохранение: защитный сектор, но не застрахованный от шоков предложения
Сектор здравоохранения остаётся относительно защитным, но всё больше подвергается давлению со стороны затрат и цепочек поставок. Военный конфликт вывел из строя около 12 % мирового производства этилена и до половины мировых поставок полиэтилена (или ограничил их), причём наибольшему риску подвержены производители таких товаров, как пакеты для внутривенных вливаний, шприцы и трубки. Япония, которая сильно зависит от зарубежных цепочек поставок медицинских технологий, уже предупредила, что перебои в потоках нефти и нафты из залива могут спровоцировать критический дефицит медицинских товаров в течение двух месяцев. В то же время геополитическая нестабильность нарушает ход клинических испытаний и исследовательских программ, затягивая сроки разработки в затронутых регионах и создавая узкие места в инновационных циклах.
Отрасль, вероятно, ускорит перестройку своей операционной модели. Это включает в себя более гибкие модели клинических испытаний на базе цифровых платформ здравоохранения, а также работу на региональном, а не на глобальном уровне для снижения рисков. Компании также, вероятно, продолжат инвестировать в биосырьё, стратегии двойного сорсинга (альтернативных поставщиков) и химическое хеджирование, чтобы снизить долгосрочную зависимость от цепочек поставок, подверженных геополитической волатильности.
Переосмысление стратегии распределения капитала
Ещё до конфликта мировая экономика уже уходила от чистой оптимизации затрат в сторону устойчивости, безопасности и стратегического контроля. Военный конфликт США-Израиля и Ирана наряду с перебоями в Ормузском проливе ускоряет этот сдвиг.
Этот переход меняет подход к распределению капитала. В эпоху глобализации инвестиции текли туда, где были самые низкие затраты. Теперь правительства направляют капитал на внутреннее производство и проверенным партнёрам, чтобы обезопасить критически важные цепочки поставок и снизить стратегическую зависимость. В то же время физические ограничения для развития ИИ вызывают всеобщую борьбу за энергию, инфраструктуру и дефицитные ресурсы, поскольку страны и компании стремятся закрепить за собой ресурсы, необходимые для будущего роста.
Для бизнеса этот сдвиг имеет три немедленных последствия:
- Переоценка стоимости устойчивости: капитал должен перетекать от эффективности к устойчивости быстрее, чем планировалось. То, что раньше казалось излишеством — например, резервные поставщики, буферные запасы и энергетическое хеджирование — становится экономически рациональным. Стоимость недостаточного инвестирования в устойчивость растёт быстрее, чем стоимость её создания. Однако устойчивость не обойдётся дёшево. Избыточность мощностей и диверсификация цепочек поставок могут укрепить стабильность и безопасность, но они также снижают эффект масштаба и толкают мировую экономику к структурно более дорогой модели, где производственные затраты выше, а давление на маржу остаётся повышенным.
- Отношение к энергии и логистике как к балансовым переменным: энергия — даже в традиционных формах — больше не является просто фоновым ресурсом. Это стратегическая статья расходов в капитальном планировании, влияющая на потребности в денежных средствах, маржу и риски. Выбор места размещения объектов, инфраструктуры, маршрутов и долгосрочных контрактов может иметь такое же значение, как решения по рабочей силе и налогам.
- Концентрация ставок на рост: планка для инвестиций в рост стала выше, но не везде. Капитал, скорее всего, сконцентрируется в областях с чёткими структурными попутными ветрами (ИИ, энергетика и безопасность), тогда как более циклические сегменты столкнутся с более жёстким контролем. Главный риск заключается не в слишком больших расходах, а в потенциальных тратах не в тех местах.
В этих условиях главный вывод заключается в том, что компании должны работать под давлением, продолжая инвестировать в то, что будет дальше.
Как выразился президент Всемирного банка Аджай Банга в преддверии весенних встреч МВФ, лидеры должны уметь «идти и жевать жвачку одновременно» — справляться с немедленным давлением, продолжая инвестировать в происходящие структурные сдвиги, особенно в цикл, подгоняемый ИИ. Это не выбор между краткосрочными результатами и долгосрочным позиционированием; для достижения превосходных результатов потребуется и то, и другое, — резюмировали авторы доклада.
Оригинал: https://the-tenge.kz/articles/pwc-kvprognoz-ii-i-voina