К 2050 году глобальные капитальные затраты на ии-инфраструктуру достигнут $31,6 трлн — PWC
Каждый $1 на строительство здания создаёт обязательства на $12 по закупке оборудования
Изображение: rawpixel.com/Magnific
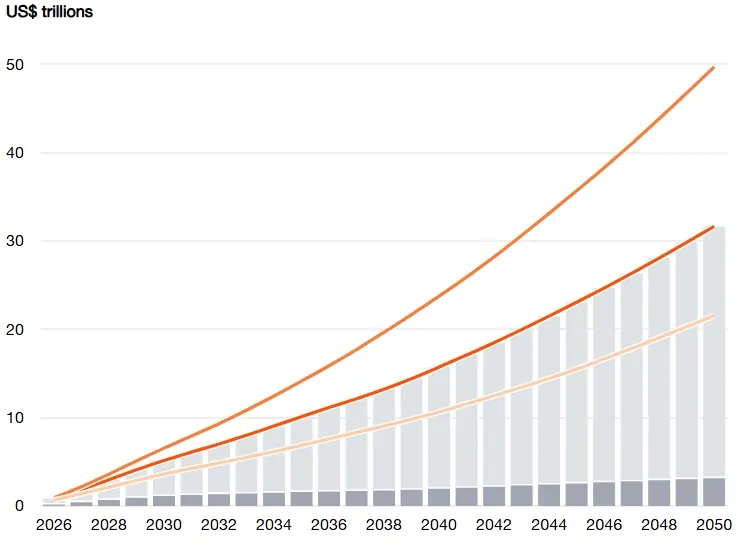
Глобальные инвестиции в ИИ-инфраструктуру к 2050 году достигнут $31,6 трлн, а ежегодные капитальные затраты на центры обработки данных вырастут с $800 млрд в 2026 году до $1,8 трлн в 2050 году. Как отметили аналитики PwC в докладе Global Data Centre Outlook, почти половину всех средств ($15,1 трлн) привлекут США, тогда как на Азиатско-Тихоокеанский регион придётся $8,2 трлн. Главным драйвером долгосрочного роста станет регулярное обновление чипов и оборудования (доля которых в инвестициях вырастет до 93 %), а ключевым фактором размещения ЦОД — доступ к надёжной и чистой электроэнергии. При этом торговые ограничения и экспортный контроль могут сократить совокупные инвестиции почти на 20 % (до $25,5 трлн), в то время как стремление стран к цифровому суверенитету скорее перераспределит капиталопотоки в пользу локальной инфраструктуры. Победу в гонке одержат не те, у кого больше денег, а те, кто обеспечит скорость подведения мощностей (энергии) к площадкам и создаст условия для цифрового суверенитета. Инвесторам необходимо перестать оценивать ЦОД как классическую складскую недвижимость и заложить в финансовые модели неизбежный моральный износ полупроводников каждые 5 лет.
Согласно базовому прогнозу Oxford Economics для PwC, глобальные капиталовложения в центры обработки данных достигнут $31,6 трлн к 2050 году (в диапазоне от $22 до $50 трлн), увеличившись с $800 млрд в 2026 году до $1,8 трлн в 2050 году. Основная часть средств направится на серверы, сетевое оборудование и GPU, а не на сами здания. При этом устойчивый рост затрат сохранится даже при геополитических ограничениях по поставкам чипов (изменится лишь география расходов), а главным риском и реальным лимитирующим фактором реализации прогноза станет доступность электроэнергии и готовность устаревших энергосетей.
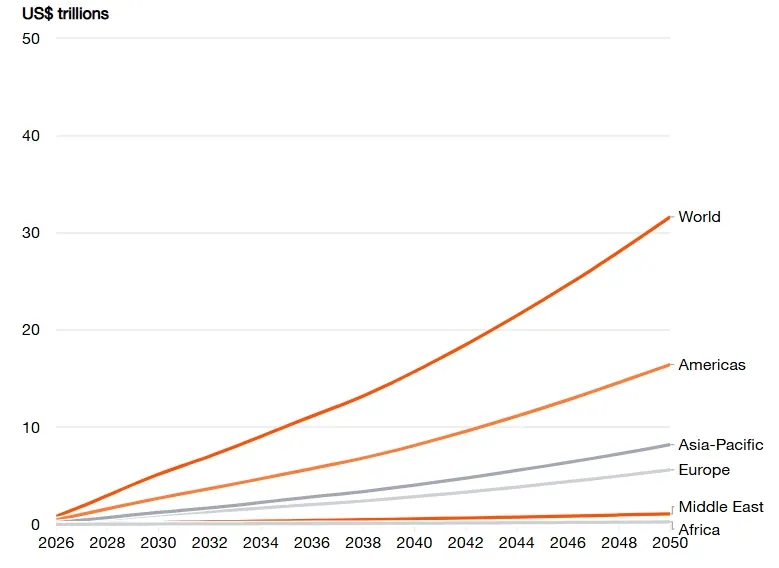
Совокупные капитальные затраты на ЦОД по регионам, 2026-2050 гг.
Источник: Global Data Centre Outlook 2026-50 от PwC; моделирование прогнозов от Oxford Economics
Примечание. Все показатели расходов приведены в долларах США 2025 года.
Именно ИИ делает этот цикл обновления оборудования настолько капиталоёмким. Традиционная облачная инфраструктура строилась в основном вокруг центральных процессоров (CPU). Нагрузки ИИ, напротив, опираются на GPU и ускорители, которые стоят дороже, потребляют больше энергии и имеют более быстрый цикл инноваций. Обновление GPU и серверов обычно происходит каждые четыре-шесть лет, что означает: один ЦОД за 20 лет эксплуатации может потребовать от трёх до пяти раундов инвестиций в ИКТ. Более высокая плотность стоек может также потребовать модернизации систем питания и охлаждения, но самая крупная и быстро повторяющаяся доля капитальных затрат приходится на сами вычислительные мощности.
Все предыдущие инфраструктурные волны — железные дороги, электрификация, интернет — концентрировали капитальные затраты на строительстве в самом начале, после чего они снижались по мере созревания сети. Эта волна меняет шаблон. ЦОД — это, по сути, подписка на замену чипов, завёрнутая в здание. Постройте коробку один раз и наполняйте её заново каждые четыре-шесть лет. Этот шаблон влияет не только на то, сколько капитала требуется, но и на то, кто обслуживает возникающий спрос.
Совокупные глобальные капитальные затраты на центры обработки данных, 2026-2050 гг.

Источник: Global Data Centre Outlook 2026-50 от PwC; моделирование прогнозов от Oxford Economics
Примечание. Все показатели расходов приведены в долларах США 2025 года.
Эра облачных технологий обслуживала в основном один профиль клиентов: гиперскейлеров. Эра ИИ добавляет как минимум ещё пять — нео-облака, разработчиков моделей, платформы инференса, предприятия и правительства. Их требования тянут развитие в разных, а иногда и противоположных направлениях. Каждый покупатель приносит свой профиль спроса и риска; каждая рабочая нагрузка — свой набор технических и географических требований. Точка пересечения этих двух сил поможет определить, куда потечёт следующая волна инвестиций. Большую часть последнего десятилетия спрос можно было понять в основном через рост облачных технологий с гиперскейлерами в центре тяжести. ИИ усложнил рынок, приведя новую группу покупателей. У каждого из них свой профиль спроса и структура рисков:
- Гиперскейлеры обеспечивают масштаб, но зависят от скорости.
- Нео-облака и разработчики моделей формируют плотный спрос на GPU, но подвержены рискам доступа к чипам и монетизации ИИ.
- Предприятия генерируют устойчивый спрос, но предъявляют более строгие требования к интеграции и управлению.
- Правительства обеспечивают внутренние мощности, но в темпе государственных закупок и политики.
Все они чувствительны к одному и тому же физическому барьеру: сможет ли достаточная, надёжная энергия поступить в нужное место в нужное время. Их объединяет и коммерческий фактор. В отличие от прошлых инфраструктурных волн, когда расходы падали после постройки сети, здесь требуется, чтобы капитальные затраты продолжали расти десятилетиями. А это означает, что доходы, генерируемые ИИ, также должны расти. Если внедрение затормозится или цены снизятся, финансировать поздние этапы строительства станет сложнее, и каждый покупатель в этом списке окажется подвержен данному риску.
Тип рабочей нагрузки важен не меньше, чем покупатель. Традиционные облачные мощности обычно следуют за численностью населения, ВВП, плотностью предприятий и существующими рынками цифровых услуг. Инференс ИИ более чувствителен к местоположению. По мере того как модели внедряются в критически важные бизнес-процессы предприятий, требования к задержке, доступу к данным, конфиденциальности, безопасности и суверенитету могут смещать мощности в сторону локальных ЦОД. Обучение ИИ находится на другом конце спектра. Оно требует огромных вычислительных ресурсов, но меньше привязано к близости к конечному пользователю, поэтому может тяготеть к рынкам в любом регионе, где есть дешёвая и надёжная энергия, доступ к передовым чипам, крупномасштабные площадки, технические таланты, сформированные ИИ-экосистемы и способность к быстрому исполнению. По оценкам PwC, около 30 % рабочих нагрузок сегодня имеют требования к локализации, и эта доля быстро растёт. Итогом становится всё более неравномерная карта спроса.
Куда текут капитальные затраты
Один регион отличается от другого не только тем, какой спрос он генерирует, но и тем, какой объём этого спроса он реально может освоить. Это зависит от набора факторов, отличных от тех, что формировали облачную эру. Пять сил определяют географию капиталовложений:
1. Энергия стоит на первом месте, поскольку доступное, надёжное и всё более низкоуглеродное электричество в нужных масштабах — самое сложное требование для многих рынков (а его оперативная подача — ещё сложнее). Пропускная способность линий электропередач, доступность подстанций и многолетние сроки поставок трансформаторов становятся узкими местами. Операторы всё чаще создают собственную генерацию на площадках, что помогает отдельным проектам, но не снимает необходимости расширения энергосети в масштабах всего рынка.
2. Задержка и связность — распределяют рынки по типу рабочих нагрузок.
3. Безопасность и хостинг в доверенных регионах — определяют способность обслуживать суверенные и регулируемые данные.
4. Доступ к GPU и глубина экосистемы — влияют на возможность проведения обучения передовых моделей.
5. Предсказуемость политики и согласие местных сообществ — объединяют остальные силы, превращая потенциальные преимущества в реально построенные мощности (или блокируя проекты).
Экологическая устойчивость не моделируется как отдельная переменная, но проходит сквозь все перечисленные силы. Рынки с большой долей возобновляемых источников энергии, прохладным климатом и понятными путями декарбонизации обладают структурным преимуществом. Рынки с жёсткими ограничениями по сетям, земле или планированию оказываются в проигрыше. В результате доли капитальных затрат существенно расходятся с экономическим весом регионов.
Северная и Южная Америка: На регион приходится $16,5 трлн совокупных капитальных затрат до 2050 года, причём только на США приходится внушительная сумма в $15,1 трлн — около 48 % от общемирового объёма. Лидерство в ИИ-инфраструктуре здесь шире, чем в любой крупной промышленной категории со времён послевоенного производства. Это связано с тем, что США остаются центром экосистемы передовых чипов и родиной крупнейших разработчиков ИИ-моделей. При ускорении ИИ совокупные затраты региона могут вырасти до $27,1 трлн. Вслед за США Чили и Канада выделяются как экологически привлекательные площадки: Чили обладает дешёвой возобновляемой энергией благодаря солнечным ресурсам, а Канада предлагает стабильность сети для расширения инфраструктуры американских гиперскейлеров на север.
Азиатско-Тихоокеанский регион: На регион приходится $8,2 трлн совокупных капитальных затрат, что заметно ниже его доли в мировой экономике. Китай и Индия являются крупнейшими источниками прироста спроса. Китай остаётся одним из немногих рынков с масштабом и стратегическим фокусом для поддержки крупномасштабных нагрузок по обучению ИИ. Внутри региона результаты неравномерны: рынки с глубоким внутренним спросом (Япония, Австралия) более устойчивы.
Европа: Европа инвестирует ниже своего экономического веса — $5,6 трлн совокупных затрат. Причины привычны: ограничения по энергии, сложности с планированием и фрагментированное регулирование. Запрет Амстердама на новые ЦОД в 2025 году из-за ограничений по земле и сетям иллюстрирует общую проблему. Тем не менее, строгие правила суверенитета данных в ЕС помогают удерживать базовый уровень спроса, а страны Скандинавии становятся альтернативой благодаря зелёной энергетике и климату.
Ближний Восток: Хотя $1,1 трлн капитальных затрат — небольшая сумма в абсолютном выражении, эта доля растёт быстрее всего благодаря способности региона сокращать сроки строительства, объединяя энергетику, капитал и планирование через единое окно.
Африка: Совокупные затраты региона в размере $255 млрд немного ниже его доли в мировом ВВП. Африка — единственный регион, где базовый сценарий не является «ставкой на ИИ». Регион покупает базовую цифровую инфраструктуру, которая окупится при любом раскладе. Кения выделяется энергосетью, примерно на 95 % состоящей из возобновляемых источников.
Два геополитических сценария «что, если»
Базовый сценарий предполагает относительно открытую торговую систему. Однако геополитика вносит неопределённость. Авторы доклада протестировали два альтернативных сценария.
Что, если поставки чипов будут ограничены?
Экспортные ограничения между США и Китаем эскалируют до пиковой интенсивности. Доступ к передовым GPU усложняется, а ответные ограничения на сырьё создают трения по всей цепочке поставок полупроводников.
Последствия: В краткосрочной перспективе ежегодные капитальные затраты падают примерно вдвое к 2030 году по сравнению с базовым сценарием. Позже рынок адаптируется, но суммарные потери мировых инвестиций до 2050 года составят около $6 трлн (снижение с $31,6 до $25,5 трлн).
Региональное влияние: Сильнее всего пострадает Ближний Восток (падение на 29 %) и Китай. США в конечном итоге восстановятся быстрее всех благодаря глубине полупроводниковой экосистемы.
Процентное изменение совокупных капитальных затрат на ЦОД: сценарий с ограниченными поставками чипов в сравнении с базовым сценарием
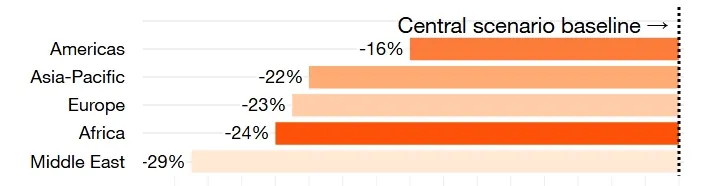
Источник: Global Data Centre Outlook 2026-50 от PwC; моделирование прогнозов от Oxford Economics
Что, если суверенитет станет главным принципом?
Правительства и регулируемые отрасли отказываются от иностранной инфраструктуры для критически важных задач (госуслуги, финансы, здравоохранение, суверенный ИИ).
Последствия: Общий объём глобальных капитальных затрат практически не меняется (снижение всего на 6,7 % до $29,5 трлн). Происходит не сокращение, а перераспределение капитала.
Выигравшие и проигравшие: Выигрывают регионы с глубоким внутренним спросом, но неразвитой текущей инфраструктурой (Индия, Вьетнам, Индонезия, Африка). Проигрывают глобальные узлы, обслуживавшие международный трафик (США теряют около $2,9 трлн из-за репатриации нагрузок; снижаются доли Сингапура, Гонконга, Ирландии и Нидерландов).
Процентное изменение совокупных капитальных затрат на ЦОД: сценарий с акцентом на суверенитет в сравнении с базовым сценарием
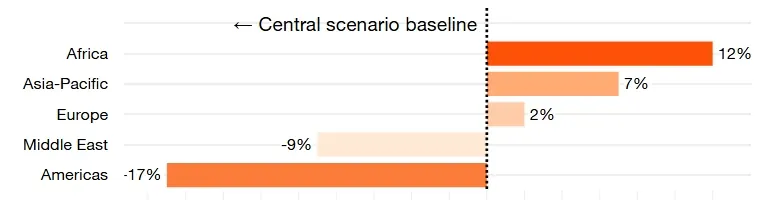
Источник: Global Data Centre Outlook 2026-50 от PwC; моделирование прогнозов от Oxford Economics
Рекомендации для участников рынка
Инвесторам
- Оценивайте ЦОД как гибридный актив. Три слоя — недвижимость, коммунальные сети и полупроводниковое наполнение — имеют разный срок службы и профили рисков. Риск морального износа чипов недооценивается чаще всего.
- Диверсифицируйте портфели. Концентрация капитала исключительно в традиционных крупных узлах повышает уязвимость к геополитическим сдвигам и ограничениям энергосетей.
Операторам
- Определитесь со своей нишей. Конкурируйте либо за глобальные гигантские узлы (требующие доступа к GPU и обучению моделей), либо за локальные/суверенные инфраструктуры для инференса.
- Соревнуйтесь в скорости получения энергии. Энергия — главное узкое место. Операторы, способные быстрее гарантировать подведение мегаватт, выиграют борьбу за клиентов.
- Заключайте долгосрочные договоры аренды, перекладывающие риск технологического устаревания на арендаторов (гиперскейлеров и суверенные структуры).
Регуляторам и государствам
- Относитесь к ЦОД как к стратегической инфраструктуре. Координируйте выдачу разрешений, подключение к сетям и привлечение капитала через принцип «одного окна».
- Заранее закупайте оборудование с длинным циклом производства. Трансформаторы и оборудование для подстанций имеют многолетние сроки поставки.
- Закладывайте низкоуглеродную генерацию с самого начала. Доступ к чистой энергии становится ключевым конкурентным преимуществом страны.
Карта мировых вычислений 2050 года будет кардинально отличаться от карты 2026 года, и разница между ними будет измеряться триллонами долларов, — заключили эксперты.
Оригинал: https://the-tenge.kz/articles/pwc-global-data-centre-outlook-2650