Ожидания остаются выше реальности
Казахстанцы продолжают ждать рост инфляции, несмотря на её снижение.
Национальный банк опубликовал результаты очередного опроса об инфляционных ожиданиях населения за март 2026 года. Несмотря на то, что согласно официальным данным, инфляция снижается на протяжении шести месяцев, и в марте замедлилась до 11 % ровно в годовом выражении, ожидания остаются выше.
Так, воспринимаемая инфляция за последние 12 месяцев составила 13,3 % (12,5 % месяцем ранее), ожидаемая инфляция на горизонте следующих 12 месяцев — 14,6 % (13,7 %), а на более длительном горизонте (через 5 лет) — 15,0 % (14,6 %). Таким образом, по всем ключевым показателям сохраняется превышение ожиданий над текущим уровнем роста цен.
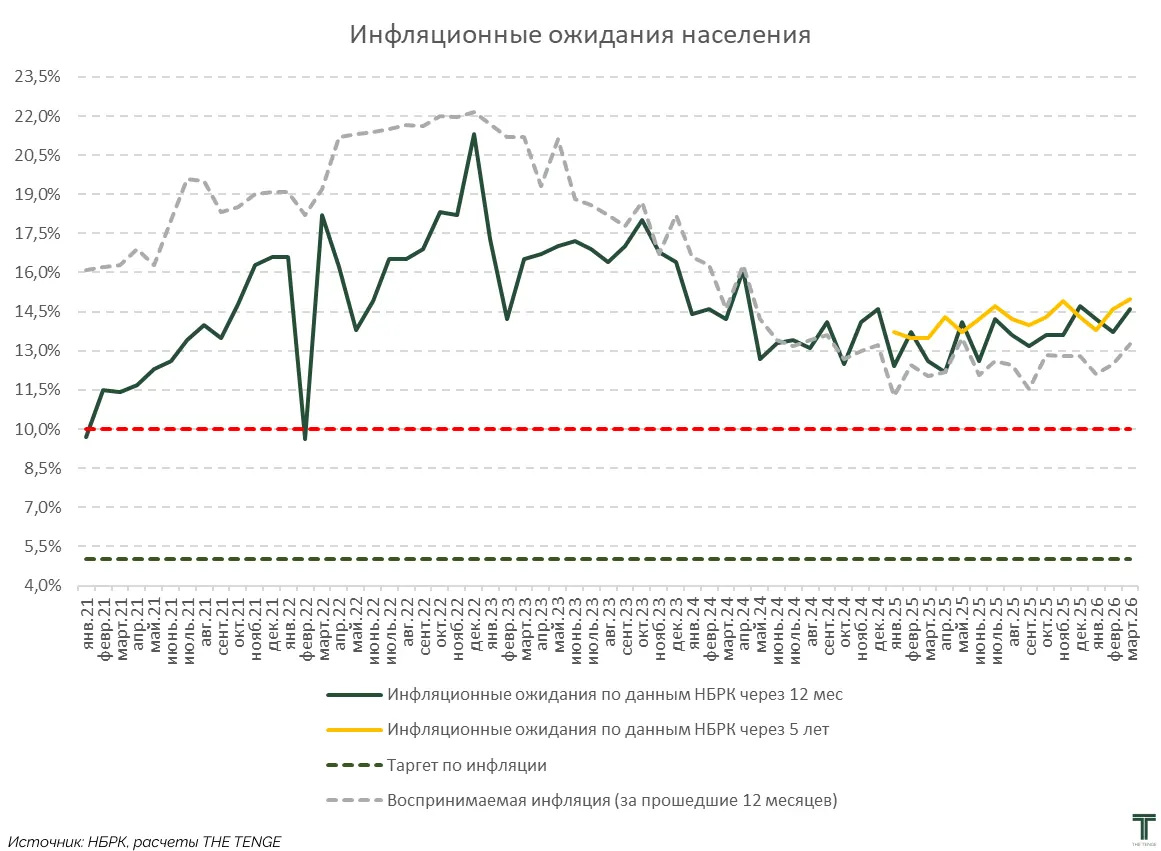
Отметим, что воспринимаемая инфляция с середины 2024 года демонстрирует устойчивое снижение с уровней выше 20 % к диапазону около 12–13 %. Однако на всем этом отрезке она остаётся ниже инфляционных ожиданий на горизонте 12 месяцев, что означает, что население системно закладывает более высокий рост цен, чем фактически ощущает по итогам прошедшего года. Это говорит о сохраняющемся инфляционном «запасе недоверия»: даже при замедлении цен люди не верят в его устойчивость. Дополнительным тревожным сигналом является также сближение ожиданий на 12 месяцев и на 5 лет: разница между ними минимальна, что означает отсутствие «якоря» долгосрочных ожиданий.
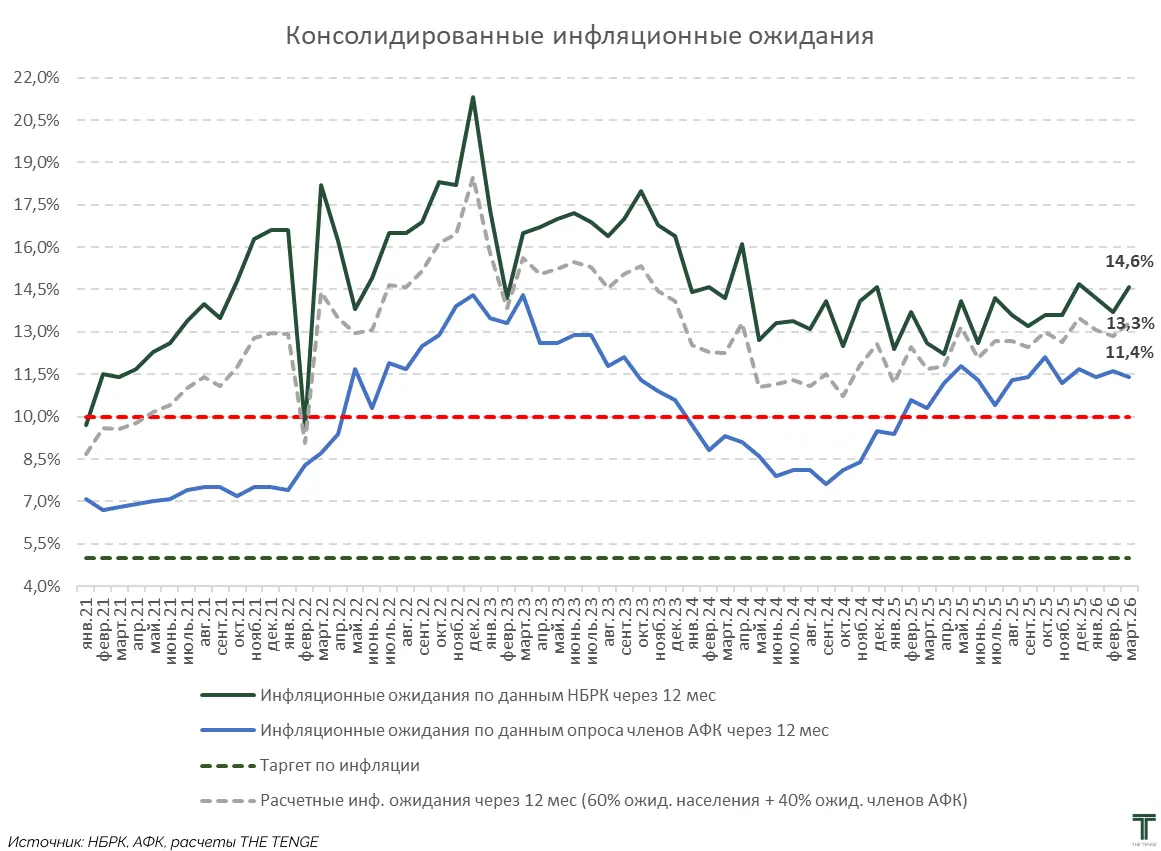
При этом инфляционные ожидания профессиональных участников рынка на год вперёд снизились до 11 % (11,6 % ранее). Таким образом, консолидированные расчётные инфляционные ожидания на горизонте 12 месяцев составляют 13,3 %.
В оценке фактической динамики цен преобладают представления о сохранении высоких темпов роста. Так, 63,6 % респондентов считают, что цены за последние 12 месяцев росли быстрее, чем ранее, 28,5 % отмечают, что темпы роста остались на прежнем уровне. Доля тех, кто фиксирует замедление роста цен, остаётся незначительной — 3,6 %, 1,5 % не видят изменений, а 0,3 % отмечают снижение цен.
Ожидания на ближайшие 12 месяцев таковы: 46,8 % опрошенных полагают, что цены будут расти такими же темпами, как сейчас; 34,2 % ожидают ускорения инфляции; только 7,0 % рассчитывают на её замедление. Еще 2,2 % ожидают сохранения текущего уровня цен, а 1,1 % — снижения.
Наибольшее влияние на формирование инфляционных ожиданий оказывают факторы, связанные с повседневными расходами. 81,4 % респондентов указывают на изменение цен на продукты питания, 43,0 % на рост тарифов на коммунальные услуги, 40,5 % на изменение цен на бензин и дизельное топливо. Существенное влияние также оказывают ожидания повышения налоговой нагрузки: 38,5 % опрошенных отмечают фактор планируемого повышения НДС. Влияние обменного курса отмечают 22,7 %, внешних событий — 21,7 %, роста заработных плат и пенсий — 20,2 %, уровня процентных ставок — 14,8 %.
В части потребительского поведения фиксируется ограниченная активность в крупных расходах. За последние три месяца 21,1 % респондентов совершали крупные покупки, тогда как 71,9 % таких расходов не осуществляли, и 7,0 % затруднились с ответом.
Кредитная активность населения остаётся умеренной. Только 19,0 % респондентов планируют в ближайшие 12 месяцев покупать товары в кредит или оформлять банковские займы, 68,2 % таких планов не имеют, 12,8 % не определились.
При этом структура текущей долговой нагрузки остаётся достаточно широкой: 29,7 % респондентов имеют потребительские кредиты, 14,9 % — займы в микрокредитных организациях, 14,4 %- кредиты наличными, 9,2 %- ипотеку, 7,9 % — автокредиты, и 8,4 % — другие виды займов. В то же время 32,4 % опрошенных сообщили об отсутствии кредитов.
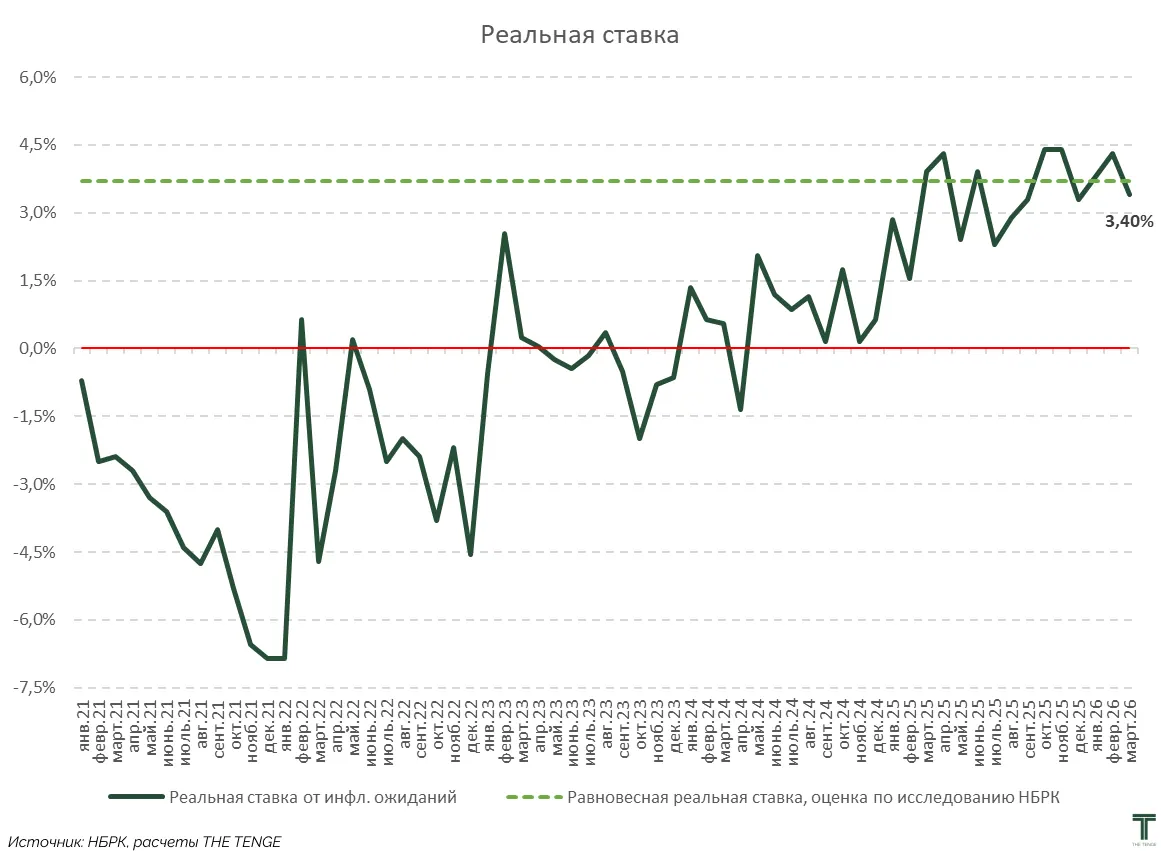
Реальная ставка на основе инфляционных ожиданий составила 3,4 %, что ниже равновесной реальной ставки по оценке НБРК — 3,5-3,7 %, и связано с ростом инфляционных ожиданий в марте.
Оригинал: https://the-tenge.kz/articles/ozhidaniya-ostayutsya-vishe-realnosti