Кредиты в экономике: итоги месяца
От розничного бума к корпоративному росту.
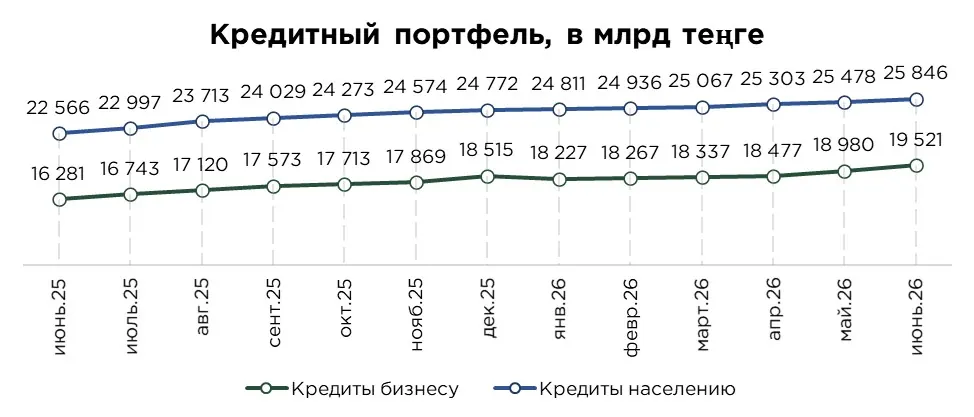
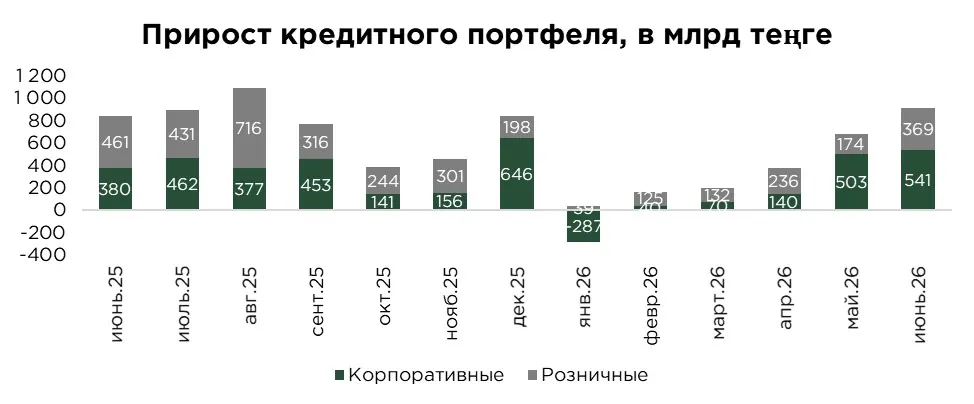
Объём кредитов экономике по итогам июня достиг ₸45,4 трлн, увеличившись за месяц на 2,0 %, или ₸910,2 млрд. Динамика ускорилась по сравнению с маем, когда прирост составлял 1,5 %, или ₸677,0 млрд. Основным драйвером второй месяц подряд выступает корпоративное кредитование, в июне на него пришлось 59 % общего прироста кредитного портфеля. При этом розничное кредитование также заметно ускорилось, его месячный прирост увеличился с 0,7 % в мае до 1,4 % в июне.
Таким образом, за первое полугодие объём кредитов экономике вырос на ₸2,1 трлн, что на 27,9 % меньше прироста за аналогичный период прошлого года. Замедление преимущественно связано с розничным сегментом, кредиты населению увеличились на ₸1,1 трлн, однако их прирост оказался на 43,1 % ниже прошлогоднего уровня. Корпоративные кредиты, напротив, выросли на ₸1,0 трлн (на 0,7 % больше, чем за аналогичный период прошлого года).
В совокупности, в структуре кредитования постепенно усиливается роль корпоративного сектора, тогда как розничный сегмент охлаждается после бурного роста прошлых лет.
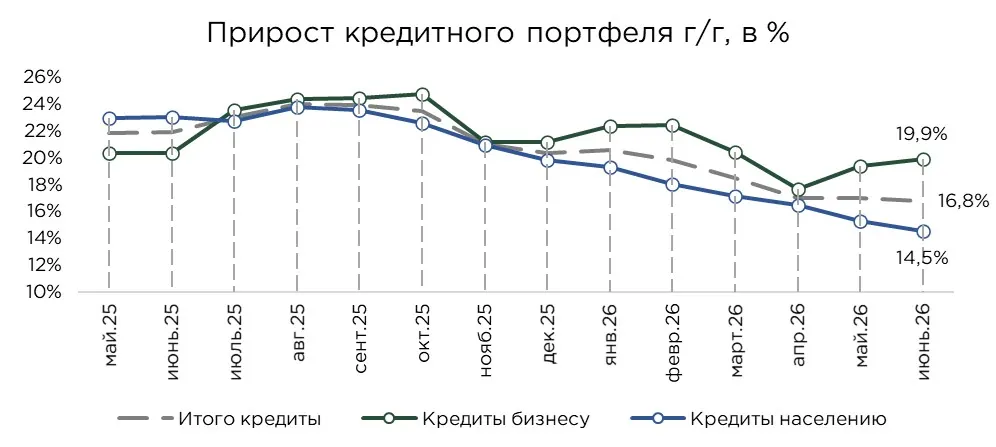
Годовые темпы прироста также демонстрируют некоторое замедление прироста, так, за июнь годовой прирост составил 16,8 % (−0,2 п.п. за месяц и −3,6 п.п. с начала года). В годовом выражении активное замедление демонстрируют займы населению, прирост которых за год составил 14,5 % (−0,7 п.п. за месяц и −5,3 п.п. с начала года). При этом происходит ускорение годовой динамики роста на стороне корпоративных кредитов (+0,5 п.п. за месяц, но −1,3 п.п. с начала года).
Источник: данные НБРК, расчёты THE TENGE
Несмотря на некоторое замедление прироста в годовом выражении, темпы остаются выше инфляции (+10,3 % за июнь г/г). Таким образом, реальный рост кредитного портфеля (за вычетом инфляции) остаётся положительным, что подпитывает потребительский спрос быстрее, чем экономика успевает нарастить предложение товаров и услуг.
Источник: данные НБРК
Прирост корпоративных кредитов в июне на 42,6 % превысил показатель аналогичного месяца прошлого года. В то же время прирост розничных займов оказался на 20,1 % ниже уровня июня прошлого года. Текущий прирост кредитования бизнеса сопоставим с показателем декабря 2025 года.
Середина года традиционно сопровождается повышением спроса на оборотное финансирование. Компании авансируют сезонные закупки, проводят расчёты по контрактам и пополняют оборотный капитал перед началом второго полугодия. Дополнительным фактором выступает повышение привлекательности корпоративного кредитования для банков, особенно если часть займов субсидируется в рамках государственных программ.
Розничные займы также заметно ускорились по сравнению с маем, чему способствовали маркетинговые акции розничных БВУ, которые традиционно поддерживали выдачу потребительских кредитов и рост розничного портфеля. Однако с начала текущего года влияние данного фактора постепенно ослабевает.
Источник: данные НБРК, расчёты THE TENGE
Объём выдачи кредитов в июне увеличился на 36,0 % по сравнению с маем и на 26,0 % относительно июня прошлого года.
За первое полугодие банки выдали кредитов на сумму ₸20,4 трлн, что на 8,6 % больше, чем за аналогичный период прошлого года. Основной вклад в рост обеспечило корпоративное кредитование, объём которого увеличился на 17,7 %. В то же время выдача розничных займов сократилась на 0,6 %.
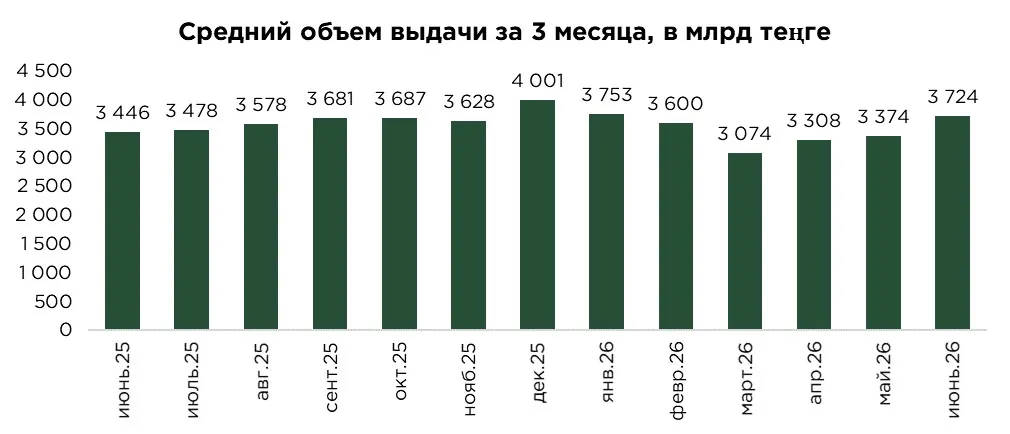
Среднемесячный объём выдачи кредитов за последние три месяца вырос на 10,4 % по сравнению с предыдущим трёхмесячным периодом, и на 8,1 % в годовом выражении. Наиболее выраженная динамика наблюдалась в корпоративном сегменте, где показатель увеличился на 13,3 %. В розничном сегменте прирост составил 2,6 %.
Июньские объёмы выдачи заметно превысили средние показатели за последние три месяца. Среднемесячная выдача кредитов бизнесу составляла ₸2,0 трлн, тогда как в июне она достигла ₸2,2 трлн, превысив средний уровень на 12,2 %. В розничном сегменте июньский объём составил ₸2,1 трлн при среднем показателе ₸1,7 трлн, что соответствует превышению на 23,4 %.
Источник: данные НБРК, расчёты THE TENGE
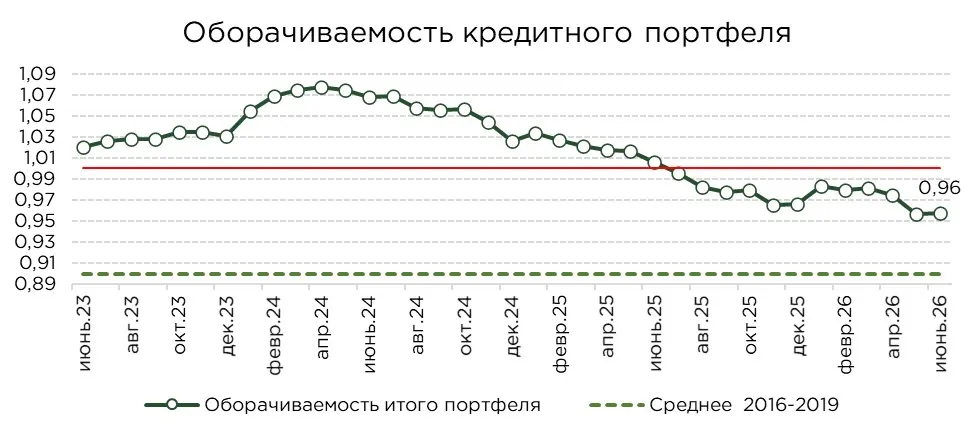
По итогам июня коэффициент оборачиваемости кредитов в экономике составил 0,96 против 0,97 месяцем ранее и оказался на 4,8 % ниже уровня прошлого года.
Текущее значение показывает, что объём кредитов, выданных за последние 12 месяцев, практически сопоставим с размером действующего портфеля. Следовательно, значительная часть новых выдач направляется на замещение погашаемых займов и лишь частично обеспечивает устойчивое расширение кредитования экономики.
Источник: данные НБРК, расчёты THE TENGE
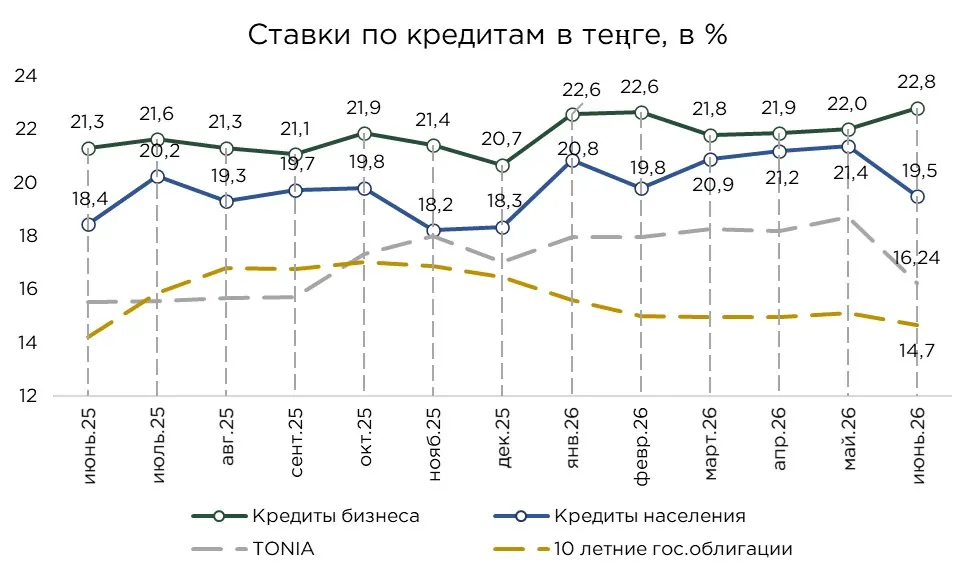
В июне средняя ставка по тенговым кредитам снизилась на 1,4 п.п..С одной стороны, данное снижение могло быть связано со смягчением денежно-кредитных условий. Однако основное снижение произошло в сегменте кредитования населения (−1,9 п.п.) и было обусловлено ростом доли рассрочек в период проведения маркетинговых акций розничными банками.
Розничные кредиты в целом менее чувствительны к изменению базовой ставки, поскольку их стоимость в значительной степени определяется уровнем кредитного риска и регуляторными ограничениями. Изменение базовой ставки быстрее и заметнее отражается на стоимости кредитования бизнеса.
Ставки по корпоративным займам, напротив, выросли на 0,8 п.п.. Отмечается отложенное влияние денежно-кредитной политики, поскольку решения по базовой ставке переносятся в стоимость банковского финансирования с определённым лагом.
Трансмиссия жёсткой денежно-кредитной политики остаётся неоднородной. С одной стороны, динамика базовой ставки имеет ограниченное влияние на кредитование розничного сегмента. Основное воздействие происходит за счёт ужесточения макропруденциальных требований, которое способствуют охлаждению розничного кредитования. С другой стороны, расширение корпоративного портфеля, часть которого формируется за счёт льготных и субсидируемых программ, поддерживает совокупный кредитный импульс и ослабляет сдерживающее воздействие денежно-кредитной политики на внутренний спрос.
Одновременно на долговом рынке наблюдается снижение доходности десятилетних государственных ценных бумаг и ставок по операциям РЕПО на фоне снижения базовой ставки. Однако это пока не приводит к сопоставимому удешевлению банковского кредитования. Несмотря на устойчивый спрос на ГЦБ, поддерживаемый высокой базовой ставкой и относительно крепким курсом теңге, банки сохраняют консервативный подход к оценке заёмщиков и повышенные требования к доходности кредитных операций. В результате премия за риск в корпоративном кредитовании достигла локальных максимумов, несмотря на снижение доходностей по безрисковым инструментам.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/ot-roznichnogo-buma-k-korporativnomu-rostu