Обзор кредитного портфеля банков Казахстана: итоги месяца
Ипотечные займы и кредиты бизнесу остаются основными драйверами расширения портфеля.
Источник: данные НБРК
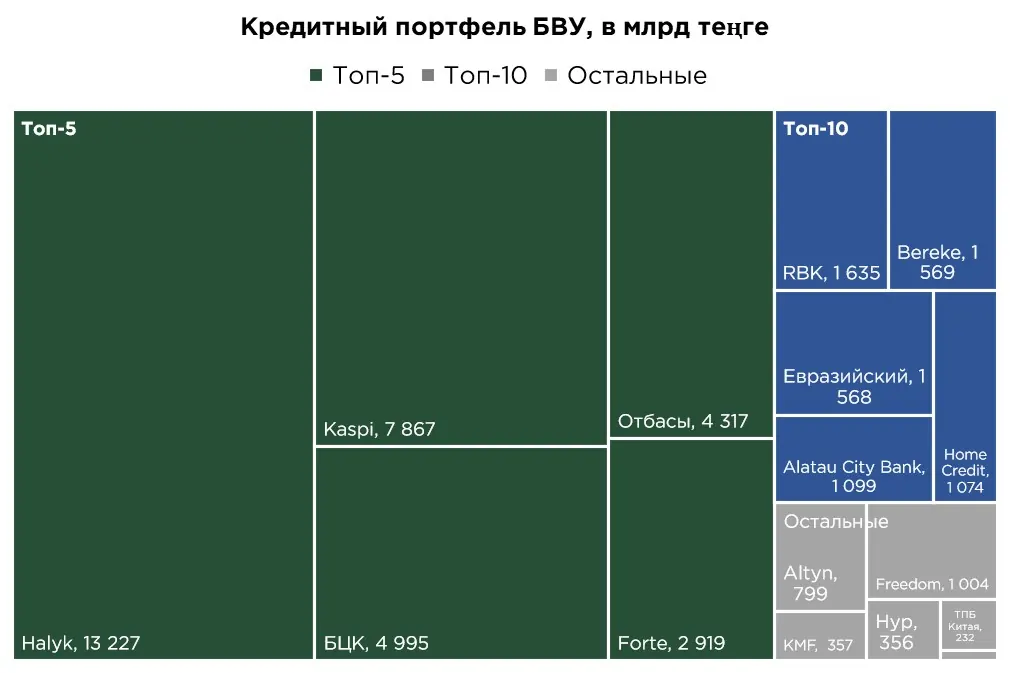
Кредитный портфель БВУ вырос в мае на ₸697,4 млрд, или на 1,6 %, достигнув ₸43,8 трлн. Месячный прирост оказался вдвое выше апрельского показателя и на 47,9 % превысил результат мая прошлого года.
Структура роста подтверждает сохраняющееся смещение кредитной активности в сторону ипотечного и корпоративного сегментов. Именно ипотечные займы и кредиты бизнесу остаются основными драйверами расширения портфеля, тогда как потребительское кредитование продолжает постепенно охлаждаться на фоне более сдержанного спроса и ужесточения условий розничного кредитования.
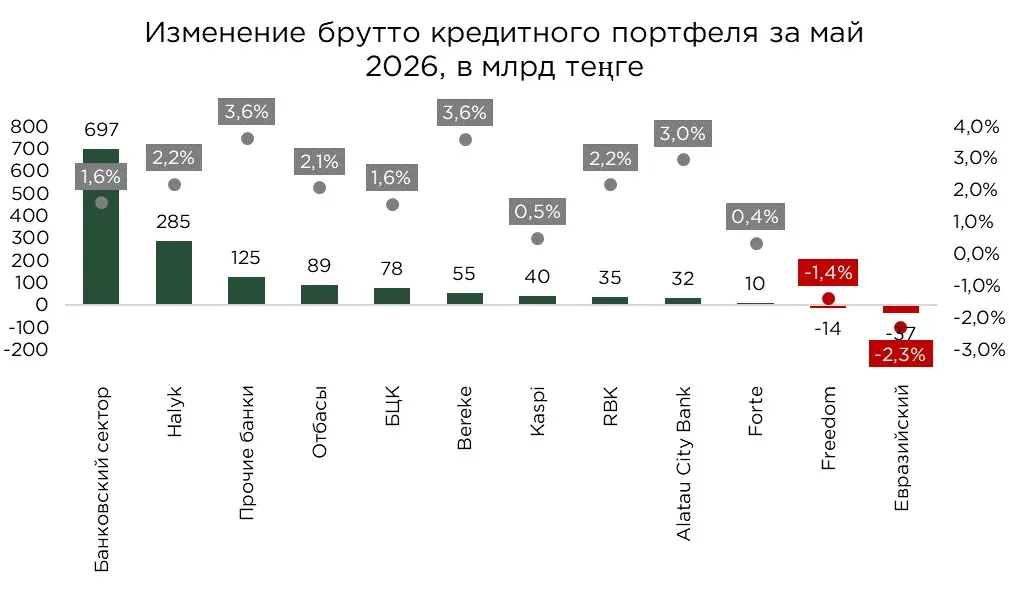
Ключевой вклад в общий прирост обеспечил Halyk Bank, его кредитный портфель увеличился на ₸285,1 млрд, что составило около 41 % совокупного прироста по сектору. Существенное расширение также было зафиксировано у Отбасы Банка (+₸88,7 млрд) и Банка ЦентрКредит (+₸77,6 млрд).
Среди банков вне топ-10 наиболее заметный прирост показал ТПБ Китая: его кредитный портфель увеличился на ₸78,8 млрд, или на 51,5 %. Высокие темпы роста также отмечались у КЗИ (+7,0 %) и Банка Китая (+12,7 %).
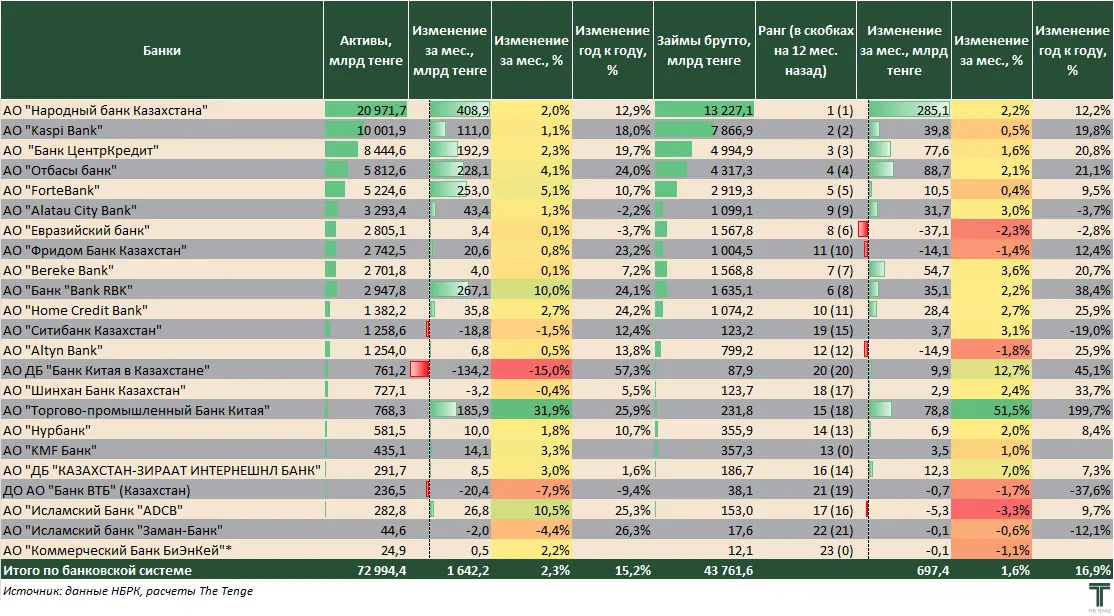
Вместе с тем, в мае часть БВУ показала сокращение кредитного портфеля. Наиболее заметное снижение было зафиксировано у Евразийского банка, где портфель уменьшился на ₸37,1 млрд, а также у Freedom Bank на ₸14,1 млрд. При этом для Freedom это уже второй месяц подряд, когда кредитный портфель демонстрирует отрицательную динамику.
Среди банков вне топ-10 наиболее выраженное сокращение отмечалось у Altyn Bank, его кредитный портфель снизился на ₸14,9 млрд.
Источник: данные НБРК, расчёты THE TENGE
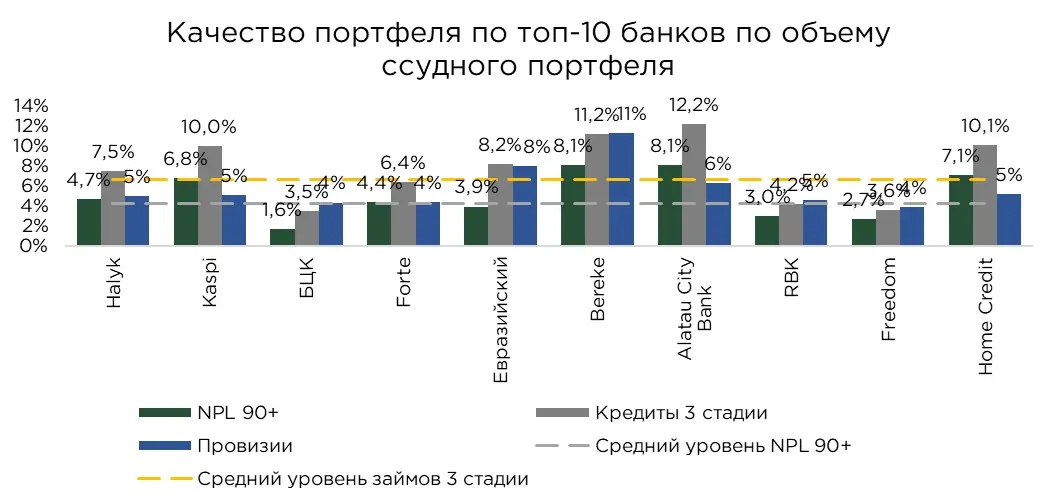
Качество кредитного портфеля БВУ по показателю NPL 90+ в мае сохранилось на уровне 4,2 %. При этом в абсолютном выражении объём проблемных кредитов вырос на 2,8 % и достиг ₸1,9 трлн.
Рост NPL 90+ отражает постепенное вызревание рисков по ранее выданным займам. В предыдущие периоды активное расширение кредитных портфелей частично сглаживало ухудшение качества активов: быстрый прирост новых выдач увеличивал общий объём портфеля, за счёт чего доля проблемных кредитов могла оставаться относительно стабильной даже при росте просрочки в абсолютном выражении. По мере нормализации кредитной активности этот эффект становится менее выраженным, а качество ранее выданных займов начинает сильнее проявляться в статистике проблемной задолженности.
Основной вклад в увеличение проблемных кредитов пришелся на Halyk Bank (+₸23,6 млрд) и Kaspi Bank (+₸24,0 млрд). Вместе с тем, по отдельным банкам наблюдалось сокращение объёма NPL 90+. Так, у Евразийского банка проблемные кредиты снизились на ₸1,0 млрд, а у Bank RBK на ₸23,0 млрд.
На фоне сокращения проблемной задолженности доля NPL 90+ у Bank RBK снизилась на 1,5 п.п. В то же время ухудшение качества кредитного портфеля в мае было наиболее заметным у Kaspi Bank (+0,3 п.п. за месяц), Bereke Bank (+0,3 п.п.) и Freedom Bank (+0,3 п.п.).
В разрезе банков сравнительно высокий уровень NPL 90+ сохраняется у ВТБ (9,2 %), Bereke Bank (8,1 %), Alatau City Bank (8,1 %), Home Credit Bank (7,1 %) и Kaspi Bank (6,8 %). У большинства остальных БВУ уровень проблемных займов остаётся более умеренным. Отдельно выделяются Отбасы Банк (0,1 %), Altyn Bank (1,5 %), Банк ЦентрКредит (1,6 %) и Freedom Bank (2,7 %): при активном участии на кредитном рынке эти банки продолжают поддерживать относительно высокое качество портфеля.
Более широкий взгляд на качество активов даёт доля займов третьей стадии обесценения по МСФО. В отличие от NPL 90+, этот показатель включает не только кредиты с глубокой просрочкой, но и займы с признаками существенного ухудшения кредитного качества, даже если они ещё не перешли в категорию просрочки свыше 90 дней.
По итогам мая доля займов третьей стадии в целом по банковскому сектору составила 6,7 %. Это на 2,4 п.п. выше уровня NPL 90+, и указывает на наличие более широкого слоя потенциально проблемных кредитов, уже признанных банками в рамках оценки кредитного риска. Двузначные значения данного показателя зафиксированы у ВТБ (15,1 %), Alatau City Bank (12,2 %), Bereke Bank (11,2 %), Home Credit Bank (10,1 %) и Kaspi Bank (10,0 %).
Существенное расхождение между долей NPL 90+ и займами третьей стадии отмечается у Евразийского банка (+4,2 п.п.), Alatau City Bank (+4,1 п.п.), Kaspi Bank (+3,2 п.п.) и Bereke Bank (+3,1 п.п.). Наиболее показательной выглядит ситуация у Евразийского банка. При относительно умеренном уровне NPL 90+ в 3,9 % доля займов третьей стадии достигает 8,2 %, то есть более чем вдвое превышает показатель глубокой просрочки. В целом, это указывает на наличие более широкого кредитного риска, который пока не полностью отражается в классическом показателе NPL 90+.
Источник: данные НБРК, расчёты THE TENGE
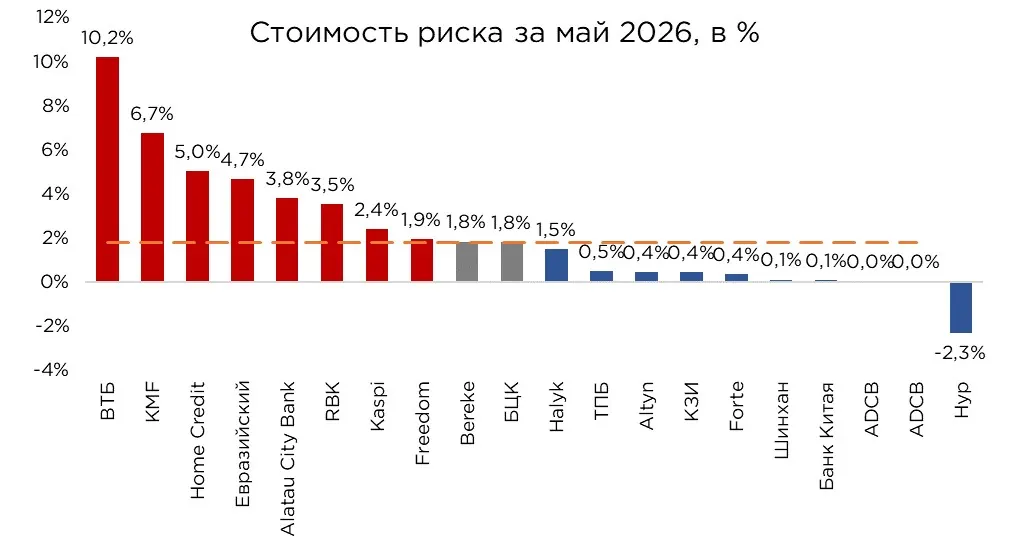
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, остаётся стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объёму кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платёжеспособность заёмщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
По итогам мая среднерыночная стоимость риска в банковском секторе Казахстана составила 1,8 % и удерживается на этом уровне третий месяц подряд. Для локального рынка такой показатель в целом можно считать умеренным. Вместе с тем, внутри сектора сохраняется заметная дифференциация, которая отражает различия в структуре кредитных портфелей, качестве активов и подходах банков к резервированию.
Наиболее высокие значения cost of risk среди активных банков второго уровня зафиксированы у KMF — 6,7 %, Home Credit Bank — 5,0 %, Евразийского банка — 4,7 % и Alatau City Bank — 3,8 %. Повышенная стоимость риска, как правило, характерна для банков, в портфелях которых уже сформировался значительный объём проблемных или потенциально уязвимых займов. В таких условиях рост расходов на провизии отражает необходимость заранее учитывать вероятные кредитные потери и поддерживать достаточный уровень покрытия рисков.
За месяц наиболее заметный прирост стоимости риска был зафиксирован у Евразийского банка (+0,7 п.п.) и KMF (+0,5 п.п.). В случае Евразийского банка рост показателя происходит на фоне повышенного уровня уязвимых займов и указывает на дальнейшее наращивание провизий под вероятные кредитные потери.
Обратная динамика наблюдалась у Bank RBK, где стоимость риска за месяц снизилась на 0,5 п.п. Данное изменение связано со списанием и сокращением проблемной задолженности. По мере выбытия части проблемных займов банк смог высвободить ранее сформированные под них провизии, что привело к снижению давления на стоимость риска.
Источник: данные НБРК, расчёты THE TENGE
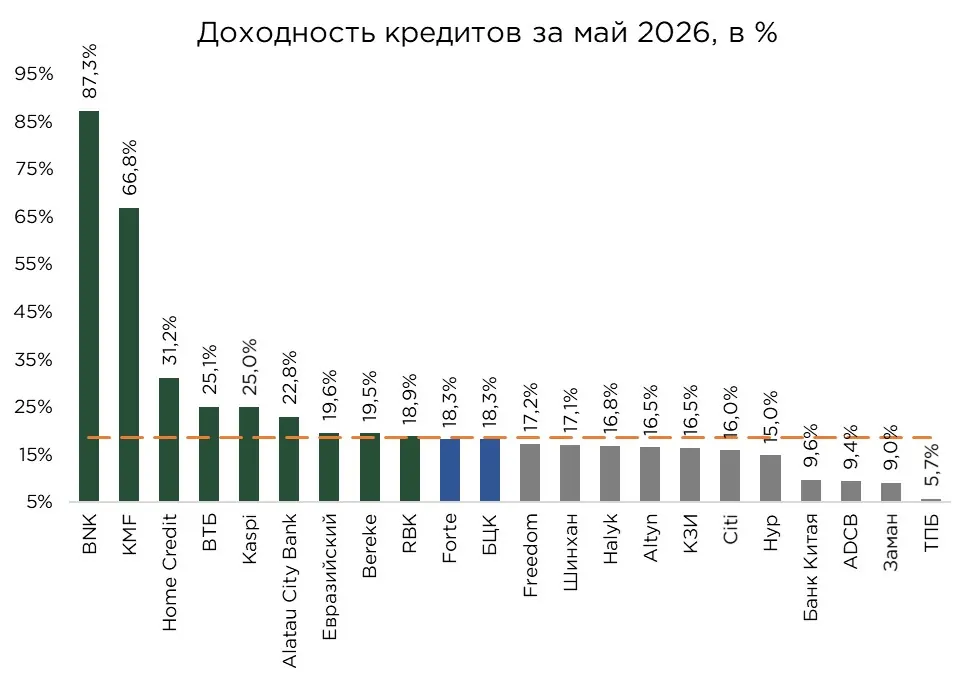
В мае средневзвешенная доходность кредитного портфеля БВУ достигла 18,6 %, увеличившись за месяц на 0,2 п.п.
Наиболее высокая доходность портфеля наблюдается у банков с розничной и микрокредитной моделью бизнеса. Особенно заметно выделяются новые участники банковского сектора, ранее работавшие в формате микрофинансовых организаций. У BNK доходность кредитного портфеля составила 87,3 %, у KMF — 66,8 %. Ещё до получения банковской лицензии эти организации специализировались на займах с более высокой стоимостью для заёмщика, чем в классическом банковском кредитовании.
Среди традиционных БВУ повышенная доходность портфеля фиксируется у Home Credit Bank (31,2 %), ВТБ (25,1 %), Kaspi Bank (25,0 %) и Alatau City Bank (22,3 %). Общая черта этих банков — значительная вовлечённость в розничное кредитование, прежде всего, в сегмент потребительских займов. Данный сегмент обычно формирует более высокий процентный доход, поскольку банки закладывают в ставки повышенный кредитный риск, меньшую обеспеченность займов и более короткий срок обращения портфеля.
В то же время высокая доходность кредитного портфеля не является однозначным признаком сильной позиции банка. С одной стороны, она поддерживает процентные доходы и может положительно влиять на маржу. С другой стороны, такая доходность часто выступает отражением более рискованной структуры активов. Чем выше концентрация банка в высокодоходном розничном кредитовании, тем сильнее его финансовый результат зависит от платёжной дисциплины заёмщиков, динамики просрочки и объёма будущих провизий.
Источник: данные НБРК, расчёты THE TENGE
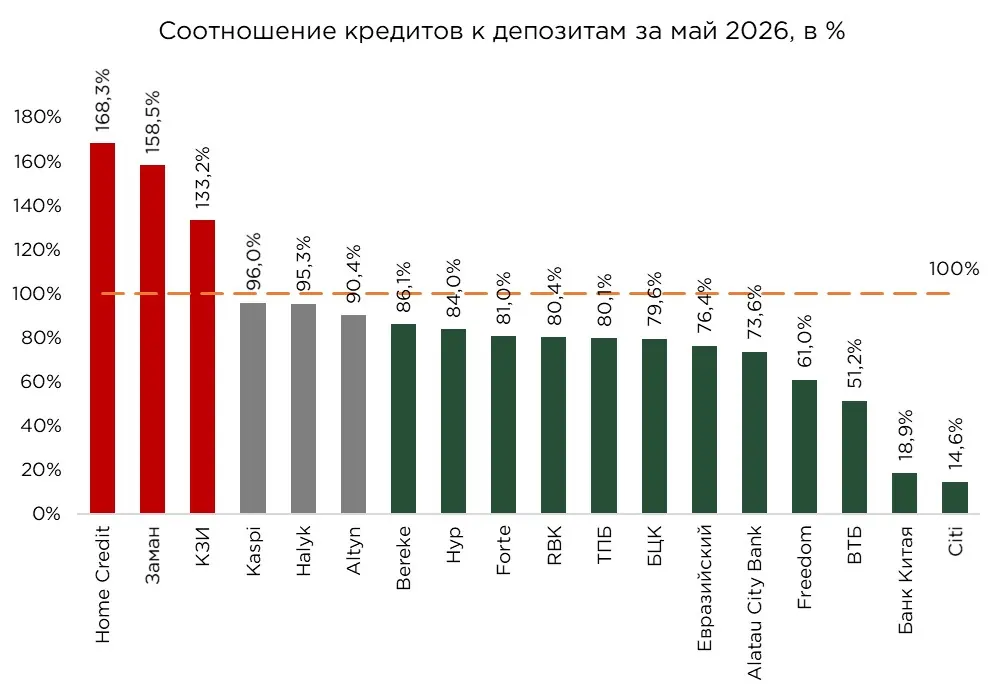
По итогам мая соотношение кредитов к депозитам (далее LDR) в банковском секторе Казахстана сохранилось на уровне апреля и составило 89,4 %. Формально показатель LDR остаётся в комфортном диапазоне 80–100 %, что указывает на отсутствие выраженного системного дефицита фондирования в секторе.
Однако среднерыночное значение LDR ниже 100 % во многом поддерживается за счёт банков, которые менее активно участвуют в кредитовании. К таким игрокам можно отнести Citibank (14,6 %), Банк Китая (18,9 %), Шинхан Банк (20,9 %) и ряд других БВУ. Эти банки аккумулируют значительный объём клиентских средств, но в большей степени ориентируются на транзакционный бизнес, расчётно-кассовое обслуживание и управление клиентскими потоками, а не на агрессивное расширение кредитного портфеля. Поэтому агрегированный показатель LDR не в полной мере отражает реальную нагрузку на ресурсную базу отдельных банков.
Наиболее высокие значения LDR среди активных БВУ зафиксированы у Home Credit Bank (168,3 %) и Отбасы Банка (122,6 %). В случае Home Credit Bank столь высокий уровень показателя отражает интенсивное использование доступной ресурсной базы для финансирования кредитного портфеля и повышенную зависимость от стабильности фондирования.
У Отбасы Банка высокий LDR имеет иную природу и связан со спецификой его бизнес-модели, ориентированной на жилищное финансирование и систему жилищных строительных сбережений. Поэтому показатель по данному банку следует интерпретировать с учётом особенностей баланса, структуры обязательств и его институциональной роли на рынке ипотечного кредитования.
Отдельно отмечаются исламские БВУ. Для них классическое соотношение кредитов к депозитам менее сопоставимо с универсальными коммерческими банками, поскольку исламская модель предполагает иной набор инструментов привлечения и размещения средств.
Относительно высокие значения LDR сохраняются и у крупнейших участников рынка: Kaspi Bank (96,0 %) и Halyk Bank (95,3 %). Такие уровни показывают, что значительная часть привлечённой депозитной базы уже вовлечена в финансирование кредитного портфеля. При дальнейшем ускорении кредитования этим банкам потребуется либо активнее наращивать фондирование, либо более избирательно подходить к новым выдачам.
За месяц наиболее заметный рост LDR, без учёта исламских БВУ, был зафиксирован у ТПБ Китая (+29,7 п.п.), KMF (+19,0 п.п.) и Банка Китая (+6,5 п.п.). Среди крупных банков выделяется Bereke Bank, где показатель увеличился на 2,0 п.п.
Обратная динамика наблюдалась у Altyn Bank (−8,1 п.п.), Home Credit Bank (−7,4 п.п.), Евразийского банка (−4,4 п.п.) и ForteBank (−3,4 п.п.).
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/osnovnie-draiveri-kreditnogo-portfelya-bvu