ОПЕК повысила прогноз спроса на нефть в 2027 на 200 тыс. Б/с
Однако оценка спроса на нефть из стран ОПЕК+ на 2026 ухудшилась
Изображение: atlascompany/Magnific (сгенерировано с использованием ИИ)
Организация стран-экспортёров нефти опубликовала июньский отчёт, в котором прогнозирует уверенный рост мирового спроса: в 2026 году на 1,0 млн баррелей в сутки (б/с), а в 2027 году — уже на 1,7 млн б/с. Главным двигателем рынка остаются развивающиеся страны, не входящие в ОЭСР. На этом фоне в мае сами страны ОПЕК+ снизили нефтедобычу на 190 тыс. б/с. Авторы доклада ожидают, что в текущем году спрос на нефть из стран альянса упадет примерно на такой же объём. Что касается ценового сегмента, в мае стоимость корзины ОПЕК (ORB) заметно выросла, а эталон Brent подорожал. На фоне ожиданий деэскалации на Ближнем Востоке хедж-фонды начали сокращать длинные позиции, однако фундаментальные факторы спроса и предложения удерживают рынок в равновесии.
В мае стоимость корзины ОПЕК (ORB) выросла на $5,49/барр. по сравнению с предыдущим месяцем (м/м), составив в среднем $114,55/барр. Ближайший фьючерсный контракт на нефть марки ICE Brent в мае подорожал на $1,25/барр. м/м до средних $103,71/барр., в то время как ближайший контракт на NYMEX WTI подешевел на $0,16/барр. м/м до средних $98,51/барр. Ближайший контракт на GME Oman снизился на $1,81/барр. м/м до $102,10/барр. Спред фьючерсов Brent-WTI увеличился на $1,41/барр. м/м, составив в мае в среднем $5,20/барр. премии в пользу Brent. Форвардные кривые для ключевых эталонных нефтяных фьючерсов в течение всего мая оставались в состоянии глубокой бэквордации. Хедж-фонды и другие управляющие активами в мае сократили свои длинные позиции по фьючерсным контрактам как на Brent, так и на WTI, что отражает ожидания ослабления напряжённости на Ближнем Востоке.
Мировой спрос на нефть
Прогнозируется, что мировой спрос на нефть в 2026 году вырастет на уверенные 1,0 млн б/с по сравнению с прошлым годом (г/г). Ожидается, что спрос в странах ОЭСР вырастет примерно на 0,1 млн б/с, тогда как в странах, не входящих в ОЭСР, рост составит около 0,9 млн б/с. Прогнозируется, что мировой спрос на нефть в 2027 году вырастет примерно на 1,7 млн б/с г/г, после пересмотра в сторону повышения примерно на 0,2 млн б/с по сравнению с оценкой прошлого месяца. Согласно прогнозу, спрос в странах ОЭСР увеличится на 0,2 млн б/с, а в странах, не входящих в ОЭСР, — примерно на 1,5 млн б/с.
Спрос на нефть стран ОПЕК+ в 2026 году пересмотрен в сторону понижения по сравнению с оценкой предыдущего месяца на 0,2 млн б/с — до 42,5 млн б/с, что примерно на 0,2 млн б/с выше, чем в 2025 году. Спрос на нефть стран ОПЕК+ в 2027 году остаётся без изменений по сравнению с оценкой прошлого месяца на уровне 43,5 млн б/с, что примерно на 1,0 млн б/с выше прогноза на 2026 год.
Мировое предложение нефти
Прогноз добычи жидких углеводородов в странах вне ОПЕК+ на 2026 и 2027 годы не изменился — рост составит по 0,6 млн б/с г/г. Главные драйверы: Бразилия, США, Канада, Аргентина, а в 2027 году — также Катар. Производство СПГ и нетрадиционной нефти в ОПЕК+ вырастет на 0,1 млн б/с: до 8,8 млн б/с в 2026 году и 8,9 млн б/с в 2027-м. В мае добыча сырой нефти в альянсе снизилась на 0,19 млн б/с м/м — до 33,13 млн б/с.
Добыча сырой нефти по данным вторичных источников, тыс. б/с
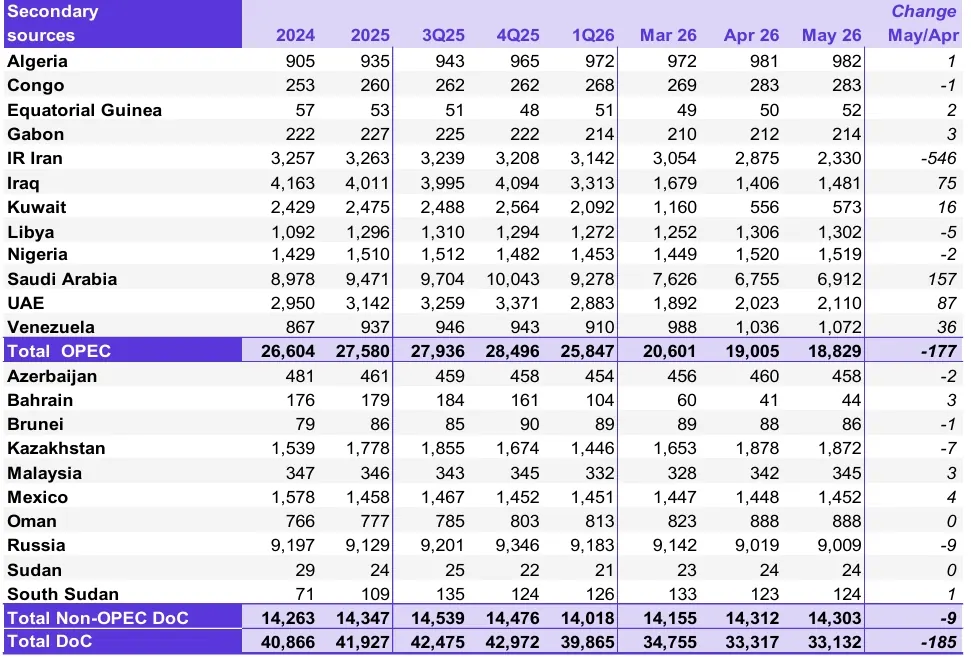
Источник: ОПЕК
Примечание. Итоговые показатели могут не совпадать из-за независимого округления данных, полученных из доступных на сегодняшний день вторичных источников.
Рынки нефтепродуктов и нефтепереработка
Маржа нефтепереработки продолжила тенденцию к снижению на побережье Мексиканского залива США (USGC) и, более резко, в Сингапуре. Ослабление дефицита нефтепродуктов в обоих торговых хабах оказало давление на средние дистилляты и нафту. Спад усугубился восстановлением объёмов переработки на НПЗ США после проведения технического обслуживания, несмотря на высокие показатели по бензину и остаточному топливу. В Сингапуре маржа скорректировалась в сторону понижения после роста в предыдущем месяце на фоне слабой маржи парового крекинга и увеличения поставок средних дистиллятов в регионе. Напротив, маржа в Роттердаме выросла из-за внеплановых остановок НПЗ и возобновления рисков перебоев с поставками.
Рынок танкерных перевозок
В мае спотовые ставки фрахта на танкеры для сырой нефти («грязные» танкеры) оставались повышенными, хотя и снизились по сравнению с рекордными максимумами, зафиксированными в марте. Увеличение спроса на перевозки на дальние расстояния поддержало спотовые ставки на танкеры типа VLCC, что, однако, компенсировалось перенаправлением танкеров на активные рынки, снизившим часть восходящего давления на тарифы. На маршруте из Западной Африки на Восток спотовые ставки на VLCC снизились на 4 % м/м, но оставались на 121 % выше, чем в том же месяце прошлого года. Аналогичная динамика наблюдалась на рынке судов типа Suezmax, несмотря на то, что экспорт нефти из Мексиканского залива США оставался на околорекордном уровне на фоне продолжающихся высвобождений из Стратегического нефтяного резерва (SPR). На маршруте из Мексиканского залива США в Европу спотовые ставки упали на 22 % м/м, но всё же были на 130 % выше г/г. Самое сильное падение претерпели спотовые ставки на танкеры типа Aframax, однако они остались у верхней границы пятилетнего диапазона. Ставки на Aframax на маршруте из Средиземноморья в Северо-Западную Европу упали на 51 % м/м, так как немедленные закупки (с немедленной поставкой) снизились по сравнению с высокими уровнями предыдущего месяца. Спотовые ставки фрахта на танкеры для нефтепродуктов («чистые» танкеры) оставались повышенными к востоку от Суэцкого канала благодаря высокому спросу в Азии, но снизились к западу от Суэца из-за сокращения немедленных закупок. Спотовые ставки на «чистые» танкеры на маршруте с Ближнего Востока в страны Азиатско-Тихоокеанского региона выросли на 9 % м/м, в то время как ставки в районе Средиземного моря упали на 32 % м/м.
Торговля сырой нефтью и нефтепродуктами
В мае импорт сырой нефти в США оставался стабильным м/м, составив в среднем 5,7 млн б/с, а экспорт нефти составил в среднем 5,2 млн б/с, что в целом соответствует показателям предыдущего месяца. Экспорт нефтепродуктов из США третий месяц подряд составлял в среднем 7,8 млн б/с. В апреле импорт сырой нефти в европейские страны ОЭСР снизился в среднем до 7,7 млн б/с. Импорт нефтепродуктов в этот регион составил 2,1 млн б/с, в то время как экспорт нефтепродуктов переместился к верхней границе пятилетнего диапазона, составив в среднем 2,6 млн б/с на фоне увеличения потоков в США. В Японии импорт нефти в апреле упал до 853 тыс. б/с. Импорт нефтепродуктов в Японию составил в среднем 679 тыс. б/с из-за снижения поставок сжиженного углеводородного газа (СУГ/LPG), керосина и мазута, в то время как экспорт нефтепродуктов снизился третий месяц подряд до средних 291 тыс. б/с вследствие падения показателей по всем основным видам продукции. Импорт сырой нефти в Китай в апреле упал в среднем до 9,4 млн б/с на фоне сокращения объёмов нефтепереработки. Импорт нефтепродуктов снизился до 1,2 млн б/с из-за уменьшения притока СУГ и мазута. Экспорт нефтепродуктов из Китая упал до 819 тыс. б/с после усилий правительства по ограничению экспорта продукции. В Индии импорт нефти в апреле восстановился и приблизился к пятилетнему диапазону, составив 4,9 млн б/с. Импорт нефтепродуктов в Индию продолжил снижаться, составив в среднем 647 тыс. б/с из-за падения объёмов мазута и нафты. Экспорт нефтепродуктов из Индии составил в среднем 895 тыс. б/с, при этом снижение было зафиксировано по всем основным видам продукции.
Динамика коммерческих запасов
Предварительные данные за апрель 2026 года показывают, что коммерческие запасы нефти в ОЭСР сократились на 48,4 млн барр. м/м и составили 2 748 млн барр. При таком уровне коммерческие запасы в ОЭСР были на 6,9 млн барр. ниже г/г, на 53,7 млн барр. ниже последнего пятилетнего среднего значения и на 179,5 млн барр. ниже среднего значения за 2015-2019 годы. Если рассматривать компоненты, запасы сырой нефти увеличились на 4,2 млн барр., тогда как запасы нефтепродуктов сократились на 52,7 млн барр. м/м. Коммерческие запасы сырой нефти в ОЭСР составили 1 348 млн барр. Это на 2,0 млн барр. ниже г/г, на 31,6 млн барр. ниже последнего пятилетнего среднего значения и на 124,5 млн барр. ниже среднего значения за 2015-2019 годы. Общие запасы нефтепродуктов в ОЭСР в апреле составили 1 399 млн барр. Это на 4,9 млн барр. ниже г/г, на 22,1 млн барр. ниже последнего пятилетнего среднего значения и на 55,1 млн барр. ниже среднего значения за 2015-2019 годы. С точки зрения дней форвардного покрытия, коммерческие запасы в ОЭСР в апреле снизились на 1,6 дня м/м — до 60,1 дня. Это на 0,2 дня выше г/г, но на 1,3 дня ниже последнего пятилетнего среднего значения и на 2,1 дня ниже среднего значения за 2015-2019 годы.
Оригинал: https://the-tenge.kz/articles/opek-0636