OCBC предлагает позицию осторожного оптимизма
В долгосрочной перспективе растёт роль защитных активов и альтернативных валют
Изображение: Gerd Altmann/Pixabay
Мировая экономика проходит через период высокой неопределённости, но демонстрирует стойкость. Как отметили аналитики OCBC Group Research, центральные банки вынуждены сохранять «ястребиный» или выжидательный настрой из-за затянувшегося инфляционного давления, вызванного энергетическим шоком 2-го квартала 2026 года. В результате период высоких процентных ставок затянется до конца 2026 года, считают исследователи. И США, и Китай удерживают позитивную динамику во многом за счёт массовых инвестиций в ИИ и сектор высоких технологий. Главный риск нового энергетического шока спал, хотя инфляция всё ещё остаётся «липкой» и достигнет пика только в 3-м квартале 2026 года. Экономический спад глобально не грозит, но инвесторам стоит готовиться к сохранению высоких ставок, повышенной волатильности на рынке акций и структурному перетоку капитала в технологический сектор и альтернативные резервные активы.
Премия за геополитический риск снизилась после подписания меморандума о взаимопонимании между США и Ираном, что способствовало снижению цен на сырую нефть по мере постепенной нормализации судоходства через Ормузский пролив. Однако переговоры остаются хрупкими, а риски сохраняются. В других регионах на динамику рынков повлияло ужесточение ожиданий по ставке ФРС («ястребиный» пересмотр): фьючерсы теперь полностью учитывают в ценах повышение ставки на 25 б. п. до конца года, поскольку председатель ФРС Кевин Уорш отказывается от использования заявления о будущих намерениях. Опасения по поводу оценок компаний сферы ИИ и устойчивости капитальных затрат (capex) также добавили волатильности. Несмотря на это, американские акции зафиксировали самый сильный квартальный прирост за шесть лет.
Пара USD/JPY достигла четырёхдекадного максимума, так как разница в процентных ставках стала менее надёжным фактором динамики обменного курса, что удерживает риски интервенций в центре внимания. В более долгосрочной перспективе, по данным Официального форума денежно-кредитных и финансовых институтов (OMFIF), управляющие резервами, как ожидается, будут постепенно диверсифицировать активы, уходя от доллара США в пользу евро, юаня и золота, — отметили аналитики OCBC Group Research. — По-прежнему неясно, проигнорируют ли регуляторы шок цен на энергоносители во 2-м квартале 2026 года, который всё ещё транслируется на более широкий спектр товаров и услуг.
При этом инфляция, по ожиданиям аналитиков, может достичь пика только в 3-м квартале 2026 года. В то же время рост остаётся удивительно устойчивым благодаря инвестициям в ИИ и отмене тарифов «Дня освобождения».
США
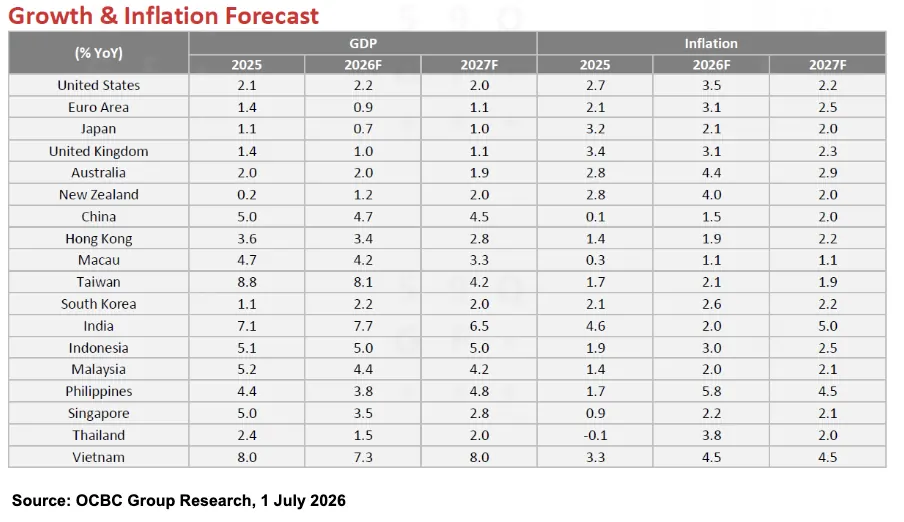
Аналитики сохранили прогноз роста на 2026 год на уровне 2,2 %, при этом ожидая ускорение роста во 2-м квартале 2026 года до уровня свыше 3 % в квартальном исчислении (по сравнению с 2,1 % в 1-м квартале 2026 года) за счёт восстановления чистого экспорта.
Мы ожидаем, что инфляция достигнет пика во 2-м квартале 2026 года, после чего замедлится во 2-й половине 2026 года на фоне угасания эффектов, связанных с энергоносителями, и снижения премии за нефтяной риск. Наш прогноз инфляции на 2026 год остаётся на уровне 3,5 % в годовом выражении (по сравнению с 2,7 % в 2025 году).
После заседания FOMC рынки ненадолго заложили в цены более раннее повышение ставок, что подтолкнуло доходность казначейских облигаций вверх. Однако резкое падение цен на нефть до довоенного уровня к концу июня сгладило опасения по поводу инфляции, заставив инвесторов частично отыграть это движение назад.
Новый председатель ФРС Кевин Уорш также инициировал стратегический пересмотр операционных принципов Федеральной резервной системы, охватывающий коммуникации, политику в отношении баланса, методологию данных, подход к инфляции и оценку рынка труда. Завершение пересмотра запланировано на конец 2026 года. Снижение зависимости от заявлений о будущей политике может увеличить рыночную неопределённость.
Еврозона
Перспективы еврозоны ухудшились после конфликта на Ближнем Востоке: ожидается замедление роста до 0,9 % в годовом выражении в 2026 году по сравнению с 1,4 % в 2025 году. Прогноз OCBC, остававшийся неизменным некоторое время, теперь совпадает с Весенним экономическим прогнозом Европейской комиссии после её пересмотра в сторону понижения в мае.
Влияние на рынок труда пока остаётся ограниченным: уровень безработицы в апреле 2026 года удерживался на стабильной отметке 6,3 %. Однако инфляция остаётся главной заботой Европейского центрального банка, поскольку регуляторы продолжают указывать на сохраняющееся ценовое давление в производственных цепочках. Общий индекс потребительских цен (CPI) вырос до 3,2 % в годовом выражении в мае с 3,0 % в апреле, что побудило аналитиков повысить прогноз инфляции на 2026 год до 3,1 % с 2,8 % (в основном из-за роста цен на энергоносители).
После повышения ставки на 25 б. п. в июне мы ожидаем, что ЕЦБ осуществит ещё одно повышение на 25 б. п. в сентябре, в результате чего ставка по депозитам составит 2,5 %.
Япония
Банк Японии повысил ключевую ставку с 0,75 % до 1,00 % на июньском заседании, что совпало с ожиданиями. Инфляция продолжила укрепляться: базовый CPI Токио вырос до 1,6 % в годовом выражении в июне с 1,3 % в мае, хотя и оставался ниже целевого уровня BOJ в 2 % пятый месяц подряд. Базовый индекс инфляции (без учёта свежих продуктов питания и энергии) увеличился до 1,9 % с 1,6 %, что указывает на более широкое перекладывание возросших затрат на энергию в конечные цены.
Внутренний спрос остаётся устойчивым. Розница выросла на 5,3 % в годовом выражении в мае (по сравнению с скорректированными 2,8 % в апреле), что существенно превысило ожидания благодаря сильному росту зарплат и государственным субсидиям. На этом фоне мы сохраняем наш прогноз роста ВВП на 2026 год на уровне 0,8 %, а прогноз общего CPI — на уровне 2,5 %.
Китай
Свежие данные указывают на дальнейшее замедление динамики роста в Китае. Хотя высокотехнологичное производство и сектора, связанные с ИИ, продолжают поддерживать активность, слабость в сфере потребления, секторе недвижимости, инвестициях в обрабатывающую промышленность и инфраструктуру говорит о том, что экономика в целом остаётся под давлением.
Мы ожидаем, что рост ВВП замедлится примерно до 4,5 % в годовом выражении во 2-м квартале 2026 года, отражая продолжающееся K-образное восстановление экономики Китая. Тем не менее экономика в целом идет по плану для достижения официального целевого показателя роста в 4,5-5,0 %, и мы сохраняем наш прогноз роста на 2026 год на уровне 4,7 %.
Процентные ставки
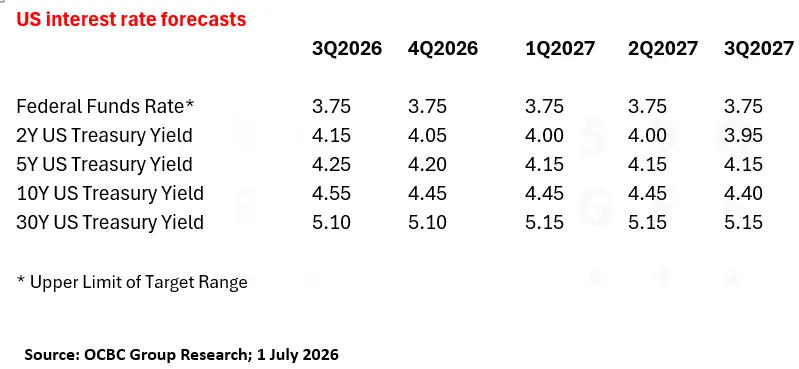
ФРС (США): Фьючерсы на ставку по федеральным фондам сместились в сторону более «ястребиного» сценария после публикации июньского точечного графика: девять членов FOMC указали как минимум на одно повышение ставки до конца года. Рыночные ожидания остаются «ястребиными», несмотря на снижение цен на нефть и благоприятные майские данные по инфляции PCE. Аналитики OCBC ожидают, что ФРС сохранит ставки без изменений на уровне 3,50-3,75 % на протяжении всего 2026 года, хотя риск повышения сохраняется. Этот риск ужесточения, вероятно, будет удерживать доходность краткосрочных казначейских облигаций на относительно высоком уровне, даже если за возможным доп. повышением в конечном итоге последует снижение ставок в 2027 году.
Банк Англии: Аналитики ожидают, что Банк Англии сохранит базовую ставку без изменений на уровне 3,75 % в течение 2026 года с учётом его и без того жёсткой позиции и слабых перспектив роста. Управляющий Эндрю Бейли выдержал сбалансированный тон на июньском заседании Комитета по денежно-кредитной политике (MPC), отметив, что слишком быстрое возвращение инфляции к цели может вызвать ненужную волатильность экономического роста. Хотя два члена MPC проголосовали за повышение ставки в качестве меры управления рисками, их позиция выглядела скорее осторожной, чем уверенной. Между тем ослабление спроса и условий на рынке труда должно помочь ограничить вторичные инфляционные эффекты. В этой связи ожидания рынка относительно дальнейшего ужесточения заметно снизились.
ЕЦБ: Ожидается, что ЕЦБ проведёт ещё одно повышение ставки на 25 б. п. в 3-м квартале 2026 года, поскольку инфляция, скорее всего, останется выше целевого уровня на протяжении большей части 2027 года. Однако аналитики не предвидят более агрессивного цикла ужесточения. ЕЦБ дал понять, что текущий инфляционный шок значителен, но недостаточен для того, чтобы оправдать более жёсткий ответ, что подкрепляет взвешенный и постепенный подход к дальнейшему повышению ставок.
Резервный банк Австралии (RBA): Протокол июньского заседания RBA и текущие экономические условия указывают на то, что ключевая ставка останется на уровне 4,35 % в течение 2026 года. Резервный банк Австралии продолжает придерживаться выжидательной позиции, отмечая, что потребуется время для оценки полного влияния прошедшего ужесточения на экономику. В соответствии с этой осторожной позицией рынки закладывают лишь скромную вероятность дальнейшего повышения: фьючерсы на ключевую ставку предполагают ужесточение примерно на 11 б. п. до конца года.
Оригинал: https://the-tenge.kz/articles/ocbc-0726