Обзор рентабельности БВУ: итоги месяца
Прибыль банков снижается, а разрыв между лидерами увеличивается.

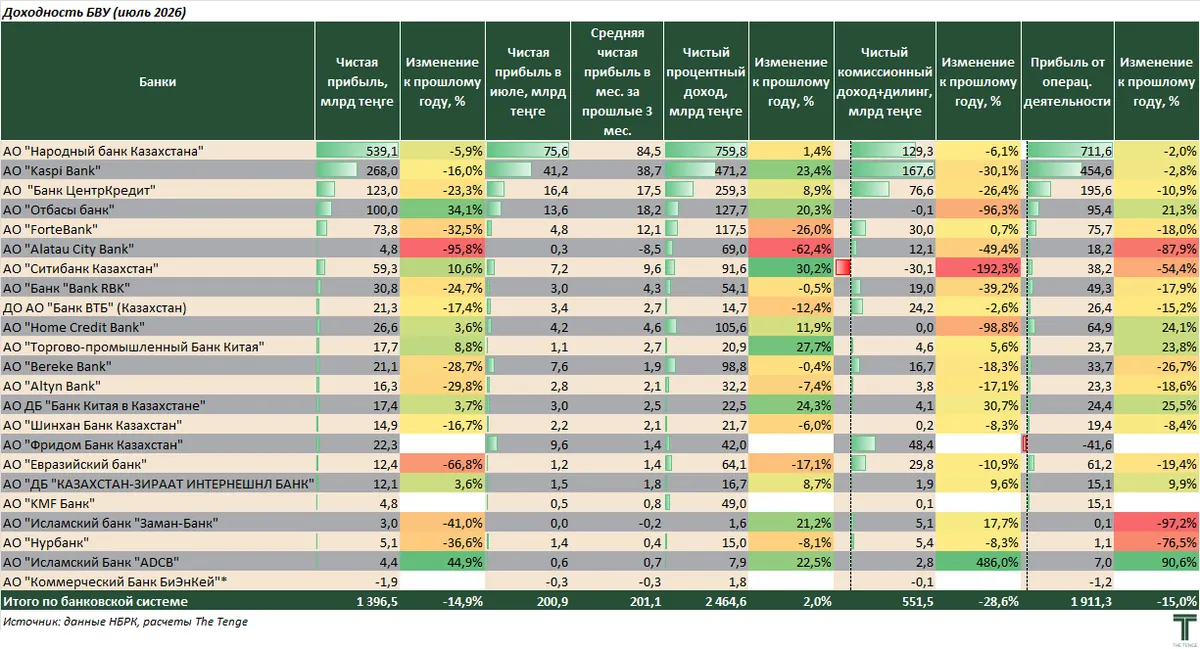
Чистая прибыль банковского сектора по итогам семи месяцев 2026 года составила ₸1,4 трлн, сократившись на 14,9 % по сравнению с аналогичным периодом прошлого года. В июле банки заработали ₸200,9 млрд, что соответствует стандартным значениям на уровне среднемесячного результата за предыдущие три месяца (₸201,1 млрд).
Давление на финансовые результаты в 2026 году усилилось сразу по нескольким направлениям. Операционные доходы по системе сократились на 15,0 % г/г, а совокупный объём чистых комиссионных и дилинговых доходов на 28,6 % г/г. Одновременно, административные расходы выросли на 17,4 % по отношению к аналогичному периоду прошлого года. При этом чистые процентные доходы увеличились лишь на 2,0 %, чего оказалось недостаточно для компенсации ухудшения остальных компонентов прибыли.
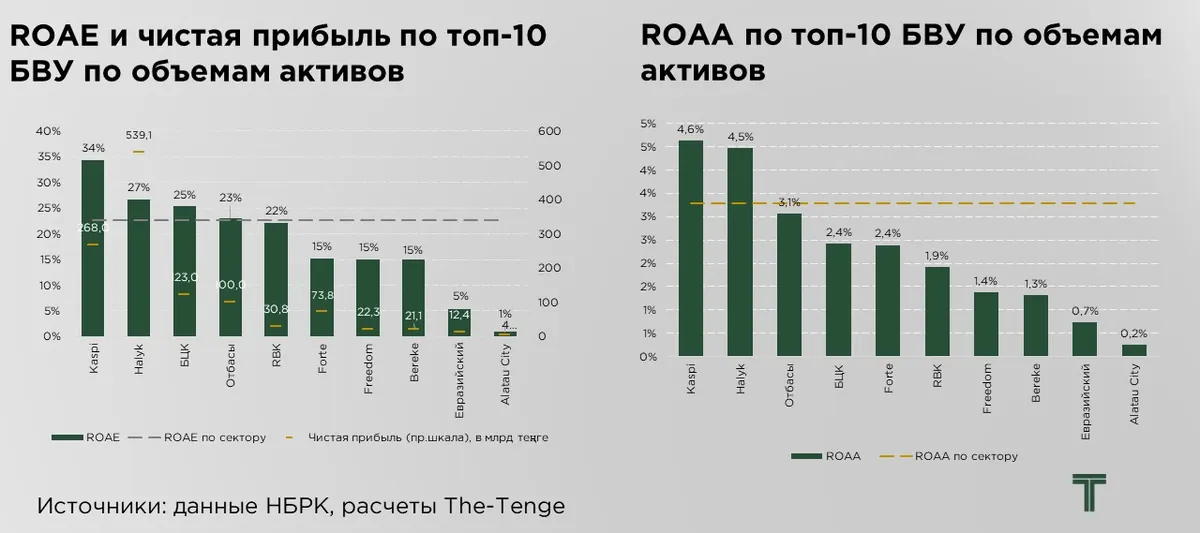
Прибыль банковского сектора по-прежнему характеризуется высокой концентрацией. На Halyk Bank и Kaspi Bank пришлось 58 % совокупной прибыли БВУ. Halyk Bank заработал ₸539,1 млрд, самостоятельно обеспечив около 39 % результата всей системы. Такая доля в целом соответствует масштабам банка, на который приходится 28 % активов и 33 % капитала сектора. Чистая прибыль Kaspi Bank составила ₸228,0 млрд (19 % от совокупной прибыли банковского сектора).
Ещё около 30 % совокупной прибыли сформировали 6 банков: БЦК — ₸123,0 млрд, Отбасы Банк — ₸100,0 млрд, ForteBank — ₸73,8 млрд, Ситибанк — ₸59,3 млрд, Bank RBK — ₸30,8 млрд и Home Credit Bank — ₸26,6 млрд.
Сокращение чистой прибыли банков практически по всей банковской системе объясняется замедлением розничного кредитования, снижением непроцентных доходов, а также ростом операционных расходов и увеличением расходов по формированию резервов. Дополнительное давление оказывает повышение налоговой нагрузки после пересмотра ставки корпоративного подоходного налога для банков, тогда как сравнительно высокая базовая ставка поддерживает стоимость фондирования на повышенном уровне.
Положительная динамика прибыли преимущественно наблюдалась у дочерних иностранных банков. Заметный прирост отметился на стороне исламского ADCB (+44,9 %), Ситибанк (+10,6 %), ТПБ Китая (+8,8 %). Они практически не участвовали в массовом розничном кредитовании и в большей степени ориентированы на обслуживание корпоративных клиентов, расчетные операции и транзакционный бизнес. Благодаря этому их результаты менее чувствительны к росту кредитного риска и макропруденциальных ограничений в розничном сегменте.
Среди отечественных банков наиболее заметный рост чистой прибыли продемонстрировал Отбасы Банк (+34,1 % г/г). По этому показателю банк уступил лишь исламскому ADCB. Подобное увеличение чистой прибыли поддерживалось расширением ипотечного кредитования, которое остаётся одним из ключевых драйверов роста кредитного портфеля банковского сектора. Сравнительно низкая стоимость фондирования позволяет Отбасы Банку наращивать чистый процентный доход и прибыль по мере увеличения объёмов выдачи займов.
Единственным банком с отрицательным финансовым результатом остается BNK Finance. Банк продолжает масштабировать бизнес и адаптировать операционную модель после трансформации из микрофинансовой организации. Как результат, этот процесс сопровождается повышенными расходами на развитие.
Рентабельность БВУ
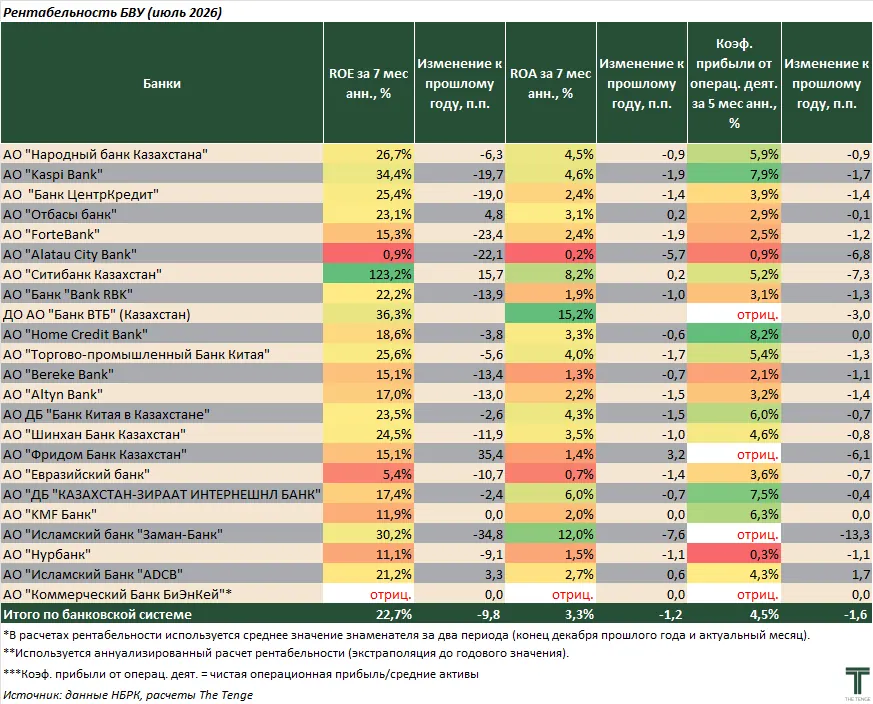
Снижение чистой прибыли при продолжении роста активов и капитала привело к ухудшению показателей рентабельности банковского сектора. По сравнению с аналогичным периодом прошлого года рентабельность капитала сократилась на 9,8 п.п., а рентабельность активов на 1,2 п.п.
По итогам 7 месяцев 2026 года рентабельность среднего капитала банковского сектора в годовом исчислении, или ROAE, составила 22,7 %.
Выше среднего значения ROAE фиксируются среди крупных БВУ: Kaspi (34,4 %), Halyk (26,7 %), БЦК (25,4 %), Отбасы (23,1 %) и RBK (22,2 %).
Сравнительно высокие значения ROAE отмечаются, преимущественно, на стороне иностранных дочерних банков, которые при меньших объёмах капитала генерируют высокую прибыль, за счёт непроцентных доходов и меньших расходах на провизии. Так, высокими значениями ROAE наблюдаются у Ситибанк (123,2 %), ВТБ (36,3 %), исламский Заман банк (30,2 %) и ТПБ Китая (25,6 %).
Среди отечественных банков выделяется Отбасы Банк, ROAE которого составил 23,1 %. По уровню рентабельности капитала он опережает ряд классических универсальных БВУ, включая Евразийский банк — 5,4 %, Alatau City Bank — 0,9 %, Home Credit Bank — 18,6 % и ForteBank — 15,3 %.
Высокая рентабельность Отбасы Банка примечательна на фоне относительно небольшого процентного спреда и умеренного уровня маржи. Банк компенсирует невысокую доходность отдельных операций эффектом масштаба, активно наращивая объёмы ипотечного кредитования и опираясь на устойчивую базу относительно дешёвого фондирования, сформированную преимущественно за счёт жилищных сбережений населения.
Схожее ухудшение наблюдается и в динамике рентабельности активов. По итогам января–июля средняя рентабельность активов банковского сектора (ROAA) составила 3,3 %, снизившись на 1,1 п.п. относительно аналогичного периода прошлого года.
Среди крупнейших БВУ рентабельность активов выше среднерыночного уровня сохранили только Kaspi Bank и Halyk Bank. ROAA этих банков составила 4,6 % и 4,5 % соответственно. Высокие показатели поддерживаются масштабом операций, устойчивой доходностью ключевых направлений бизнеса и значительным вкладом банков в совокупную прибыль сектора.
Наиболее высокие значения ROAA наблюдаются у отдельных небольших и дочерних иностранных банков. У ВТБ показатель достиг 15,2 %, исламского Заман-Банка — 12,0 %, Ситибанк Казахстан — 8,2 %, Казахстан-Зираат Интернешнл Банка — 6,0 %. Однако столь высокая рентабельность во многом связана со сравнительно небольшим объёмом активов этих банков, поэтому их результаты заметно повышают среднее значение по сектору. Без учёта перечисленных участников ROAA банковской системы составила бы около 2,6 %.
Высокие номинальные показатели рентабельности капитала в банковском секторе не всегда означают фактическое создание стоимости для акционеров. ROAE необходимо оценивать не отдельно, а в сопоставлении с рыночной доходностью и стоимостью капитала в теңге. В условиях высокой безрисковой ставки банк создаёт экономическую стоимость только в том случае, если его рентабельность капитала превышает требуемую инвесторами доходность с учётом принимаемого риска.
Для оценки стоимости собственного капитала публичных БВУ использована модель CAPM. В качестве безрисковой ставки принята доходность пятилетних государственных облигаций Казахстана. Таким образом, по итогам июля расчётная стоимость капитала составила 25,8 % против 25,9 % месяцем ранее. Снижение доходности государственных бумаг незначительно уменьшило требуемую инвесторами доходность банковского капитала.
Однако это не обеспечило улучшения экономической рентабельности всех рассматриваемых банков. Динамика спреда между ROAE и стоимостью капитала определялась, прежде всего, изменением рентабельности собственного капитала каждого БВУ. Наиболее устойчивую позицию сохраняет Kaspi Bank. Его ROAE превысил расчётную стоимость капитала на 8,6 п.п. против 9,1 п.п. месяцем ранее. Несмотря на последовательное сокращение размера избыточной доходности, банк продолжает обеспечивать доходность выше требуемого уровня и сохраняет наибольший запас экономической рентабельности среди рассматриваемых БВУ.
У Halyk Bank положительный спред сократился с 1,5 до 0,9 п.п. Снижение ROAE перевесило положительный эффект от уменьшения стоимости капитала. Рентабельность банка незначительно превышает требуемую инвесторами доходность, однако запас прочности остаётся ограниченным.
У Банка ЦентрКредит спред избыточной доходности к требуемой перешёл в отрицательную зону: если месяцем ранее ROAE превышал стоимость капитала на 1,5 п.п., то в июле оказался ниже на 0,4 п.п. Таким образом, текущая рентабельность банка перестала покрывать расчётную требуемую доходность и банк начинает генерировать отрицательный результат для акционеров.
Наиболее слабая позиция сохраняется у ForteBank. Его ROAE оказался ниже стоимости капитала на 10,6 п.п. против 8,9 п.п. месяцем ранее. Отрицательный разрыв расширился на 1,7 п.п., несмотря на небольшое снижение требуемой доходности. Текущая рентабельность собственного капитала банка остаётся существенно ниже уровня, необходимого для компенсации принимаемого инвесторами риска.
Таким образом, среди публичных банков наиболее убедительный результат с точки зрения создания акционерной стоимости демонстрирует Kaspi Bank.
Оригинал: https://the-tenge.kz/articles/obzor-rentabelnosti-bvu-za-mesyats