Обзор кредитного портфеля банков Казахстана: итоги месяца.
Кредитная активность восстанавливается, но темпы отстают от предыдущего года.
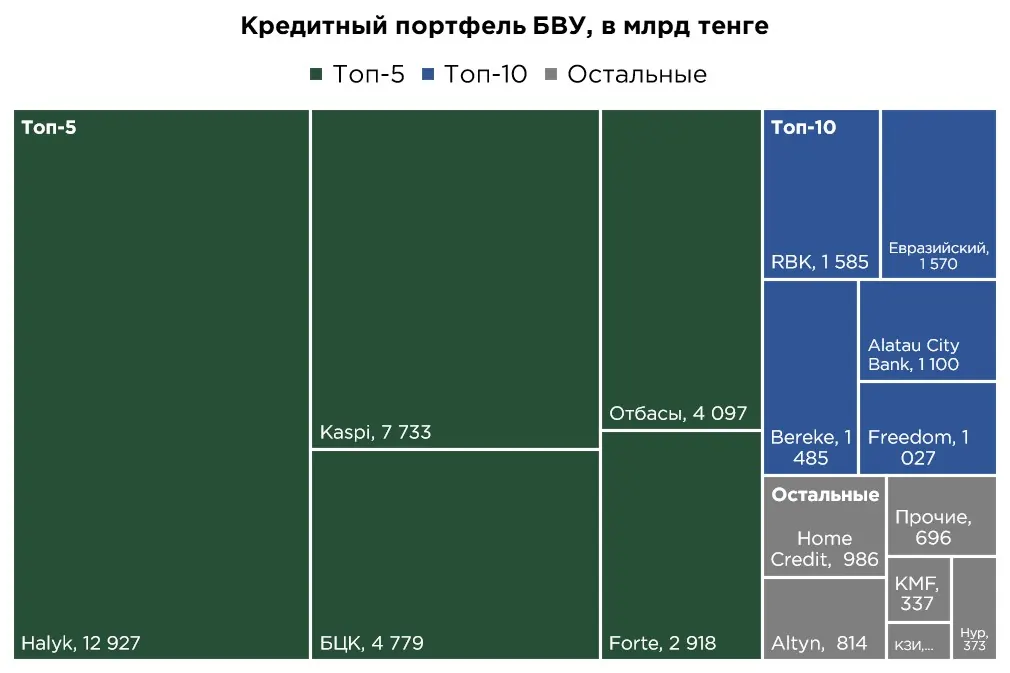
Совокупный кредитный портфель банковского сектора вырос в феврале на 0,4 %, или на ₸185,9 млрд, достигнув ₸42,6 трлн. Тем самым, рынок частично восстановился после сезонного снижения, зафиксированного в январе. Однако текущие темпы расширения кредитования остаются заметно слабее прошлогодних: для сравнения, в феврале прошлого года месячный прирост составлял 0,9 %, или ₸327,0 млрд, что практически вдвое превышает нынешний показатель.
Если ранее существенный вклад в рост портфеля обеспечивали маркетинговые кампании в розничном сегменте, стимулировавшие ускоренную выдачу потребительских займов, то в текущих условиях их эффект стал значительно слабее. Это во многом связано с ужесточением регуляторного подхода к избыточному росту необеспеченного потребительского кредитования. В результате, даже при сохранении активности банков в продвижении розничных продуктов расширение кредитного портфеля уже не приобретает прежних масштабов.
Основной вклад в февральский прирост обеспечили крупнейшие участники рынка — Kaspi, увеличивший кредитный портфель на ₸100,3 млрд, и Банк ЦентрКредит, нарастивший его на ₸76,8 млрд. Положительная динамика также наблюдалась у Home Credit Bank (+₸17,0 млрд) и Alatau City Bank (+₸15,2 млрд). При этом внимание привлекает существенный разовый рост у банков, которые ранее не демонстрировали высокой кредитной активности, в частности, у Нурбанка (+₸22,7 млрд, +6,5 % за месяц) и KZI Bank (+₸14,8 млрд, +8,1 % за месяц). С учётом их сравнительно ограниченного присутствия на рынке, столь заметное увеличение портфеля, вероятно, связано с выдачей отдельных крупных займов, оказавших разовое влияние на месячную статистику.
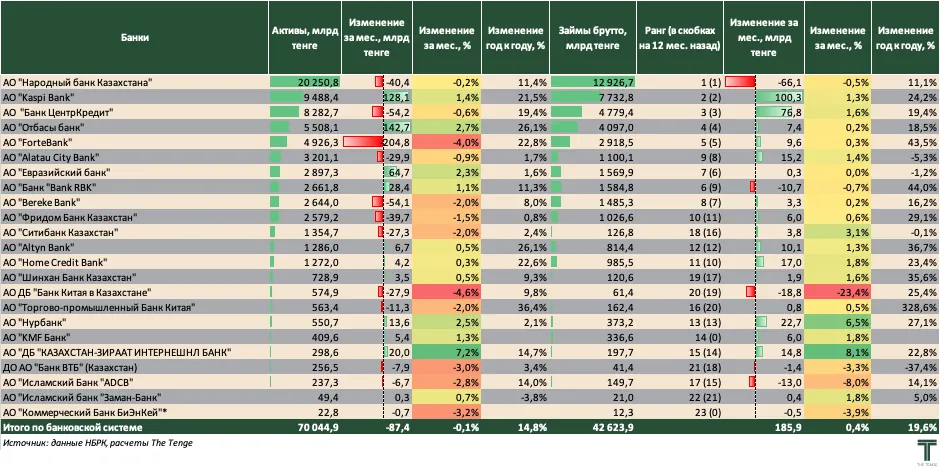
Общую динамику кредитного рынка сдерживало сокращение портфеля Halyk Bank на ₸66,1 млрд. Отрицательная динамика также наблюдалась у Bank RBK, где объём кредитов уменьшился на ₸10,7 млрд. С высокой вероятностью подобное снижение носило не системный, а точечный характер и было связано с досрочным погашением отдельных крупных займов.
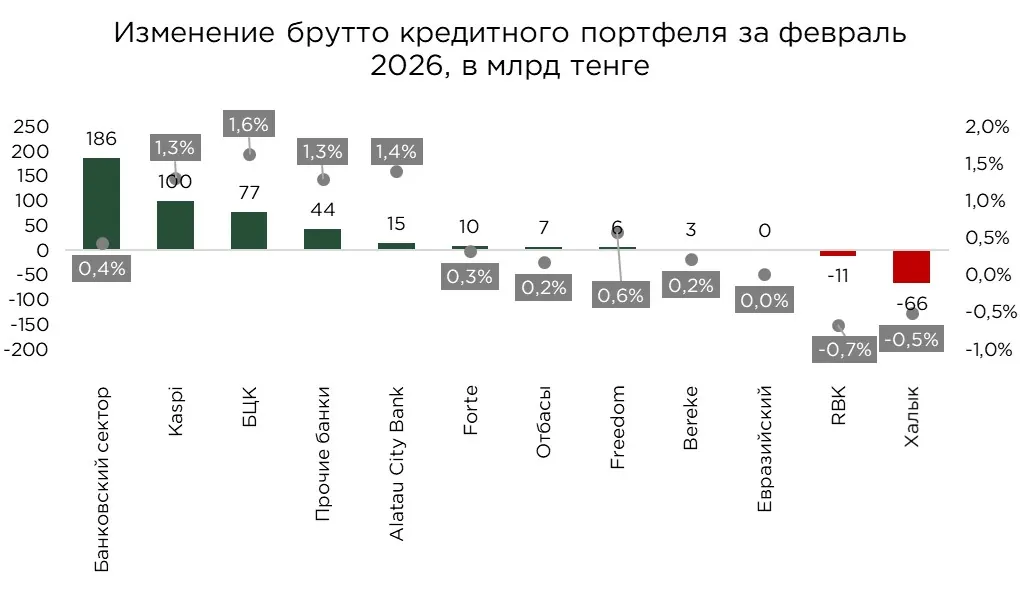
Источник: данные НБРК, расчёты THE TENGE
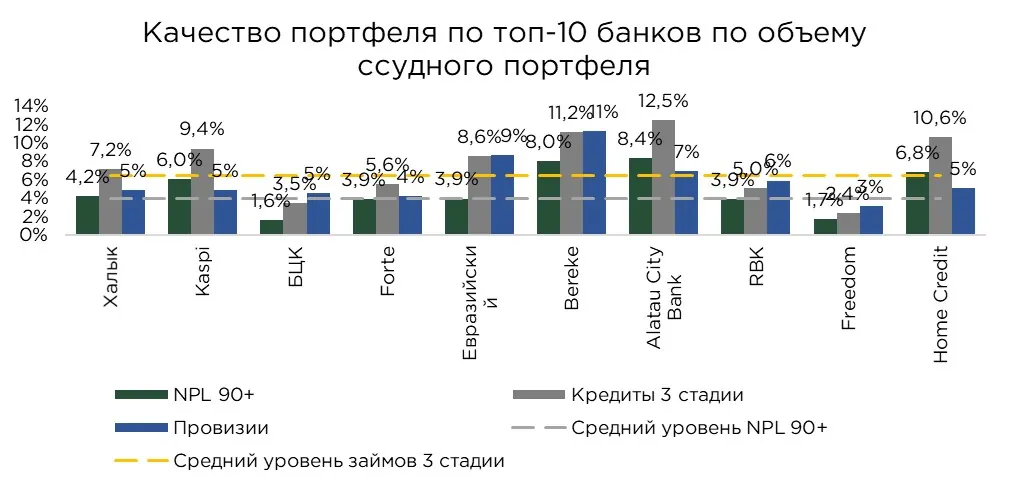
Качество кредитного портфеля, измеряемое долей займов с просрочкой свыше 90 дней (NPL 90+), в феврале по системе сохранилось на уровне предыдущего месяца и составило 3,9 %. При этом абсолютный объем проблемных кредитов увеличился на ₸34,5 млрд, или на 2,1 %. В целом по банковской системе текущий уровень просроченной задолженности пока не выглядит критическим и остается в пределах относительно низких значений (до 5 %).
Наиболее высокий уровень NPL 90+ зафиксирован у ВТБ (9,4 %), Alatau City Bank (8,4 %), Bereke Bank (8,0 %), Home Credit Bank (6,8 %) и Kaspi (6,0 %). По итогам месяца ухудшение качества портфеля наблюдалось у Bank RBK (+0,3 п.п.), Bereke Bank (+0,3 п.п.) и ForteBank (+0,2 п.п.).
В предыдущие периоды активный рост кредитных портфелей во многом сглаживал ухудшение качества активов: ускоренное наращивание новых выдач расширяло общий объём портфеля, за счёт чего доля проблемной задолженности оставалась относительно стабильной даже при росте просрочки в абсолютном выражении. Однако по мере замедления темпов кредитования этот эффект ослабевает, и ранее скрытые дисбалансы становятся более заметными.
Вместе с тем для более полноценной оценки устойчивости банковского сектора недостаточно опираться исключительно на показатель NPL 90+. Не менее важным индикатором выступает доля займов 3 стадии обесценения по МСФО, поскольку она охватывает более широкий круг активов с признаками существенного ухудшения кредитного качества и потенциальных потерь.
По итогам февраля доля займов третьей стадии по банковскому сектору составила 6,4 %, что выше доли NPL 90+ на 2,5 п.п.
Относительно высокие двузначные значения этого показателя зафиксированы у ВТБ (14,7 %), Alatau City Bank (12,5 %), Банка Китая в Казахстане (12,3 %), Bereke Bank (11,2 %) и Home Credit Bank (10,6 %). Рост доли займов третьей стадии в феврале отмечался у Bereke Bank (+0,4 п.п.), Евразийского банка (+0,4 п.п.), Halyk Bank (+0,4 п.п.) и ряда других участников сектора.
У большинства банков уровень займов третьей стадии заметно превышает показатель NPL 90+, что может свидетельствовать о наличии более широкого пласта кредитов с признаками ослабления качества, ещё не перешедших в категорию глубокой просрочки. Наиболее значительный разрыв между долей займов третьей стадии и NPL 90+ наблюдается у Евразийского банка, Alatau City Bank и Home Credit Bank. В совокупности, такая динамика может указывать на повышенный объём реструктурированных, проблемных или потенциально уязвимых кредитов, риски по которым уже признаются в отчётности, но ещё не в полной мере отражаются в статистике просрочки свыше 90 дней. С аналитической точки зрения, именно такой разрыв представляет особый интерес, поскольку он позволяет выявить скрытое ухудшение качества активов на более ранней стадии.
На этом фоне более устойчиво выглядят банки с относительно низкими значениями как по NPL 90+, так и по займам третьей стадии. К их числу можно отнести Freedom (доля займов третьей стадии составляет 2,4 %), Altyn Bank (2,3 %), а также Банк ЦентрКредит (3,5 %). Подобные показатели указывают на более сдержанный уровень накопленных кредитных рисков и в целом отражают более благоприятную структуру портфеля по сравнению с рядом других участников рынка.
Источник: данные НБРК, расчёты THE TENGE
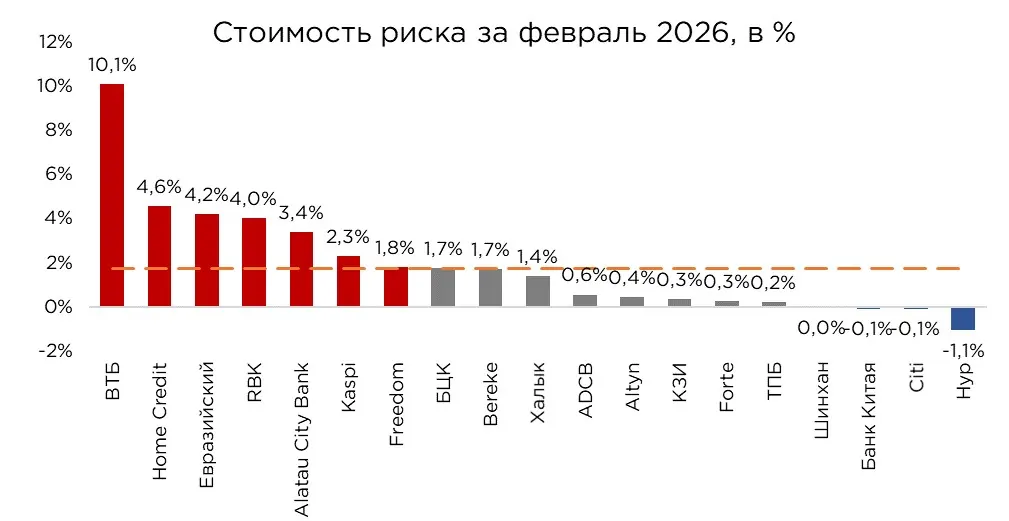
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, остаётся стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объёму кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платежеспособность заёмщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
По итогам февраля среднерыночное значение стоимости риска в банковском секторе Казахстана составило 1,7 %, сохранившись на уровне января.
Наиболее высокие значения cost of risk среди активных банков второго уровня зафиксированы у Home Credit Bank (4,6 %), Евразийского банка (4,2 %), Bank RBK (4,0 %) и Alatau City Bank (3,4 %). Как правило, столь высокий уровень стоимости риска характерен для банков, в портфелях которых уже накоплена значительная доля проблемных или потенциально уязвимых кредитов.
За февраль существенных изменений в динамике стоимости риска по сектору в целом не наблюдалось. Наиболее заметное снижение показателя за месяц было зафиксировано у Alatau City Bank (−0,8 п.п.) и Евразийского банка (−0,2 п.п.). В случае Alatau City Bank такая динамика, вероятно, связана с частичным улучшением качества кредитного портфеля и, как следствие, с высвобождением ранее сформированных резервов.
Ситуация с Евразийским банком выглядит менее однозначной. Снижение стоимости риска на фоне роста проблемных кредитов может указывать не на улучшение качества активов, а, напротив, на более мягкий подход к признанию кредитных рисков. Не исключено, что банк пересматривает параметры своей модели резервирования или временно делает ставку на поддержание темпов кредитного роста, допуская более оптимистичную оценку будущих потерь.
Источник: данные НБРК, расчёты THE TENGE
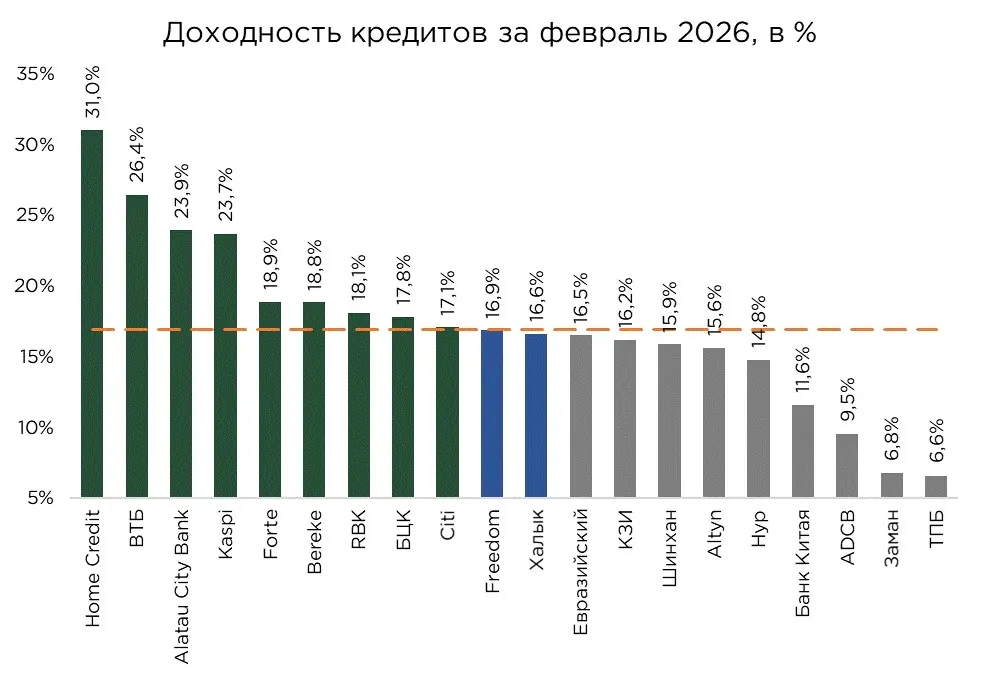
По итогам февраля средневзвешенная доходность кредитного портфеля банков второго уровня составила 18,0 %, увеличившись на 0,2 п.п. по сравнению с январем, что указывает на постепенное удорожание кредитного портфеля на фоне сохранения высокой базовой ставки.
Наиболее высокий уровень доходности, как и прежде, демонстрируют банки с выраженной ориентацией на розничное кредитование. В частности, у Home Credit Bank данный показатель достиг 31,0 %, у Alatau City Bank — 23,9 %, у Kaspi Bank — 23,7 %. Подобные значения во многом обусловлены их активным присутствием в сегменте необеспеченных потребительских займов, где процентные ставки традиционно выше вследствие повышенного кредитного риска, короткой срочности продуктов и высокой оборачиваемости портфеля.
Сравнительно высокие показатели доходности также зафиксированы у ForteBank (18,9 %) и Bereke Bank (18,8 %). Однако в таких случаях важно учитывать, что повышенная доходность кредитного портфеля не может рассматриваться изолированно как безусловно позитивный фактор. Как правило, она сопровождается и более высокой стоимостью риска, поскольку банки, работающие в доходных сегментах, вынуждены компенсировать потенциальные потери по проблемным кредитам через более высокие ставки по новым выдачам.
В то же время у части банков доходность кредитного портфеля остается ниже уровня базовой ставки. Подобная ситуация, как правило, объясняется особенностями структуры кредитного портфеля. Речь может идти о преобладании обеспеченных кредитов, корпоративных займов с более низкой ставкой, а также кредитования связанных или квазигосударственных структур на льготных, либо нерыночных условиях.
Источник: данные НБРК, расчёты THE TENGE
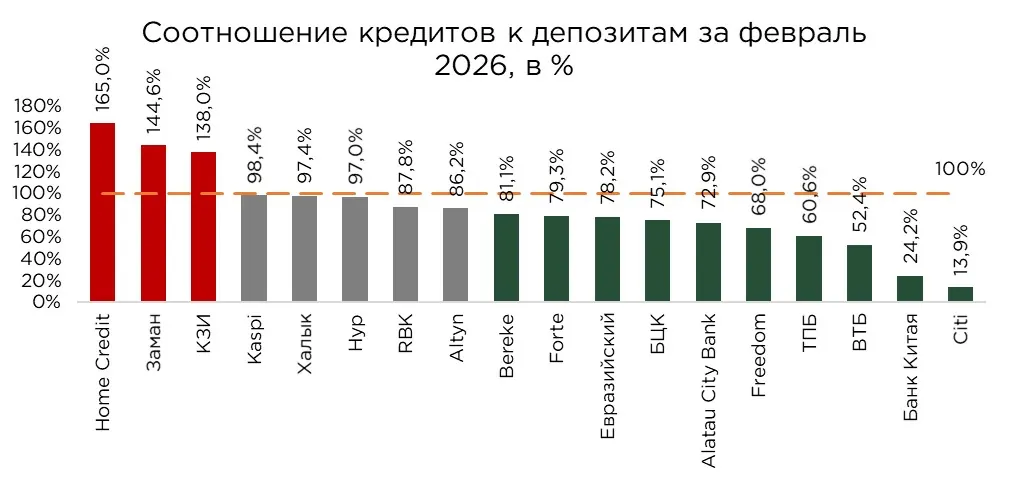
По итогам февраля отношение кредитов к депозитам (LDR) в банковском секторе Казахстана составило 90,3 %, увеличившись за месяц на 0,5 п.п. Формально показатель по-прежнему остается в пределах комфортного диапазона 80–100 %, однако его постепенное движение к верхней границе заслуживает внимания. Большая часть привлеченной депозитной базы используется для финансирования кредитного роста, а пространство для сохранения запаса ликвидности постепенно сужается.
Приближение LDR к отметке 100 % в практическом смысле указывает на ситуацию, при которой почти весь прирост депозитов трансформируется в новые кредиты.
Наиболее высокие значения LDR среди активных банков второго уровня зафиксированы у Home Credit Bank (168,1 %) и Отбасы Банка (117,1 %), а также у ряда исламских банков. В случае исламских БВУ повышенный уровень этого показателя во многом объясняется спецификой их бизнес-модели и ограниченным набором инструментов фондирования, что делает структуру их баланса менее сопоставимой с традиционными коммерческими банками. Вместе с тем для Home Credit столь высокий LDR отражает уже не только особенности модели, но и весьма интенсивное использование ресурсной базы для поддержания кредитной экспансии.
Относительно высокие значения также сохраняются у Kaspi Bank (98,9 %) и Halyk Bank (97,4 %). Подобные уровни свидетельствуют о том, что значительная часть привлеченных депозитных ресурсов направляется непосредственно в кредитный портфель, что говорит о достаточно активной кредитной политике и высокой степени вовлеченности депозитной базы в финансирование роста. При этом по мере дальнейшего приближения к 100 % такая стратегия усиливает чувствительность банков к рискам ликвидности и к возможным колебаниям в динамике фондирования.
Наиболее заметный рост LDR за месяц продемонстрировали ForteBank (+4,9 п.п.), Home Credit Bank (+3,2 п.п.), Alatau City Bank (+3,1 п.п.) и Bereke Bank (+2,5 п.п.). Такая динамика указывает на то, что в этих банках расширение кредитного портфеля происходило значительно быстрее, нежели наращивание депозитной базы.
В противоположность этому снижение показателя наблюдалось у Bank RBK (−5,7 п.п.), Отбасы Банка (−4,7 п.п.) и Евразийского банка (−0,2 п.п.).
Отдельно отметим, что у иностранных дочерних банков значение LDR, как правило, существенно ниже и нередко не превышает 60 %. Это объясняется тем, что такие институты обычно не делают ставку на масштабное кредитование массового рынка. Их деятельность чаще сосредоточена на транзакционном обслуживании, сопровождении международных расчетов, работе с корпоративными клиентами и обслуживании компаний с иностранным участием. Соответственно, их баланс традиционно остается более консервативным с точки зрения трансформации депозитов в кредиты.
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/obzor-kreditnogo-portfelya-bvu-kazakhstana