НБРК снизил базовую ставку до 17 %
Это — первое снижение с октября 2025 года.
Комитет по денежно-кредитной политике Национального Банка Республики Казахстан принял решение установить базовую ставку на уровне 17,00 % годовых с коридором +/- 1 п.п. В своём обращении регулятор пояснил, что решение основано на результатах прогнозного раунда, обновленных оценках основных макроэкономических показателей и балансе рисков инфляции.
«Достигнутое замедление инфляции, а также улучшение её прогноза сформировали пространство для снижения базовой ставки на текущем заседании. Решение принято в ответ на накопленное улучшение инфляционной динамики и пересмотр прогнозных оценок», — говорится в заявлении НБРК.
Так, годовая инфляция продолжила замедляться, составив по итогам мая 2026 года 10,4 %, и в сравнении с пиковым значением в сентябре 2025 года (12,9 %), снизилась на 2,5 п.п.
Снижение продовольственной инфляции до 10,7 % было обусловлено снижением роста цен на овощи и фрукты, социально значимые продовольственные товары и отдельные импортируемые товары. Темпы роста непродовольственной инфляции сохранились на прежнем уровне (11,7 %) на фоне укрепления обменного курса тенге и признаков стабилизации потребительского спроса, в том числе в результате замедления темпов роста потребительского кредитования. Рост цен на услуги продолжил замедляться, составив 8,7 %, преимущественно — вследствие стабилизации спроса и снижения темпов роста тарифов на ЖКУ.
Месячная инфляция в мае замедлилась до 0,7 % (в апреле — 0,8 %). Базовая и сезонно очищенная инфляция также снизились до 0,7 %.
Инфляционные ожидания населения на год вперед в мае составили 12,7 %. За последние два месяца они формируются в диапазоне 12,4-12,7 %, при том что с середины прошлого года устойчиво находились выше 13-14 %. НБРК отмечает, что значимая часть ожиданий продолжает формироваться «под воздействием реформы регулируемых цен». В свою очередь, ожидания профессиональных участников рынка на конец 2026 года сохраняются на уровне 10,0 %.
Мировые цены на продовольствие продолжают умеренно расти за счёт удорожания растительных масел, мяса и зерновых культур, тогда как цены на сахар и молочную продукцию снижаются. В РФ инфляция демонстрирует признаки замедления. В ЕС и США процесс дезинфляции приостановился на фоне сохраняющихся высоких цен на энергоносители. В этих условиях ведущие центральные банки сохраняют осторожный подход к проведению денежно-кредитной политики, подчёркивая готовность к её корректировке.
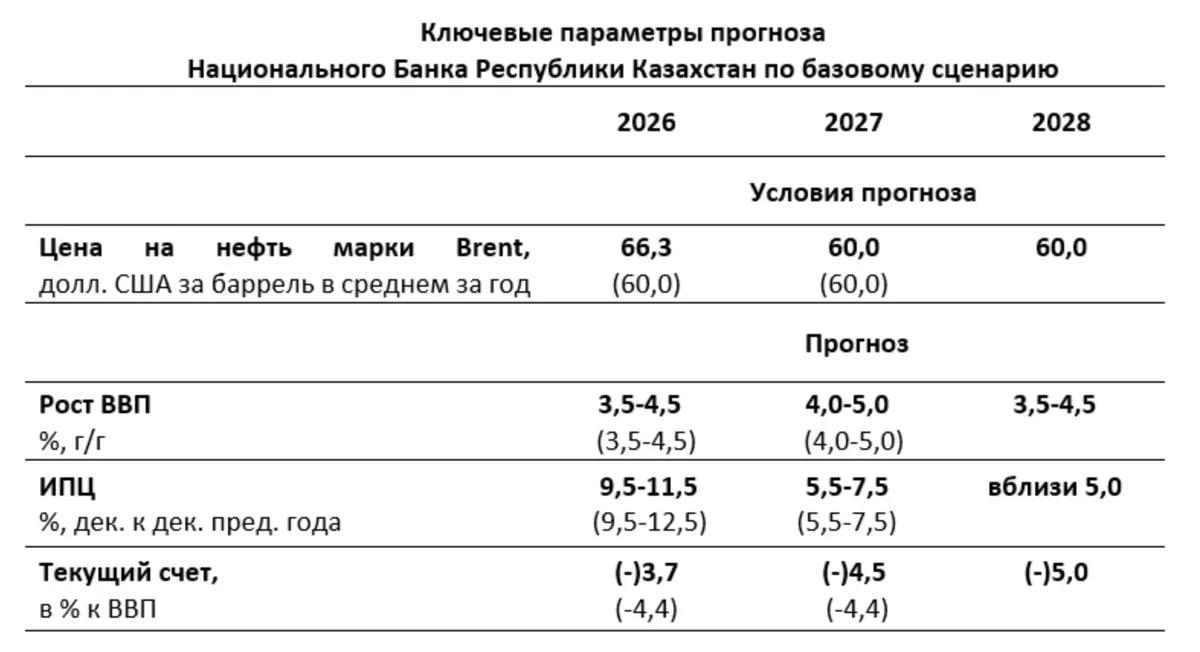
В рамках обновленного базового сценария предполагается более высокий уровень цен на нефть марки Brent до конца текущего года ($90 за баррель) по сравнению с предыдущими прогнозными предпосылками. Нефтяные котировки формируются под влиянием сохраняющейся геополитической напряжённости на Ближнем Востоке. В рамках прогноза заложено постепенное снижение цен до $75 за баррель в 2027 году и $65 за баррель в 2028 году.
Прогноз инфляции на 2026 год пересмотрен в сторону снижения до 9–11 % (ранее 9,5–11,5 %). Основными причинами стали «более быстрое фактическое замедление роста цен, ограниченный перенос повышения НДС в цены, а также укрепление курса тенге». При этом НБРК ожидает переход инфляции к однозначному уровню в текущем году. Способствовать этому должны «умеренно жёсткие денежно-кредитные условия, а также реализация совместных с правительством мер по обеспечению макроэкономической стабильности». В 2027 году инфляция, по прогнозам, замедлится до 5,5–7,5 %, а в 2028 году — стабилизируется вблизи цели в 5 % по мере нормализации внешнего инфляционного фона, снижения инфляционных ожиданий, сужения квазифискального стимулирования и фискальной консолидации.
По мнению НБРК, баланс рисков для инфляции остаётся смещенным в проинфляционную сторону, но — стал менее выраженным. Сдержанный внутренний спрос в первом полугодии и благоприятная внешняя конъюнктура, способствовавшая укреплению тенге, частично компенсировали накопленное проинфляционное давление. Основными внутренними рисками остаются «ускоренное повышение спроса и расширение монетарных агрегатов на фоне масштабного квазифискального стимулирования, волатильные инфляционные ожидания, а также фактическое выполнение параметров реформ тарифов на ЖКУ и цен на ГСМ». Внешние риски связаны с сохраняющейся геополитической напряженностью, способной усилить внешнее инфляционное давление и повысить волатильность на мировых рынках.
Прогноз роста ВВП на 2026 год улучшен и оценивается в диапазоне 4,5-5,5 %. Он пересмотрен вследствие более высокой фактической экономической активности и улучшения ценовых предпосылок по нефти. Ожидается, что рост ВВП в 2027-2028 годах сложится на уровне 3,5-4,5 %. В среднесрочной перспективе рост экономики будет формироваться в условиях более сбалансированной динамики внутреннего спроса и снижения цен на нефть.
Вместе с тем, «для дальнейшего снижения инфляции до однозначных показателей в текущем году и достижения цели в среднесрочной перспективе необходимо поддерживать умеренную жёсткость денежно-кредитных условий». Последующие решения будут приниматься, исходя из поступающих данных по инфляции, её траектории по сравнению с прогнозом, динамике внутреннего спроса, исполнению фискальных параметров, а также масштабов и эффектов квазифискального стимулирования.
Очередное плановое решение Комитета по денежно-кредитной политике Национального Банка Республики Казахстан по базовой ставке будет объявлено 24 июля 2026 года в 12:00 по времени Астаны.
Оригинал: https://the-tenge.kz/articles/nbrk-snizil-bazovuyu-stavku-vpervie-s-oktyabrya