МВФ оценил риски односторонних экономических реформ
Борьба с дисбалансами требует дисциплины от стран с дефицитом и стимулирования спроса от профицитных экономик
Изображение: Mirko Grisendi/Pixabay
Сокращение глобальных экономических дисбалансов без ущерба для мирового роста требует коллективных и скоординированных усилий. Как подчеркнули аналитики МВФ в Докладе о внешнеэкономическом положении, односторонние шаги отдельных государств хотя и помогают решать их внутренние задачи, способны вызвать негативные побочные эффекты (через рост процентных ставок, ужесточение финансовых условий и замедление спроса) для остальных участников рынка. Только сочетание фискальной дисциплины в странах-дефицитницах и структурного стимулирования внутреннего спроса в странах-профицитницах обеспечивает устойчивую траекторию развития мировой экономики. Государственные органы в экономиках с избыточным дефицитом текущего счёта должны проводить последовательную бюджетную консолидацию для восстановления фискальных буферов, снижения уровня госдолга и повышения национальных сбережений, дополняя её структурными реформами пенсионной системы, рынка труда и устранением внутренних торговых барьеров для роста конкурентоспособности. Правительствам стран с избыточным профицитом текущего счёта необходимо перенаправить фискальные стимулы на прямую поддержку внутреннего потребления и укрепление социальных сетей защиты, а также проводить структурные реформы по улучшению делового климата, либерализации режима прямых иностранных инвестиций и снятию регуляторных ограничений для наращивания качественных инвестиций в инфраструктуру, жильё и НИОКР. Регуляторам всех ведущих держав следует отдавать приоритет коллективным и взаимно усиливающим действиям, избегая односторонних протекционистских мер, экспортных ограничений и обязательств по закупкам, а также сохранять гибкие обменные курсы для адаптации к внешним шокам и поддерживать международное сотрудничество по обновлению правил мировой торговли и укреплению глобальной сети финансовой безопасности.
В 2025 году глобальные дисбалансы счёта текущих операций ещё больше увеличились, продолжив рост времён пандемии COVID-19 и сменив тренд на снижение, преобладавший после финансового кризиса. Рост мирового профицита произошёл преимущественно за счёт Китая, чей показатель вырос примерно на $300 млрд (до рекордных ~0,6 % мирового ВВП), а также Тайваня (+$47 млрд), Японии (+$24 млрд) и Кореи (+$23 млрд), что перекрыло падение профицитов в зоне евро (~0,25 % мирового ВВП) и у экспортёров нефти из-за снижения цен на сырьё. Крупнейшей дефицитной экономикой остаются США с показателем около 0,9 % мирового ВВП, что в целом перекрывает совокупный профицит Китая, зоны евро и нефтяных экспортёров, а рост глобального дефицита подпитали Турция, Канада и Великобритания. На США, Китай и зону евро суммарно приходится порядка половины всех мировых дисбалансов.
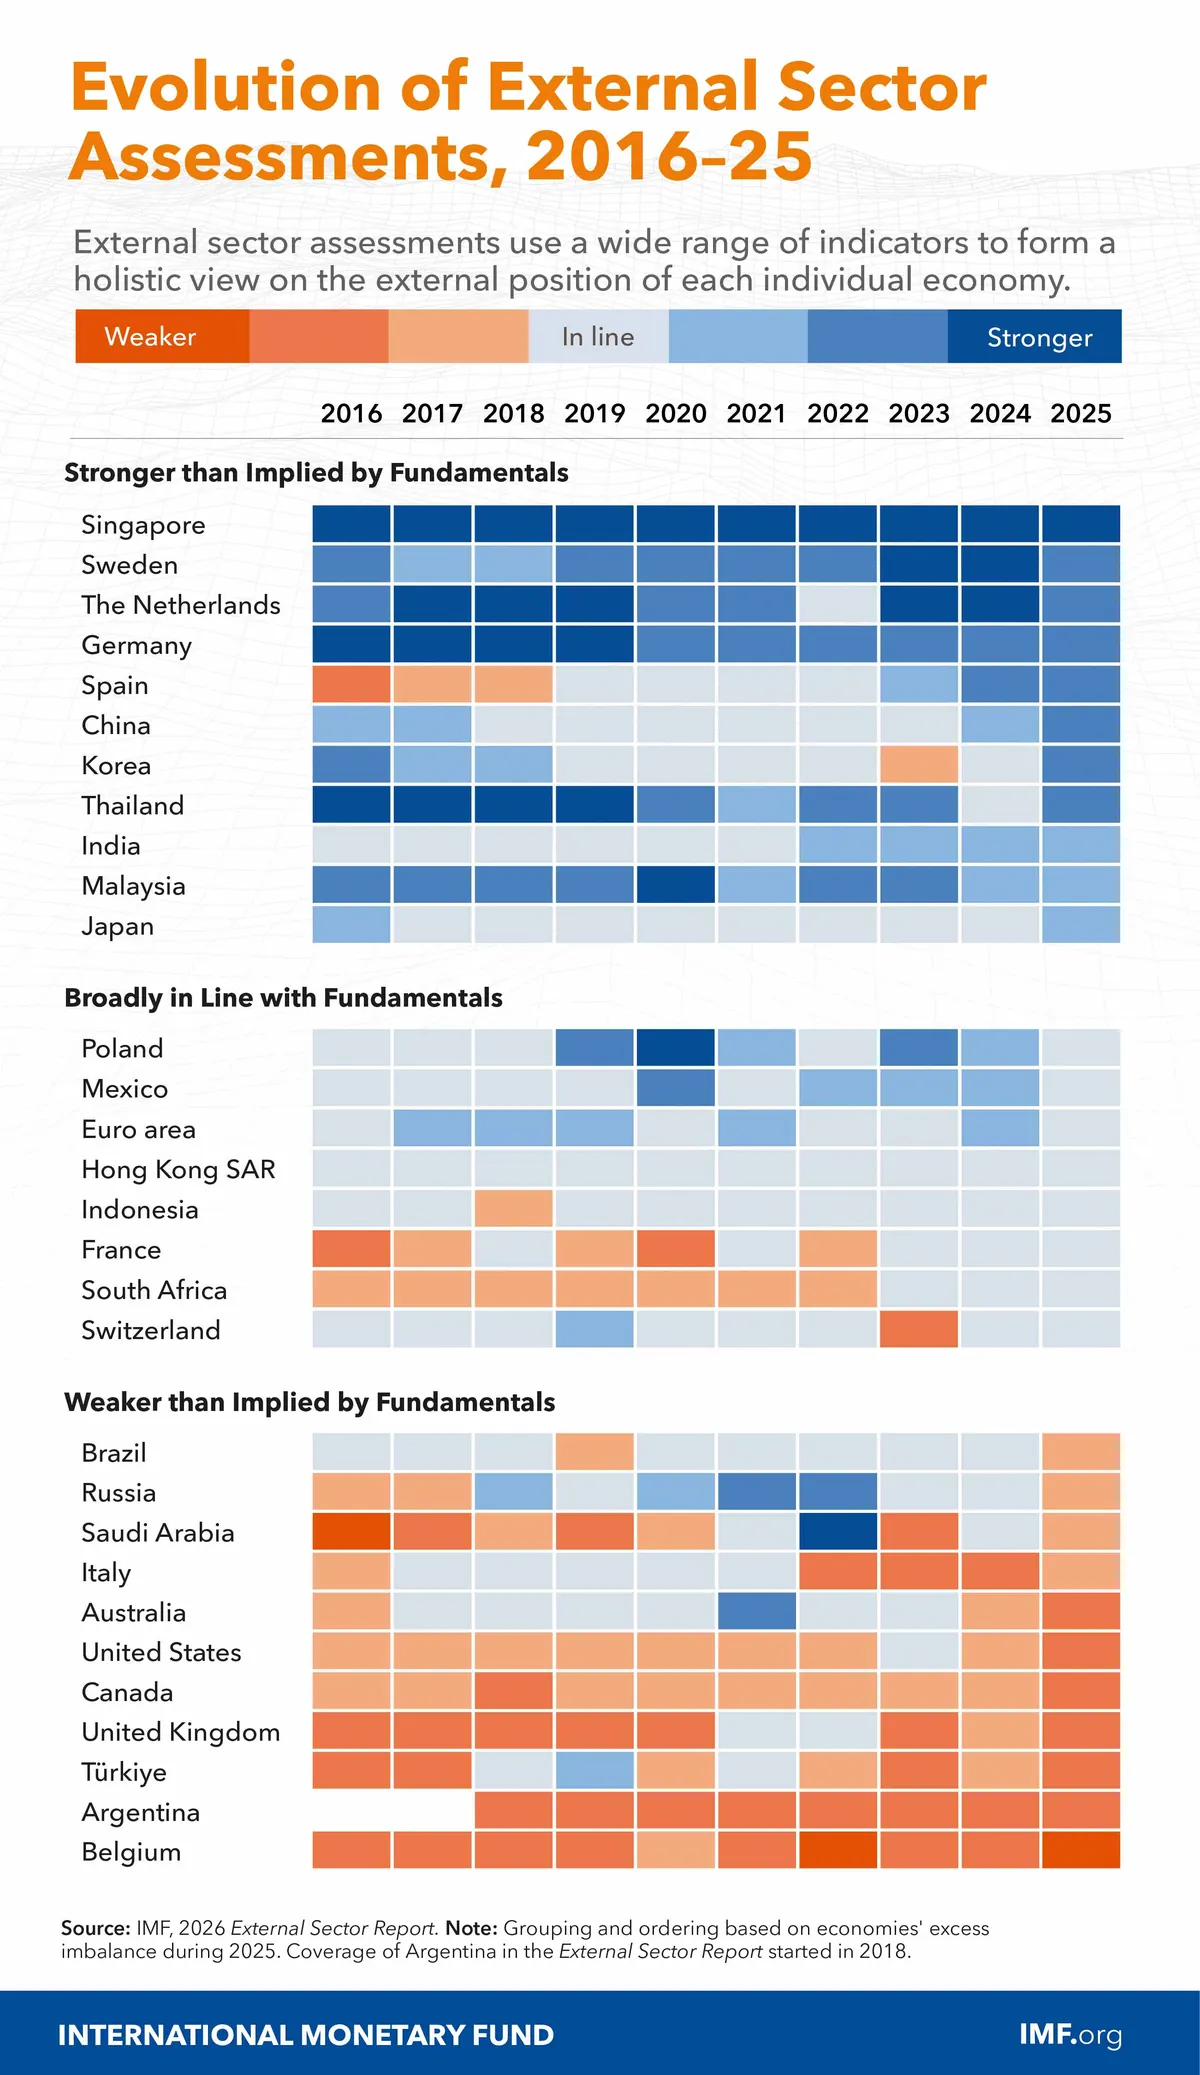
Динамика оценок внешнего сектора, 2016-2025 гг.
Источник: МВФ, Доклад External Sector Report 2026
Примечание. Оценки внешнего сектора используют широкий спектр показателей для формирования целостного представления о внешнеэкономическом положении каждой отдельной экономики. График представляет собой тепловую карту, показывающую, как изменялось внешнеэкономическое положение (преимущественно сальдо счёта текущих операций) ключевых стран мира с 2016 по 2025 год по сравнению с их фундаментальными экономическими показателями. Все экономики на графике сгруппированы по их внешнеэкономическому положению за 10 лет: страны с устойчивым избыточным профицитом (Сингапур, Германия, Китай) выделены синими оттенками как сильнее фундаментальных факторов, страны со сбалансированными показателями (Польша, Еврозона, Франция) — серыми и светло-голубыми как соответствующие им, а экономики с хроническим избыточным дефицитом (США, Великобритания, Канада) — оранжево-красными оттенками как слабее фундаментальных значений. Группировка и порядок стран основаны на избыточном дисбалансе экономик в 2025 году. Оценка Аргентины в Докладе о внешнеэкономическом положении началась с 2018 года.
Фундаментальные причины дисбалансов ключевых экономик
Высокие показатели текущих счетов отражают фундаментальные внутренние проблемы стран. Профицит Китая вызван традиционно высокими сбережениями частного сектора (~39 % ВВП) и падением инвестиций — сперва в недвижимости, а с конца 2025 года в промышленности и инфраструктуре. В США дефицит обусловлен сверхнизкими государственными сбережениями (составлявшими с 2022 года в среднем −0,8 % мирового ВВП) при низких сбережениях домохозяйств и высоком спросе на технологические инвестиции. В зоне евро профицит подпитывается слабыми инвестициями из-за низкой производительности труда и геополитической неопределённости, хотя снизился в 2025 году в Германии, Франции и Ирландии благодаря росту госслужб и монетарным стимулам.
Влияние торговой политики, ставок и финансовых условий
В отличие от начала 2000-х годов, этот недавний рост глобальных дисбалансов счёта текущих операций происходит на фоне усиления торговых трений и существенного сдвига в торговой политике США. Исторически сложилось так, что применявшиеся в прошлом торговые барьеры не оказывали чётко выраженного влияния на совокупные счета текущих операций. Воздействие недавнего роста торговых барьеров на показатели счёта текущих операций осложняется другими факторами, однако эти ограничения уже привели к заметной перестройке структуры торговли как во времени, так и между торговыми партнёрами. Одновременно с этим глобальные реальные процентные ставки устойчиво росли начиная с 2023 года, поскольку спрос на средства со стороны стран-дефицитников превышает предложение со стороны стран-профицитников. Тем не менее мировые финансовые условия в 2025 году смягчились, что частично отражает бурный рост на фондовом рынке США.
Доллар США в 2024-2025 годах пережил период резкого укрепления с последующим ослаблением (с января по апрель 2025 года) на фоне разницы в процентных ставках и сильного роста экономики США. Впрочем, падение курса после апрельского объявления о пошлинах отразило сдвиг в настроениях к риску из-за бюджетных опасений и неопределённости. Несмотря на эти колебания, доллар остаётся на высоком уровне (выше средних значений 2000-2025 годов). Сложилась разнонаправленная динамика и среди других ключевых валют: евро и фунт стерлингов укрепились в первой половине 2025 года; юань продемонстрировал реальное эффективное обесценение, стабилизировавшись к концу года после майского торгового соглашения; а иена обесценилась из-за рыночных опасений вокруг бюджетного риска и доходности госбумаг Японии. Во многих развивающихся экономиках валютное давление сглаживалось корректировкой резервов, а во второй половине года приток капитала поддерживал укрепление их валют (за исключением Индии, столкнувшейся с обесценением из-за дополнительных пошлин США).
Движение капитала и международная инвестиционная позиция
В 2025 году валовые потоки капитала выросли на фоне смягчения мировых финансовых условий, однако наблюдалось явное расхождение между Китаем и остальными формирующимися рынками (EM). В Китай валовый приток капитала оставался близким к нулю из-за слабых прямых иностранных инвестиций (ПИИ) на фоне падения доходности капитала, а чистый приток сохранил отрицательные значения. Напротив, в других странах EM приток капитала активизировался за счёт портфельных и банковских инвестиций. В США валовый приток капитала оставался устойчивым благодаря инвестициям в акции на фоне бума ИИ, хотя чистый приток в казначейские облигации США замедлился. В остальных развитых странах также зафиксирован сильный рост как притока, так и оттока портфельных и иных инвестиций.
Чистые позиции внешних кредиторов и должников немного сузились в 2025 году. Отношение чистой международной инвестиционной позиции (NIIP) США к ВВП сократилось благодаря курсовой переоценке и росту ВВП, а среди кредиторов снижение позиции экспортёров нефти перекрыло рост показателей Китая, Германии и финансовых центров. Структура внешних позиций за последние годы существенно изменилась:
- Из-за активного притока капитала в акции США перешли из чистой длинной позиции по акциям в чистую короткую, а их баланс чистых инвестиционных доходов ухудшился почти до нуля.
- В развивающихся странах (EMDE) выросла доля обязательств в нацвалюте и вложений в активы США, из-за чего обесценение доллара теперь негативно влияет на их NIIP.
- EMDE и развитые экономики стали значительно более уязвимы к колебаниям цен на американские акции.
Избыточные глобальные дисбалансы счёта текущих операций, измеряемые как сумма абсолютных значений отклонений (гэпов), оценочно рассчитанных персоналом МВФ, в 2025 году продолжили увеличиваться. Это расширение было обусловлено преимущественно сближением целевых показателей счёта текущих операций (т.е. норм счёта текущих операций и применяемых экспертных корректировок) по разным странам, а также ростом номинальных показателей счетов текущих операций. Хотя вклад внесли многие государства, наибольший прирост пришёлся на Китай и США.
В начале 2026 года сохранялись высокие глобальные дисбалансы: в Китае и Корее зафиксирован сильный рост торгового профицита (за счёт экспорта электроники), в то время как торговые балансы США и зоны евро снизились, а портфельные притоки в формирующиеся рынки оставались устойчивыми. В США после отмены Верховным судом в феврале пошлин на основе IEEPA была введена 10 %-ная надбавка на импорт сроком до 150 дней согласно статье 122 Закона о торговле 1974 года, что удержало эффективную тарифную ставку в диапазоне 7-8,5 %. Начавшаяся война на Ближнем Востоке привела к ужесточению финансовых условий, небольшому укреплению доллара как «тихой гавани» и спаду портфельных притоков в страны с формирующимся рынком в марте 2026 года (особенно в развивающейся Азии), а также создала дополнительную неопределённость для динамики счетов текущих операций через колебания цен на нефть и нефтегазовых доходов.
Если текущая тенденция сохранится, ожидается дальнейший рост избыточных глобальных дисбалансов счёта текущих операций. Хотя экономический рост временно ускорится, это будет сопровождаться накоплением финансовой уязвимости, что повышает риск хаотичной и болезненной коррекции в будущем. В более широком смысле крупные и устойчивые избыточные дисбалансы счёта текущих операций могут свидетельствовать о неравномерном характере роста, усиливать макрофинансовую уязвимость, создавать негативные трансграничные перетоки, а также обострять торговые трения и экономическую фрагментацию.
Базовый прогноз и альтернативный сценарий
Согласно базовому прогнозу «Перспектив развития мировой экономики» (WEO, апрель 2026 года), в среднесрочной перспективе ожидается сокращение глобальных дисбалансов счёта текущих операций: снизятся профициты Китая, Японии, Кореи, зоны евро и экспортёров нефти, а также сократятся дефициты США и Великобритании. Этому подспорьем служат планируемая бюджетная консолидация в дефицитных странах и бюджетная экспансия в профицитных (обеспечивающие ~0,2 п.п. сокращения), а также ослабление циклических факторов (~0,05 п.п.). Однако это сокращение вносит лишь скромный вклад в устранение избыточных дисбалансов — планируемая бюджетная корректировка покрывает лишь около 10 % от их объёма по методологии EBA, в связи с чем крупные избыточные дисбалансы сохранятся.
Устойчивые и крупные избыточные дисбалансы отражают неравномерный рост и неэффективное распределение ресурсов. Избыточный профицит способствовал накоплению системных макрофинансовых рисков, повышая долговую нагрузку и толкая инвесторов к рисковым активам. Хронический дефицит, особенно в странах с отрицательной NIIP, несёт угрозу «внезапной остановки» капитала, резкого падения цен на активы и тяжёлого экономического спада, аналогичного последствиям глобального финансового кризиса. Кроме того, резкий рост двусторонних торговых профицитов и секторальных дисбалансов в ключевых отраслях (например, полупроводниках и электронике) обостряет протекционистские настроения и провоцирует «спираль» ответных субсидий и пошлин.
В качестве альтернативы базовому прогнозу рассматривается сценарий продолжения текущих тенденций: если страны не проведут корректировки и сохранят прежнюю политику, глобальные дисбалансы в среднесрочной перспективе расширятся ещё примерно на 0,4 % мирового ВВП:
- США: Интенсификация бума ИИ и бюджетная экспансия усилят инвестиционный и импортный спрос, что приведёт к росту выпуска и расширению дефицита счёта текущих операций.
- Китай: Затяжной спад в недвижимости и слабое потребление подтолкнут частные сбережения вверх, что при ограничении укрепления юаня усилит дефляционное давление и увеличит профицит счёта текущих операций.
- Зона евро: Слабый рост производительности снизит инвестиции и побудит домохозяйства сберегать больше, также увеличивая профицит.
Международное влияние такого сценария продолжения текущей политики будет неоднородным:
- ИИ-бум в США создаст позитивный импульс для мировой экономики и закупкам технологического импорта (особенно из Развивающейся Азии).
- Рост профицита Китая обеспечит мировой рынок более дешёвыми промежуточными товарами, а его высокие сбережения создадут понижательное давление на глобальные реальные процентные ставки.
- Однако временный рост мирового выпуска из-за стимулов США и Китая будет сопровождаться сильным накоплением системных неэффективностей, структурных сбоев и рисков хаотичной коррекции.
Устранение крупных избыточных глобальных дисбалансов требует активной экономической политики, при этом коллективные и согласованные шаги позволяют провести ребалансировку наиболeе гладко. В отличие от односторонних мер, которые усиливают внутренние дисбалансы в других регионах, одновременные действия ведущих экономик ограничивают негативные вторичные эффекты, взаимно дополняют друг друга и поддерживают устойчивый мировой экономический рост.
Сценарий одновременной корректировки
В сценарии одновременной корректировки США проводят бюджетную консолидацию за счёт сокращения расходов, что повышает государственные сбережения и улучшает счёт текущих операций. Сдерживающее влияние фискальных мер на экономику США компенсируется частным спросом на фоне ИИ-бума. Укрепление бюджета США способствует долгосрочному снижению реальных процентных ставок и стимуляции частных инвестиций, а гибкая адаптация курса юаня и смягчение ключевых ставок в других странах помогают сгладить внешние побочные эффекты.
Китай в рамках совместной ребалансировки увеличивает социальные расходы, поддерживает трансформацию жилого сектора, снижает частные сбережения и стимулирует внутреннее потребление. Повышение гибкости юаня приводит к его реальному укреплению, а сокращение торгового профицита Китая сопровождается ростом мировых реальных процентных ставок. В зоне евро задействование Фонда восстановления, фискальное стимулирование и проведение структурных реформ ведут к росту инвестиций, повышению производительности и увеличению импорта, что также снижает профицит текущего счёта региона.
В результате коллективных действий глобальные дисбалансы счёта текущих операций сокращаются в среднем на 0,5 % мирового ВВП уже через 3-5 лет. Падение спроса из-за урезания бюджета в США компенсируется активностью в Китае и зоне евро, а дезинфляционный импульс из США сдерживает рост мировых ставок. Таким образом, синхронная корректировка обеспечивает наилучший результат для глобальной экономики, сочетая снижение внешних дисбалансов с ощутимым повышением прогноза мирового экономического роста.
Анализ односторонних корректировок
Когда одновременные согласованные действия невозможно реализовать, страны могут прибегнуть к односторонней корректировке. Однако односторонние шаги не способны обеспечить оптимальный результат: они усугубляют внутренние дисбалансы в других экономиках и создают дополнительные финансовые риски — такие как рост премии за суверенный риск США или увеличение корпоративных рисков на фоне ослабления мирового спроса.
Если Китай односторонне проводит внутренние реформы, это стимулирует его экономический рост и существенно снижает профицит текущего счёта. Однако более высокие процентные ставки в Китае распространяются на мировой рынок, выводя государственный долг США на траекторию роста. Частные сбережения в США увеличиваются, компенсируя падение государственных сбережений, а инвестиции немного снижаются, что ведёт к улучшению текущего счёта США. В зоне евро и других регионах динамика сбережений, инвестиций и текущего счёта в целом повторяет американский тренд.
Этот процесс в Китае несёт риск негативной реакции финансовых рынков. Опасения вокруг долга США могут снизить спрос на американские казначейские бумаги и поднять премию за суверенный риск. Это влечёт дополнительный рост процентных ставок, давит на инфляцию и выпуск в США и увеличивает расходы на обслуживание госдолга. В итоге глобальные дисбалансы сокращаются (падает и профицит Китая, и дефицит США), но более высокая суверенная премия снижает выгоды для мирового экономического роста по сравнению со сценарием коллективных действий.
В случае односторонней бюджетной консолидации в США сокращение американского бюджетного дефицита улучшает текущий счёт страны, но снижает мировой рост и инфляцию. Ослабление внешнего спроса бьёт по Китаю, где ограниченная адаптация юаня приводит к его реальному обесценению и поддерживает чистый экспорт. В зоне евро и других регионах укрепление реального курса стимулирует внутреннее потребление и инвестиции, частично компенсируя потерю экспортных доходов. Снижение мировых ставок из-за фискальной дисциплины США ведёт к падению сбережений и росту инвестиций в других странах, сокращая их профициты.
Главный риск односторонней консолидации в США — краткосрочное ужесточение глобальных финансовых условий и рост корпоративных премий за риск. Производство и инфляция падают во всех регионах, а при достижении монетарными властями Китая эффективного нижнего предела ставок (ELB) экономика страны сталкивается с дефляционным давлением и резким ростом реальных ставок. В результате сбережения в Китае подскочат, а инвестиции упадут, что полностью перекроет эффект сокращения профицита и оставит счёт текущих операций Китая неизменным на фоне просевшего выпуска и растущего госдолга.
Приоритеты политики для содействия внешней ребалансировке
Симметричная ребалансировка даёт наилучший результат для мировой экономики: взаимно усиливающие действия сокращают глобальные дисбалансы при более сильном росте. Сдерживающий эффект от бюджетной консолидации в США компенсируется активностью в Китае и зоне евро. В отсутствие координации односторонние шаги помогают решить внутренние проблемы отдельных стран, но могут усугубить дисбалансы в других регионах и вызвать негативную реакцию финансовых рынков. И наоборот, сохранение текущей политики приведёт к дальнейшему расширению дисбалансов текущих счетов и накоплению системных макрофинансовых рисков.
Устранение внешних дисбалансов требует решения базовых внутренних проблем. Бюджетная консолидация в странах с избыточным дефицитом восстанавливает фискальные буферы и сбережения, тогда как рыночные структурные реформы в профицитных экономиках стимулируют внутренний спрос и инвестиции. Торговые механизмы должны оставаться прозрачными, предсказуемыми и целевыми, а экспортного контроля и торговых барьеров следует избегать, так как они искажают цепочки поставок. Гибкие обменные курсы обеспечивают адаптацию к шокам; при этом валютные интервенции и меры по управлению капиталом допустимы лишь временно в специфических условиях, но не заменяют макроэкономические корректировки.
Экономикам с избыточным профицитом следует стимулировать инвестиции и сокращать чрезмерные сбережения. В Китае бюджетная поддержка потребления поможет снизить профицит текущего счёта. Похожие задачи решаются через улучшение делового климата и либерализацию ПИИ (Индия), ослабление регуляторных ограничений (Германия), рост расходов на инфраструктуру и НИОКР (Нидерланды), а также развитие систем социальной защиты и здравоохранения на фоне старения населения (Малайзия, Сингапур). Дополнительно сокращению профицитов способствуют рост оборонных расходов (Германия, Швеция) и завершение формирования единого рынка (Испания).
Странам с избыточным дефицитом необходимо повышать сбережения и конкурентоспособность. США требуется бюджетная консолидация для вывода отношения долга к ВВП на нисходящую траекторию и снижения внешнего дефицита. Фискальное сокращение также необходимо Австралии, Бельгии, Бразилии, Италии, Саудовской Аравии и Великобритании. В Канаде приоритетом является устранение внутренних торговых барьеров и инвестиции в НИОКР, в Бельгии — реформы пенсионной системы и рынка труда, а в Турции — одновременное ужесточение денежно-кредитной и налогово-бюджетной политики для сдерживания спроса.
Странам, чьё внешнее положение соответствует фундаментальным показателям, следует своевременно устранять возникающие внутренние дисбалансы. Бюджетная консолидация требуется Гонконгу, Польше и ЮАР, а структурные реформы для роста производительности — Франции, Индонезии и Мексике. В зоне евро ключевую роль играет углубление Единого рынка ЕС и завершение Банковского союза. В Швейцарии фискальное пространство стоит задействовать для поддержки роста при наступлении рисков, сохраняя среднесрочный план финансирования потребностей, связанных со старением населения, обороной и климатом.
Устойчивость мировой экономики опирается на хорошо функционирующую международную валютную систему и Глобальную сеть финансовой безопасности (GFSN). Утверждение в 2023 году 16-го Общего пересмотра квот стало важным шагом по укреплению роли МВФ в GFSN и его способности реагировать на запросы стран-членов, отметили авторы обзора. Для полной реализации этих решений требуется получение необходимых согласий от государств-участников на соответствующее увеличение их квотных долей. Прагматичное международное сотрудничество остаётся жизненно важным для поддержания мирового экономического роста и сглаживания межстрановых вторичных эффектов.