Между инфляцией, рынками и белым домом
Как Джером Пауэлл управлял ФРС в эпоху пандемии, инфляции, банковских рисков и политической турбулентности.
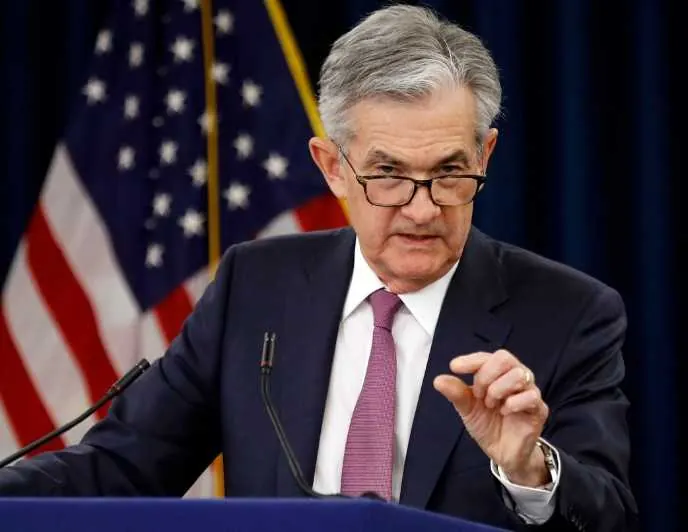
THE TENGE продолжает рубрику выходного дня, посвящённую ведущим экономистам и практикам экономической политики, чьи решения формируют методологию, институциональную архитектуру и аналитический язык современной экономики. В предыдущем выпуске мы рассматривали вклад Оскара Моргенштерна. Сегодня в центре внимания — Джером Пауэлл, один из наиболее заметных центральных банкиров последних десятилетий.
15 мая 2026 года истекает срок полномочий Джерома Пауэлла на посту председателя Федеральной резервной системы США. Хотя его срок как члена Совета управляющих ФРС продолжается до января 2028 года, именно завершение председательства делает этот момент удобной точкой для оценки как достижений, так и ошибок.
Джером Пауэлл — 16-й председатель Совета управляющих Федеральной резервной системы США. Он также возглавляет Федеральный комитет по операциям на открытом рынке — ключевой орган ФРС, определяющий параметры денежно-кредитной политики. В Совет управляющих Пауэлл вошёл 25 мая 2012 года, а пост председателя ФРС занял в феврале 2018 года. В отличие от многих своих предшественников, его профессиональная траектория была связана с юриспруденцией, инвестиционным банкингом, государственным управлением, частным капиталом и финансовыми рынками.
Последний этап его работы был особенно напряжённым. Он сопровождался публичным конфликтом с президентом Дональдом Трампом, давлением вокруг уровня процентных ставок и расследованием Министерства юстиции, связанным с предполагаемым превышением затрат на строительные работы, которое позднее было прекращено.
Денежно-кредитная политика в эпоху пандемического шока
Одним из наиболее значимых эпизодов в деятельности Джерома Пауэлла на посту председателя Федеральной резервной системы стало управление денежно-кредитной политикой США в период пандемического шока 2020 года. Этот кризис принципиально отличался от классических экономических спадов, поскольку был вызван не внутренним перегревом экономики, не накоплением финансовых дисбалансов и не обычным циклическим ослаблением спроса, а внезапной остановкой значительной части деловой активности в результате санитарных ограничений. Экономика столкнулась с одновременным ударом по предложению и спросу: предприятия приостанавливали работу, домохозяйства сокращали потребление, рынки труда переживали резкий рост безработицы, а финансовые рынки столкнулись с дефицитом ликвидности и ростом неопределённости. В этих условиях ФРС под руководством Пауэлла была вынуждена действовать не как обычный регулятор делового цикла, а как институт экстренной стабилизации всей финансово-экономической системы.
В марте 2020 года ФРС резко снизила диапазон федеральной фондовой ставки практически до нулевого уровня, возобновила крупные покупки казначейских облигаций и ипотечных бумаг, а также запустила ряд специальных программ кредитования и поддержки ликвидности. Экономический смысл этих решений заключался в том, чтобы не допустить превращения временного шока в затяжной финансовый кризис. Когда инвесторы массово уходят из рискованных активов, компании теряют доступ к финансированию, банки начинают ужесточать кредитные стандарты, а домохозяйства сталкиваются с падением доходов, центральный банк должен предотвратить разрыв финансовых каналов, через которые экономика получает деньги и доверие.
Особенно важным было то, что ФРС не ограничилась традиционным инструментом процентной ставки. В условиях, когда ставка уже была близка к нулю, одного её снижения было недостаточно. Поэтому регулятор перешёл к покупке активов, предоставлению ликвидности финансовым институтам, поддержке рынков корпоративных облигаций, муниципального долга и краткосрочного фондирования.
При этом важной особенностью политики Пауэлла была её тесная связь с фискальными мерами. Денежно-кредитная политика не могла самостоятельно компенсировать падение доходов населения и остановку бизнеса. Поэтому действия ФРС фактически дополняли масштабные бюджетные программы поддержки, принятые правительством США. ФРС обеспечивала низкую стоимость заимствований, стабильность рынков и ликвидность финансовой системы, тогда как фискальная политика напрямую поддерживала домохозяйства и компании. В этом смысле пандемический кризис стал примером новой конфигурации макроэкономической политики, в которой центральный банк и государственный бюджет действовали параллельно, хотя и в рамках разных институциональных мандатов.
Ошибки в оценке постпандемической инфляции
Масштабная поддержка имела и обратную сторону. Снижение ставок, количественное смягчение и обилие ликвидности помогли быстро стабилизировать рынки, но одновременно усилили зависимость финансовой системы от мягких денежных условий. Однако проблема заключалась в том, что ФРС недооценила скорость, с которой временные ценовые шоки могут перерастать в более устойчивую инфляцию. Пандемический период сопровождался не только перебоями в предложении, но и чрезвычайно сильной поддержкой спроса. Низкие процентные ставки, масштабные бюджетные трансферты, накопленные сбережения домохозяйств и быстрый рост занятости после снятия ограничений создали ситуацию, в которой экономика восстанавливалась быстрее, чем её производственные возможности.
В начале инфляционный импульс действительно концентрировался в отдельных категориях, связанных с дефицитом товаров и восстановлением спроса. Но затем рост цен начал переходить в сферу услуг, аренды жилья, заработных плат и более широких потребительских расходов.
Ситуацию осложнял и рынок труда. ФРС стремилась поддержать максимально широкое восстановление занятости, особенно после шока 2020 года. Поэтому Пауэлл и его коллеги не хотели преждевременно ужесточать политику и остановить восстановление рынка труда. Однако, чем дольше ФРС сохраняла мягкие условия, тем выше становился риск того, что сильный рынок труда, рост зарплат и высокий спрос начнут подпитывать устойчивую инфляцию. В результате политика, оправданная с точки зрения занятости, стала всё менее соответствовать изменившейся инфляционной среде.
Ещё одной причиной ошибки была зависимость от опыта предыдущего десятилетия. После глобального финансового кризиса 2008 года развитые экономики долго жили в условиях низкой инфляции, слабого спроса и низких нейтральных ставок. Центральные банки скорее опасались недостижения инфляционной цели, чем её превышения. Эта историческая память повлияла и на реакцию ФРС после пандемии. Регулятор исходил из того, что инфляционные всплески, как и раньше, окажутся временными, а структурные силы в виде глобализации, технологического прогресса и сдержанного роста зарплат — вновь вернут инфляцию к низким уровням. Но пандемия изменила экономическую среду. Глобальные цепочки поставок стали менее устойчивыми, фискальная поддержка оказалась беспрецедентной, а рынок труда гораздо более напряжённым, чем предполагали традиционные модели.
Важным уроком этого периода стало понимание того, что центральный банк не может слишком долго ждать полной статистической уверенности. Денежно-кредитная политика действует с лагом, повышение ставок влияет на спрос, кредитование, инвестиции и рынок труда не мгновенно, а спустя месяцы и кварталы. Поэтому запоздалая реакция означает, что к моменту начала ужесточения инфляция уже может стать более глубоко встроенной в экономическое поведение. Именно это и произошло: когда ФРС отказалась от риторики «временной инфляции» и перешла к активному повышению ставок.
Самый жёсткий цикл повышения ставок за десятилетия
Самый жёсткий цикл повышения ставок за десятилетия стал центральным элементом политики Джерома Пауэлла после того, как Федеральная резервная система признала устойчивый характер постпандемической инфляции. Необходимо было не стимулировать спрос, а, напротив, охладить его, вернуть инфляцию под контроль и восстановить доверие к способности центрального банка обеспечивать ценовую стабильность. ФРС совершил резкий поворот в политике, от почти нулевых ставок и масштабного количественного смягчения к одному из наиболее агрессивных циклов монетарного ужесточения в современной истории США. Повышение ставки федеральных фондов должно было сделать заимствования дороже, снизить стимулы к чрезмерному потреблению и инвестициям, охладить рынок недвижимости, замедлить рост заработных плат и тем самым постепенно уменьшить давление на цены.
После длительного периода ультрамягкой денежно-кредитной политики рынки, бизнес и домохозяйства привыкли к низкой стоимости денег. Поэтому резкое ужесточение стало серьёзным испытанием для всей финансовой системы. Ставки по ипотеке выросли, корпоративные заимствования подорожали, оценки технологических и быстрорастущих компаний оказались под давлением, а инвесторы начали переоценивать стоимость риска. ФРС фактически пыталась добиться управляемого охлаждения экономики, не разрушив при этом финансовую стабильность и не спровоцировав глубокую рецессию.
При этом сложность состояла в том, что нейтральная ставка, то есть уровень ставки, не стимулирующий и не сдерживающий экономику, в тот момент была крайне неопределённой. Поэтому ФРС приходилось двигаться, по сути, в условиях ограниченной видимости, постоянно сверяя свои решения с поступающими данными по инфляции, рынку труда, потреблению и кредиту.
Важную роль в этом цикле играла коммуникация. Пауэлл должен был убедить рынки, что ФРС готова идти до конца в борьбе с инфляцией, даже если это приведёт к замедлению экономики. После периода, когда регулятор долго называл инфляцию временной, доверие к его антиинфляционной решимости оказалось частично подорвано. Поэтому жёсткая риторика стала самостоятельным инструментом политики.
Исторически резкое повышение ставок часто сопровождалось ростом безработицы и рецессией. Поэтому многие экономисты ожидали, что ФРС не сможет вернуть инфляцию к более низким уровням без серьёзного ухудшения на рынке труда. Однако в первые этапы ужесточения американская экономика проявила большую устойчивость, чем предполагалось. Рынок труда оставался сильным, потребление сохранялось, а компании не спешили массово сокращать работников, что создало основу для дискуссии о возможности так называемой «мягкой посадки» — сценария, при котором инфляция замедляется без глубокого экономического спада.
Однако мягкая посадка не была гарантированным результатом политики Пауэлла. Высокие ставки действуют с временным лагом, и их полный эффект проявляется постепенно. Чем дольше экономика находится в условиях дорогих денег, тем сильнее давление на инвестиции, строительство, малый бизнес, долговую нагрузку компаний и бюджетные расходы. Поэтому жёсткий цикл ФРС одновременно снижал инфляционные риски и создавал новые уязвимости. Особенно чувствительными оказались сегменты, зависящие от краткосрочного фондирования, рынка недвижимости и переоценки стоимости активов.
Тревожный звонок от SVB
Еще одним вызовом для Пауэлла стал крах Silicon Valley Bank в марте 2023 года. Когда же ФРС за короткий период резко изменила стоимость денег, часть финансовой системы оказалась не готова к такому режиму. На первый взгляд, SVB была частным случаем неудачного риск-менеджмента. Банк быстро рос в период дешёвых денег, активно обслуживал технологические компании, стартапы и венчурную экосистему, а значительная часть его депозитной базы была крупной и незастрахованной. Когда в 2020–2021 годах в технологический сектор поступал большой объём капитала, депозиты SVB резко увеличивались, и банк размещал значительную часть средств в долгосрочные облигации. Однако эта модель оказалась крайне уязвимой к резкому росту ставок. В официальном обзоре ФРС по SVB одним из ключевых выводов было то, что совет директоров и менеджмент банка не справились с управлением рисками, а сам банк имел уязвимости, связанные с быстрым ростом, процентным риском и зависимостью от незастрахованных депозитов.
Проблема заключалась в том, что пока банк держит облигации до погашения, убытки остаются нереализованными. Но при массовом выводе депозитов банк вынужден искать ликвидность, продавать активы или привлекать финансирование. У SVB одновременно совпали несколько факторов риска: крупный портфель долгосрочных бумаг, высокая концентрация клиентов в технологическом секторе и более 90 % незастрахованных депозитов. По данным FDIC, вечером перед закрытием банка было выведено около $42 млрд, а ещё примерно $100 млрд были подготовлены к выводу на следующий день.
Главный риск заключался в возможном распространении паники на другие региональные банки. Частично этот сценарий реализовался: после SVB под давление попали Signature Bank и First Republic Bank. Для предотвращения системного кризиса Министерство финансов США, ФРС и FDIC объявили о защите всех вкладчиков SVB и Signature Bank, включая депозиты выше стандартного страхового лимита. Кроме того, ФРС запустила Bank Term Funding Program, позволив банкам получать ликвидность под залог качественных ценных бумаг по номинальной, а не рыночной стоимости. Также сохранялся доступ к дисконтному окну, а надзор за банками среднего размера был усилен, особенно в части процентного риска, незастрахованных депозитов и нереализованных убытков по ценным бумагам.
Защита независимости центрального банка
Может ли центральный банк принимать непопулярные решения, если они противоречат краткосрочным интересам действующей политической власти? Доверие к доллару, инфляционным ожиданиям и американскому рынку государственных облигаций во многом держится на убеждении, что решения по ставкам принимаются не в Белом доме, а в независимом денежно-кредитном органе.
Парадокс ситуации заключался в том, что именно Дональд Трамп выдвинул Пауэлла на пост председателя ФРС. Пауэлл вступил в должность председателя Совета управляющих ФРС 5 февраля 2018 года, сменив Джанет Йеллен, а затем был переутверждён на второй срок в 2022 году.
Администрация Трампа была заинтересована в более низких ставках, которые поддерживали бы экономический рост, рынок акций и стоимость обслуживания долга, тогда как ФРС в 2018 году продолжала постепенно повышать ставку, считая экономику достаточно сильной и стремясь не допустить перегрева.
Противостояние стало особенно заметным в 2018 году, когда Трамп начал открыто критиковать ФРС за повышение ставок. Он называл политику регулятора чрезмерно агрессивной и утверждал, что высокие ставки мешают экономике и повышают стоимость финансирования. Трамп смотрел на ставки преимущественно через призму текущего экономического роста, рынка акций и политического цикла. Для него низкие ставки означали более дешёвые кредиты, более сильный фондовый рынок и более благоприятный фон для администрации. Пауэлл же должен был действовать в рамках мандата ФРС, то есть обеспечивать ценовую стабильность, максимальную занятость и устойчивость финансовой системы.
Особенно важным было то, что Пауэлл не вступал в прямую политическую полемику с Трампом. Он последовательно подчёркивал, что решения ФРС принимаются на основе данных, экономического прогноза и баланса рисков, а не политических заявлений. Независимость ФРС означает, что регулятор может повышать ставки, когда это необходимо для сдерживания инфляции, даже если такое решение ухудшает краткосрочные условия для бизнеса, рынка акций или бюджета. Без такой независимости возникает риск так называемого политического делового цикла, когда власти могут стимулировать экономику перед выборами за счёт низких ставок, но в долгосрочной перспективе это приводит к инфляционному давлению, потере доверия к деньгам и росту премии за риск.
Оригинал: https://the-tenge.kz/articles/mezhdu-inflyatsiei-rinkami-i-belim-domom