Затяжной период дефицита топлива, сверхвысоких цен и принудительного ограничения потребления энергии
МЭА оценило последствия дальнейшей блокировки Ормузского пролива
Изображение: Freepik
Мировой энергетический рынок столкнулся с беспрецедентным кризисом, который уже невозможно купировать только за счёт запасов. Как отмечается в апрельском отчёте о нефтяном рынке Международного энергетического агентства, из-за войны США и Израиля против Ирана мировое предложение нефти рухнуло на 10,1 млн б/с. Это крупнейший сбой в истории энергетики. Прогноз по спросу на 2026 год пересмотрен с роста на падение. Ожидается сокращение потребления на 1,5 млн б/с во втором квартале, что сопоставимо с шоком времён пандемии. Краткосрочное прекращение огня пока не гарантирует стабильности, а введённая морская блокада Ирана лишь усугубляет ситуацию. Если свободное судоходство в Ормузском проливе не будет восстановлено в ближайшие месяцы, мировую экономику ждёт затяжной период дефицита топлива, сверхвысоких цен и принудительного ограничения потребления энергии.
Война США и Израиля против Ирана коренным образом меняет глобальный прогноз, отметили аналитики МЭА. Ожидается, что спрос на нефть сократится на 80 тыс. б/с в этом году. Прогнозируемое падение на 1,5 млн б/с во втором квартале 2026 года станет самым резким с тех пор, как пандемия Covid-19 обрушила потребление топлива. Первоначально наиболее глубокое сокращение использования нефти произошло на Ближнем Востоке и в Азиатско-Тихоокеанском регионе, в основном в сегментах нафты,
сжиженного углеводородного газа (СУГ) и авиационного керосина. Однако разрушение спроса будет распространяться по мере сохранения дефицита и высоких цен.
Объявление на прошлой неделе о двухнедельном прекращении огня в ближневосточном конфликте принесло долгожданную передышку мировым нефтяным рынкам как раз в тот момент, когда последствия перебоев в поставках и торговле начали распространяться по всему миру. Однако на момент написания отчёта остаётся неясным, перерастёт ли прекращение огня в прочный мир и возвращение к регулярным перевозкам через Ормузский пролив.
Поскольку страны-импортёры нефти лихорадочно ищут замену выбывшим баррелям из постоянно сокращающегося объёма предложения, цены на физическую сырую нефть взлетели до рекордных уровней — почти $150 за баррель, что значительно выше цен на фьючерсных рынках. Разрыв между физическим и фьючерсным рынками становится всё более острым. Ещё более резкий рост наблюдается в сегменте нефтепродуктов: цены на средние дистилляты в Сингапуре достигли исторического максимума, превысив $290 за баррель.
Мировое предложение нефти в марте рухнуло на 10,1 млн б/с до 97 млн б/с Продолжающиеся атаки на энергетическую инфраструктуру на Ближнем Востоке и непрекращающиеся ограничения движения танкеров через Ормузский пролив привели к крупнейшему сбою в истории. Добыча ОПЕК+ упала на 9,4 млн б/с в месячном исчислении до 42,4 млн б/с, в то время как поставки стран, не входящих в ОПЕК+, сократились на 770 тыс. б/с до 54,7 млн б/с, поскольку снижение добычи в Катаре нивелировало рост в Бразилии и США.
Возобновление потоков через Ормузский пролив остаётся важнейшей переменной для ослабления давления на энергоснабжение, цены и мировую экономику. Последним событием в этой быстро меняющейся ситуации стала объявленная США блокада судов, заходящих в иранские порты и прибрежные районы или выходящих из них, которая должна была вступить в силу вскоре после написания этого текста. В начале апреля перевозки через пролив оставались крайне ограниченными: отгрузки сырой нефти, газового конденсата и нефтепродуктов составляли в среднем около 3,8 млн б/с по сравнению с более чем 20 млн б/с в феврале, до начала кризиса.
Экспорт через альтернативные маршруты — прежде всего с западного побережья Саудовской Аравии и из Фуджейры на восточном побережье ОАЭ, а также по трубопроводу ITP из Ирака в турецкий Джейхан — увеличился до 7,2 млн б/с с менее чем 4 млн б/с до войны. Общие потери экспорта нефти превышают 13 млн б/с, а сопутствующее сокращение добычи и повреждение энергетической инфраструктуры в регионе привели к совокупным потерям предложения в объёме более 360 млн баррелей в марте; в апреле прогнозируется потеря ещё 440 млн баррелей.
Мировые объёмы переработки сырой нефти продолжают снижаться из-за перебоев с поставками сырья и повреждений инфраструктуры, что приводит к дефициту на мировых рынках нефтепродуктов. В апреле нефтеперерабатывающие заводы на Ближнем Востоке и в Азии, столкнувшиеся с нехваткой сырья, сократили загрузку примерно на 6 млн б/с до 77,2 млн б/с. Ожидается, что в среднем в 2026 году мировые объёмы переработки снизятся на 1 млн б/с до 82,9 млн б/с Маржа переработки временно подскочила, так как крэк-спреды на средние дистилляты достигли исторических максимумов.
Потребители и переработчики в равной степени используют запасы нефти, чтобы смягчить немедленный удар от перебоев в поставках. В марте мировые наблюдаемые запасы нефти упали на 85 млн баррелей, несмотря на накопление как наземных, так и офшорных запасов на Ближнем Востоке и дальнейший рост в Китае. Наибольшее снижение коснулось нефти в пути («на воде») вследствие почти полной остановки выходов танкеров от производителей Персидского залива, зависящих от пролива. Запасы сырой нефти в странах-импортёрах Азии сократились на 31 млн баррелей, и в апреле ожидается дальнейшее снижение.
Мировые наблюдаемые запасы нефти в марте упали на 85 млн баррелей, при этом запасы за пределами Персидского залива сократились на значительные 205 млн баррелей (−6,6 млн б/с), так как потоки через Ормузский пролив были перекрыты. В то же время из-за ограниченных возможностей сбыта после фактического закрытия пролива, объёмы плавучих хранилищ сырой нефти и нефтепродуктов на Ближнем Востоке выросли на 100 млн баррелей, а наземные запасы сырой нефти в регионе увеличились на 20 млн баррелей. Китай направил в свои хранилища 40 млн баррелей сырой нефти.
Там, где запасы нефти не смогли восполнить дефицит, пострадал спрос. Наиболее заметно это проявилось в Азии, где производители нефтехимии сократили темпы работы из-за исчерпания запасов сырья. Также пострадали домохозяйства и предприятия, использующие СУГ, а отмена авиарейсов на Ближнем Востоке, в некоторых частях Азии и Европы привела к резкому падению потребления авиакеросина.
Всё больше стран внедряют политику по сокращению спроса, в то время как другие принимают меры, чтобы оградить потребителей от полного влияния растущих цен на топливо. В целом, по оценкам МЭА, мировой спрос на нефть сократился на 800 тыс. б/с в годовом исчислении в марте и на 2,3 млн б/с в апреле. Сейчас прогнозируется, что мировой спрос на нефть в 2026 году снизится в среднем на 80 тыс. б/с по сравнению с ростом на 730 тыс. б/с, который ожидался в мартовском отчёте.
Цены на нефть в марте продемонстрировали самый масштабный месячный рост за всю историю на фоне наиболее серьёзного шока предложения в истории. Котировки спотовых эталонов и дифференциалы взлетели, опережая фьючерсные рынки, так как переработчики в панике пытались заменить заблокированные ближневосточные грузы. Как отметили авторы, на момент написания отчёта нефть марки North Sea Dated торговалась в районе $130 за баррель, что на $60 выше доконфликтного уровня. Перспективы достижения прочного мирного соглашения путём переговоров на данном этапе остаются неясными.
В этом отчёте мы представляем прогноз, предполагающий возобновление регулярных поставок нефти и газа с Ближнего Востока на международные рынки к середине года, хотя и не в полном объёме доконфликтного уровня. Мы осознаём, что этот сценарий может оказаться слишком оптимистичным, учитывая высокую степень неопределённости развития ситуации. Мы также представляем альтернативный вариант, при котором риски для добычи и торговли энергоносителями на Ближнем Востоке остаются высокими из-за затяжного конфликта. В этом случае энергетическим рынкам и экономикам по всему миру необходимо готовиться к значительным потрясениям в ближайшие месяцы.
Добыча сырой нефти ОПЕК+, млн б/с
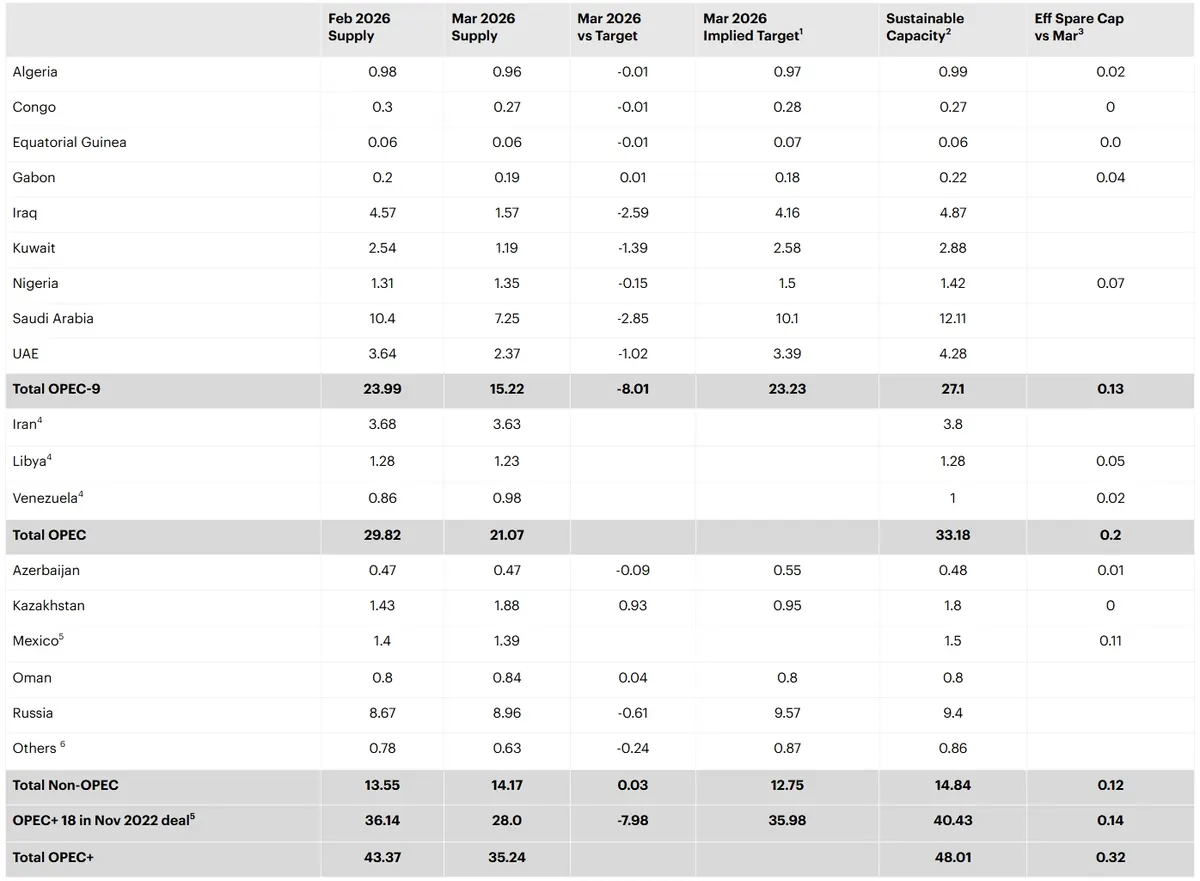
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и пересмотренные, дополнительные объёмы компенсационного сокращения. 2. Уровни мощности могут быть достигнуты в течение 90 дней и поддерживаться в течение длительного периода. 3. Исключает остановленные поставки иранской и российской нефти. 4. Иран, Ливия, Венесуэла освобождены от сокращений. 5. Мексика исключена из обязательств ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0426