Цены и доступность важнее декарбонизации? Матрица глобальной энергетики
Аналитики McKinsey представили четыре новых сценария будущего на основе восьми ключевых факторов: мощный драйвер в лице ИИ и ЦОДов давит на энергопереход. При этом ни один из возможных путей не укладывается в цель Парижского соглашения по ограничению потепления
Изображение: macrovector_official/Magnific
Согласно отчёту McKinsey «Перспективы мировой энергетики 2026», глобальный энергетический переход трансформировался в расширение спроса, где наряду с декарбонизацией ключевую роль играют ценовая доступность и безопасность. Как отметили авторы доклада, эволюцию энергосистемы определяют четыре рычага спроса (ВВП/промышленность, ИИ и ЦОД, развитие развивающихся рынков, энергоэффективность) и четыре рычага предложения (традиционные инвестиции, снижение затрат на чистые технологии, готовность инфраструктуры/сетей, открытость торговли). ИИ выступает мощным драйвером роста энергопотребления со стороны центров обработки данных (CAGR на уровне 24 % до 2030 года в базовом сценарии), но одновременно повышает производительность сетей и снижает издержки на стороне предложения. Всего аналитики представили четыре новых сценария развития глобального рынка энергетики, при этом все из них указывают на расширение разрыва с Парижским соглашением (отклонение минимум на 0,8°C от цели в 1,5°C), что требует от руководителей адаптивных стратегий в условиях высокой неопределённости. Успех в новых реалиях останется за теми компаниями и государствами, которые выстроят гибкие стратегии, способные адаптивно реагировать на любые изменения в цепочках поставок, инфраструктуре и технологических издержках, заключают эксперты.
Глобальная энергосистема регулярно отклонялась от долгосрочных прогнозов, поэтому сценарное планирование должно учитывать не только декарбонизацию, но и доступность и безопасность поставок, отметили авторы доклада. За 11 лет наблюдений McKinsey солнечная энергетика и уголь оказались недооценены, а ветер, CCS и водород — переоценены. Капиталоёмкие углеводородные активы создают «гравитацию спроса», в то время как зелёные проекты сталкиваются со значительными задержками (например, получение разрешений на морские ветрогенераоры занимает в среднем девять лет, а строительство сетей — до 15 лет), что вкупе с опережающим ростом системных затрат на передачу и распределение (прогнозируемый рост глобальных инвестиций в T&D с $443 млрд в 2025 г. до $970 млрд ежегодно к 2050 г.) требует комплексной оценки всей архитектуры энергосистемы, а не только приведённой стоимости генерации.
Геополитические потрясения последних лет — включая российско-украинскую войну и закрытие Ормузского пролива, оставившее вне рынка около 25 % морской торговли нефтью и 19 % СПГ — наглядно доказали, что безопасность поставок представляет собой задачу системного проектирования и управления зависимостями в условиях фрагментированного мира, разделяющего страны на четыре архетипа:
1. Диверсифицированные независимые страны (например, США, Канада, Бразилия, Аргентина) — обладают сильными позициями как по уровню самообеспечения, так и по диверсификации источников энергии.
2. Концентрированные независимые страны (например, Саудовская Аравия, Россия, Индонезия) — обладают высокой степенью самообеспеченности, но зависят от узкой, преимущественно углеводородной топливной базы.
3. Избирательные импортёры (например, Китай, Индия, Австралия, Мексика, Южная Африка) — обеспечивают большую часть спроса за счёт внутренних ресурсов, но сохраняют зависимость от импорта конкретных видов топлива (прежде всего нефти и газа).
4. Уязвимые импортёры с высокой зависимостью — категория стран, которые зависят от внешних поставок как по топливу, так и по технологиям при слабой собственной ресурсной базе.
При этом ответные меры правительств варьируются от прямого субсидирования цен и редизайна рынков (как Иберийский механизм) до ускоренного развития внутреннего предложения и гибкости сети, однако сохраняющийся разрыв с траекторией потепления на 1,5°C (даже оптимистичный сценарий «Декарбонизация приносит результат» отклоняется от цели на 0,8°C) подчёркивает, что сценарное планирование должно служить основой для жёстких стратегических решений компаний, а не заменять их.
По ожиданиям аналитиков, к 2050 году Европа превратится в наиболее диверсифицированную экономику с долей нефти и газа около 30 % (против текущих 60 %), в то время как страны вроде Германии, Италии и Турции улучшат самообеспечение, а Япония и Южная Корея останутся в ограниченных условиях. При этом масштабирование возобновляемых источников создаёт критическую зависимость от концентрированных цепочек оборудования: на долю Китая приходится около 80 % производства солнечных модулей, 75 % аккумуляторов и переработка примерно 90 % редкоземельных элементов и больше 70 % лития, кобальта и графита, что заставляет менять приоритеты от простой диверсификации топливных потоков к защите всей материально-технической архитектуры энергосистемы.
В условиях роста потенциальных системных шоков — от кибератак и дефицита минералов до логистических сбоев в Южно-Китайском море и скачкообразного роста нагрузок от центров обработки данных искусственного интеллекта (прогнозируемый CAGR спроса со стороны ЦОД в ОЭСР составляет 24 % до 2030 года) — ИИ одновременно выступает и драйвером энергопотребления, и инструментом оптимизации предложения через повышение эффективности сетей и производства. Это требует от бизнеса и государств комплексного сценарного планирования, учитывающего не только потоки углеводородов, но и устойчивость цифровой, минеральной и сетевой инфраструктуры, подчёркивают авторы отчёта.
Новая сценарная матрица и факторы энергоперехода
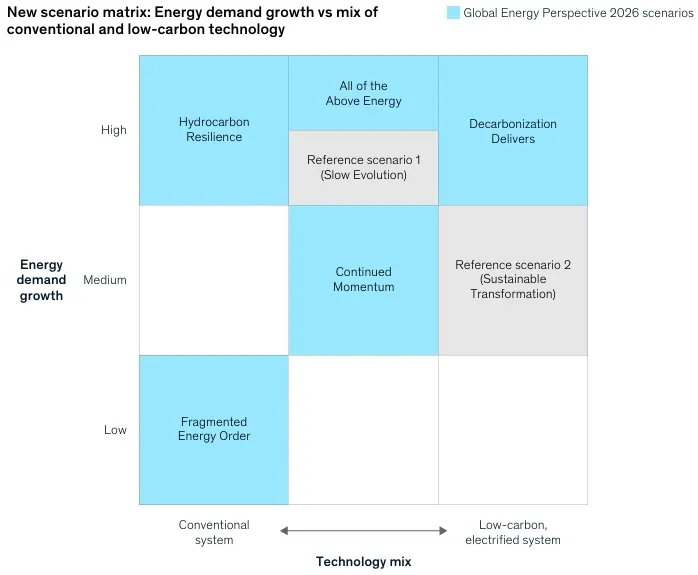
Представленная в отчёте сценарная матрица строится на двух главных факторах: темпах роста спроса на энергию (под влиянием ВВП, населения и ИИ) и балансе между традиционными и низкоуглеродными технологиями. Наряду с базовым сценарием «Продолжающийся импульс» выделены четыре новых направления: «Фрагментированный энергетический порядок» (раскол из-за геополитики), «Устойчивость углеводородов» (рост ископаемого топлива), «Все виды энергии» (использование всех ресурсов) и «Декарбонизация приносит результат» (ускоренный зелёный переход). При этом декарбонизация больше не является единственным драйвером, уступив приоритет ценовой доступности и безопасности поставок.
Динамику энергосистемы определяют восемь взаимосвязанных рычагов. Четыре фактора со стороны спроса — рост ВВП, нагрузки от центров обработки данных и ИИ, развитие развивающихся рынков и повышение энергоэффективности — показывают устойчивый рост почти во всех сценариях. Единственным рычагом, способным сдерживать рост потребления, выступает комплексная энергоэффективность, включающая структурные сдвиги и электрификацию.
Четыре рычага со стороны предложения определяют технологическую структуру энергосистемы: инвестиции в традиционные ресурсы, снижение издержек на чистые технологии, готовность инфраструктуры и открытость торговли. Главным сдерживающим фактором во всех сценариях является готовность сетей и инфраструктуры: при её отставании электрификация буксует независимо от падения стоимости генерации ВИЭ. Открытость торговли служит ключевым условием для глобального доступа к технологиям, а государственная политика регулирует остальные рычаги через субсидии, тарифы и правила выдачи разрешений.
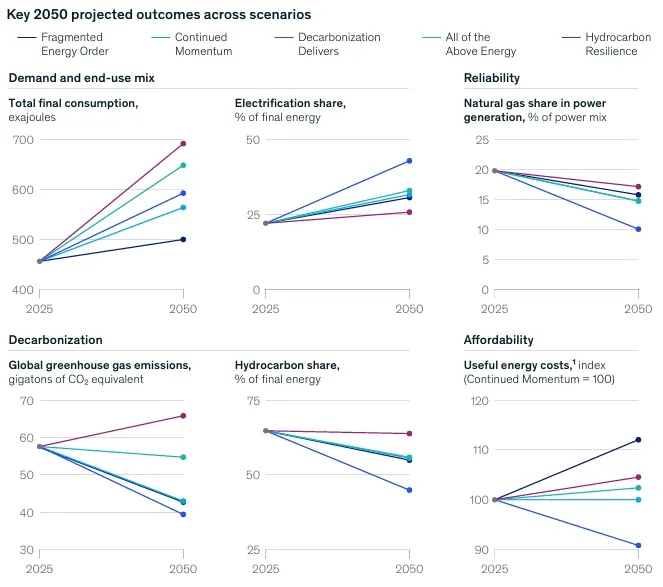
Сценарное пространство ограничено верхней границей в сценарии «Устойчивость углеводородов» (до 690 эксаджоулей к 2050 году при упоре на ископаемое топливо и росте ВВП на 2,8 % в год) и нижней границей в сценарии «Фрагментированный энергетический порядок» (около 500 эксаджоулей при замедлении ВВП до 1,7 %). Промежуточные варианты («Все виды энергии» и «Декарбонизация приносит результат») обеспечивают тот же объём полезной энергии при меньшем конечном потреблении за счёт высокой эффективности и глубокой электрификации, требуя при этом масштабных инвестиций в сети и гибкость энергосистемы.
Ни один сценарий полностью не решает задачу достижения целей Парижского соглашения: даже самый оптимистичный вариант «Декарбонизация приносит результат» оставляет прогнозируемое потепление на уровне 2,3°C к 2100 году из-за растущего энергопотребления. Кроме того, масштабное развёртывание ВИЭ влечёт за собой рекордное землепользование, до 1,6 млн квадратных километров в зелёном сценарии. Главный вывод заключается в том, что ни один сценарий нельзя оценивать по какому-то одному критерию. Повышение доли низкоуглеродных технологий автоматически не гарантирует надёжность, а более дешёвая генерация не всегда трансформируется в снижение системных издержек. Понимание взаимодействия и компромиссов между надёжностью, ценовой доступностью и декарбонизацией имеет первостепенное значение для любой энергетической стратегии, заключили аналитики.
В базовом сценарии «Продолжающийся импульс» мировой ВВП растет на 2,2 % в год, спрос на ископаемое топливо сохраняется до конца 2020-х, а доля ВИЭ в энергопотреблении увеличивается до 32 % к 2050 году при отставании сетей от генерации на 3-5 лет. Быстрее всего растёт спрос со стороны дата-центров и ИИ, утраиваясь во второй половине десятилетия, в то время как потепление к 2100 году достигает 2,5°C.
В сценарии «Фрагментированный энергетический порядок» вытеснение ископаемого топлива происходит постепенно из-за умеренного снижения затрат на чистые технологии, ослабления политики и сетевых ограничений, а спрос на уголь и нефть удерживает потребление углеводородов на уровне около 370 ЭДж к 2050 году. Это приводит к медленному сокращению выбросов и выводит мир на траекторию потепления примерно на 2,8°C к концу века.
Базовый сценарий. Энергосистема развивается по текущим трендам: мировой ВВП растёт в среднем на 2,2 % в год, доля электроэнергии в конечном потреблении увеличивается с 22 % в 2025 году до 32 % к 2050-му, хотя сети отстают от ввода генерации на 3-5 лет. Потребление энергии дата-центрами почти утраивается — с 2,3 до 6,8 ЭДж к 2030 году, а спрос на ископаемое топливо достигает 317 ЭДж в 2030-м против 295 ЭДж в 2025-м. Спрос на нефть начинает снижаться примерно с 2030 года, газ растёт до 2032-го и далее, уголь достигает пика около 2040 года. При этом траектория ведёт к потеплению примерно на 2,5°C к 2100 году.
Ранее аналитики помимо базового сценария рассматривали два альтернативных варианта: пессимистичный и оптимистичный. Так, например в сценарии «Медленная эволюция» предполагалось, что энергопереход будет идти медленнее из-за более слабого снижения стоимости низкоуглеродных технологий, ослабления политических стимулов и ограничений сетей, накопителей и разрешительных процедур. Ископаемое топливо продолжит расти в 2020-х и 2030-х годах, достигая около 370 ЭДж к 2050 году, а спрос на нефть сохраняется на уровне около 200 ЭДж, или 96 млн б/с. Доля электроэнергии в конечном потреблении достигает лишь 27 %, а потепление — около 2,8°C. А в сценарии «Устойчивая трансформация» ожидались более согласованная политика, ускоренное снижение стоимости чистых технологий и устранение инфраструктурных ограничений, что позволило бы быстрее вытеснять ископаемое топливо. Его потребление достигло пика около 300 ЭДж в 2030 году и снижалось примерно до 220 ЭДж к 2050-му, а спрос на нефть упало бы до около 110 ЭДж, или 43 млн б/с. Доля электроэнергии в конечном потреблении выросла бы до 39 %, водород достиг примерно 10 ЭДж, а энергопотребление на душу населения после пика около 2030 года снизился до 53 ГДж к 2050-му. Потепление при этом удерживалось бы примерно на уровне 2°C или ниже.
Новая сценарная матрица: рост спроса на энергию против соотношения традиционных и низкоуглеродных технологий
Источник: McKinsey Energy Solutions
Примечание. Ни одному сценарию не присваивается вероятность. График представляет собой новую сценарную матрицу, которая классифицирует варианты развития энергетики по двум осям: вертикальная ось отражает рост спроса на энергию (от низкого до высокого), а горизонтальная ось — технологический баланс (от традиционных систем до низкоуглеродных электрифицированных). Серым цветом на матрице выделены эталонные сценарии, которые рассматривались в предыдущих исследованиях.
1. «Устойчивость углеводородов». При высоком росте ВВП — около 2,8 % в год — и медленном снижении стоимости низкоуглеродных технологий мировая экономика продолжает наращивать энергопотребление преимущественно за счёт традиционных источников. К 2035 году конечное потребление энергии оказывается на 27 % выше уровня 2025 года, а спрос на нефть достигает около 290 ЭДж, или почти 130 млн б/с. Спрос на нефть не достигает пика до 2050 года, поэтому потребуются новые инвестиции в добычу, СПГ и газовую генерацию; только спрос на нефть может расти более чем на 2,5 млн б/с ежегодно в течение следующего десятилетия.
2. «Фрагментированный энергетический порядок». Геополитика формирует трёхполярную энергосистему вокруг Китая, США и Европы, а страны делают ставку на собственные ресурсы, предпочтительных поставщиков и локализацию производства. Это не только замедляет энергопереход, но и повышает стоимость технологий: капитальные затраты на солнечную энергетику могут вырасти на 20-25 %, на ветроэнергетику — на 5-10 %, а на аккумуляторные системы хранения — на 40-50 %. Европейские цены на газ могут быть на 10-15 % выше, чем в базовом сценарии, цены на нефть — на 3-8 %, на уголь — на 0-5 %. Наиболее уязвимыми оказываются технологии с высококонцентрированными цепочками поставок, прежде всего солнечная энергетика, батареи и постоянные магниты из редкоземельных элементов.
3. «Все виды энергии». Сценарий предполагает одновременный рост нефти, газа, угля, ВИЭ и атомной энергетики из-за сильного спроса, роста ИИ и необходимости обеспечивать надёжность энергосистем. Ключевой фактор — различия между регионами: солнечная энергия с накопителями остаётся дешёвой на низких широтах, но становится значительно дороже на высоких. При надёжности 90 % её стоимость составляет около $94/МВт·ч в Каракасе и $102 в Мехико, но достигает $170 в Нью-Йорке, $283 в Лондоне и $576 в Осло против глобального ориентира для газа около $165. Поэтому универсального самого дешёвого источника энергии не существует, а энергосистемы сохраняют широкий набор технологий.
4. «Декарбонизация приносит результат». Быстрое снижение стоимости чистых технологий позволяет рынку ускорить энергопереход даже без постоянной политической поддержки. Стоимость солнечной генерации опускается ниже $20/МВт·ч, аккумуляторов — ниже $50/кВт·ч, а «зелёный» водород приближается к ценовому паритету до 2030 года. ИИ одновременно повышает производительность и энергоэффективность, а среднегодовой чистый ввод атомных мощностей в 2025-2050 годах увеличивается с 18 до 40 ГВт. При росте ВВП примерно на 3 % в год общий спрос на энергию продолжает расти, но преимущественно удовлетворяется за счёт новых технологий; инвестиции в передачу электроэнергии должны увеличиться примерно втрое.
Разработанные сценарии показывают, что будущее мировой энергетики определяется не одним фактором и не сводится к простому выбору между ископаемым топливом и ВИЭ. Ключевыми переменными становятся скорость снижения стоимости технологий, темпы электрификации, развитие сетей и накопителей, рост спроса со стороны ИИ, доступность капитала и геополитика. В зависимости от их сочетания к 2050 году мир может столкнуться как с сохранением высокого спроса на нефть и газ, так и с их масштабным вытеснением; при этом фрагментация цепочек поставок способна сделать даже быстрый энергопереход существенно дороже.
Ключевые прогнозируемые результаты к 2050 году по сценариям
Источник: McKinsey Energy Solutions
Примечание. 1 — Затраты на полезную энергию отражают эффективность общего энергетического баланса при конвертации общего конечного потребления в полезную энергию; показатели приведены в реальных долларах США 2025 года.
Последствия для руководителей: сценарное мышление как основа стратегии
Как подчеркнули авторы доклада, руководителям компаний всех секторов экономики необходимо использовать сценарии не как предсказания будущего, а как систему управления стратегией, помогающую определять точки выживания бизнеса, выявлять критические узкие места и своевременно реагировать на краткосрочные шоки вроде кризисов в Ормузском проливе. Для преодоления сегодняшнего паралича в принятии решений управленческие команды должны сформировать единое по всей компании видение будущего, выделить ключевые рыночные ориентиры для регулярного мониторинга советом директоров и интегрировать планирование непрерывности бизнеса во все ключевые функции — от финансов и стратегии до ИТ и управления рисками. Организациям требуется трезво оценивать уроки прошлых кризисов («серых лебедей»), избегая сценарных ловушек и заменяя краткосрочное антикризисное реагирование долгосрочным построением структурной устойчивости.
Важнейшим приоритетом, по мнению аналитиков, становится структурная адаптация операционных моделей, цепочек поставок и источников рабочей силы, а также обеспечение организационной гибкости для оперативного перераспределения капитала и смены приоритетов проектов по мере изменения внешних сигналов (например, при заторах в сетях или взрывном росте нагрузок дата-центров). В условиях фрагментированного мира компаниям следует активно выстраивать правильные партнёрства по экосистеме — включая оптимизацию потоков ресурсов, совместную покупательную способность и управление спросом — для гарантирования стабильности поставок. В конечном счёте представленный в отчёте сценарный инструментарий призван помочь руководству осознать, при каких сценариях открываются новые возможности, какие направления становятся нежизнеспособными и насколько быстро организация способна перестроиться при наступлении следующего кризиса. С опорой на комплексное моделирование, охватывающее более 140 стран и учитывающее баланс между ценовой доступностью, безопасностью и декарбонизацией, компании могут выстроить эффективную стратегию на горизонте до 2050 года, резюмировали эксперты.
Оригинал: https://the-tenge.kz/articles/mckinsey-energo-prognoz-26