Кредиты в экономике: итоги месяца
Рост портфеля остаётся сдержанным, хотя объёмы выдачи с начала года увеличились.
Кредитный портфель экономики увеличился по итогам марта на 0,5 %, или на ₸201,2 млрд, достигнув ₸43,4 трлн. В целом, месячные темпы прироста оказались сопоставимы с февральскими показателями, однако заметно уступили динамике марта прошлого года, когда рост составлял 1,6 %. Обычно именно с марта, на фоне сезонного восстановления деловой активности, кредитный портфель начинает расти более выраженными темпами, однако в текущем году такого ускорения пока не наблюдается.
Годовая динамика также указывает на постепенное замедление кредитной активности. Снижение темпов роста кредитования экономики прослеживается с августа прошлого года. Вместе с тем, кредитный портфель по-прежнему увеличивается двузначными темпами: в марте годовой прирост составил 18,5 %. Основное замедление наблюдается в сегменте кредитования населения, где рост составил 17,1 %. В то же время корпоративный кредитный портфель сохраняет более высокую динамику, увеличившись на 20,4 % в годовом выражении.
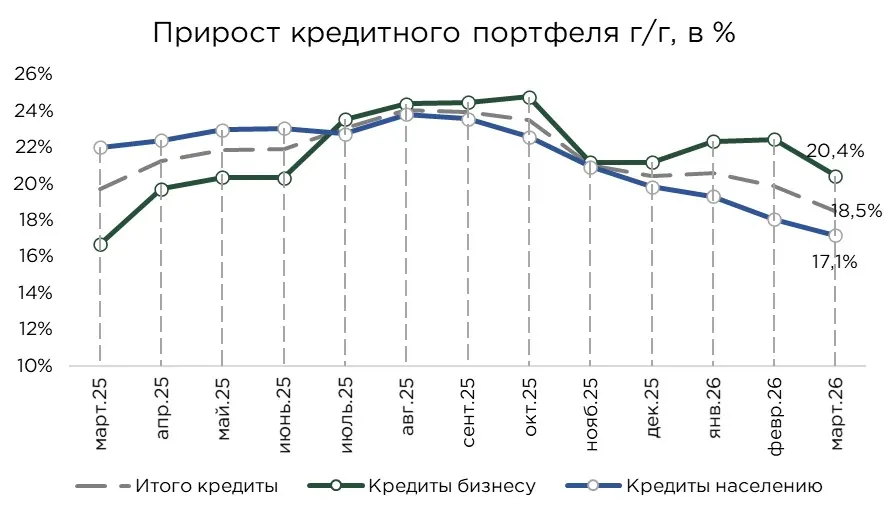
Источник: данные НБРК, расчёты THE TENGE
Несмотря на ужесточение регуляторных требований и сохранение ставок на исторически высоком уровне, кредитование экономики продолжает расти двузначными темпами. В большей степени это касается корпоративного кредитного портфеля, который сохраняет более высокую динамику по сравнению с розничным сегментом.
С одной стороны, подобная структура может создавать впечатление, что спрос постепенно смещается от потребительского кредитования к инвестиционному. Однако в корпоративном сегменте основной объём новых выдач по-прежнему приходится на кредиты для пополнения оборотных средств, которые, как правило, имеют короткие сроки обращения. Поэтому подобное кредитование в меньшей степени связано с расширением производства и созданием добавленной стоимости. В большей степени, оно поддерживает текущие обороты бизнеса и может усиливать ценовое давление в экономике.
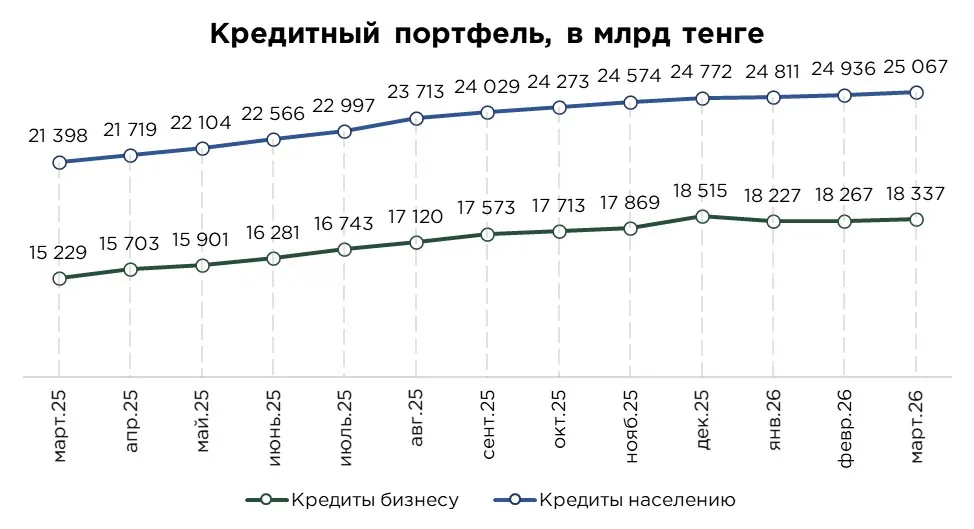
Источник: данные НБРК
Основной вклад в мартовский прирост кредитного портфеля внёс сегмент населения, на который пришлось около 65 % общего увеличения. За месяц розничный кредитный портфель вырос на ₸131,6 млрд, тогда как годом ранее прирост составлял ₸270,6 млрд. В корпоративном секторе увеличение оказалось более скромным — ₸69,7 млрд против ₸306,1 млрд в марте прошлого года. В целом, с начала года в обоих сегментах сохраняются сдержанные темпы роста.
Подобная динамика во многом связана с действующими регуляторными ограничениями на расширение потребительского кредитования. Эти меры направлены на снижение долговой нагрузки домохозяйств и ограничение проинфляционных рисков.
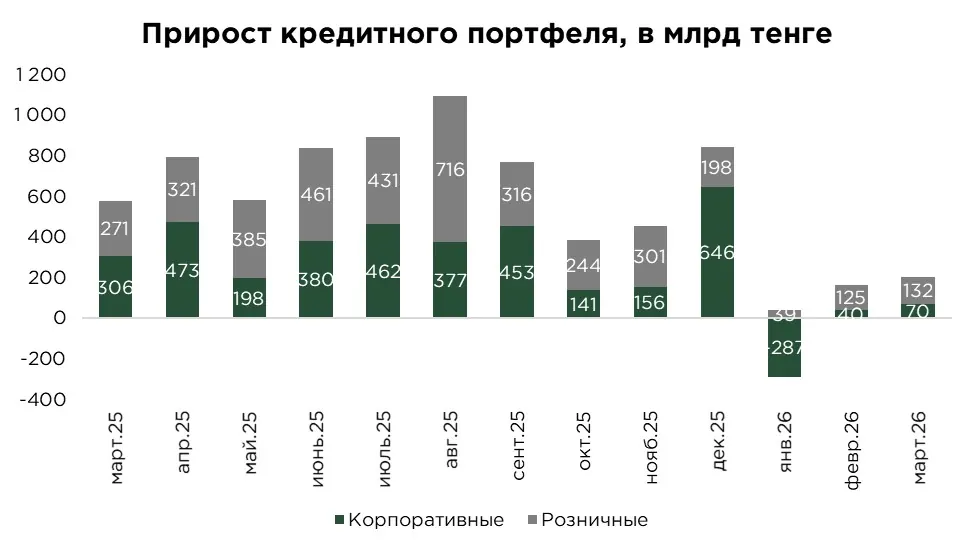
Источник: данные НБРК, расчёты THE TENGE
В то же время в марте отмечено восстановление объёмов новых кредитных выдач. По сравнению с февралем они увеличились на 10,0 % и составили ₸3,3 трлн. Аналогичный прирост зафиксирован и в годовом выражении: относительно марта прошлого года объём выдач также вырос на 10,0 %.
Выдача кредитов бизнесу за месяц увеличилась на 7,8 %, до ₸1,8 трлн, тогда как объём новых займов населению вырос на 12,8 %, до ₸1,5 трлн. При этом годовая динамика по сегментам остаётся разнонаправленной. Несмотря на месячное восстановление розничных выдач, по сравнению с прошлым годом они сократились на 1,7 %. В корпоративном секторе, напротив, сохраняется выраженный рост: объём новых выдач увеличился на 22,1 % в годовом выражении.
С учётом высокой волатильности месячных показателей и выраженной сезонности, особенно в декабре-январе, для более корректной оценки тенденций целесообразно использовать сглаженные индикаторы. В этом контексте наиболее показательным является средний объём кредитных выдач за последние три месяца. По итогам марта он составил ₸3,0 трлн против ₸2,8 трлн годом ранее.
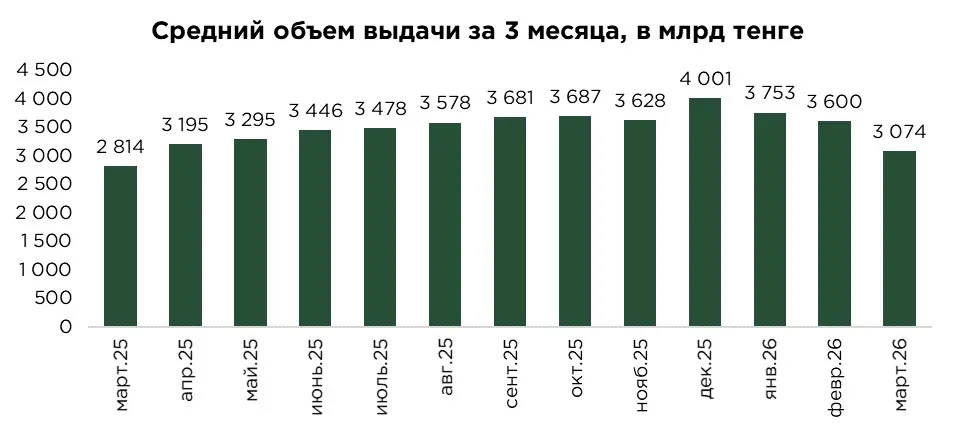
Источник: данные НБРК, расчёты THE TENGE
Несмотря на рост новых выдач, общий кредитный портфель продолжает демонстрировать сдержанные темпы расширения. Во многом это связано с увеличением объёмов досрочного погашения и списания займов, которые частично нейтрализуют эффект от новых кредитов. В корпоративном сегменте объём погашений и списаний по сравнению с прошлым годом вырос на 39 %, что указывает на более интенсивное сокращение ранее выданной задолженности.
В текущих условиях высокой стоимости заимствований компании, как правило, не заинтересованы в длительном удержании долга на балансе. В целом, это усиливает спрос на более короткие по сроку кредиты и приводит к тому, что значительная часть корпоративного кредитования по-прежнему носит краткосрочный характер. При этом заметная часть прироста, как и ранее, поддерживается программами государственного стимулирования и льготного финансирования.
В результате, по итогам марта коэффициент оборачиваемости совокупного кредитного портфеля сложился на уровне 0,98, практически не изменившись относительно февраля. Значение показателя, близкое к единице, означает, что объём кредитов, выданных за последние 12 месяцев, почти сопоставим с текущим размером всего кредитного портфеля. Иными словами, при коэффициенте около 1 можно говорить о том, что кредитный портфель проходит полный цикл обновления в течение года.
В целом, оборачиваемость розничного кредитного портфеля остаётся ниже, чем корпоративного. В казахстанских реалиях кредиты населению, как правило, имеют более длинный цикл погашения и медленнее обновляются по сравнению с займами бизнеса. При этом, с начала года в структуре кредитного портфеля наблюдаются разнонаправленные изменения. Оборачиваемость корпоративного портфеля выросла на 0,06 пункта и достигла 1,27, что указывает на более интенсивное обновление кредитов бизнеса. В розничном сегменте, напротив, показатель снизился на 0,02 пункта, до 0,77, отражая замедление обновления кредитного портфеля населения.
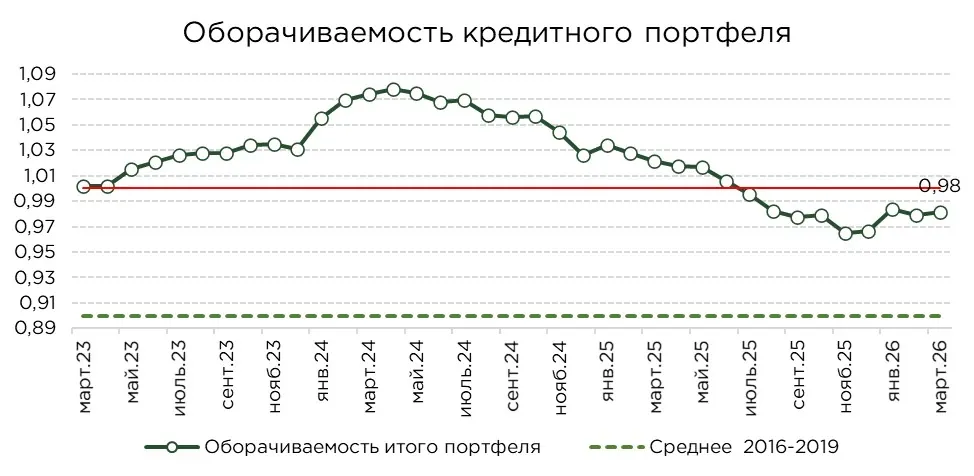
Источник: данные НБРК, расчёты THE TENGE
В марте средневзвешенная ставка по новым кредитам в национальной валюте составила 21,3 %, увеличившись на 0,2 п.п. за месяц. При этом динамика по сегментам была разнонаправленной. Средняя ставка по корпоративным кредитам в тенге снизилась на 0,8 п.п., до 21,8 %, тогда как в розничном сегменте, напротив, выросла на 1,1 п.п., до 20,9 %. Несмотря на это, корпоративные займы по-прежнему остаются более дорогими.
Во многом это объясняется структурой корпоративного кредитования. Значительную долю в нём занимают краткосрочные кредиты на пополнение оборотного капитала, как правило, со сроком около полугода. Такие займы сильнее зависят от текущего уровня рыночных ставок и оценки кредитного риска, поэтому их стоимость остаётся повышенной даже на фоне отдельных признаков снижения доходностей в безрисковом сегменте.
При этом снижение доходности государственных ценных бумаг пока не привело к заметному удешевлению банковского кредитования. Таким образом сохраняется разрыв между динамикой рынка ГЦБ и условиями финансирования реального сектора. Несмотря на высокий спрос на государственные инструменты, поддерживаемый высокой базовой ставкой и крепким курсом тенге, банки продолжают закладывать повышенную премию за кредитный риск.
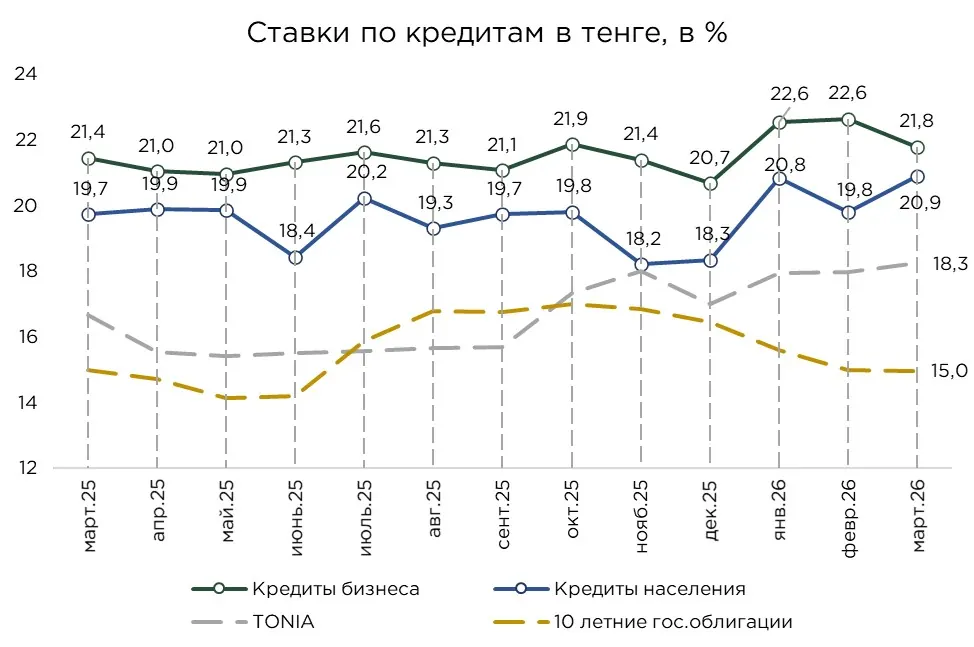
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/krediti-v-ekonomike-itogi-za-mesyats